一、行情
5月15日,氟化工板块集体走强。中欣氟材、滨化股份、金石资源、多氟多、巍华新材先后涨停,永太科技、深圳新星、巨化股份等集体大涨。
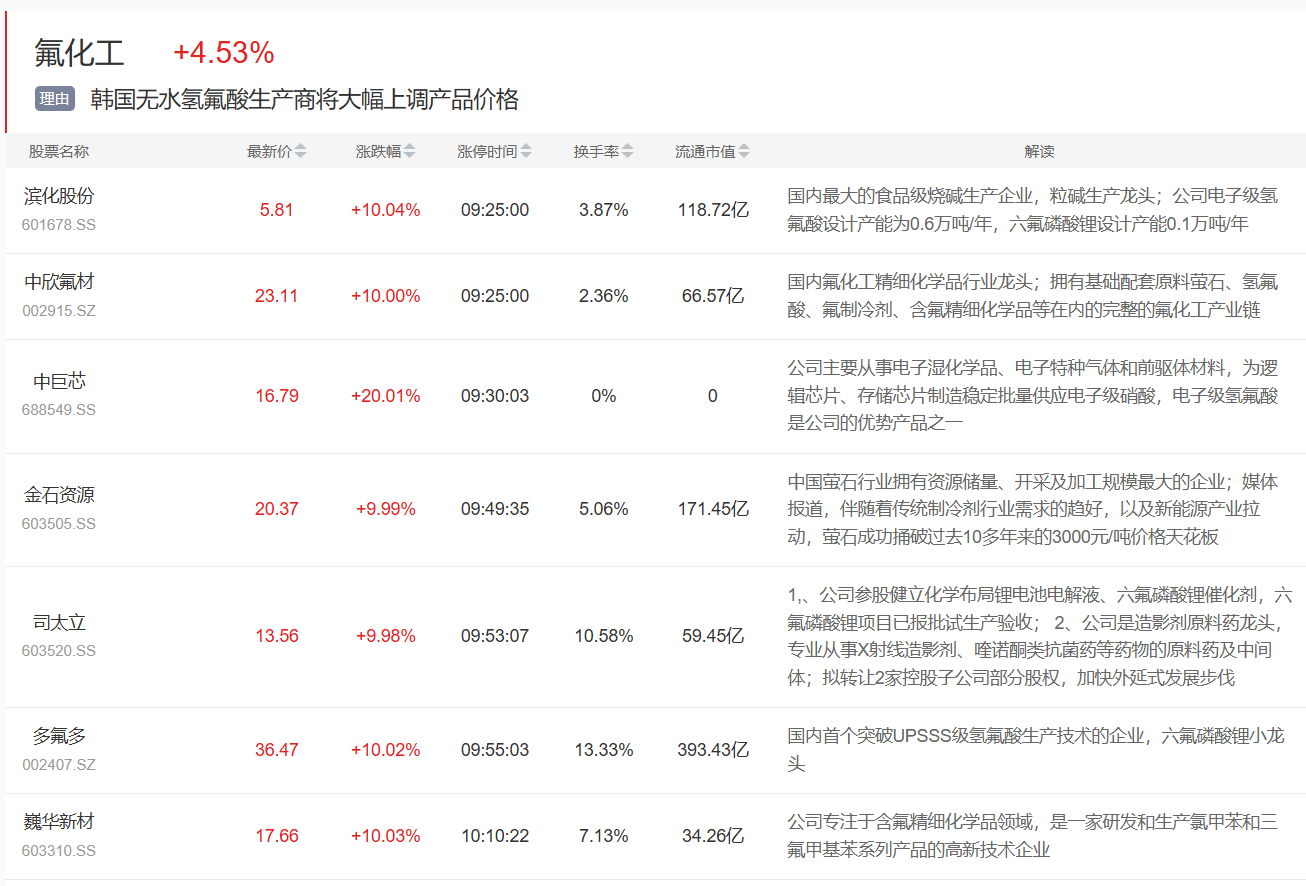
二、事件:中东地缘冲突持续发酵,国内厂商有望涨价+供货
1)由于霍尔木兹海峡的航运中断,全球超过30%的硫供应中断此前硫酸价格大幅上涨,下游无水氢氟酸的价格也随之上涨。
2)据界面新闻5月14日报道,韩国无水氢氟酸生产商,包括Solbrain、ENF Technology、Huseong等将向包括三星电子和SK海力士在内的半导体公司供应电子级氢氟酸,且价格预计将在6月和7月大幅上涨。
同时相关厂商将自本月起开始从中国采购无水氢氟酸,价格较年初上涨约40%。
三、机构解读
1)硫酸对无水氢氟酸价格形成成本支撑,另一上游萤石粉价格也持续上涨,目前无水氢氟酸生产成本增加,企业挺价惜售,预计新单价格会跟随原料的涨势而上涨。(华福证券)
2)电子级氢氟酸是清洗与刻蚀过程中的关键材料,高端G5级产品为28nm及以下先进制程所必需,随着半导体产能扩张以及高分辨率面板的普及,对高纯度电子级氢氟酸的需求持续增长。
近年来,中国电子级氢氟酸产业通过自主创新与技术引进取得重大突破,生产技术本土化率显著提升。领先厂商已掌握常规及超高纯度提纯技术,并与下游半导体制造商建立战略合作或合资企业。产品在纯度、金属杂质含量、颗粒控制等关键指标上达到国际先进水平,打破了国际厂商长期垄断。(中泰证券)
3)对于其他氟化工产业,下游核心产业制冷剂供需格局已进入长景气周期,配额政策是核心压舱石。2026年主流三代制冷剂R32、R134a、R125配额总量受控,企业普遍执行控量挺价策略,头部厂商散水货源持续偏紧,市场形成类"特许经营"的商业模式。
当前R32内贸报价约6.35万元/吨,R134a报价6.1-6.2万元/吨,较2025年均价涨幅均超29%,且价格底部坚实;二代制冷剂R22配额持续削减叠加原料成本支撑,供不应求格局已现。旺季临近叠加厄尔尼诺极端天气预期,制冷剂需求有望进一步释放。含氟聚合物PTFE、PVDF、FEP亦受成本支撑价格稳步抬升。(国信证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

