一、行情回顾
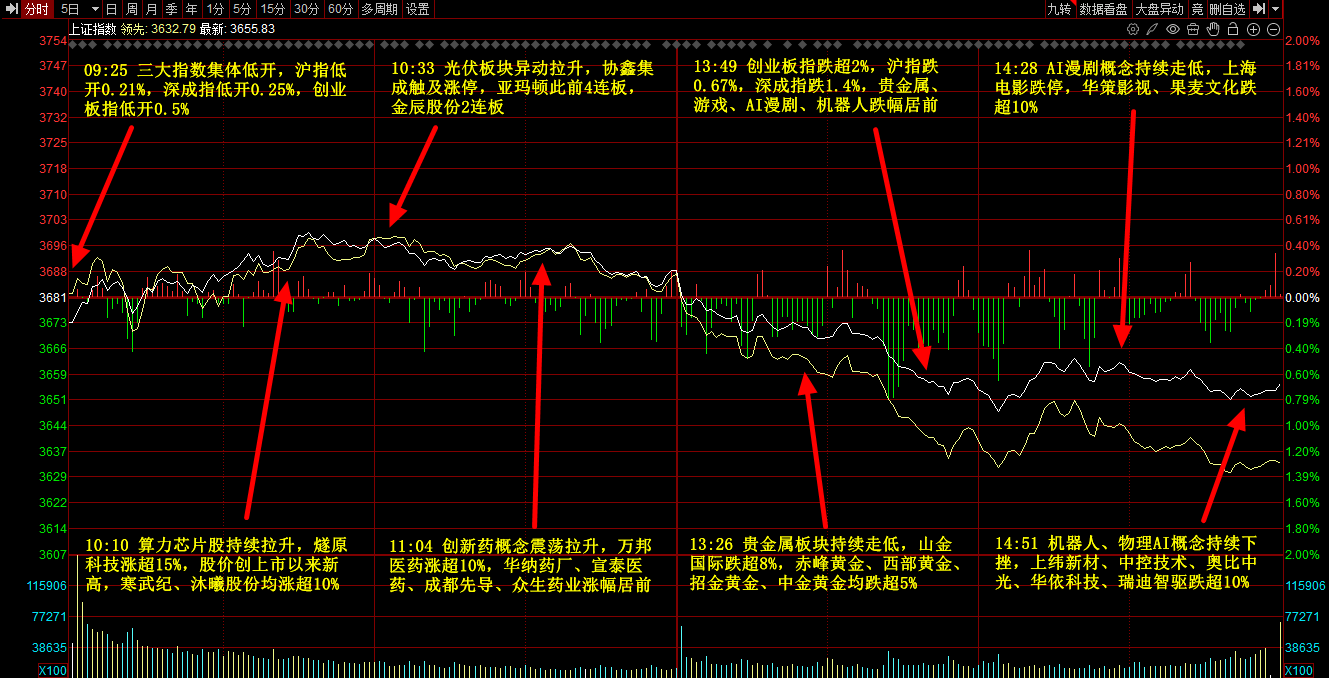
市场全天冲高回落,创业板指午后跌超2%。燃气股逆势走强,东方环宇4连板,洪通燃气涨停。消费股表现活跃,好当家、广百股份、惠发食品等涨停。算力芯片股盘中拉升,燧原科技涨超10%,寒武纪、沐曦股份涨超8%。下跌方面,AI漫剧概念下挫,上海电影跌停;机器人、物理AI概念走低,福莱新材等跌停。个股呈现普跌态势,沪深京三市超4600股飘绿,今日成交1.95万亿。截止收盘沪指跌0.67%,深成指跌1.68%,创业板指跌2.44%。
二、当日热点
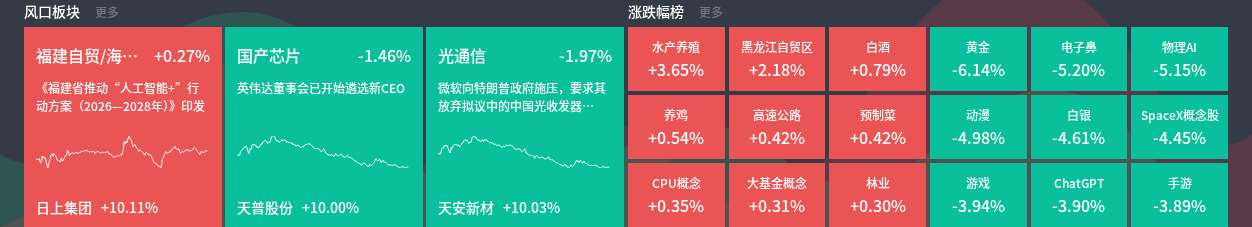
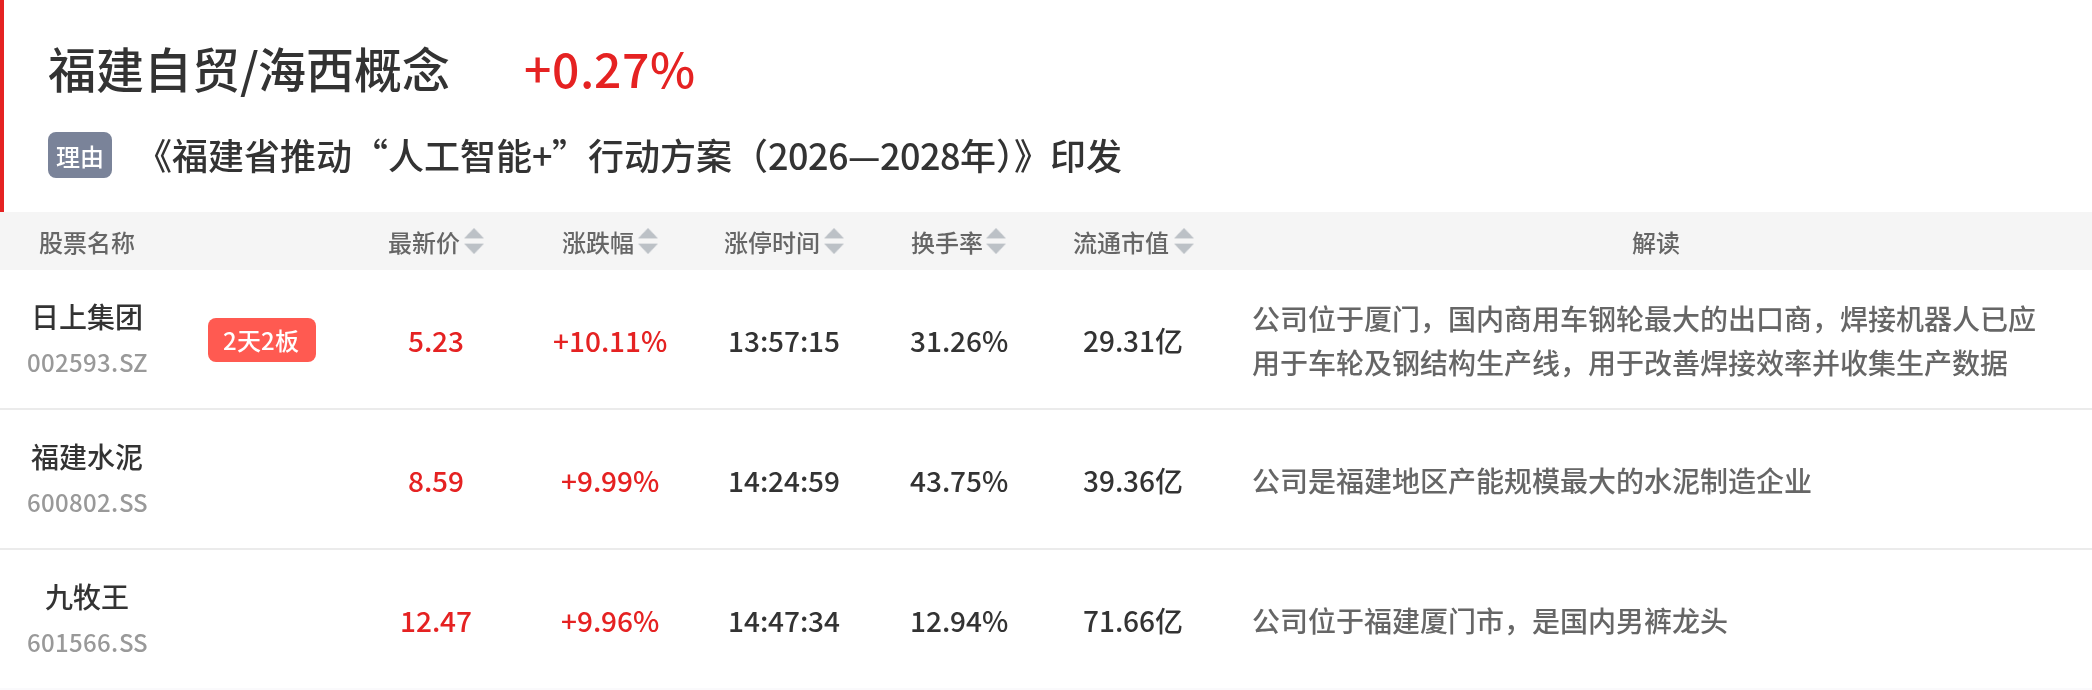
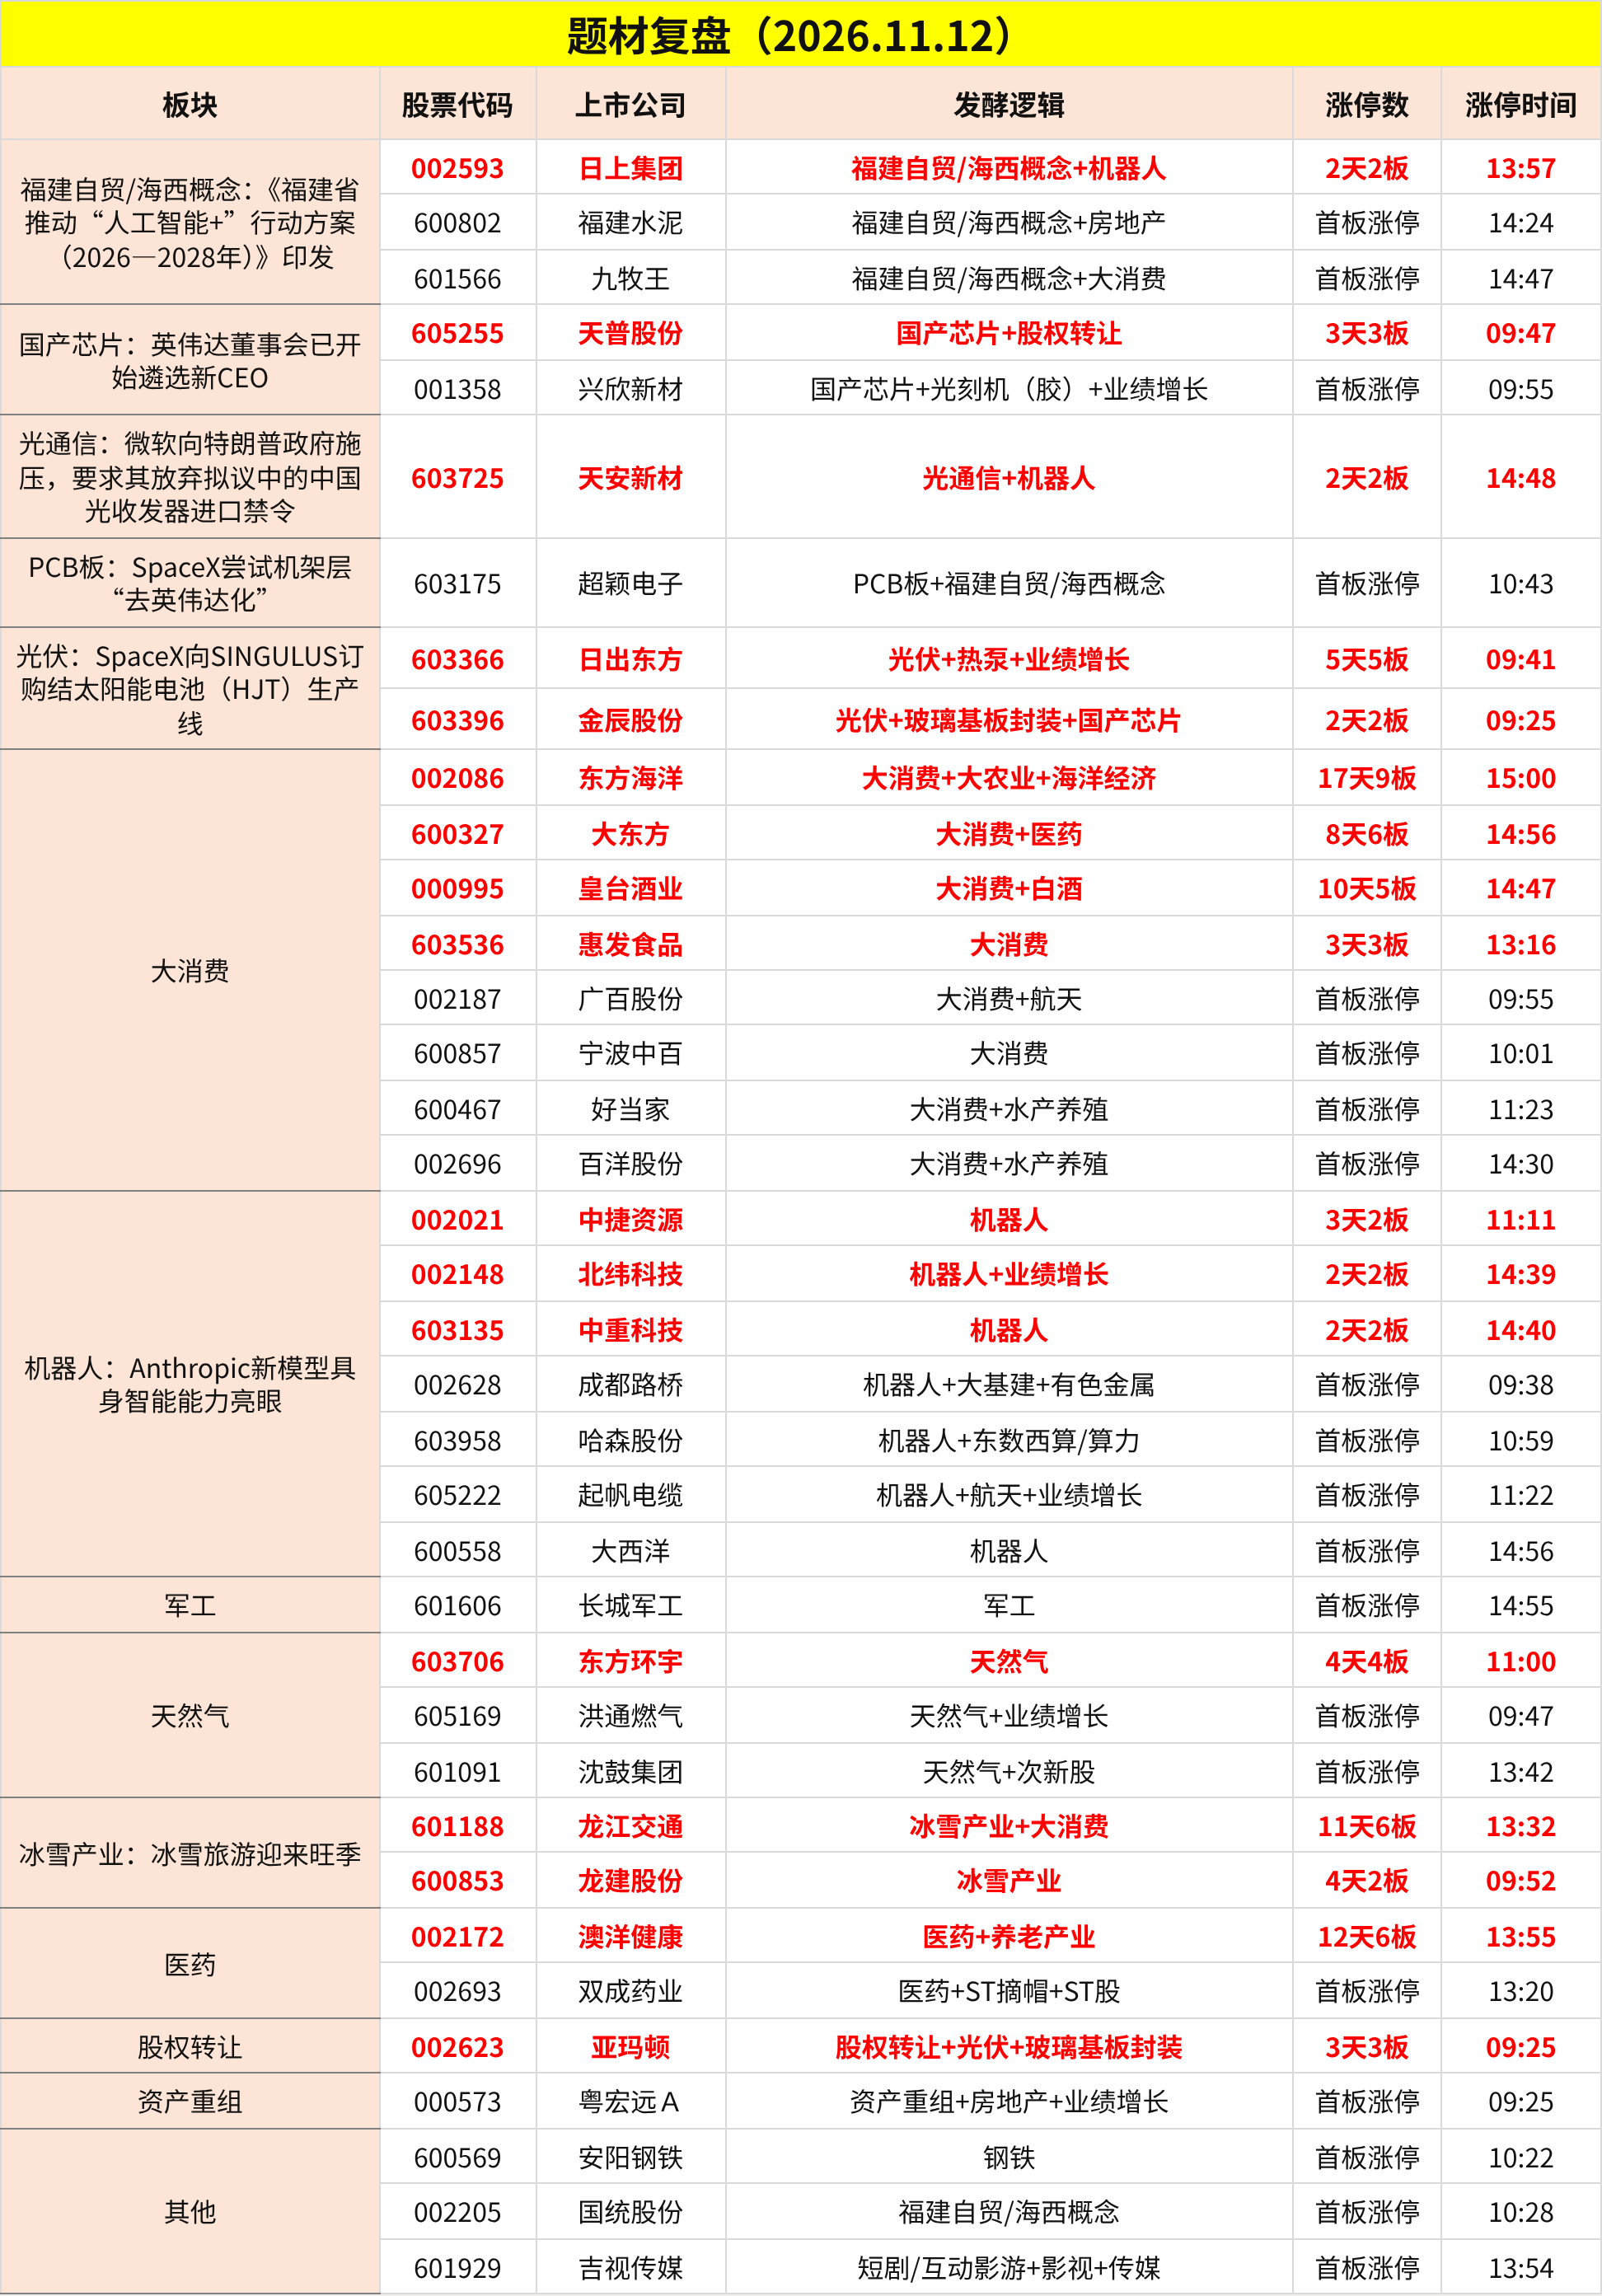
1、福建自贸/海西概念:《福建省推动“人工智能+”行动方案(2026—2028年)》印发
板块今日3股大涨,日上集团2天2板,福建水泥、九牧王等涨停。
消息面上,福建省印发《福建省推动“人工智能+”行动方案(2026—2028年)》,提出促进模型和智能体创新发展,引导重点行业领域面向优势场景开发垂直模型,计划培育60个以上行业垂直模型。
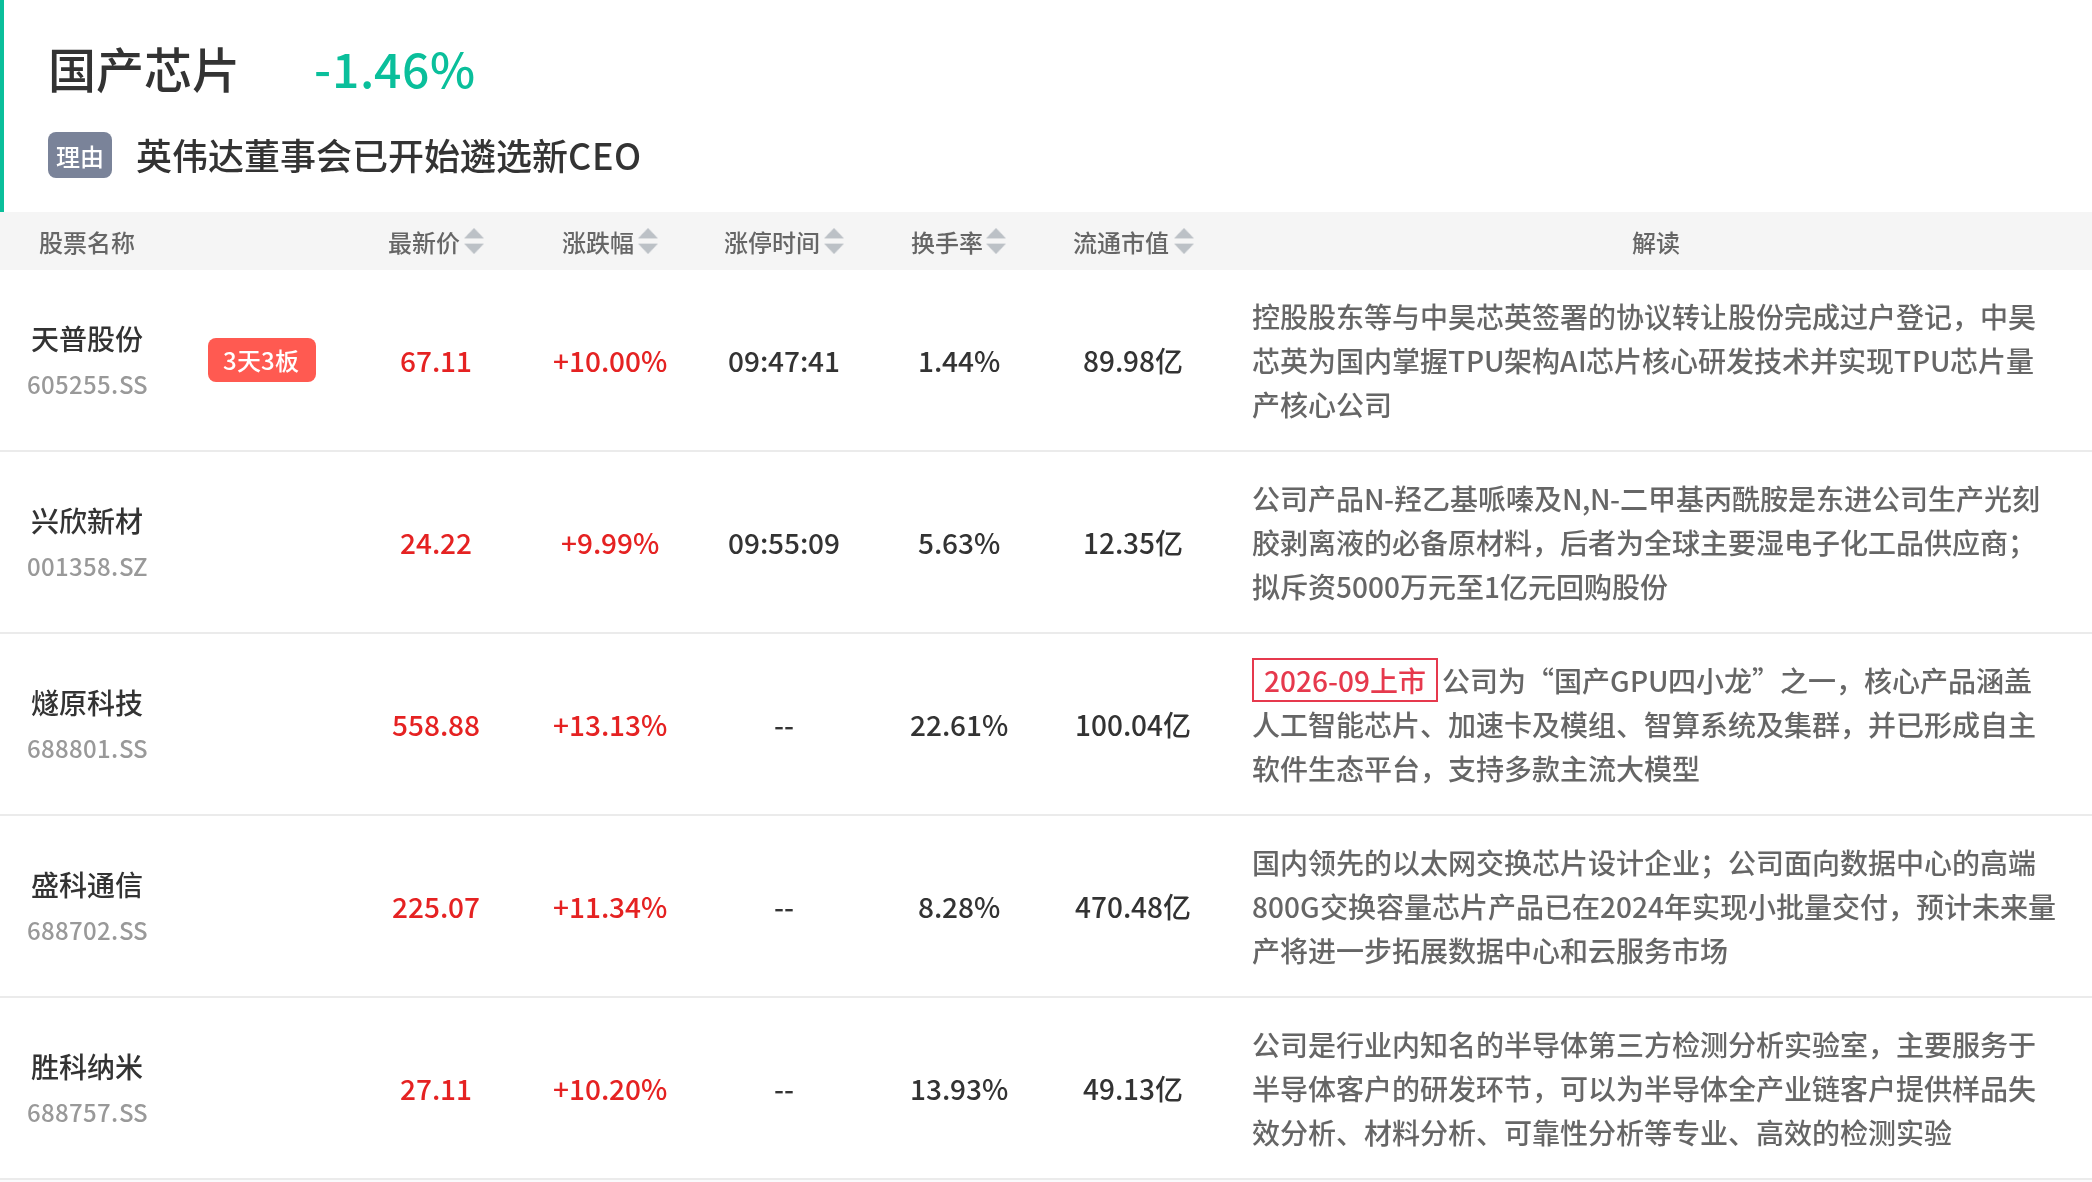
2、国产芯片:英伟达董事会已开始遴选新CEO
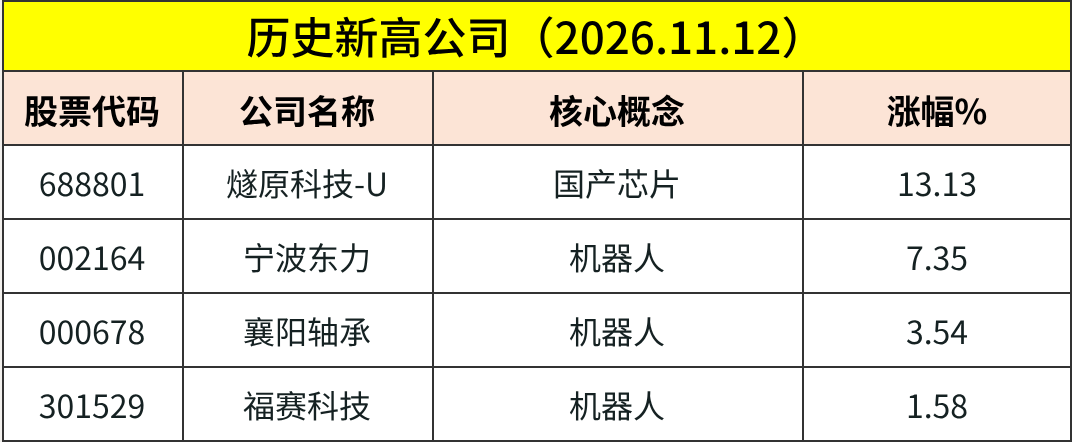
板块今日6股大涨,天普股份3天3板,兴欣新材等涨停,燧原科技涨13.1%,盛科通信涨11.3%,胜科纳米涨10.2%。
消息面上,据媒体报道,英伟达董事会准备最早于当地时间周三召开会议,讨论罢免首席执行官黄仁勋事宜。同时,多位存储行业人士透露,部分头部企业已向渠道商口头告知企业级颗粒涨价意向,提价函虽未正式下发,但渠道价格已率先上行,代理商亦证实了上述涨价信号。
长江证券认为,AI算力需求持续推升高端芯片刚性需求,国产化与技术迭代加速是核心趋势,供应链瓶颈逐步缓解正推动国产芯片从“可用”走向“好用”;中银证券指出,AI产业投资线索沿“模型降价—应用放量—芯片需求—制造扩产”链条自上而下传导,端侧与AIoT场景加速打开,芯片端新品周期临近带动渗透率与单机价值量双升,制造端代工、封测产能吃紧,涨价与扩产共振,设备、零部件、材料订单能见度拉长。
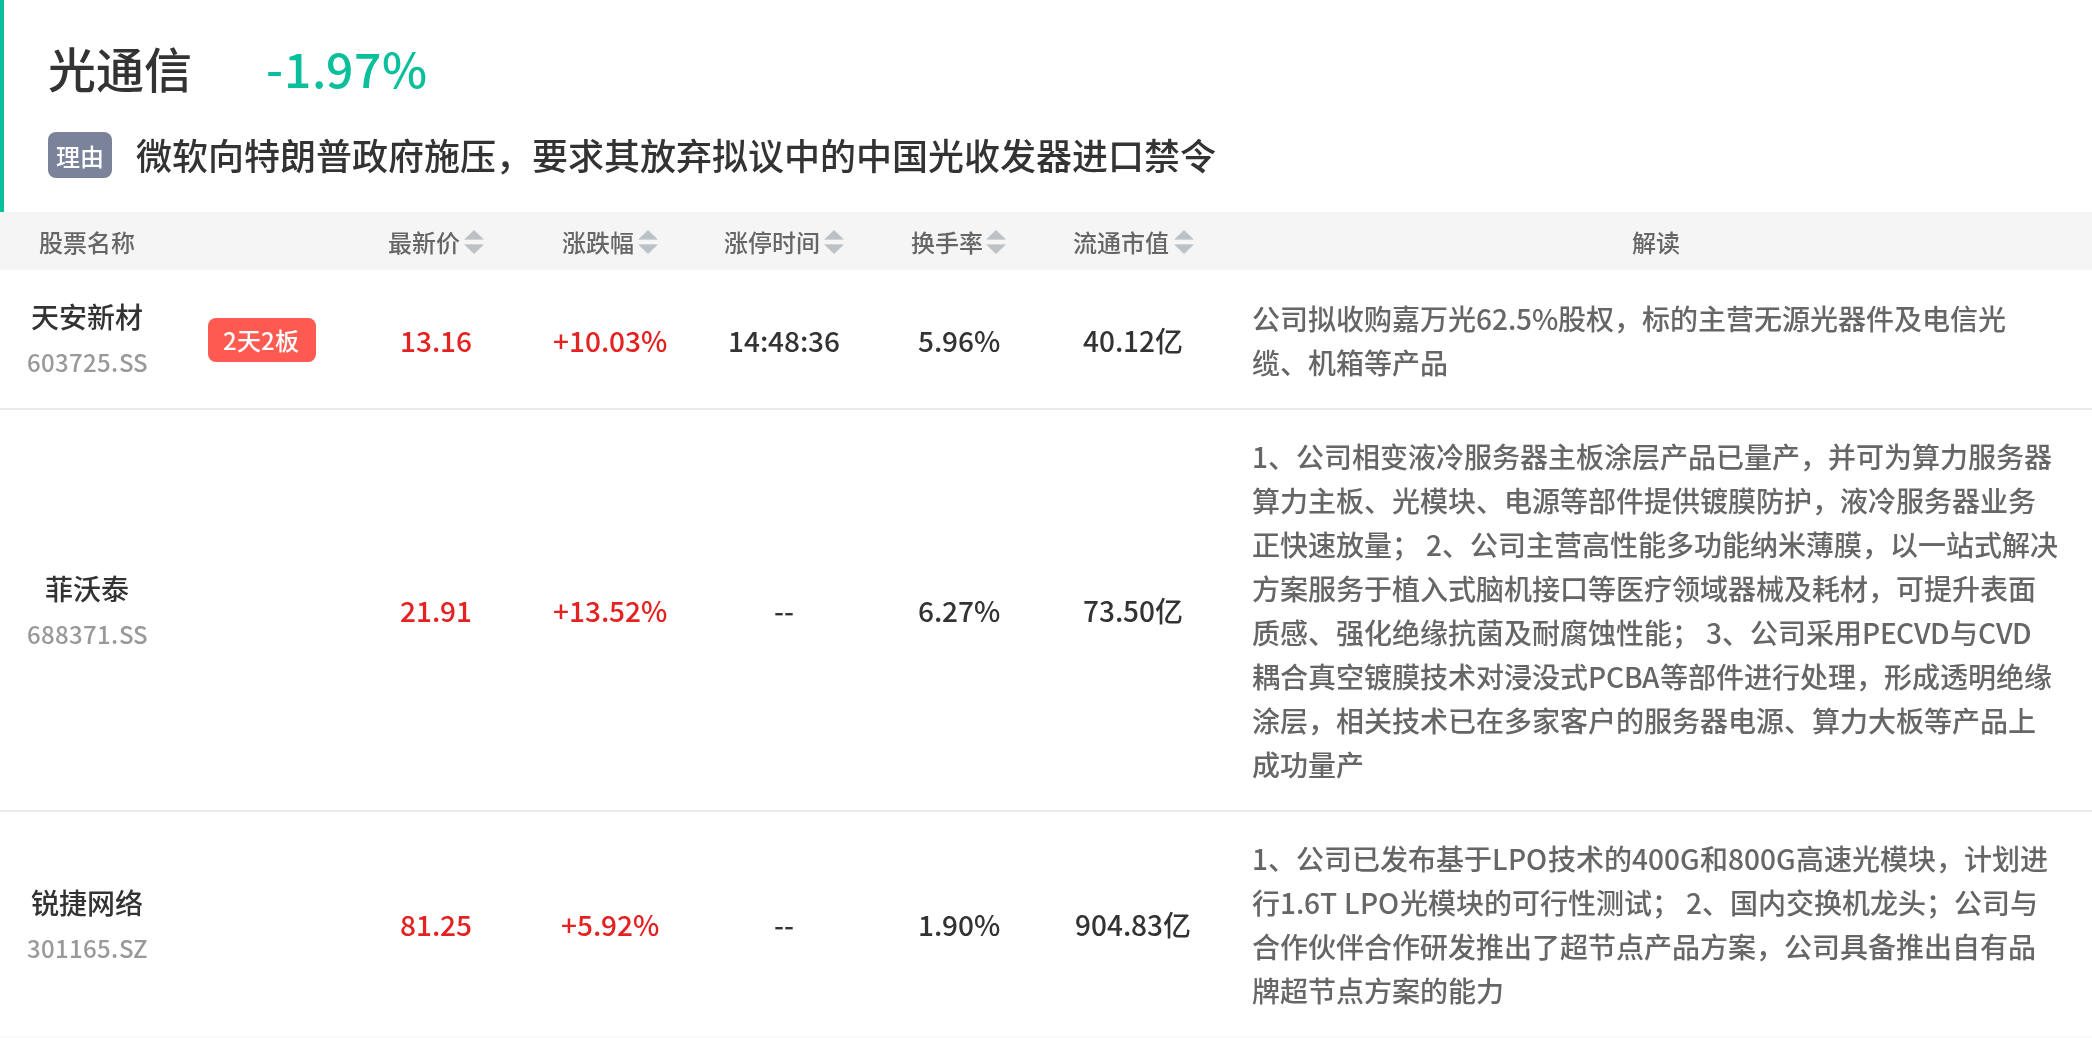
3、光通信:微软向特朗普政府施压,要求其放弃拟议中的中国光收发器进口禁令
板块今日3股大涨,天安新材2天2板,菲沃泰涨13.5%。
消息面上,三位知情人士透露,微软正持续向特朗普政府施压,要求放弃禁止从中国进口一种AI数据中心关键部件的计划。剑桥科技表示,拟在2027年底前将高速光模块年产能在此前基础上再扩充至少1000万支。
申万宏源研究、银河证券指出,800G光模块已规模化量产,1.6T处于头部云厂商测试验证关键期,CPO/NPO成为突破带宽瓶颈的关键路径;金元证券表示,光通信是AI算力网络解决带宽瓶颈与功耗墙的关键物理层设备,上半年板块营收与归母净利润同步高增,综合毛利率升至近五年高位;银河证券、申万宏源研究认为,海外云厂商2026年资本开支指引持续上修,磷化铟激光器、光棒等环节供给约束较强,头部厂商议价权提升。
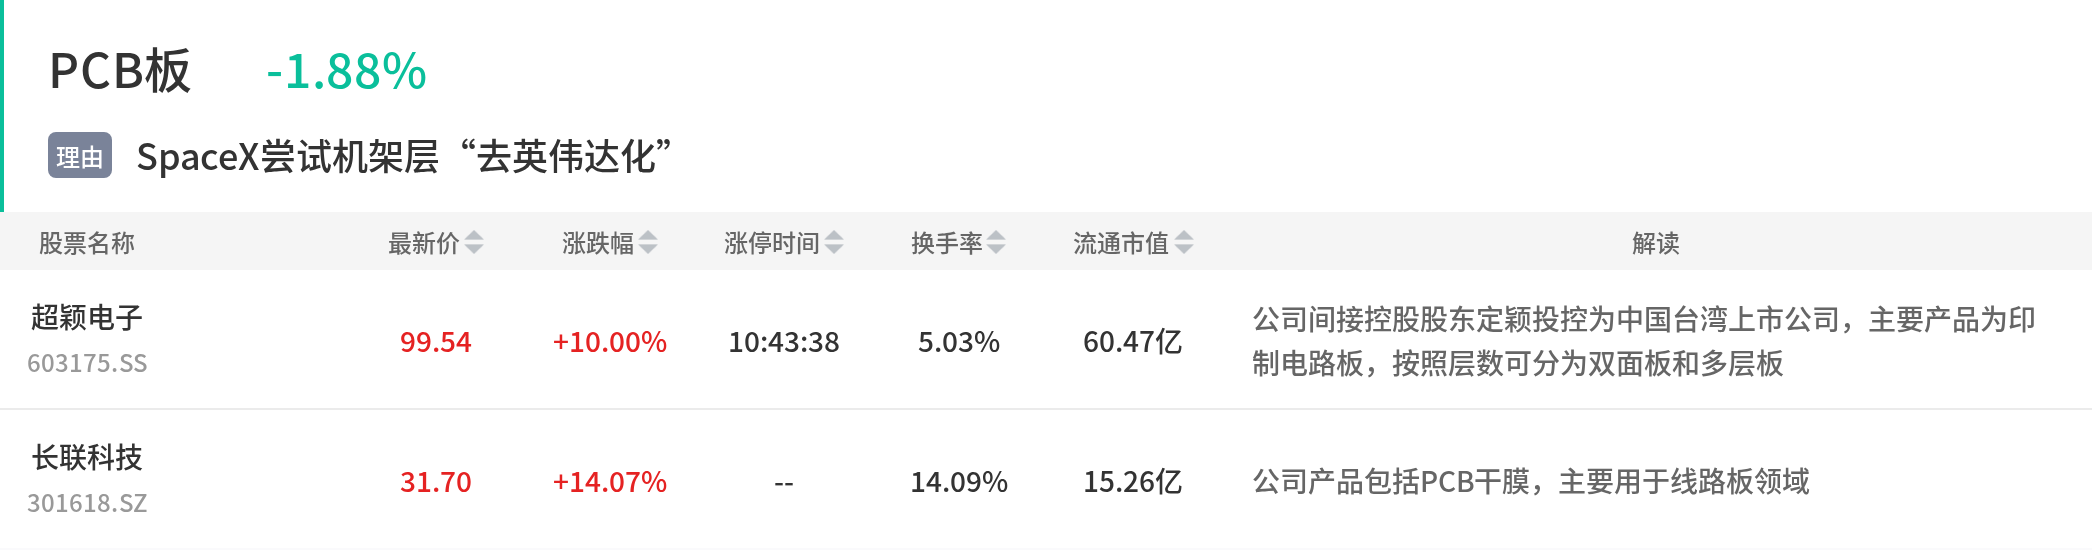
4、PCB板:SpaceX尝试机架层“去英伟达化”
板块今日2股大涨,超颖电子等涨停,长联科技涨14.1%。
消息面上,半导体研究机构SemiAnalysis在X上披露,SpaceX正保留英伟达芯片、自行重做芯片周边机架,项目内部代号Kessel。SpaceX计划直接向英伟达采购芯片封装、其余部件自行采购,从而跳过英伟达的L6计算板,PCB、连接器、供电、散热等环节由此从英伟达指定转为SpaceX自选。
国金证券认为,AI服务器、交换机及高速互联需求持续增长,推动高多层板、高阶HDI及低损耗材料需求放量,单机柜PCB用量与价值量提升,头部厂商高端产能保持较高利用率;东吴证券表示,PCB企业后续扩产规划有望持续超预期,设备端最为受益,2028年AI PCB市场空间有望持续超预期,光模块、NPO、交换机等场景同样需要配套高端PCB。
除上述热点外,还有光伏、大消费、机器人、军工、天然气、冰雪产业等概念盘中活跃。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号