一、行情
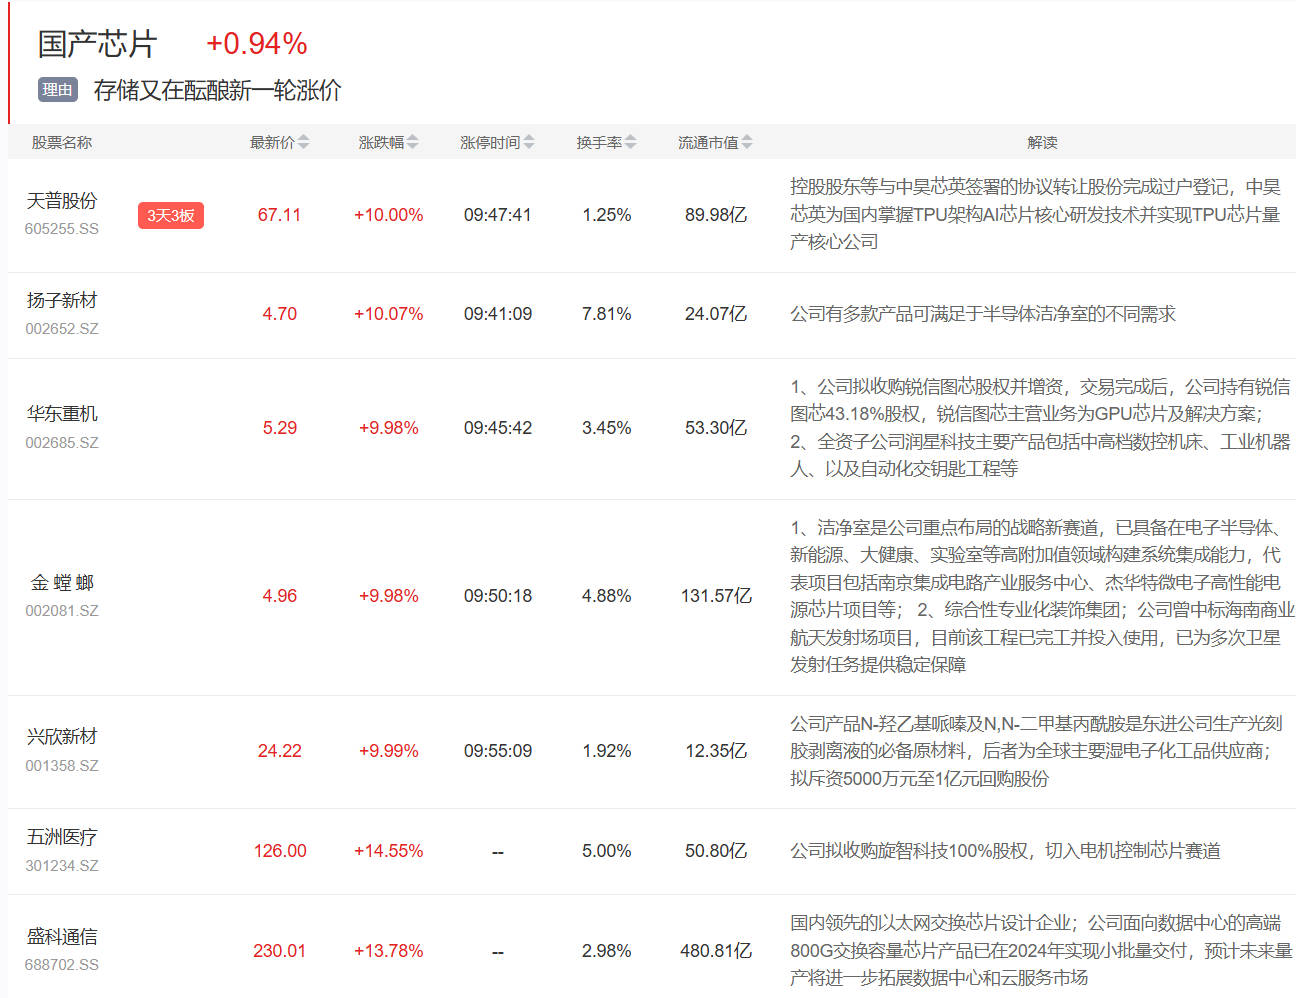
国产芯片板块今日大涨,其中天普股份3板,扬子新材、华东重机涨停,寒武纪、沐曦股份、摩尔线程、海光信息等集体大涨。
二、事件:CoreWeave三季度营收增168%并称2027年算力售罄,Anthropic上调IPO估值目标
1)当地时间11月11日,CoreWeave公布2026年三季度财报,营收同比增长168%至36.6亿美元,高于市场预期的35.5亿美元;财报电话会上管理层表示,每签订一份新合同利润率就会进一步扩大,到2027年的算力基本已经售罄,2028年尚未全部推向市场的产能也已找到买家;当日公司股价涨超21%。
2)11月12日,Anthropic的承销商正考虑将此次IPO的估值目标上调至最低1.5万亿美元;公司向SEC提交的文件显示,过去一个月内向微软和谷歌新增约114亿美元云计算采购承诺,对两个平台的承诺支出分别升至492亿和1216亿美元。
三、机构解读
1)本次驱动的核心增量,是头部算力买方把矛盾从“订单能不能拿到”推到“产能什么时候交付”,约束落在交付节奏而非需求本身。Anthropic在S-1中表述公司“持续处于算力受限的环境,客户需求超过可用算力”,收入增长的上限由算力交付节奏决定;其采购与租赁承诺总规模约8954亿美元,而收入端剩余履约义务仅138亿美元、覆盖约5.1个月年化收入,成本义务跨越最长20年。采购模式同期由租算力转向租设备,博通五年期设备租赁约1612亿美元,芯片单独采购或租赁,机房由第三方代建代运营(浙商证券)。
2)算力芯片是算力供给的重要组成部分,需求形态已由项目性采购转向常态化投入。截至2026年3月,我国日均词元调用量突破140万亿,较2025年末增长超过40%,应用使用频次持续提升,推动推理算力需求转向持续性投入;头部云厂资本开支持续加码,对应AIDC建设与AI芯片采购的加速投入(华福证券)。
3)资本开支向芯片采购的传导,已由订单、上架率与出货量三个环节验证。2026年上半年腾讯资本开支847.20亿元、同比增长81.87%,阿里巴巴945.65亿元、增长49.42%,字节跳动全年资本支出4000亿至5000亿元、同比增长约136%;世纪互联第二季度获得头部云服务商345MW批发订单、年内累计新增862MW,截至6月底批发客户使用容量744MW、同比增长45.5%,万国数据已签约及预签约面积增长18.2%、上架率由77.5%升至79.2%;出货端,2025年中国AI加速卡出货约400万张,国产厂商合计约165万张、占比约41%,2026年上半年五家国产厂商份额合计47%,IDC预计2026年中国AI加速器整体出货量同比增长19%(华福证券)。
4)产业链方面,上游是存储、逻辑晶圆制造与半导体设备环节。国产NAND已实现300层突破,DRAM通过自研4F技术实现DDR5和DDR6的扩产突破;逻辑端成熟制程全流程打通,N+2、N+3工艺节点良率快速提升,国产逻辑晶圆厂为国产算力芯片的出货需求提供产能保障;设备端刻蚀、薄膜沉积、CMP、清洗已较为成熟,数字测试机、量检测、涂胶显影近两年实现重大突破(东方证券)。代际切换同时带来供给挤压,存储涨价与HBM缺货对AI算力云侧需求形成不同程度的压制,Fab端良率与产能已有大幅改善,半导体设备及零部件呈现缺货涨价趋势;
中游是AI芯片设计与加速卡环节,国产厂商出货规模扩大、系统级集群部署能力持续提升,AIDC供给随之进一步完善;需求侧的扩散同时体现在模型厂商的客户结构上,Anthropic年化支出10万美元以上的客户由上年同期的950家增至11900家,财富500强中超过50%、全球2000强中超过30%已进入该客群,净收入留存率约900%,存量增购与交叉销售共同抬升单客规模;
下游是云厂商与AIDC运营方。云市场渠道占Anthropic收入比重已接近一半,前三季度为44%,渠道费率、算力采购价格与云市场份额三者无法分别谈判(华福证券、国海证券、浙商证券)。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号