一、行情回顾
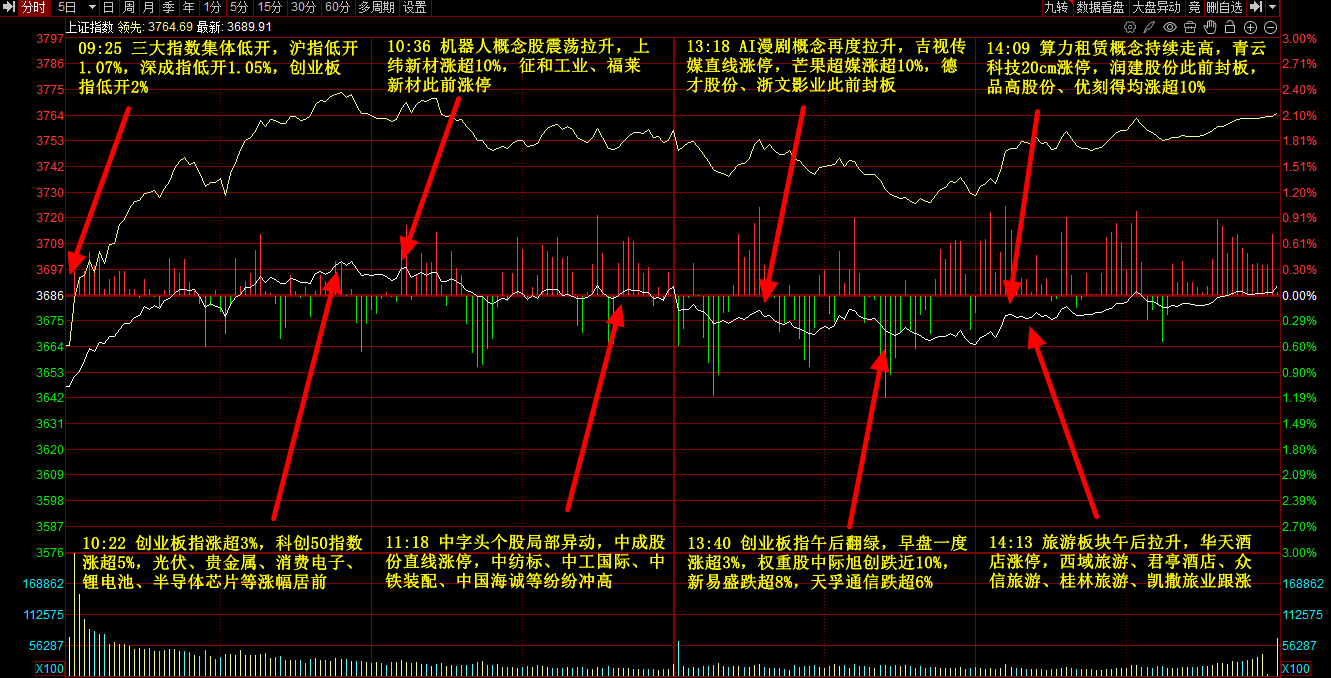
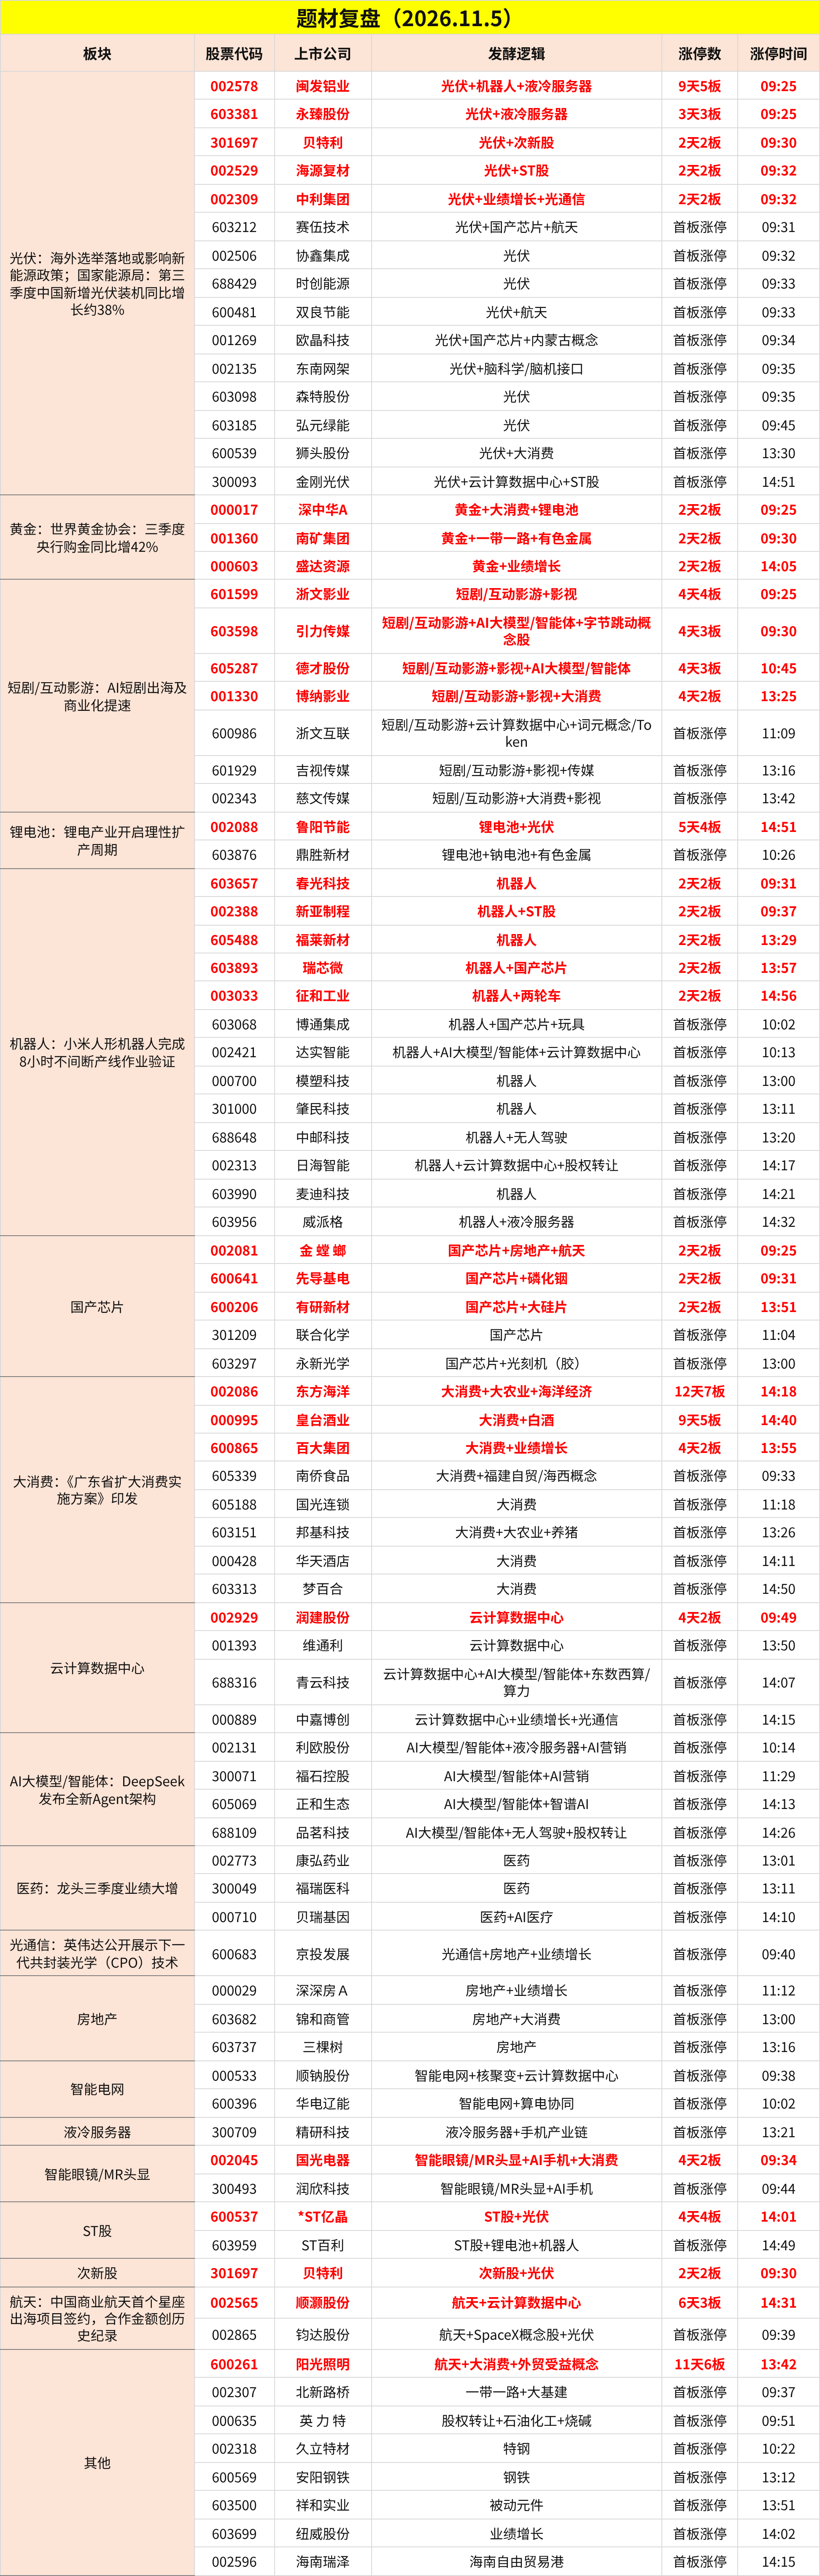
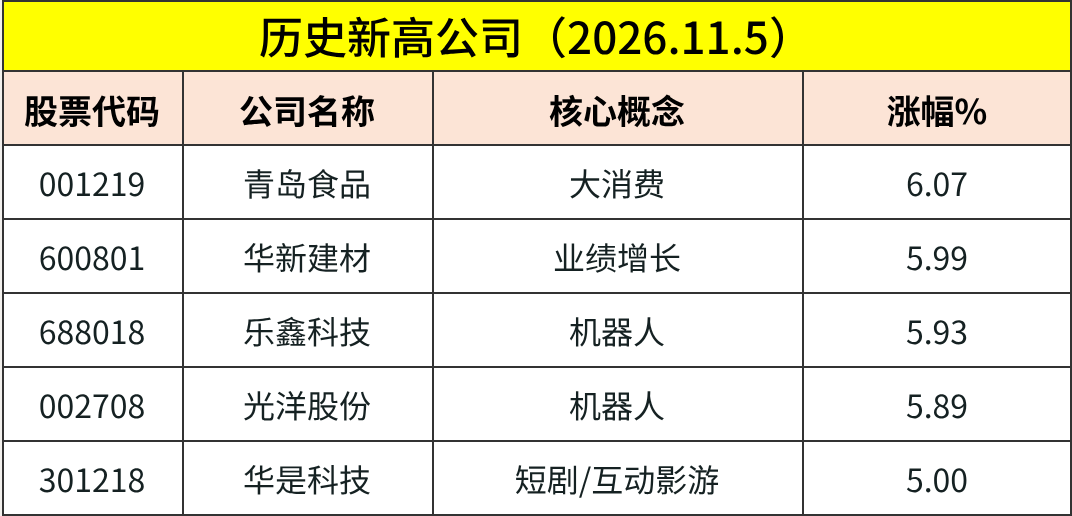
市场全天冲高回落,三大指数延续反弹。光伏板块集体走强,永臻股份3连板,钧达股份、欧晶科技、赛伍技术等多股涨停。黄金股延续涨势,四川黄金、南矿集团、深中华A、盛达资源均2连板。AI漫剧概念反复活跃,吉视传媒、慈文传媒、德才股份、博纳影业等涨停。下跌方面,油气、银行等高股息板块下挫,中国石油跌超8%。个股呈现普涨态势,沪深京三市超4800股飘红,今日成交2.14万亿。截止收盘沪指涨0.1%,深成指涨1.19%,创业板指涨0.87%。
二、当日热点
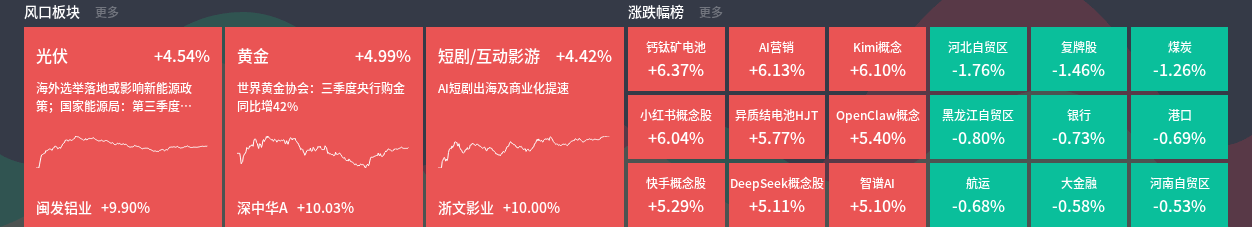
1、光伏:海外选举落地或影响新能源政策
板块今日25股大涨,闽发铝业9天5板,永臻股份3天3板,贝特利2天2板,赛伍技术、协鑫集成、时创能源、双良节能、欧晶科技、东南网架、森特股份、弘元绿能等涨停,迈为股份涨16.2%,奥特维涨14.3%,聚石化学涨14.0%。
消息面上,美国民主党人在中期选举中获胜,有望延续《通胀削减法案》中的绿色能源补贴与政策支持;国家发展改革委等5部门印发《实施全面节约战略行动方案》,提出完善风电、光伏设备退役报废管理规定;国家能源局数据显示,2026年第三季度国内新增光伏装机约38.76GW,同比增长约38%。
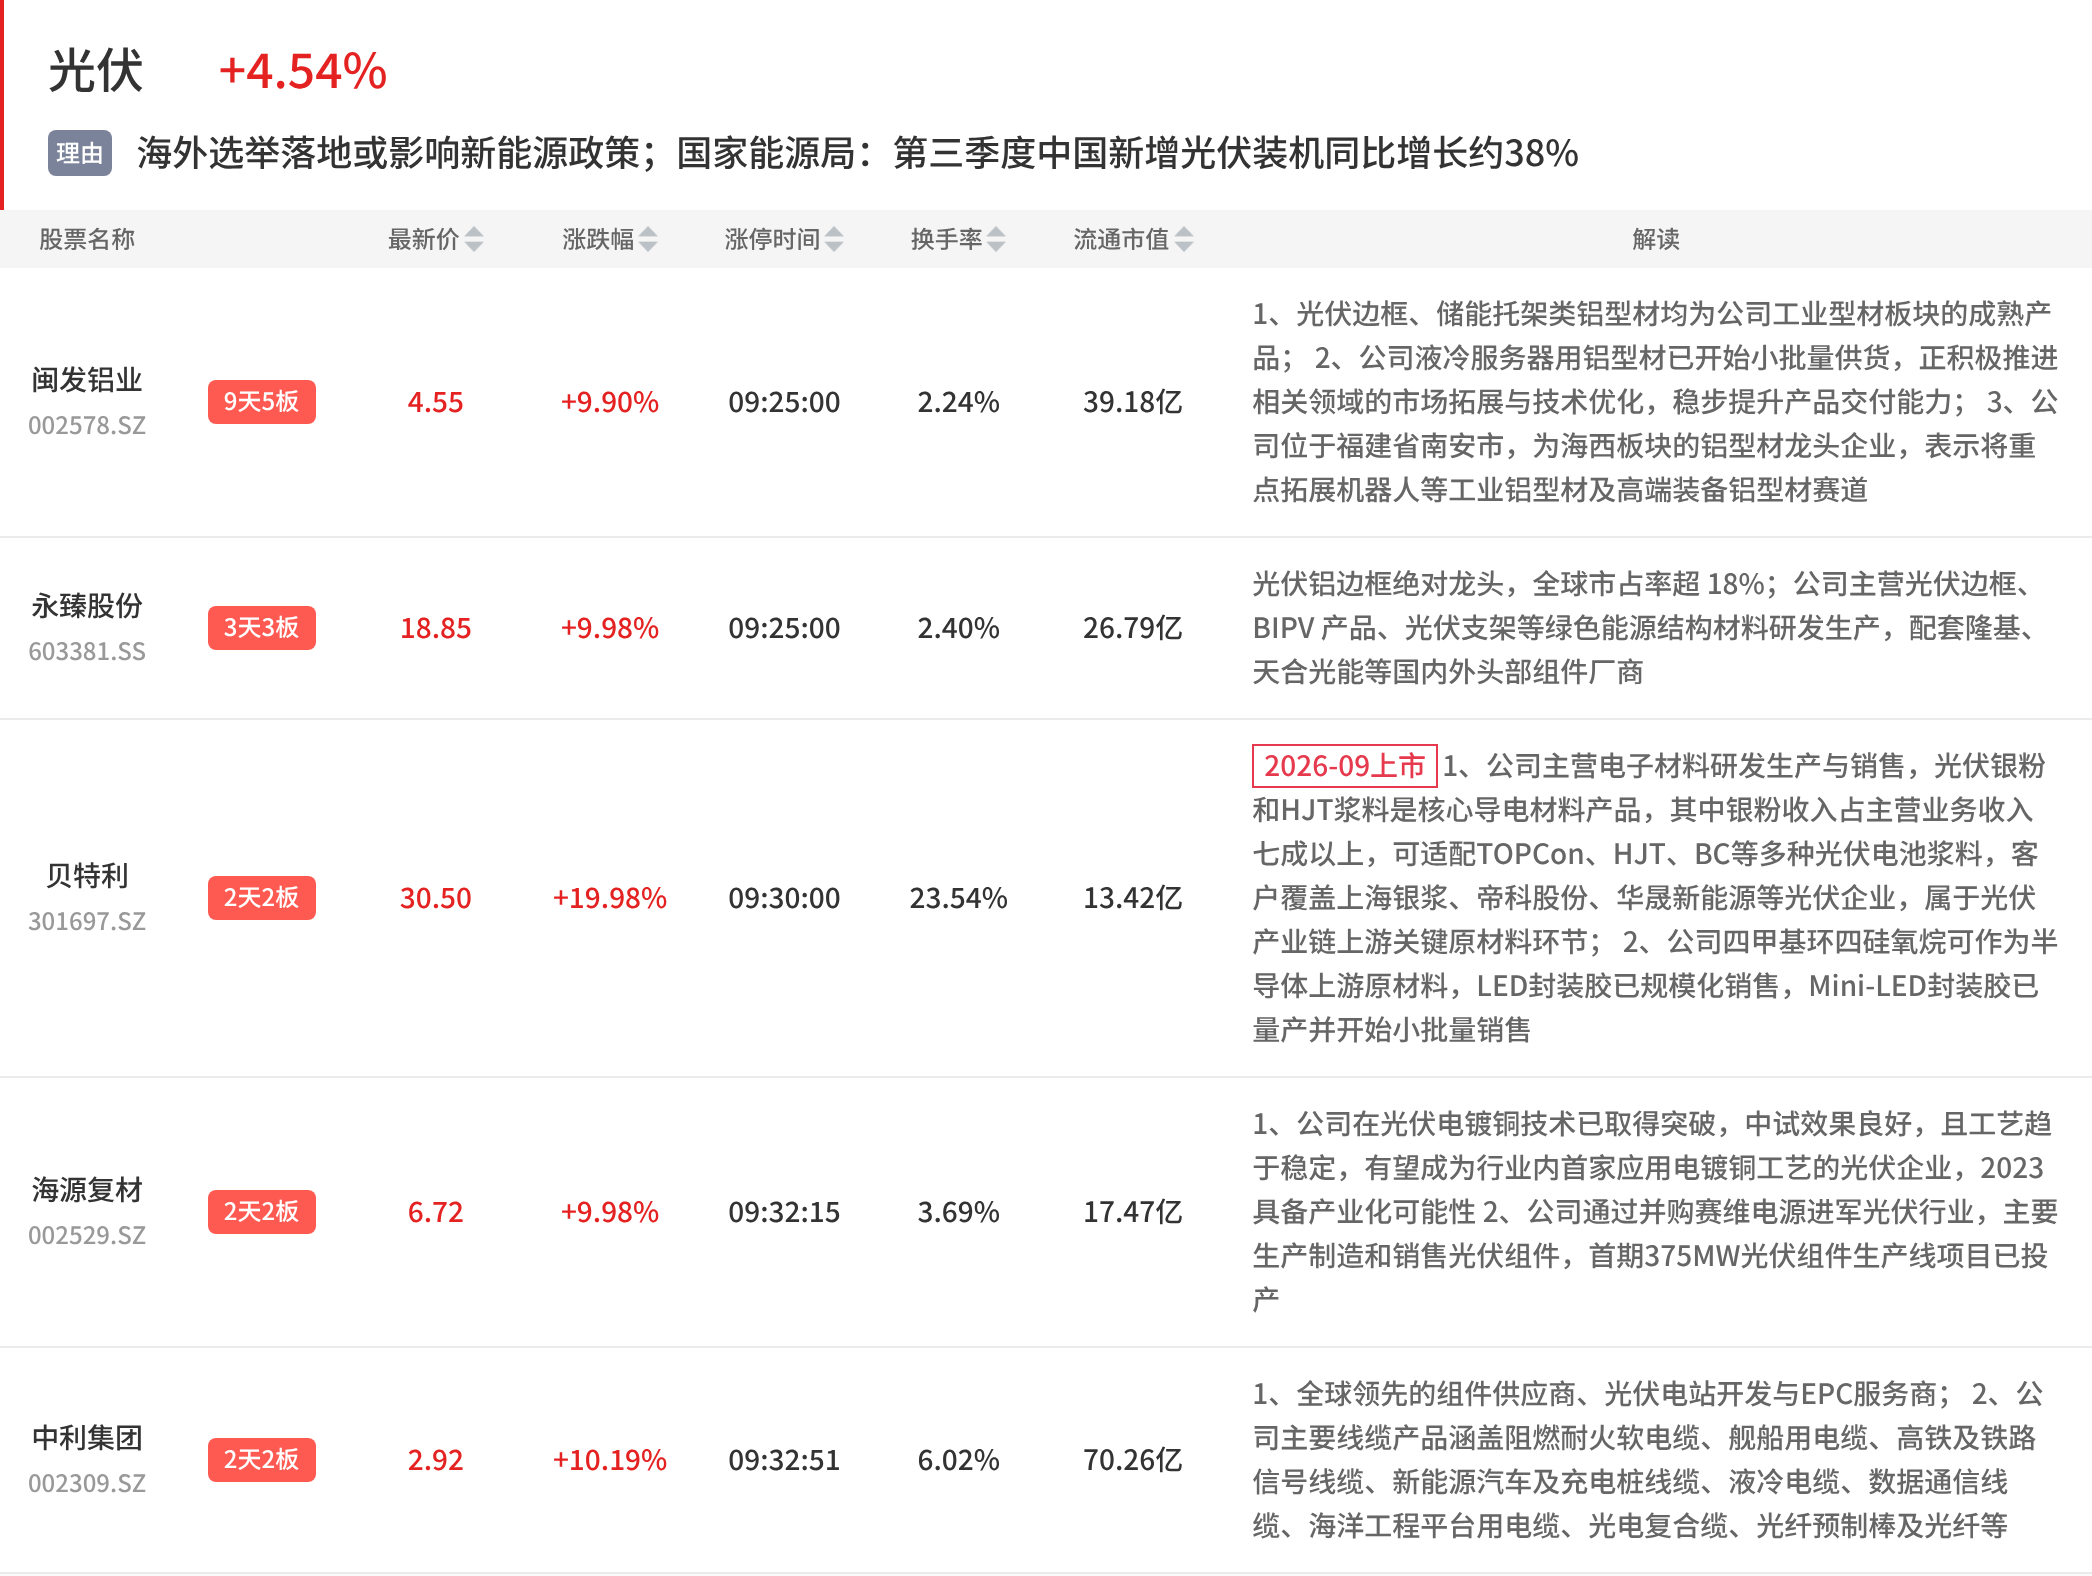
华泰证券指出,2026年光伏设备行业技术路线正加速切换,BC技术持续导入地面电站场景,渗透率有望不断提升;CPIA预测XBC电池渗透率将由2025年的6.7%升至2035年的35%左右,2026年5月BC组件已占全国招标量的28.3%,全球BC电池激光加工设备市场2025至2030年复合增长率有望达约67%。
2、黄金:世界黄金协会:三季度央行购金同比增42%
板块今日4股大涨,深中华A2天2板,南矿集团2天2板,盛达资源2天2板。
消息面上,世界黄金协会11月3日发布的《黄金需求趋势报告》显示,三季度各央行及其他官方机构黄金储备净增321吨,同比增长42%,创2024年四季度以来单季新高;全球实物黄金ETF持仓季内增加211吨,升至创纪录的4256吨,其中中国央行三季度增持63吨,连续八个季度净增持。
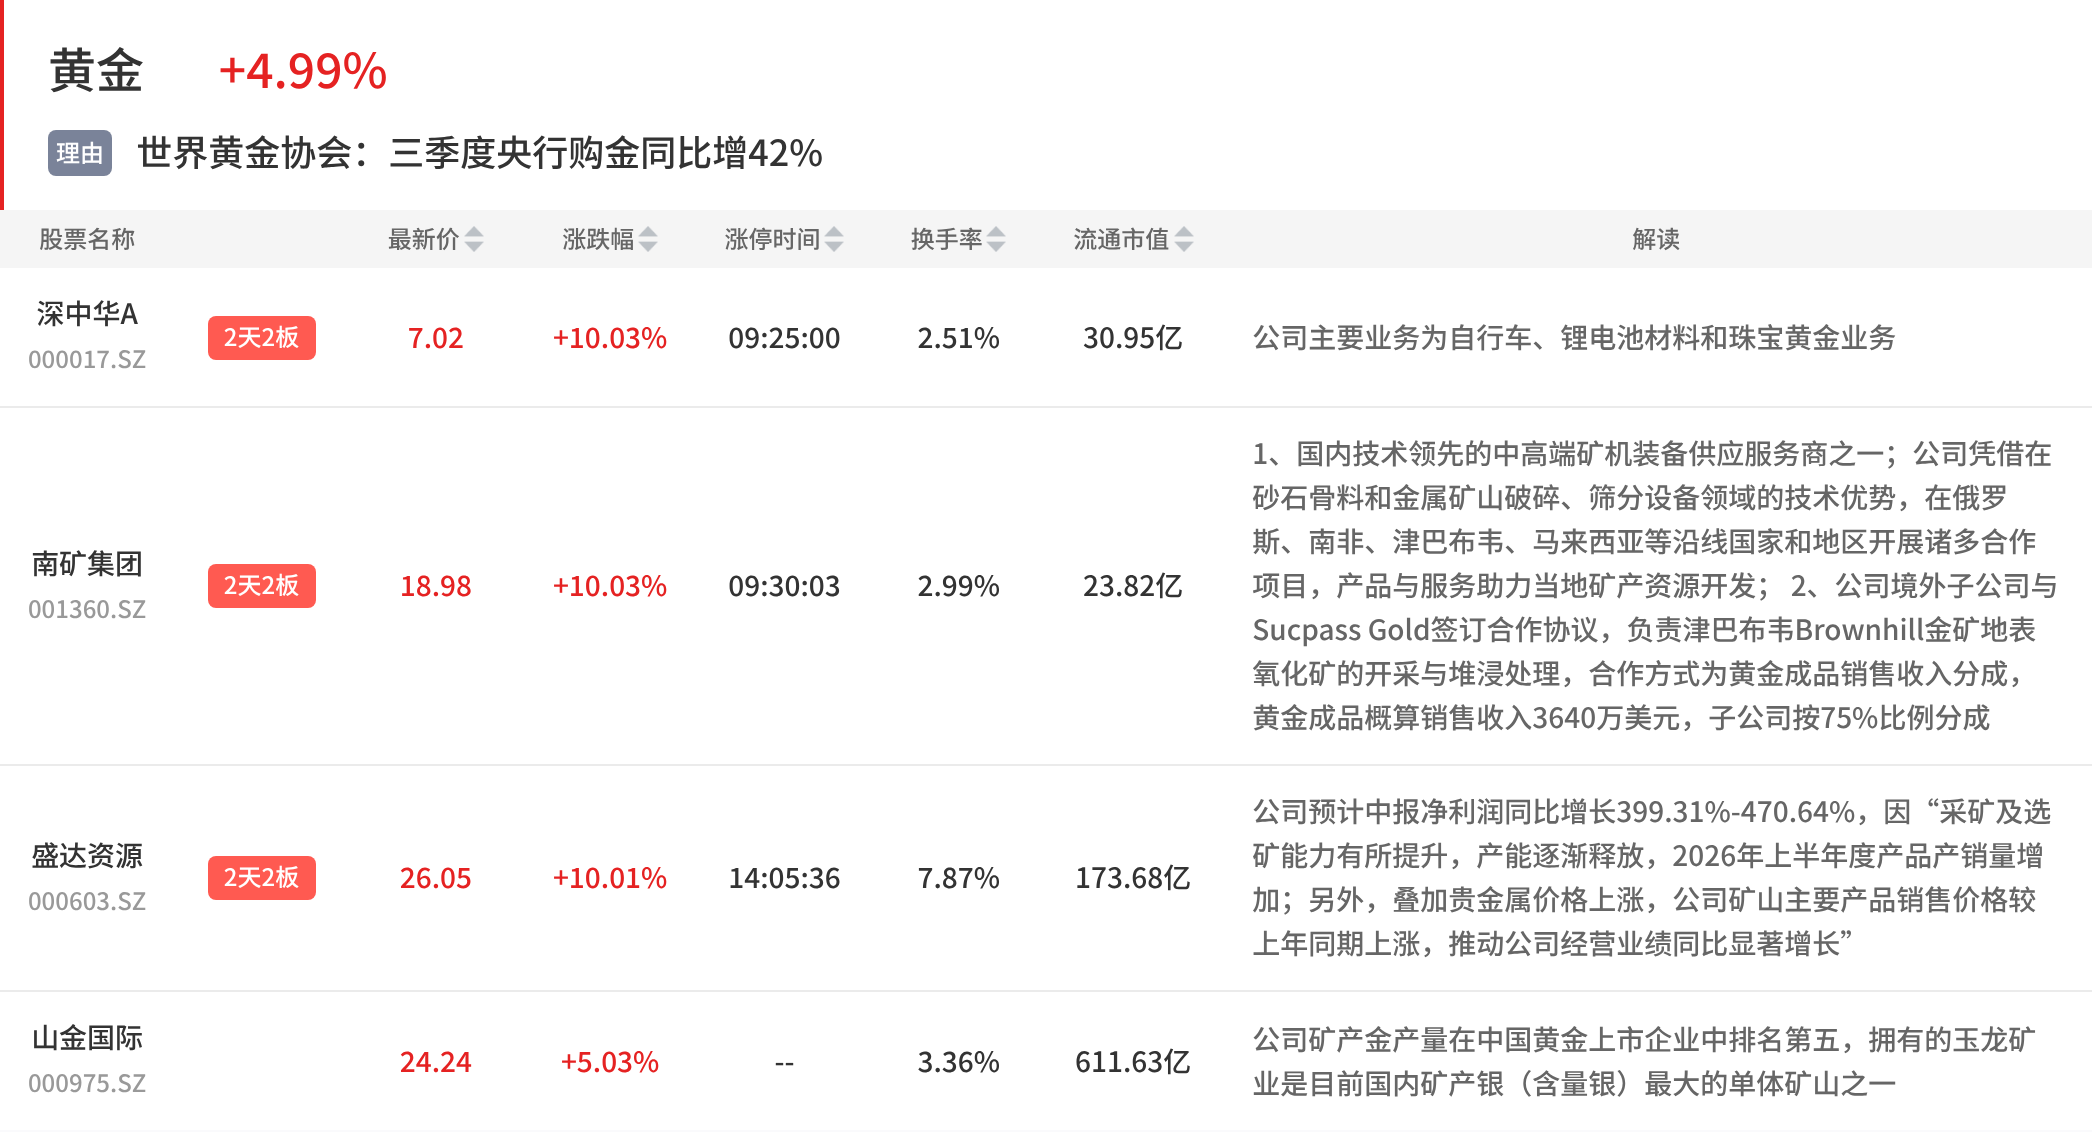
中信证券认为,9月以来超预期的ETF与央行买盘对期货端流动性卖盘形成较充分对冲,金价未来有望较6月底底部出现抬升,金价企稳将成为黄金板块反弹的重要信号;申万宏源表示,权益市场大跌的外溢效应或是10月下旬以来黄金走弱的重要驱动,随着美股三季报、财政再融资会议陆续落地,前期压制因素或边际缓和,中期仍待加息加速等风险出清。
3、短剧/互动影游:AI短剧出海及商业化提速
板块今日9股大涨,浙文影业4天4板,引力传媒4天3板,德才股份4天3板,浙文互联、吉视传媒、慈文传媒等涨停,易点天下涨12.3%。
消息面上,AI短剧出海及商业化提速,阅文上半年短剧及AI漫剧收入超4.3亿元,微盟接入支付宝AI开放平台并推出AI剧工业化工具;央视财经报道,国内已有约10家中国企业建立海外短剧平台,十余个出海短剧App上线AI漫剧专属频道,海外AI漫剧活跃用户已超1.5亿,海外短剧付费应用前十中中国厂商占据九席。
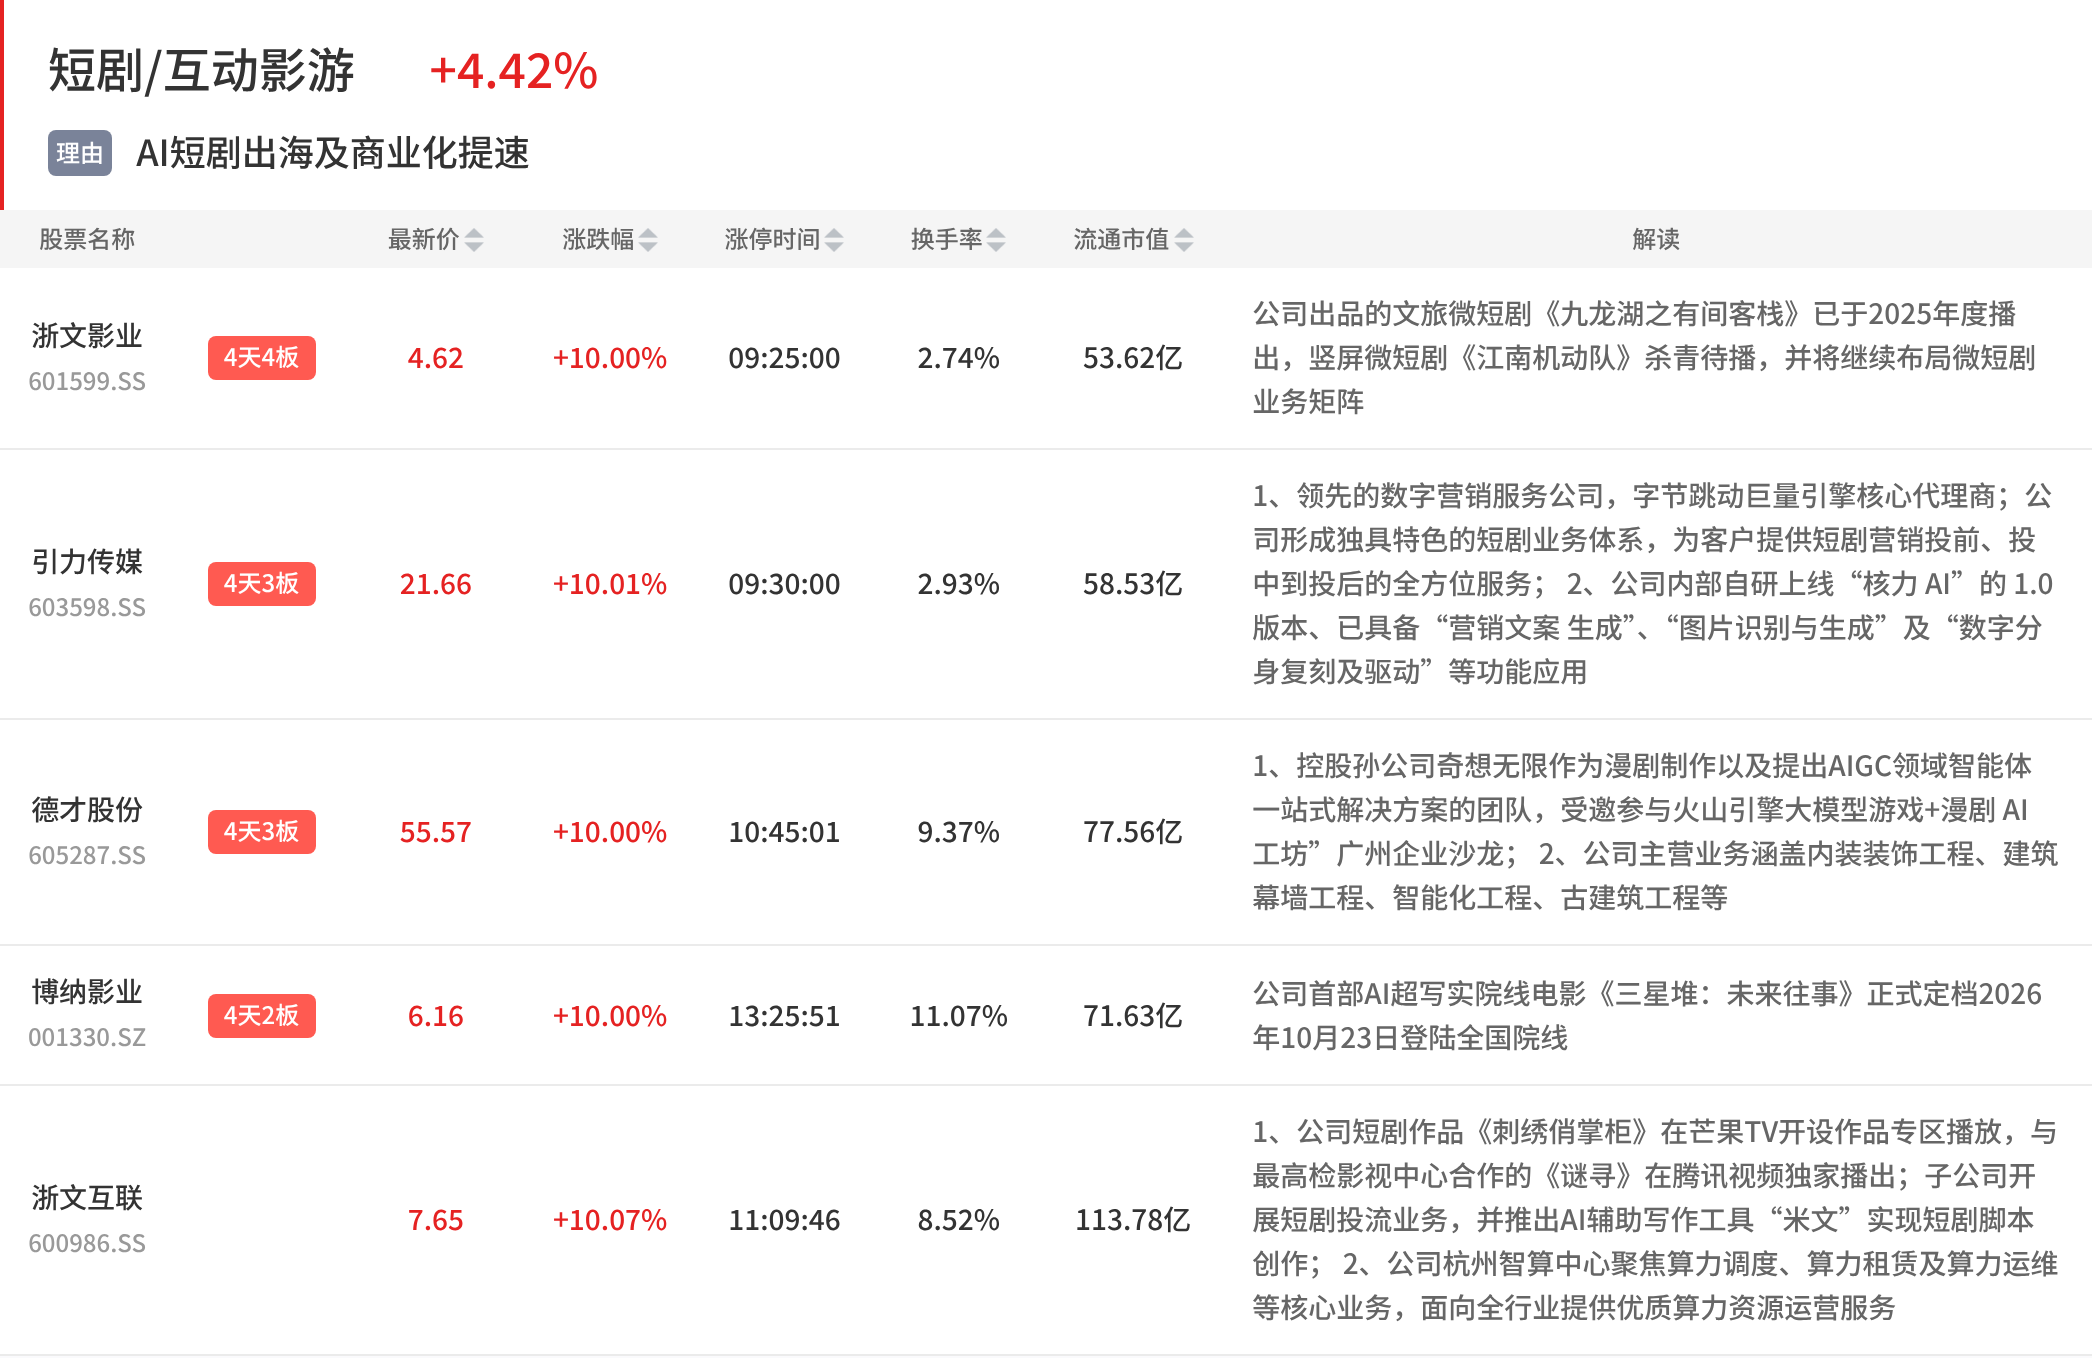
长江证券认为,AI在影视领域的商业化落地正在提速,剧本生成、智能剪辑、虚拟制作及IP跨媒介开发等环节有望实现实质性降本增效,推动优质内容价值重估。
4、锂电池:锂电产业开启理性扩产周期
板块今日11股大涨,鲁阳节能5天4板,鼎胜新材等涨停,鹏辉能源涨12.0%,华盛锂电涨11.4%,海博思创涨11.2%。
消息面上,据中证报报道,记者近日走访宁德时代、欣旺达、杉杉股份等多家锂电产业链上下游企业了解到,伴随严苛品质管控标准向上游传导,行业结构性分化凸显:低端同质化产能持续出清,具备技术实力、一体化配套与订单支撑的优质产能供不应求,全产业链进入以质量、订单、长期实证为约束的理性扩产阶段。
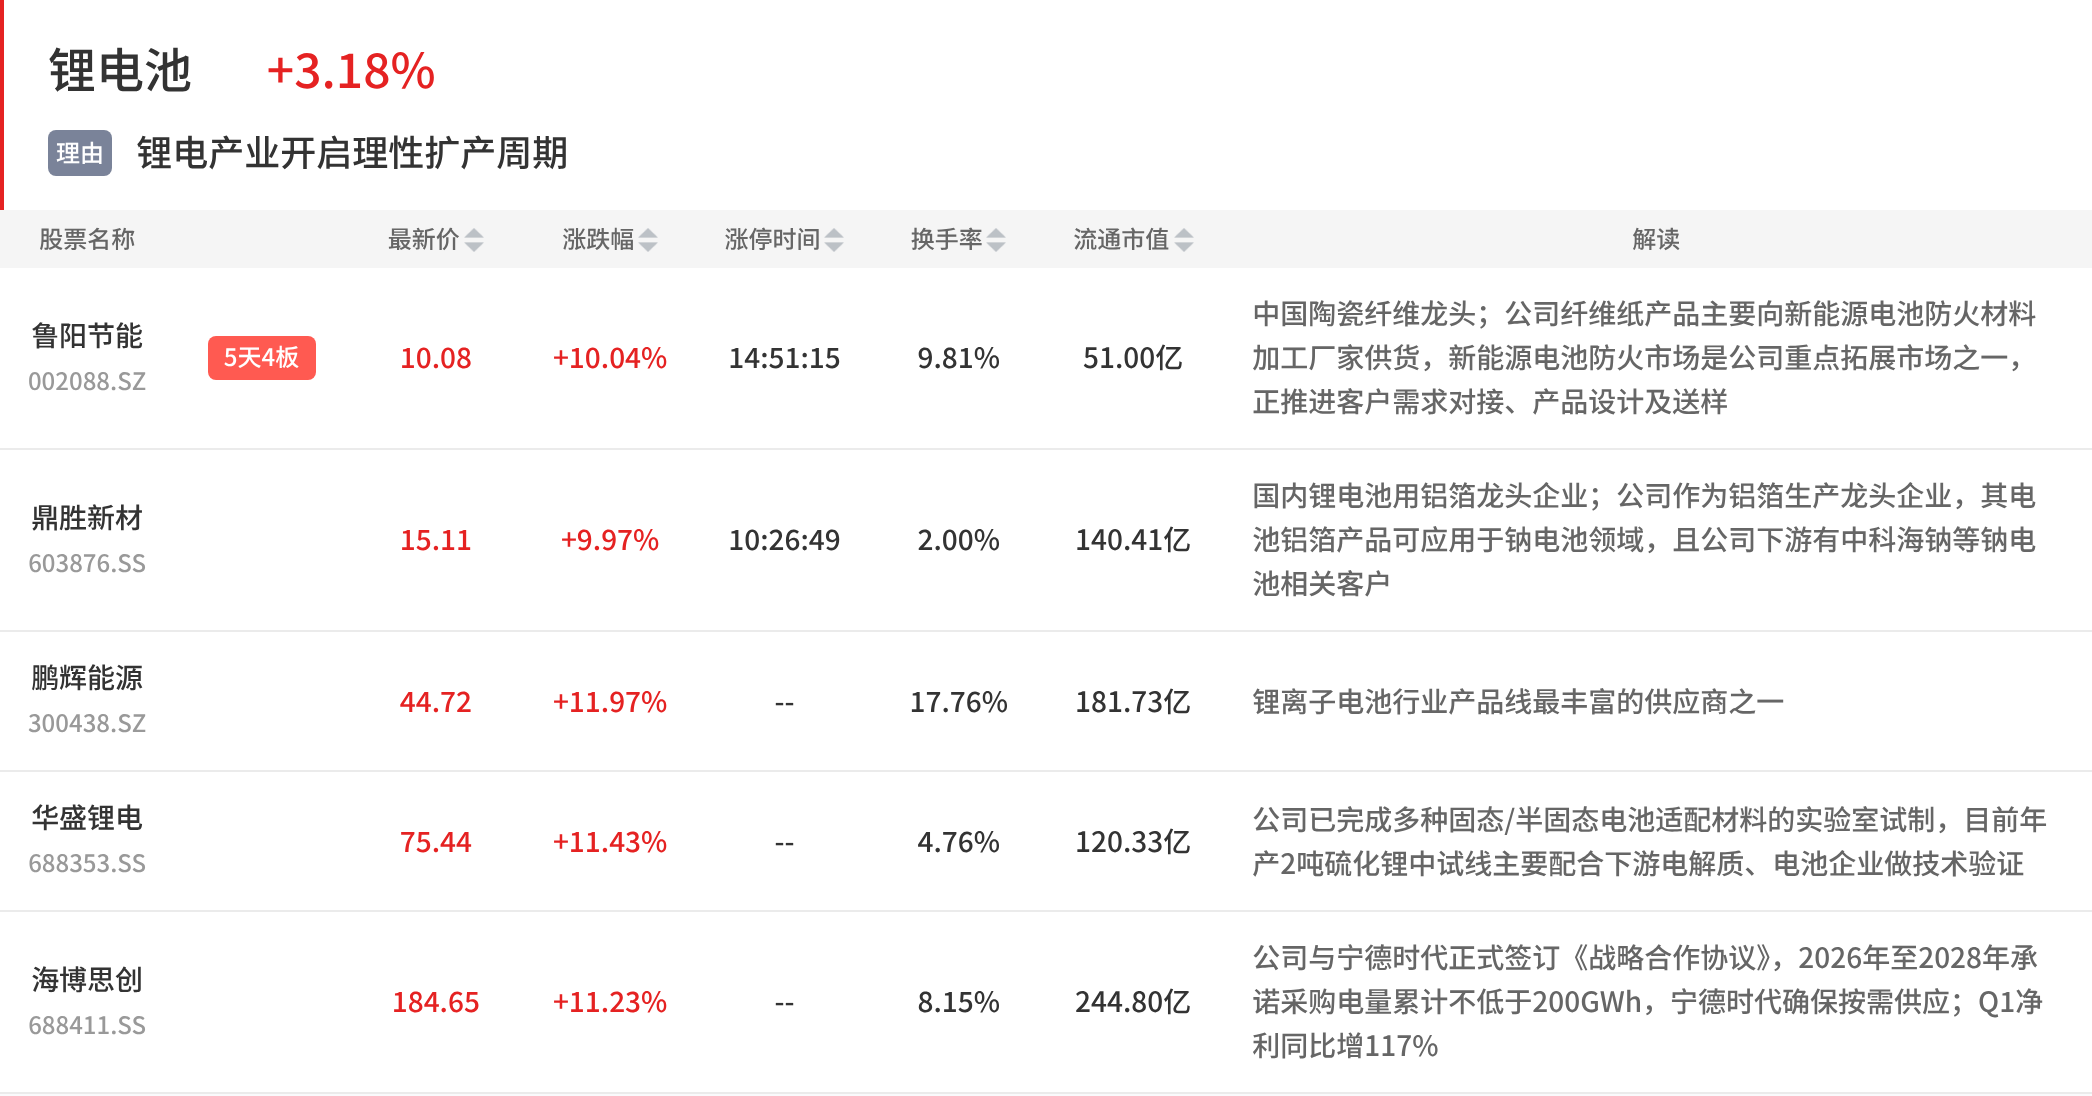
中银证券、德邦证券指出,政策端首次以专项规划形式为新型电池设定量化目标,将全固态电池规模化应用、锂电池循环寿命提升至15000次等指标纳入同一框架;中银证券、国盛证券表示,锂电池仍是新型电池产业化的现实基本盘,出口由规模驱动转向价值驱动;德邦证券认为,固态电池目标最明确,能量密度可达液态电池的1.5至2倍,2026年半固态进入商业化周期。
除上述热点外,还有机器人、国产芯片、大消费、云计算数据中心、AI大模型/智能体、医药等概念盘中活跃。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号