一、行情回顾
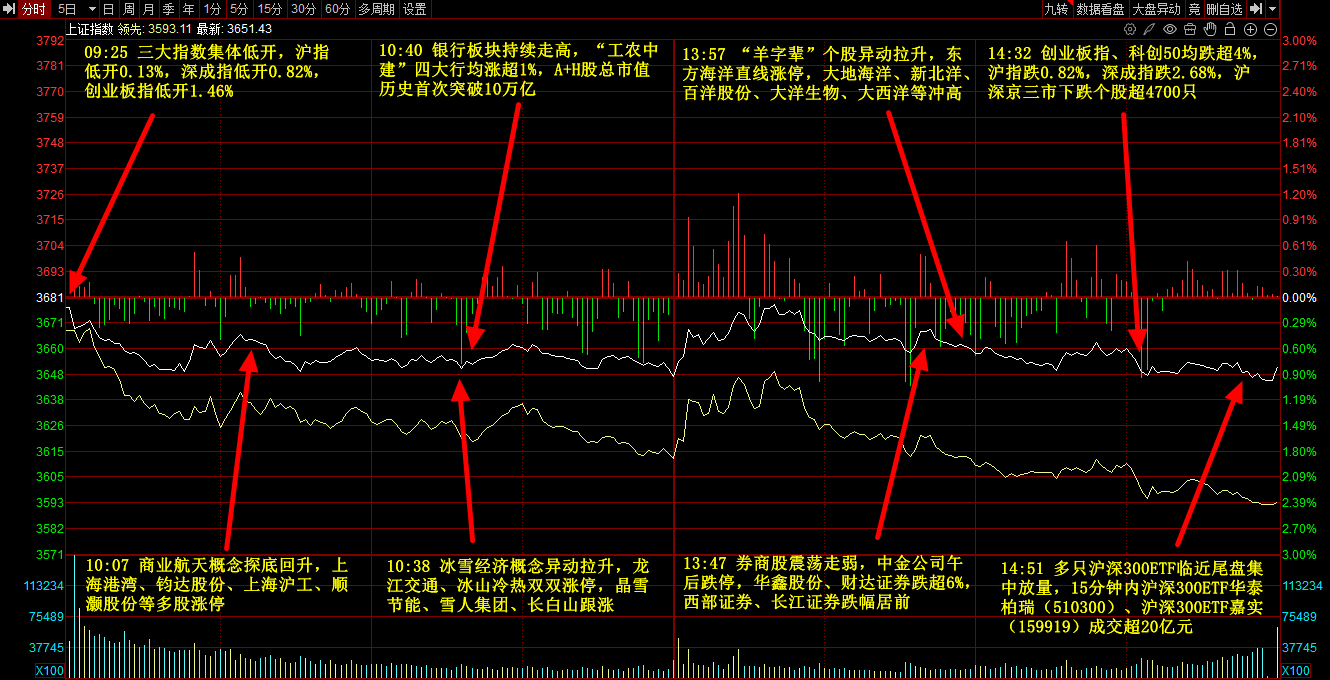
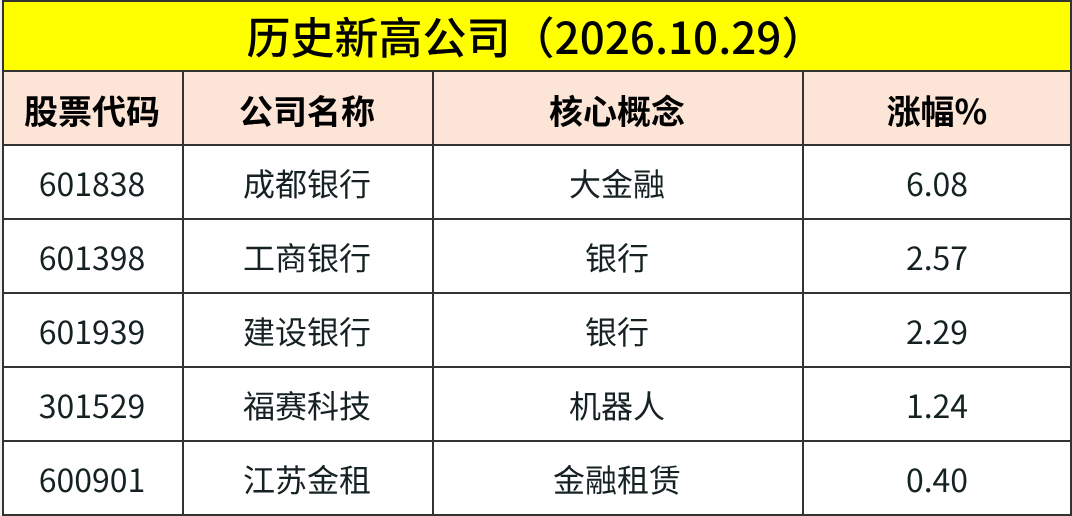
市场全天低开低走,双创指数均跌超4%。银行板块逆势走强,青岛银行涨超8%,“工农中建”四大行均涨超1%,A+H股总市值历史首次突破10万亿。商业航天概念盘中拉升,中国卫星、上海沪工、西部材料、航天晨光等多股涨停。下跌方面,算力硬件股大幅调整,天孚通信、剑桥科技、东山精密、沪电股份等多股触及跌停。个股呈现普跌态势,沪深京三市超4700股飘绿,今日成交1.57万亿。截止收盘沪指跌0.82%,深成指跌2.92%,创业板指跌4.45%。
二、当日热点
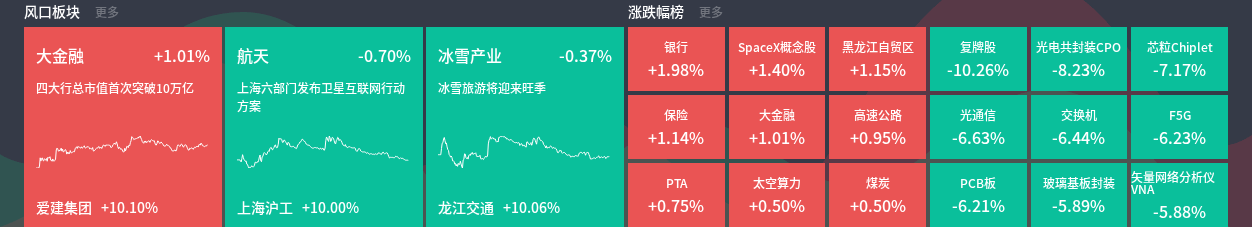
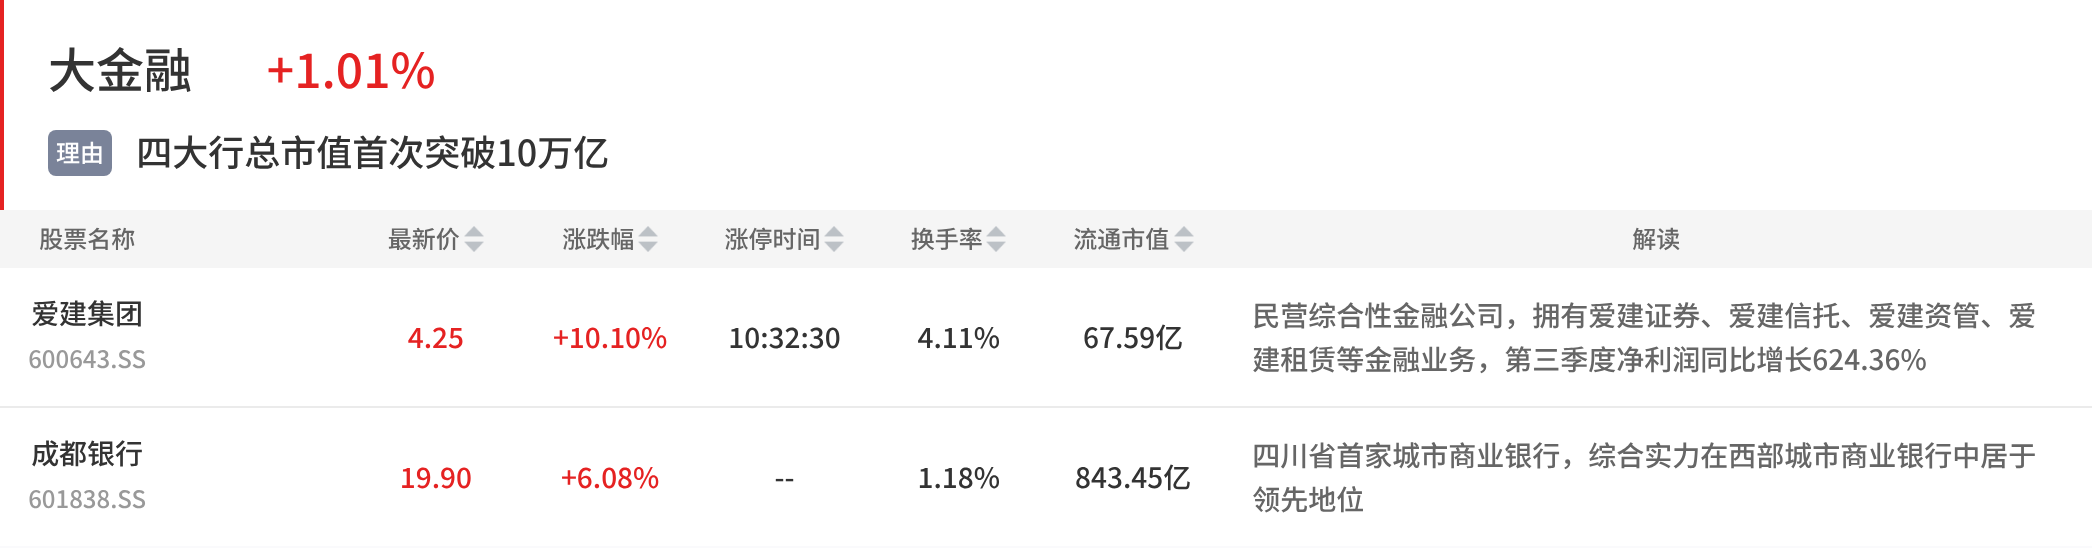
1、大金融:四大行总市值首次突破10万亿
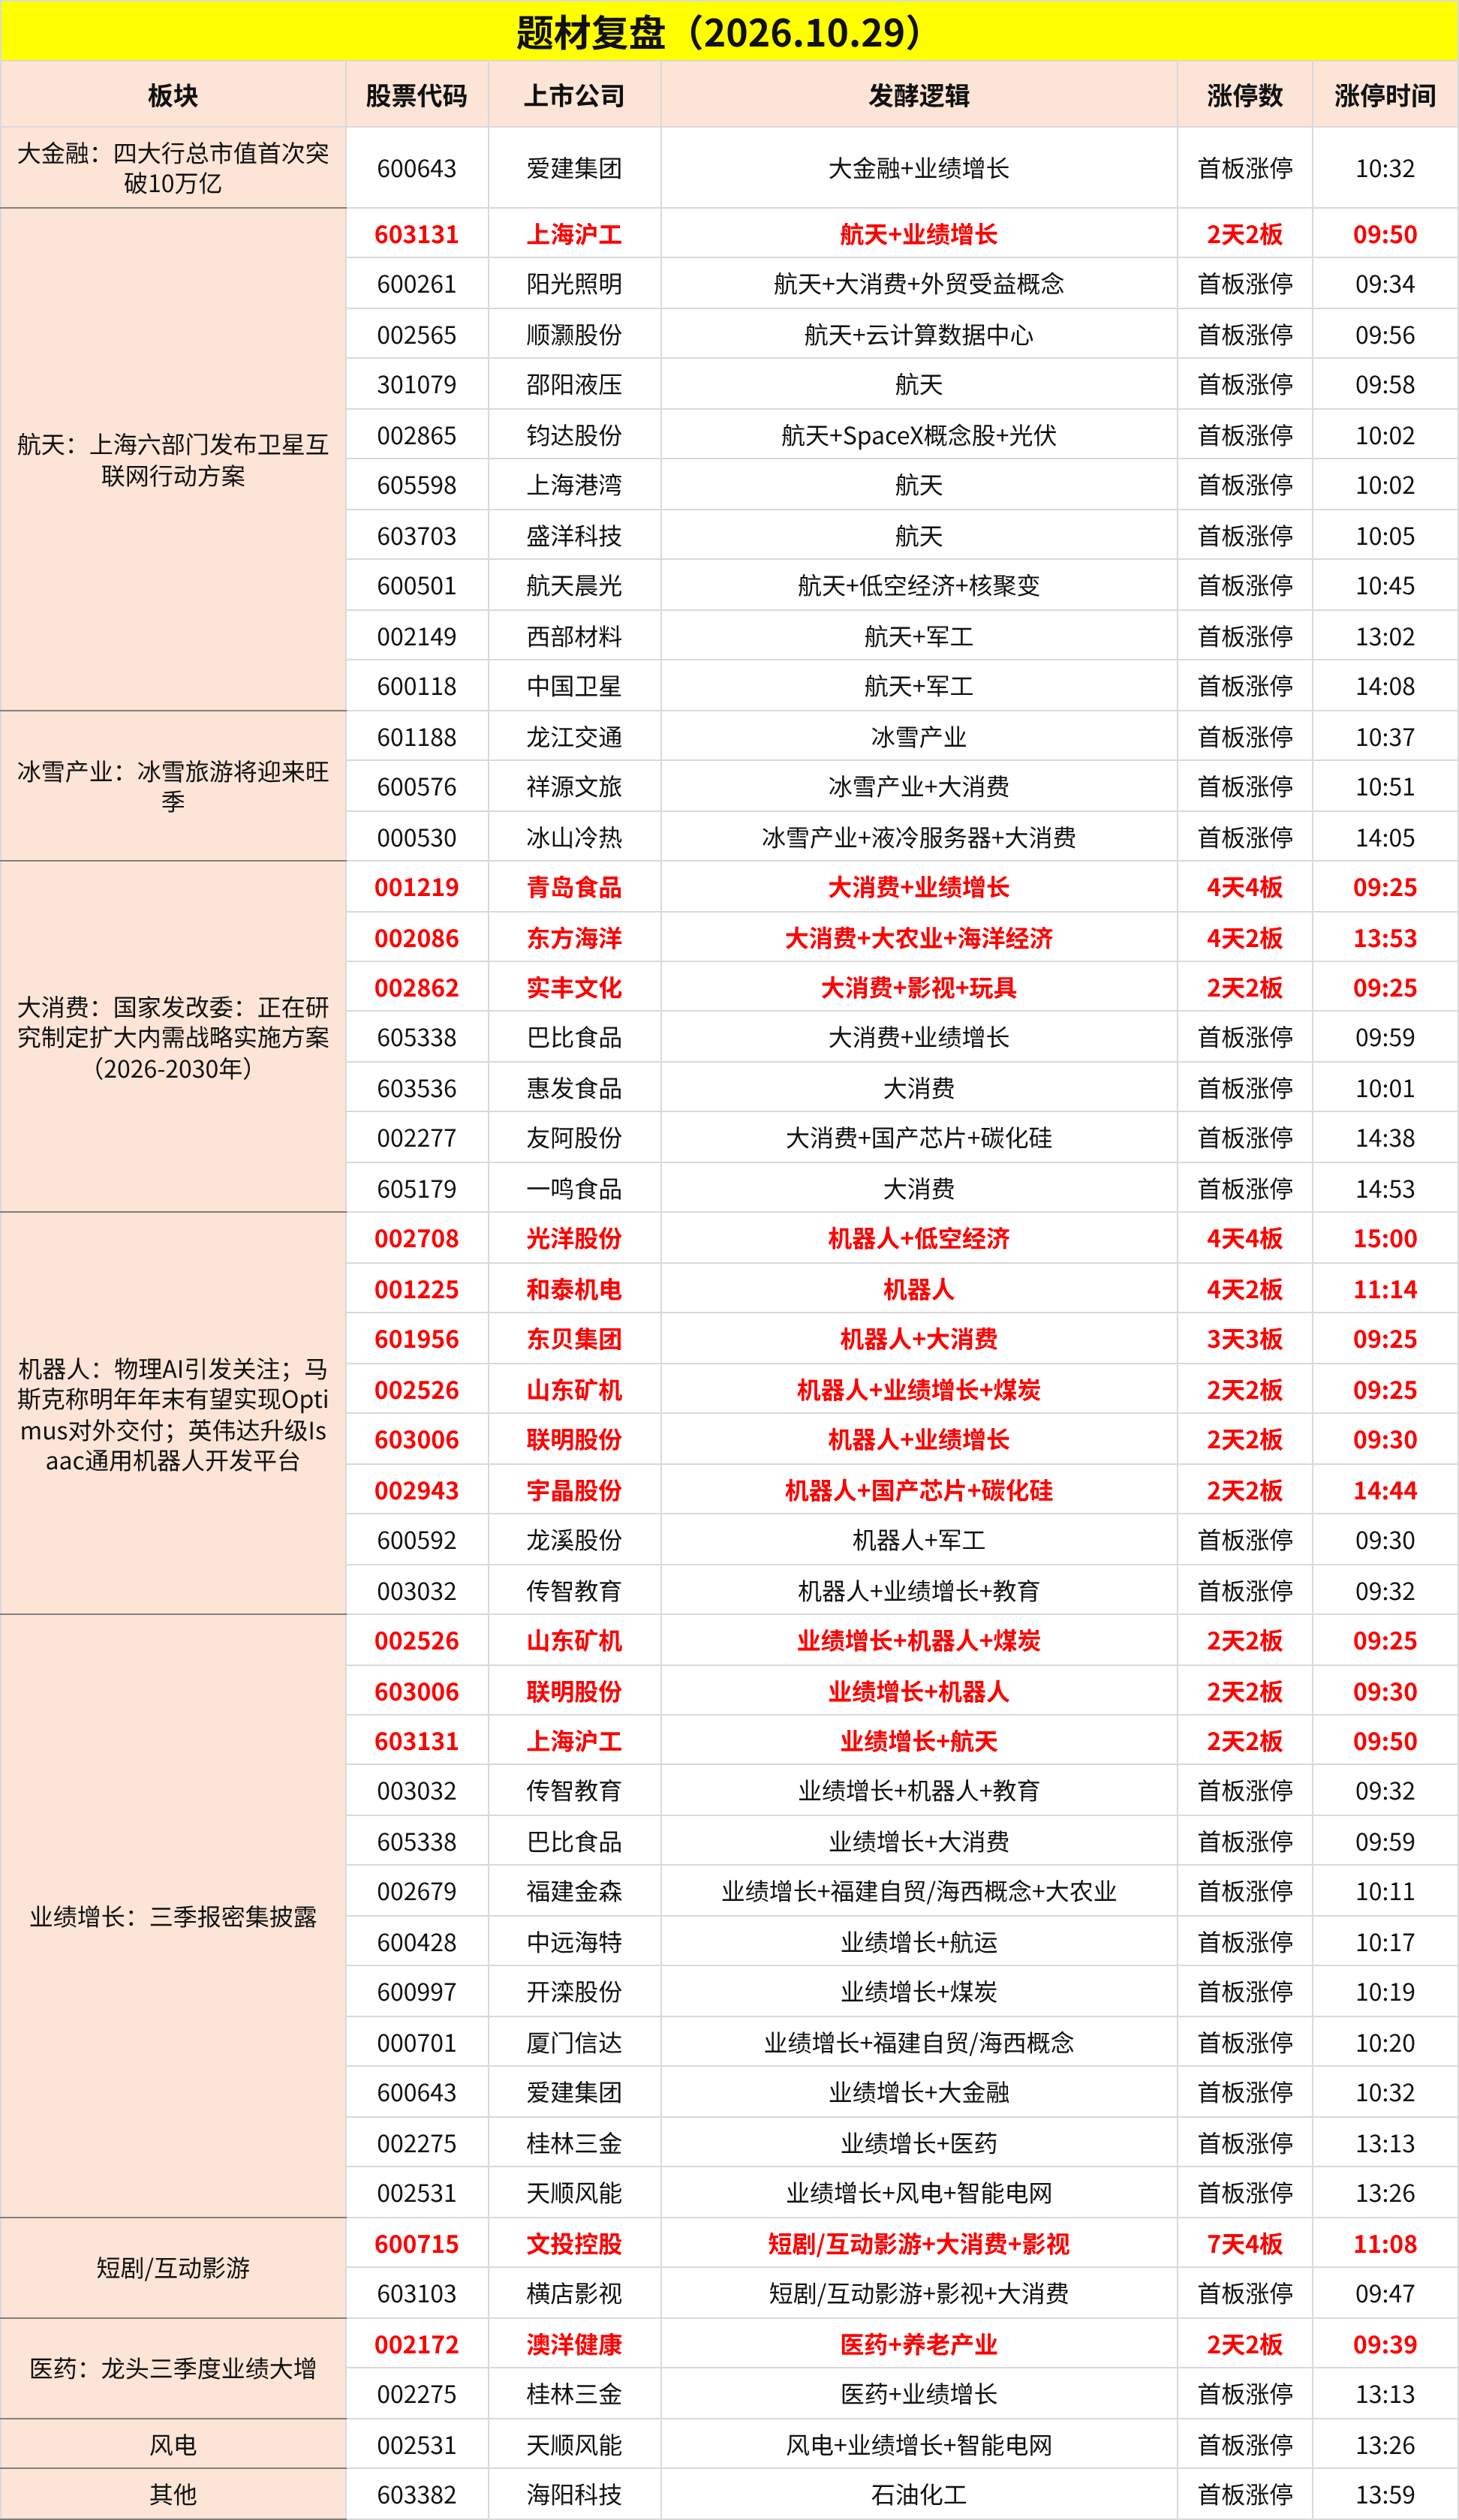
板块今日2股大涨,爱建集团等涨停。
消息面上,“工农中建”四大行盘中均涨超1%,带动银行板块持续走高,四家银行A+H股合计总市值历史首次站上10万亿元;其中工商银行2.94万亿元、农业银行2.58万亿元、建设银行2.35万亿元、中国银行2.15万亿元。
银河证券认为,银行板块股息率相对固收类资产仍具性价比,对以险资为代表的长线资金具备吸引力,红利价值仍有空间,需持续关注。
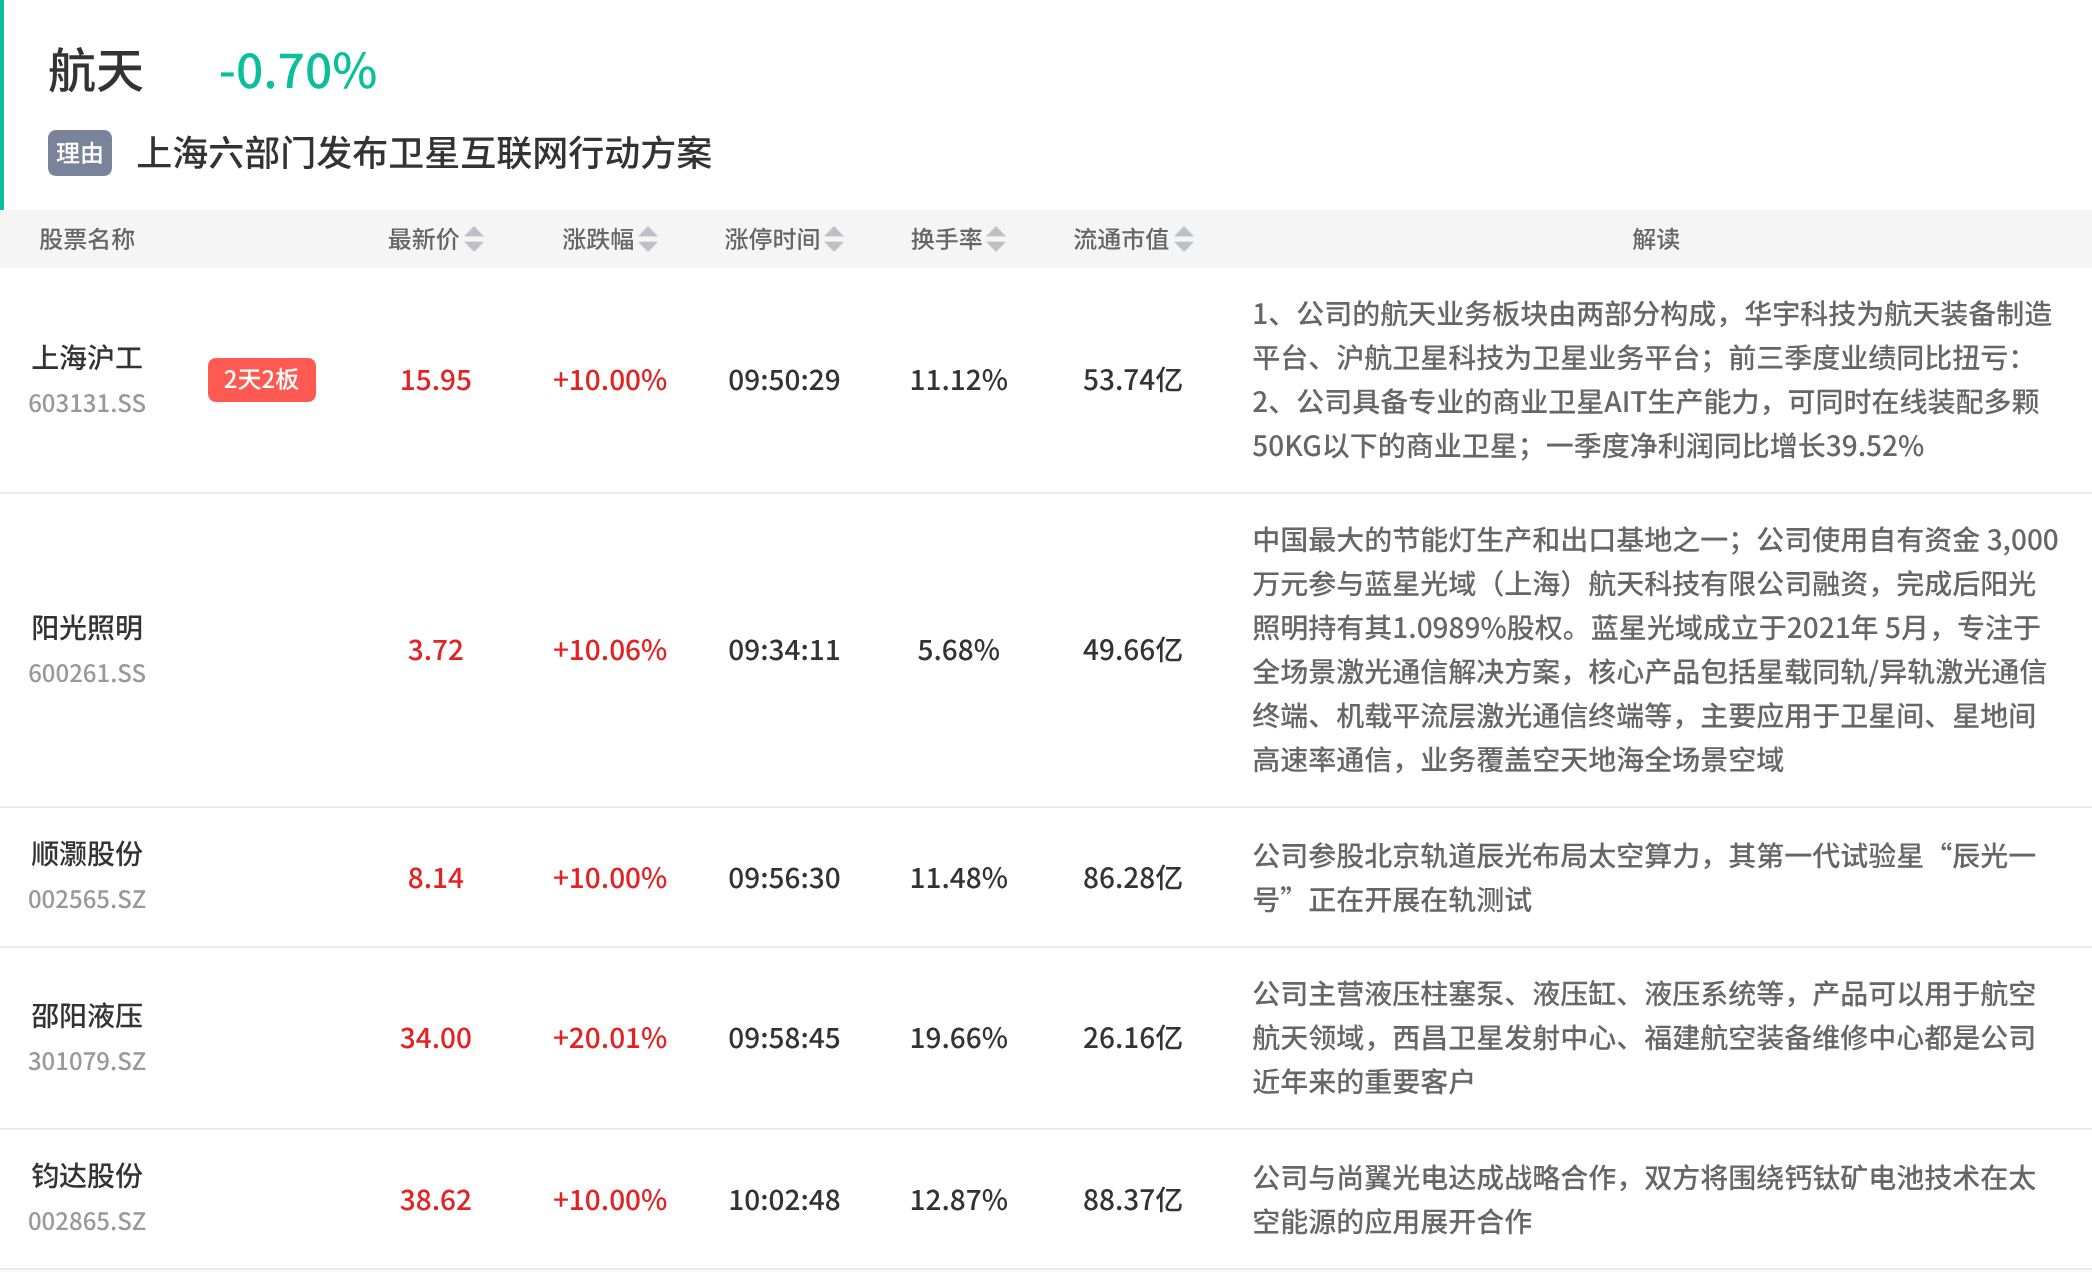
2、航天:上海六部门发布卫星互联网行动方案
板块今日15股大涨,上海沪工2天2板,阳光照明、顺灏股份、邵阳液压、钧达股份、上海港湾、盛洋科技、航天晨光、西部材料等涨停,飞沃科技涨17.1%,中海达涨14.2%,电科蓝天涨11.8%。
消息面上,10月26日上海六部门发布卫星互联网产业发展行动方案(2027—2030年),目标到2030年在轨卫星数量超过3000颗、核心产业规模突破800亿元,建成具有全球影响力的卫星互联网产业集群。
东吴证券指出,以40MW算力集群运营10年测算,太空算力中心总成本约820万美元,较地面数据中心约1.67亿美元低约20倍,核心节省项为能源与冷却;按照国际电信联盟“先占先得”规则,申报后7年内须投放首颗卫星,这是国内推进商业航天与可复用火箭技术的重要初衷;参照SpaceX经验,猎鹰9号实现可复用后低轨发射成本降至700-2000美元/千克,国内未来3-5年有望降至2-3万元/千克。
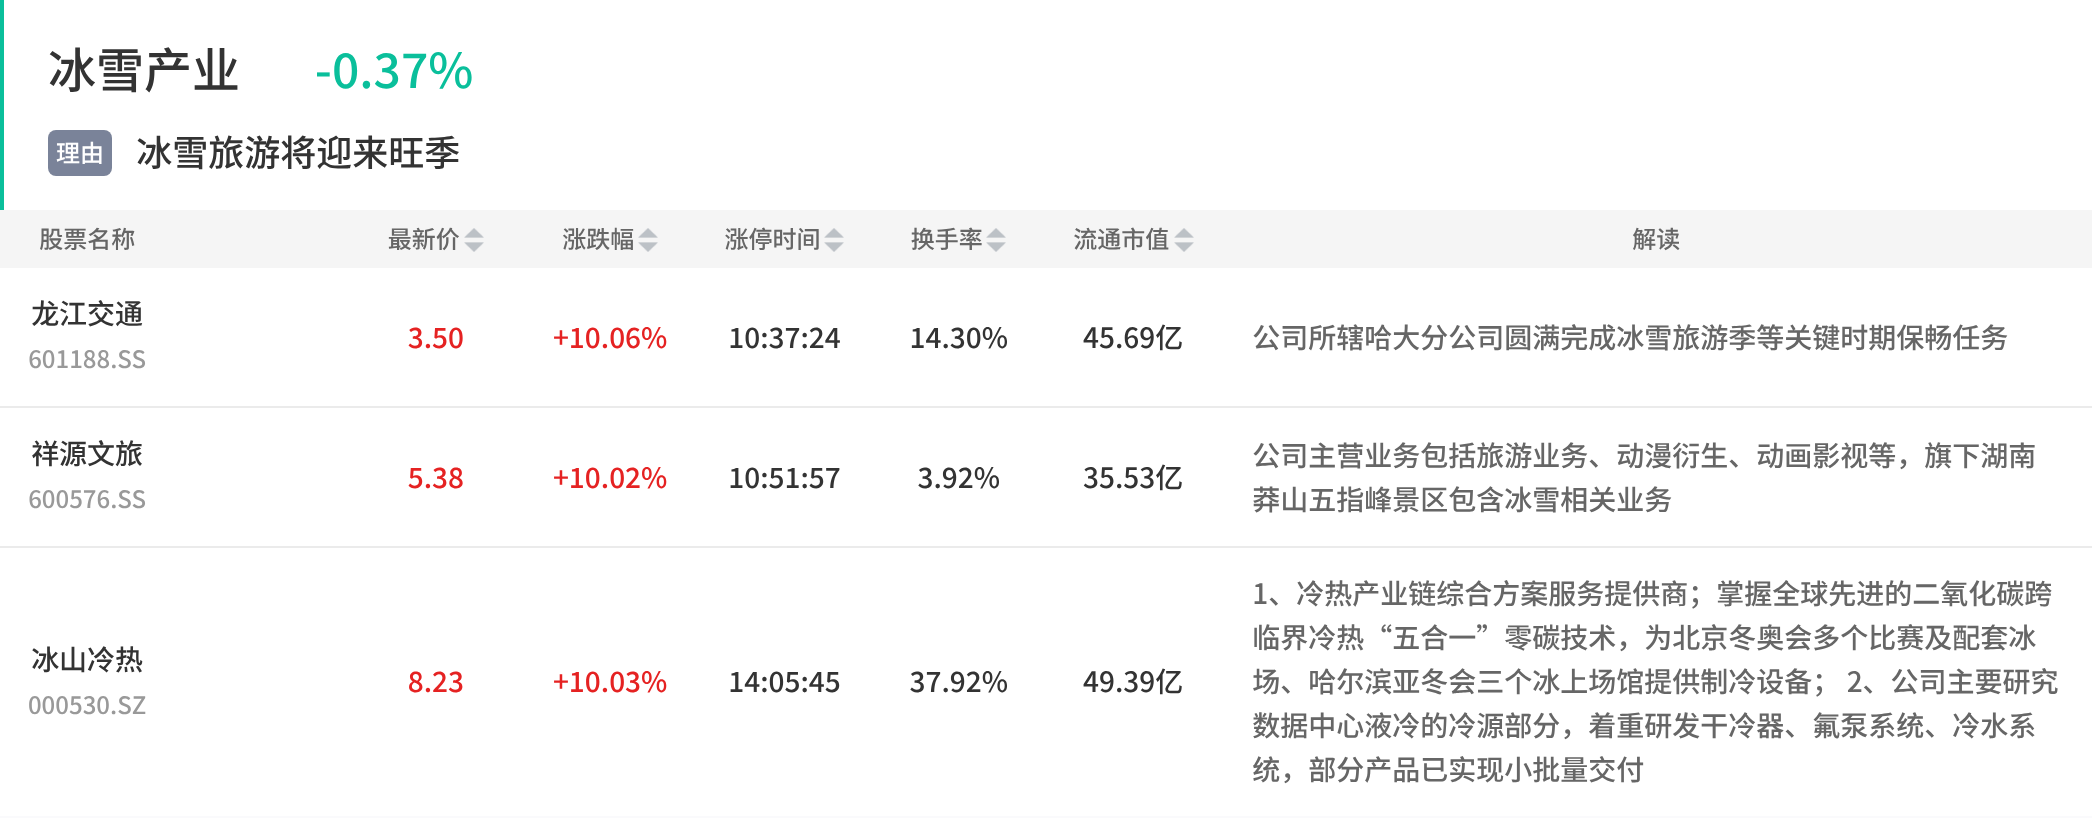
3、冰雪产业:冰雪旅游将迎来旺季
板块今日3股大涨,龙江交通、祥源文旅、冰山冷热等涨停。
消息面上,据美团数据,截至10月28日,10月以来平台“滑雪”搜索量同比增长125%,11月至明年3月入住的雪场周边5公里住宿预订量同比增长217%;黑龙江省冰雪旅游发展促进会在广州举行2026—2027冰雪季推介会暨启动仪式,第二十八届哈尔滨冰雪大世界园区占地将扩至125万平方米,创历届规模新高。
天风证券指出,我国冰雪产业在基础设施、消费市场及政策红利多重驱动下已步入高质量发展期,场地呈“北聚南拓”格局,并通过全产业链发展与非雪季模式创新实现从“一季热”向“四季火”的转型;24-25雪季参与人数达2.92亿人,消费预算升级、客群年轻化且呈“南客北上”趋势,对比成熟市场滑雪渗透率仍有较大增长潜力。
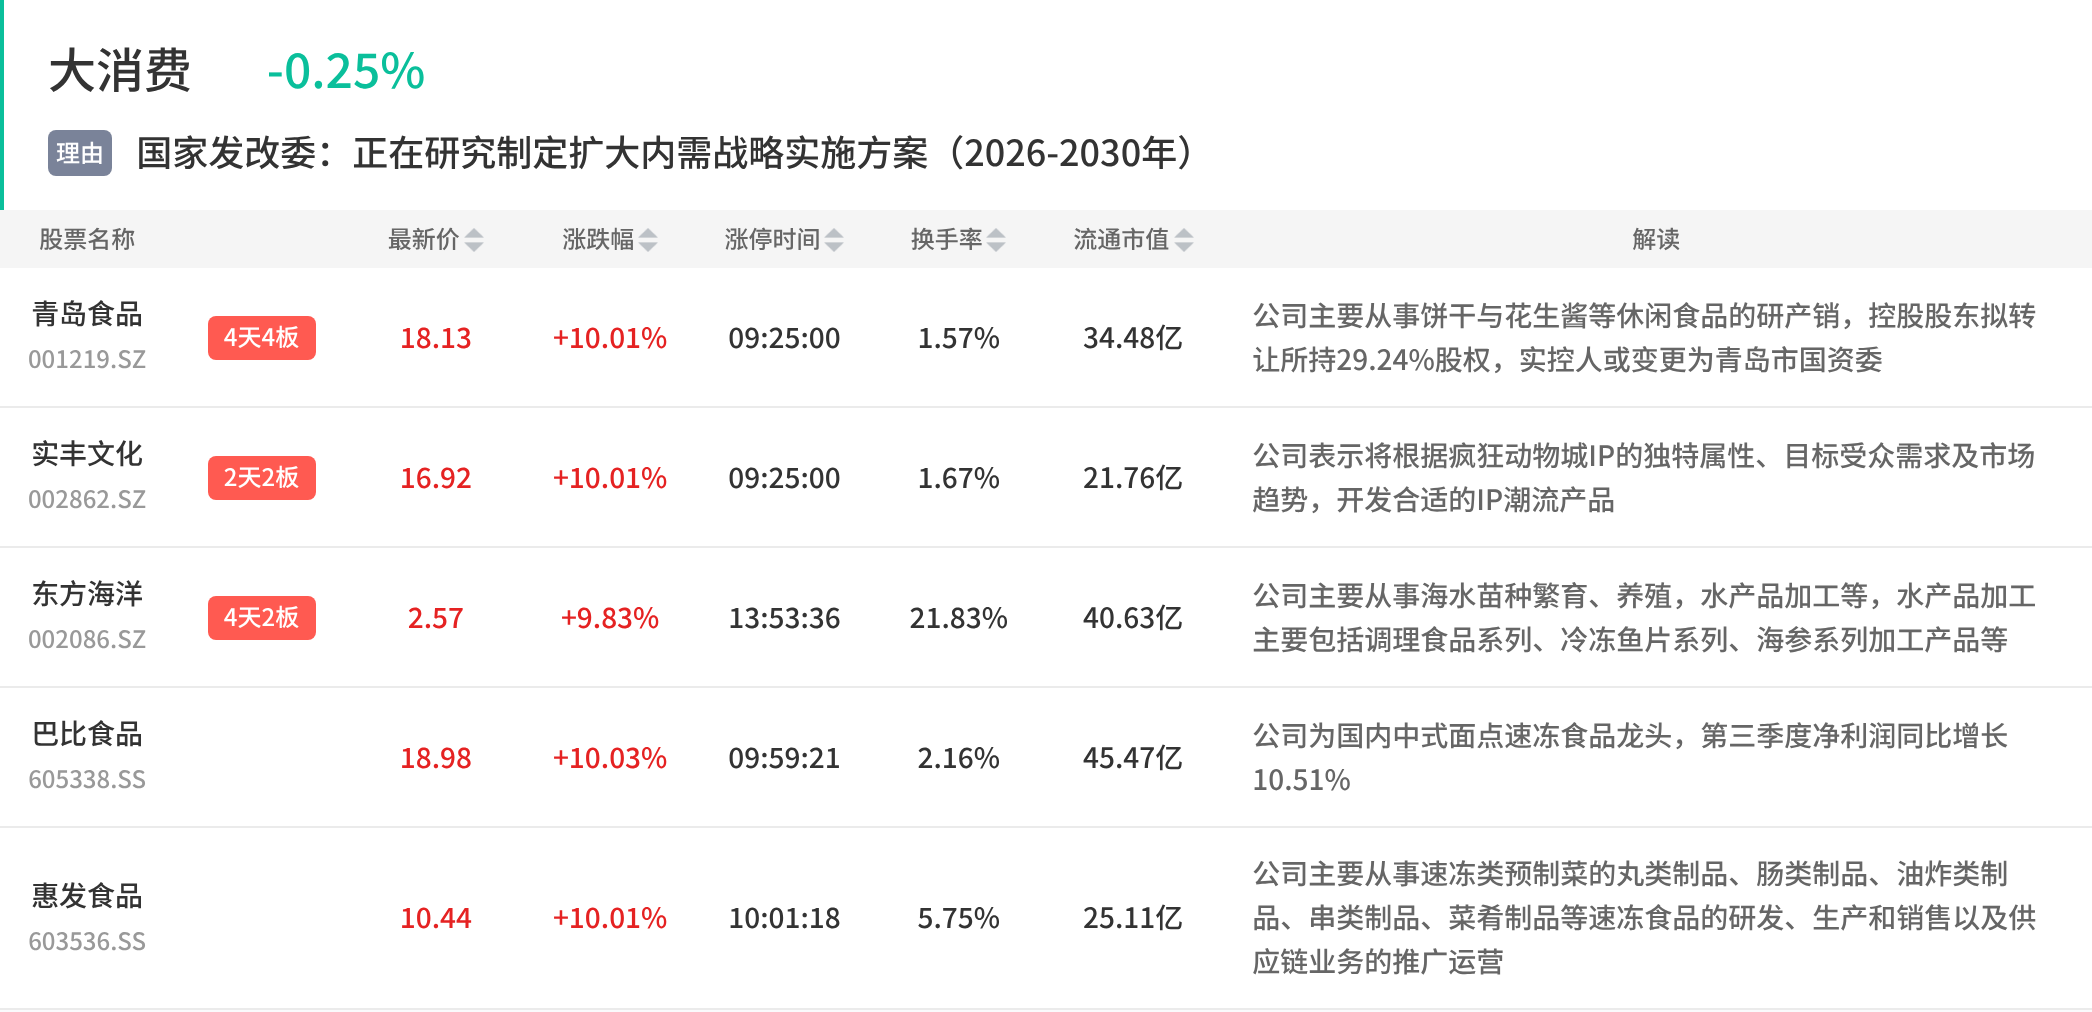
4、大消费:国家发改委:正在研究制定扩大内需战略实施方案(2026-2030年)
板块今日8股大涨,青岛食品4天4板,东方海洋4天2板,实丰文化2天2板,巴比食品、惠发食品、友阿股份、一鸣食品等涨停。
消息面上,国家发改委国民经济综合司副司长左刚在发布会上透露,正研究制定扩大内需战略实施方案(2026-2030年),并将加快推动印发实施;国家统计局数据显示,前三季度全国居民消费价格同比上涨0.9%,工业生产者出厂价格同比上涨2.3%。
中邮证券认为,未来三年A/H股低估值消费龙头有望迎来价值重估,截至2026年6月30日申万食品饮料指数PE(TTM)为18.6倍,与2000年初标普500必需消费指数估值水平相当;一旦资金虹吸效应结束,申万食品饮料指数有望复刻标普500必需消费指数走势,低估值、高股息、稳增长的消费龙头或实现相对指数的超额收益。
除上述热点外,还有机器人、业绩增长、短剧/互动影游、医药、风电、其他等概念盘中活跃。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号