一、行情回顾
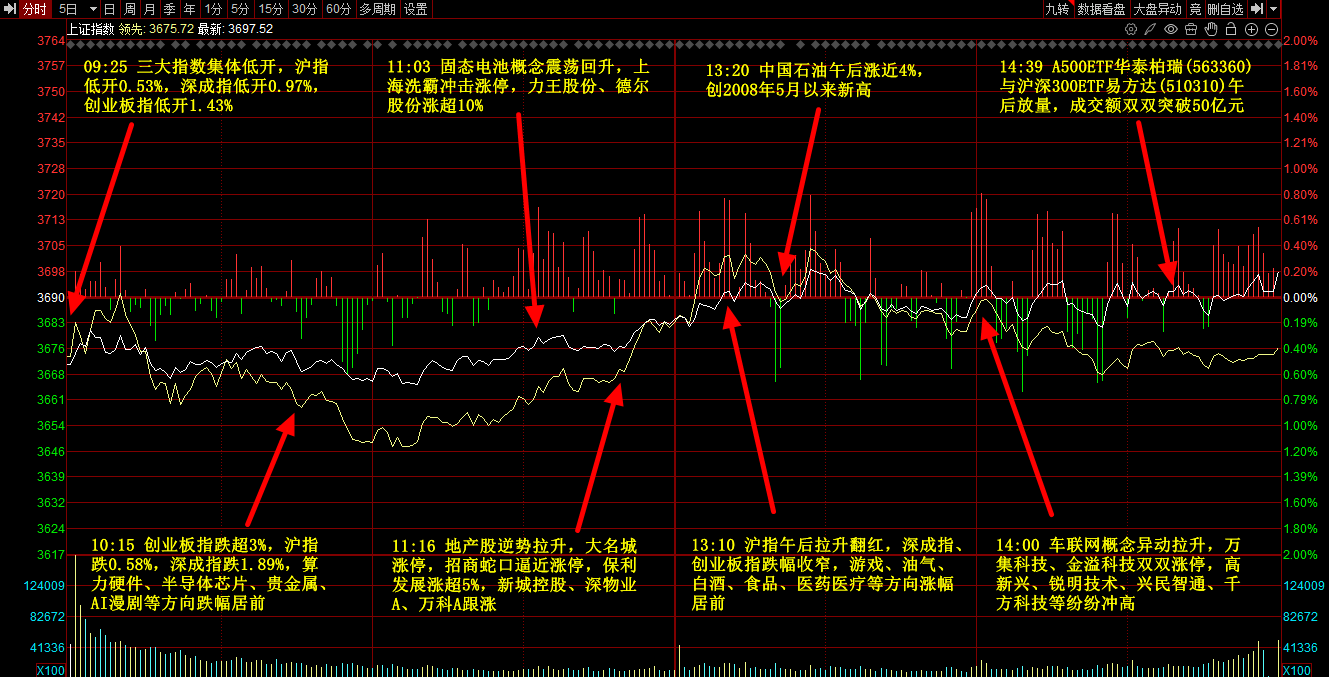
沪指全天探底回升,创业板指走势稍弱。机器人概念持续走活跃,上纬新材、正裕工业、万向钱潮、锋龙股份等多股涨停。游戏股集体拉升,电魂网络涨停,盛天网络涨超14%。白酒、食品等消费股走强,皇台酒业、桂发祥、青岛食品等涨停。油气股走高,中国石油涨近5%,创2008年5月以来新高。下跌方面,PCB等算力硬件股下挫,澳弘电子、华正新材、金安国纪等跌停。个股跌多涨少,沪深京三市超3100股飘绿,今日成交1.62万亿。截止收盘沪指涨0.19%,深成指跌1.19%,创业板指跌1.71%。
二、当日热点
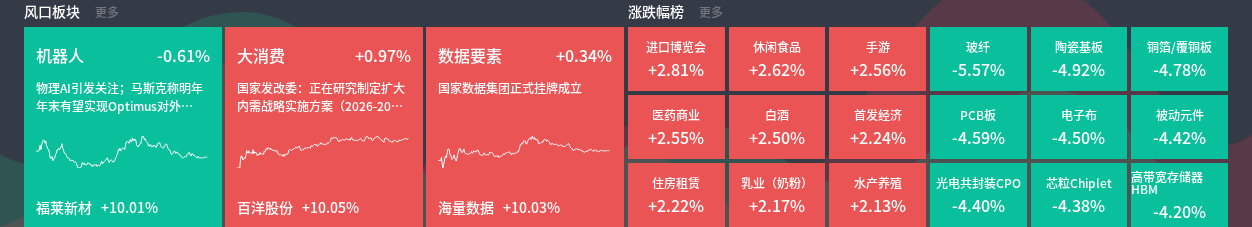
1、机器人:物理AI引发关注;马斯克称明年年末有望实现Optimus对外交付
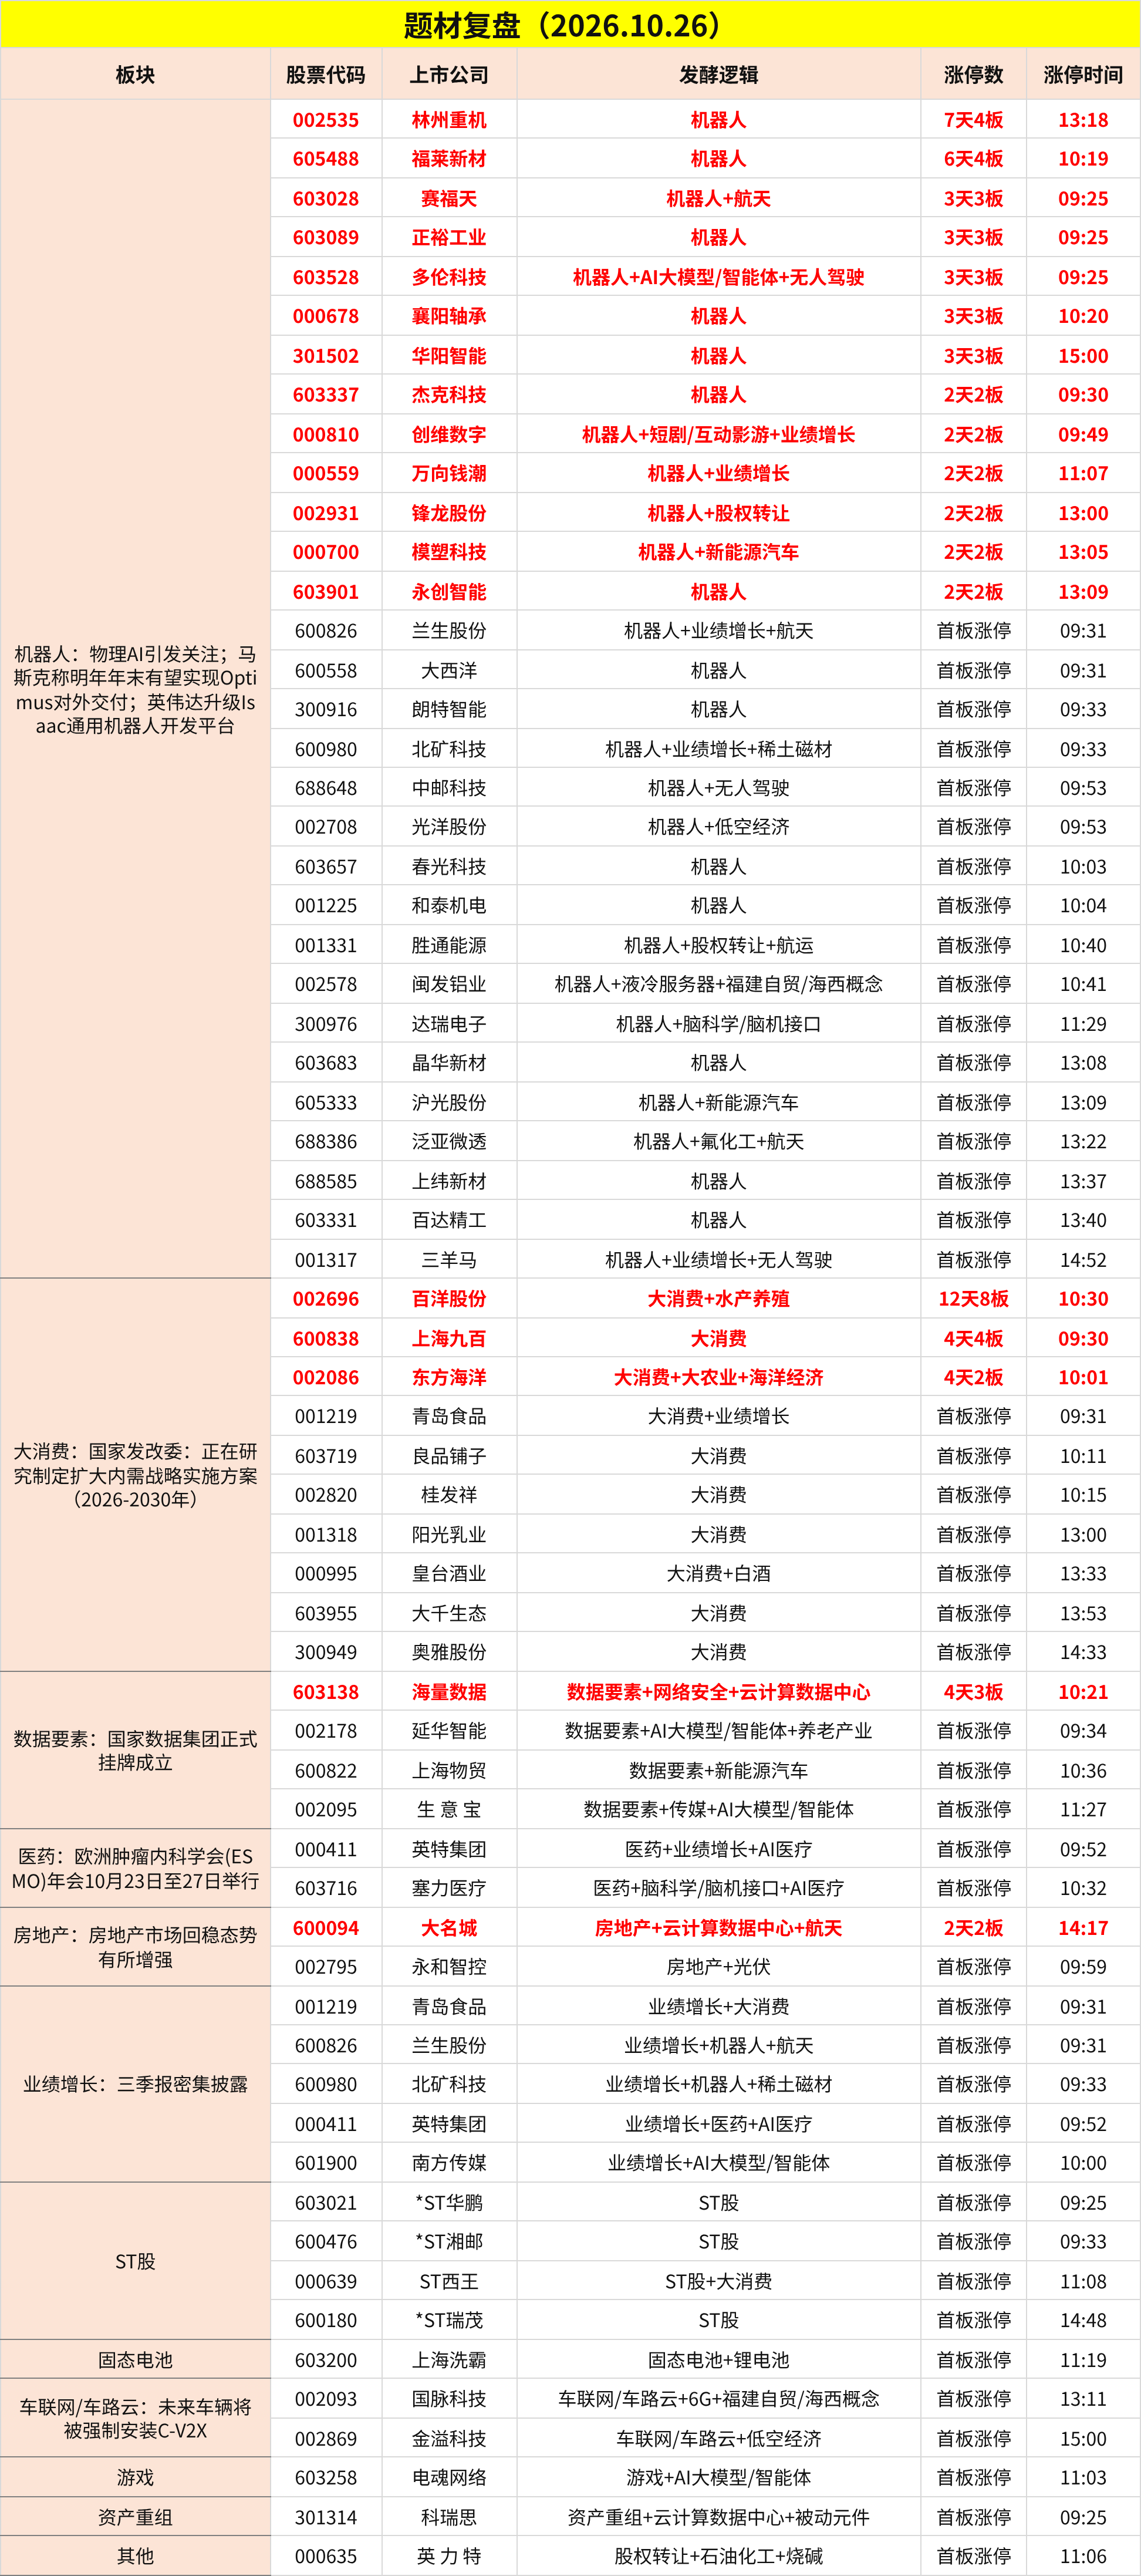
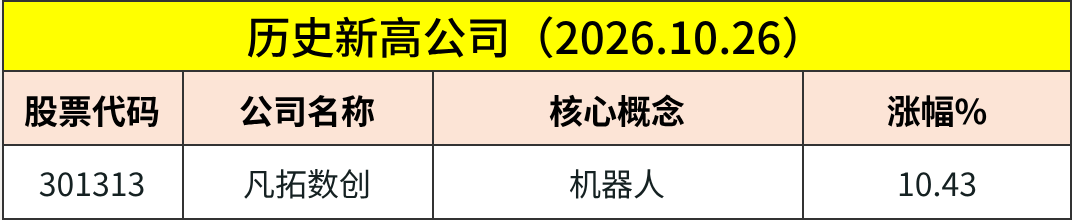
板块今日39股大涨,林州重机7天4板,福莱新材6天4板,凡拓数创6天3板,兰生股份、大西洋、朗特智能、北矿科技、中邮科技、光洋股份、春光科技、和泰机电等涨停,世纪恒通涨17.7%,江苏北人涨16.0%,维宏股份涨14.0%。
消息面上,10月22日,宇树科技主办的2026世界物理AI大会在杭州举行,创始人王兴兴表示物理AI可能最早在明年被前沿AI突破;同日智元开源第四期“具身推理”数据集,覆盖九类逻辑推理场景。马斯克在特斯拉财报电话会上预计,到明年年末机器人AI与可靠性等问题有望解决,届时可向外部企业交付Optimus。
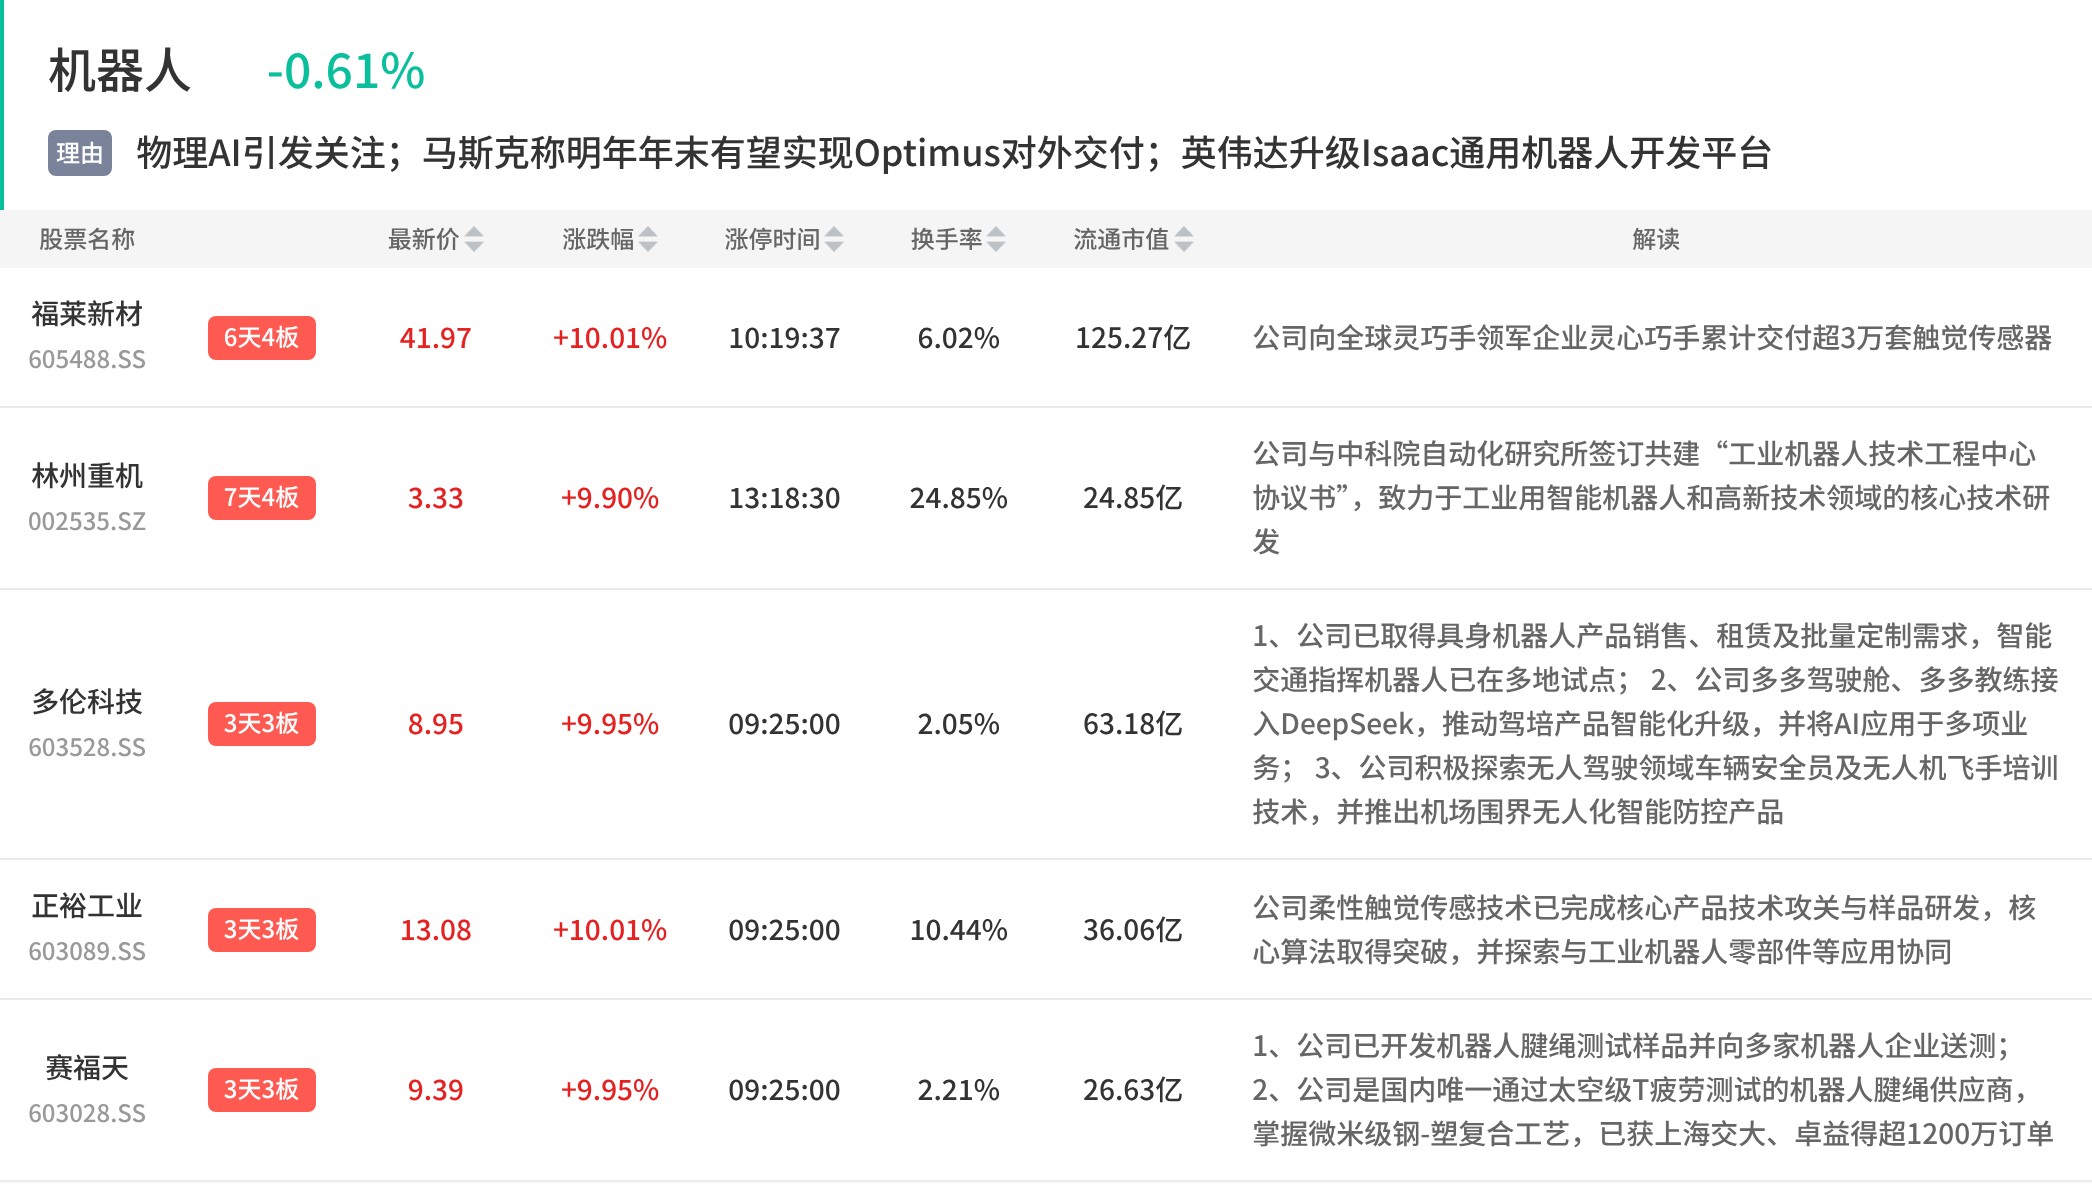
东吴证券、湘财证券认为,本轮核心增量在于物理AI竞争重心由硬件升级转向模型与数据闭环,模型路线已从视觉—语言—动作转向世界—语言—动作,行业正处量产爬坡与订单验证并行阶段,硬件确定性最高、软件天花板最高但路线尚未收敛;湘财证券指出,产业链最直接的变量是量产节奏与订单验证,短期灵巧手、减速器、丝杠、关节模组等环节受益确定性更高。
2、大消费:国家发改委:正在研究制定扩大内需战略实施方案(2026-2030年)
板块今日12股大涨,百洋股份12天8板,上海九百4天4板,东方海洋4天2板,青岛食品、良品铺子、桂发祥、阳光乳业、皇台酒业、大千生态、奥雅股份等涨停,汇隆新材涨11.4%,锋尚文化涨11.4%。
消息面上,国家发改委国民经济综合司副司长左刚在发布会上透露,正研究制定扩大内需战略实施方案(2026-2030年),并将加快推动印发实施。国家统计局数据显示,前三季度全国居民消费价格同比上涨0.9%,工业生产者出厂价格同比上涨2.3%。
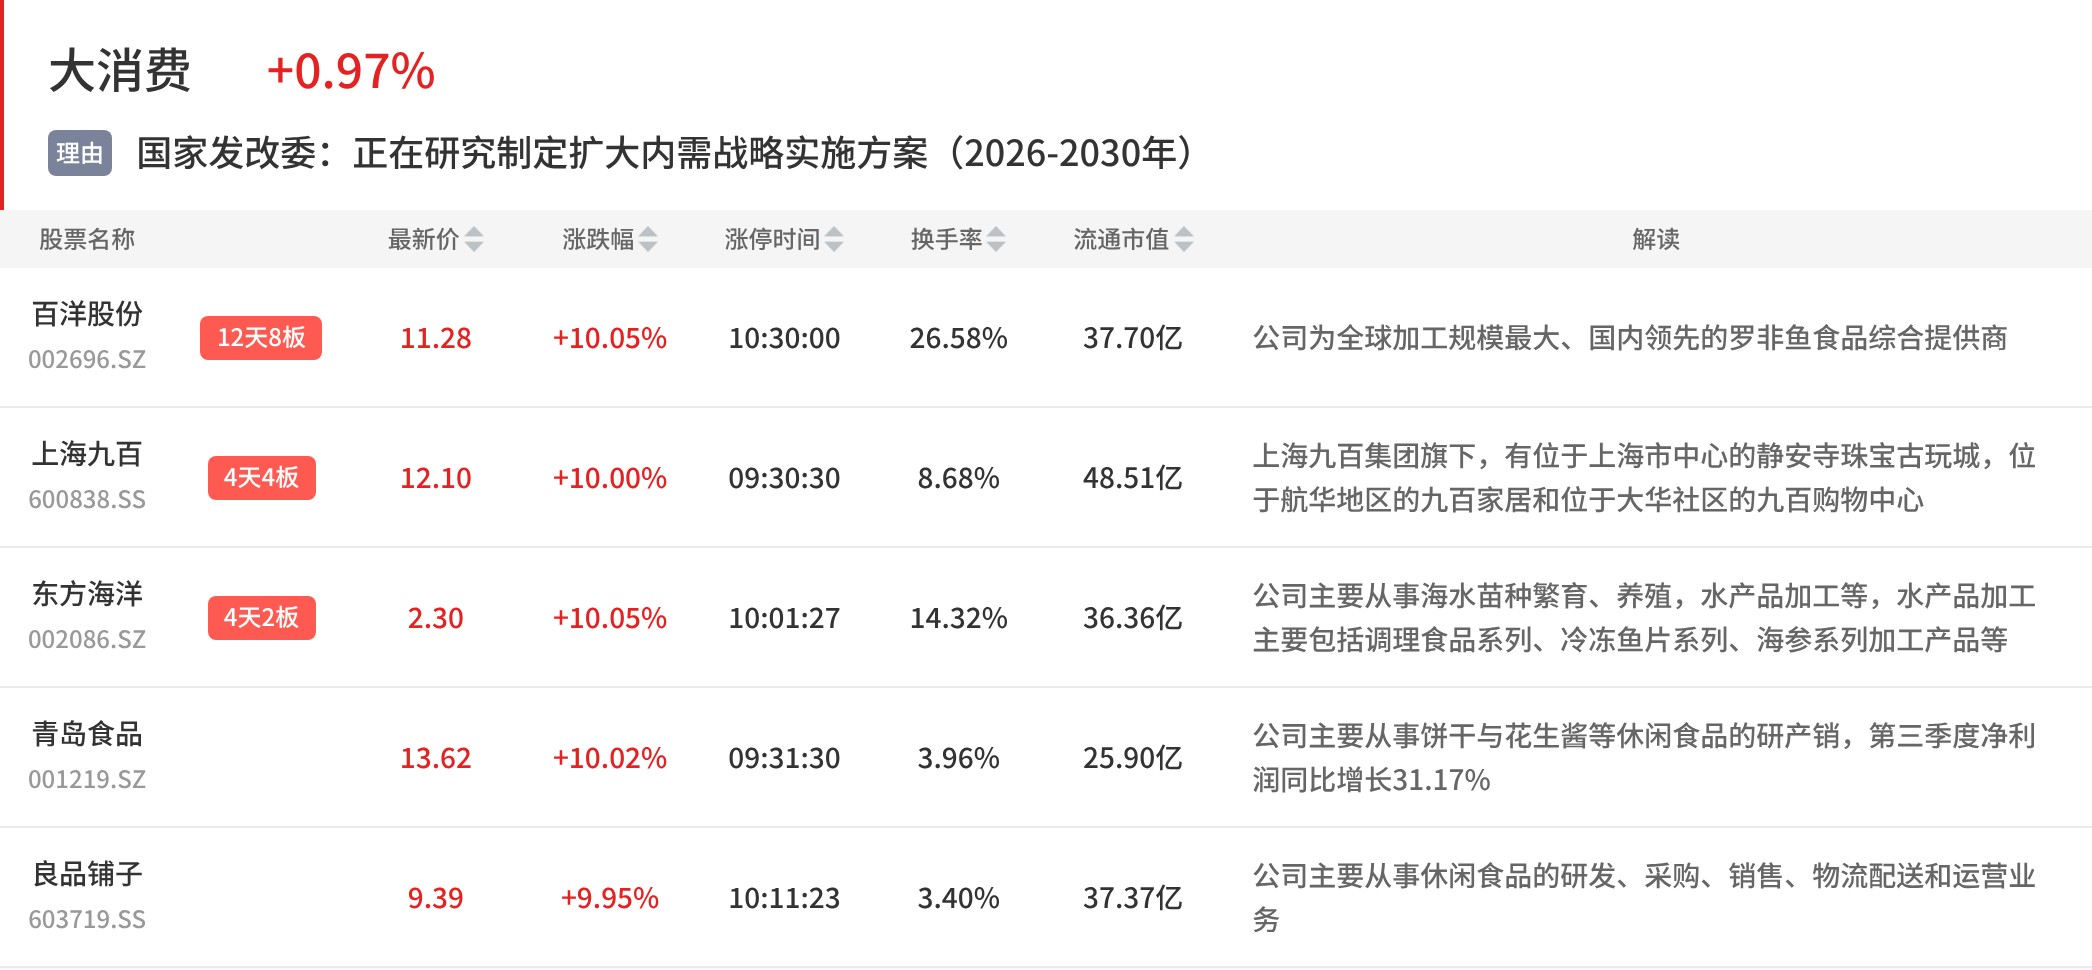
中邮证券认为,未来三年A/H股低估值消费龙头有望迎来价值重估,当前申万食品饮料指数估值水平与2000年初标普500必需消费指数相当;一旦资金虹吸效应结束,该指数有望复刻标普500必需消费指数走势,成为资金避险的重要选择,其中低估值、高股息、稳增长的消费龙头有望实现相对指数的超额收益。
3、数据要素:国家数据集团正式挂牌成立
板块今日4股大涨,海量数据4天3板,延华智能、上海物贸、生 意 宝等涨停。
消息面上,国家数据集团有限公司已于2026年10月20日正式挂牌成立,主责为引领数据科技、繁荣数据产业、服务人工智能、建设数字中国。
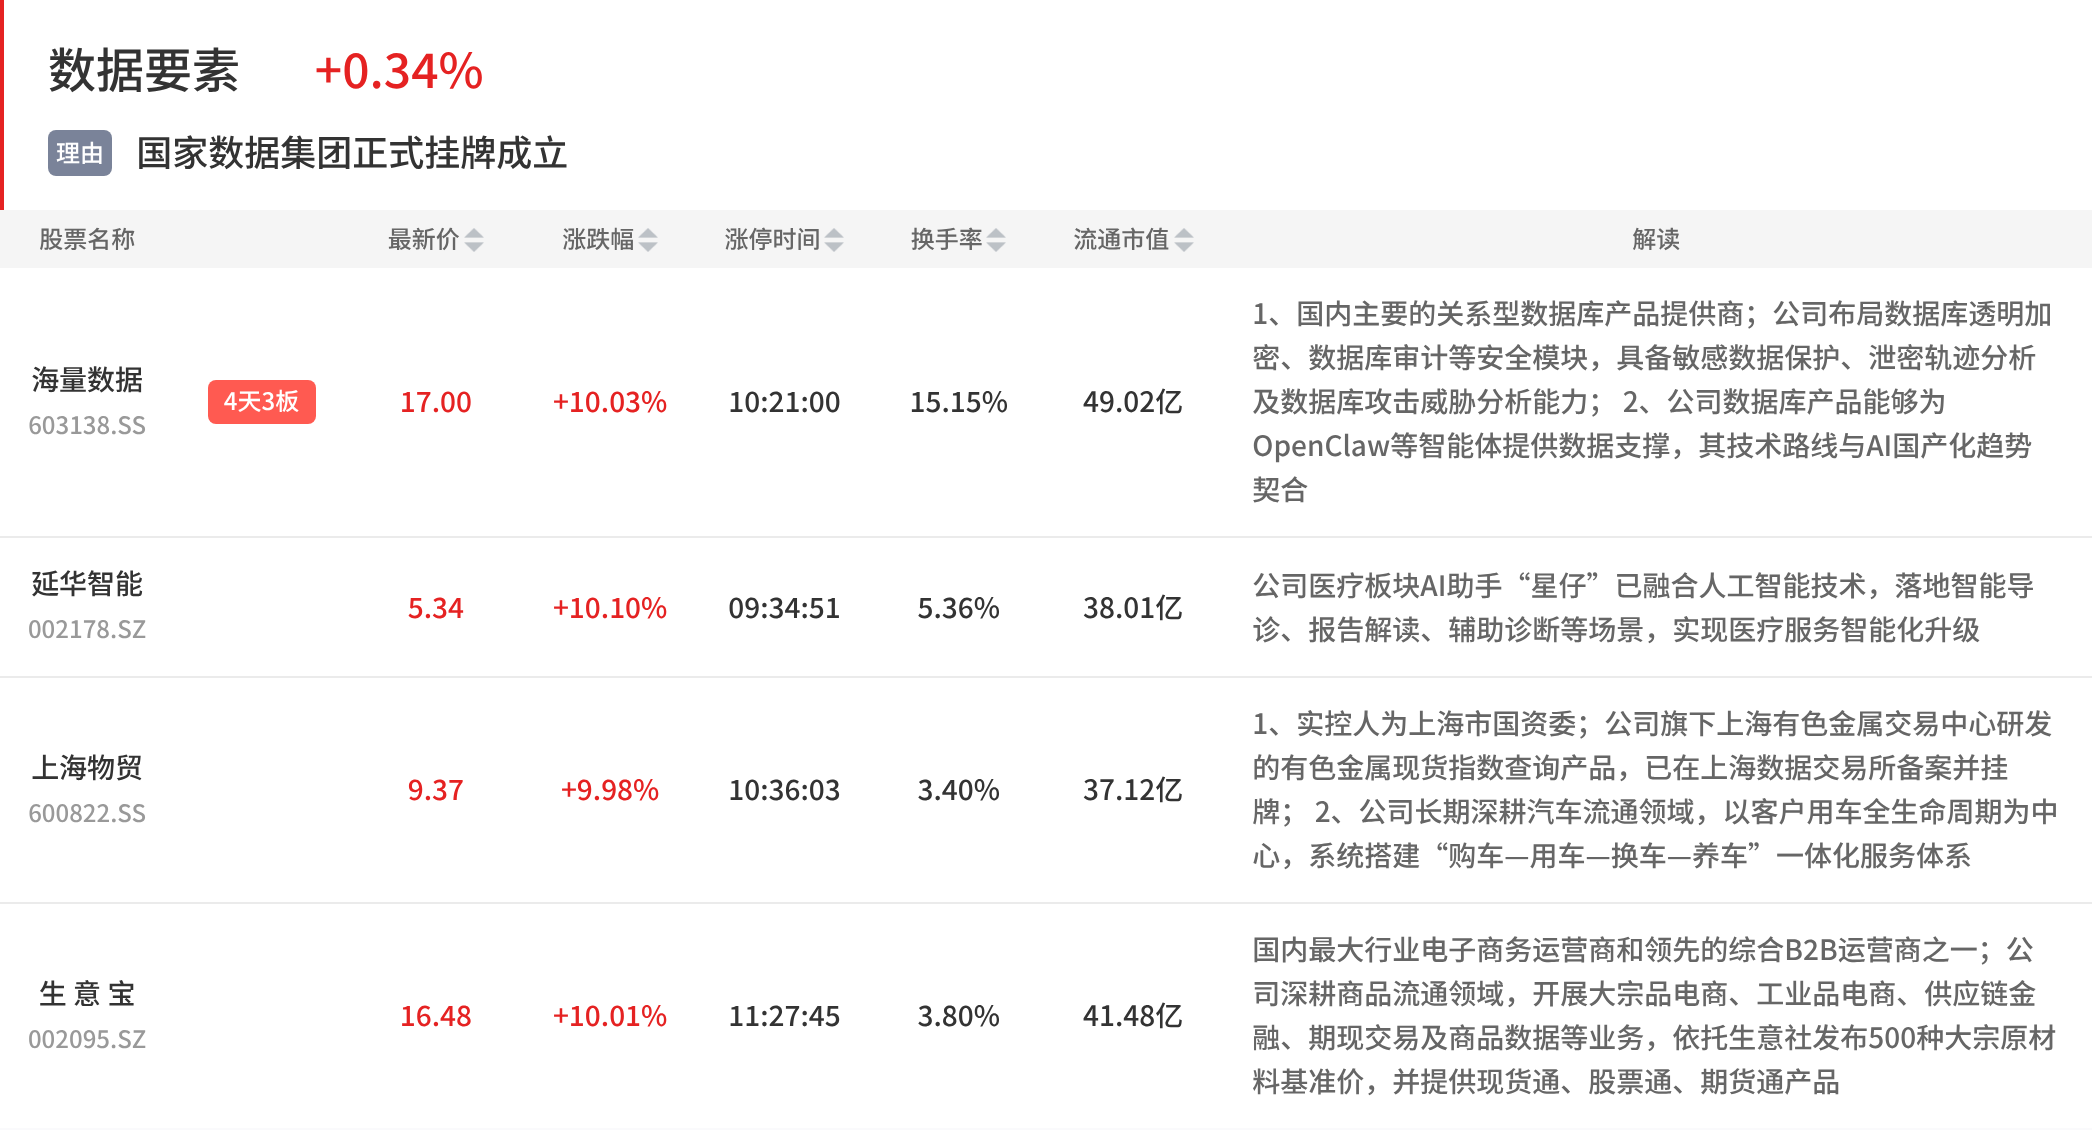
国泰海通、东方证券认为,本轮催化的边际变化在于数据要素同时获得国家级运营主体与可计量的计价载体,国家数据集团挂牌使数据资源整合共享与开发利用有了统一的市场化主体;国泰海通指出,数据产权登记制度实现“一次登记、全国通用”,词元按量计价则为难以直接定价的数据资源提供标准化结算单位;东方证券、山西证券表示,计价口径变化正改写产业链利润分配。
4、医药:欧洲肿瘤内科学会(ESMO)年会10月23日至27日举行
板块今日7股大涨,英特集团、塞力医疗等涨停,莱美药业涨13.2%,近岸蛋白涨13.1%,山外山涨12.5%。
消息面上,10月23日至27日,欧洲肿瘤内科学会(ESMO)年会召开,多家中国药企参会并将在会上发布最新成果。
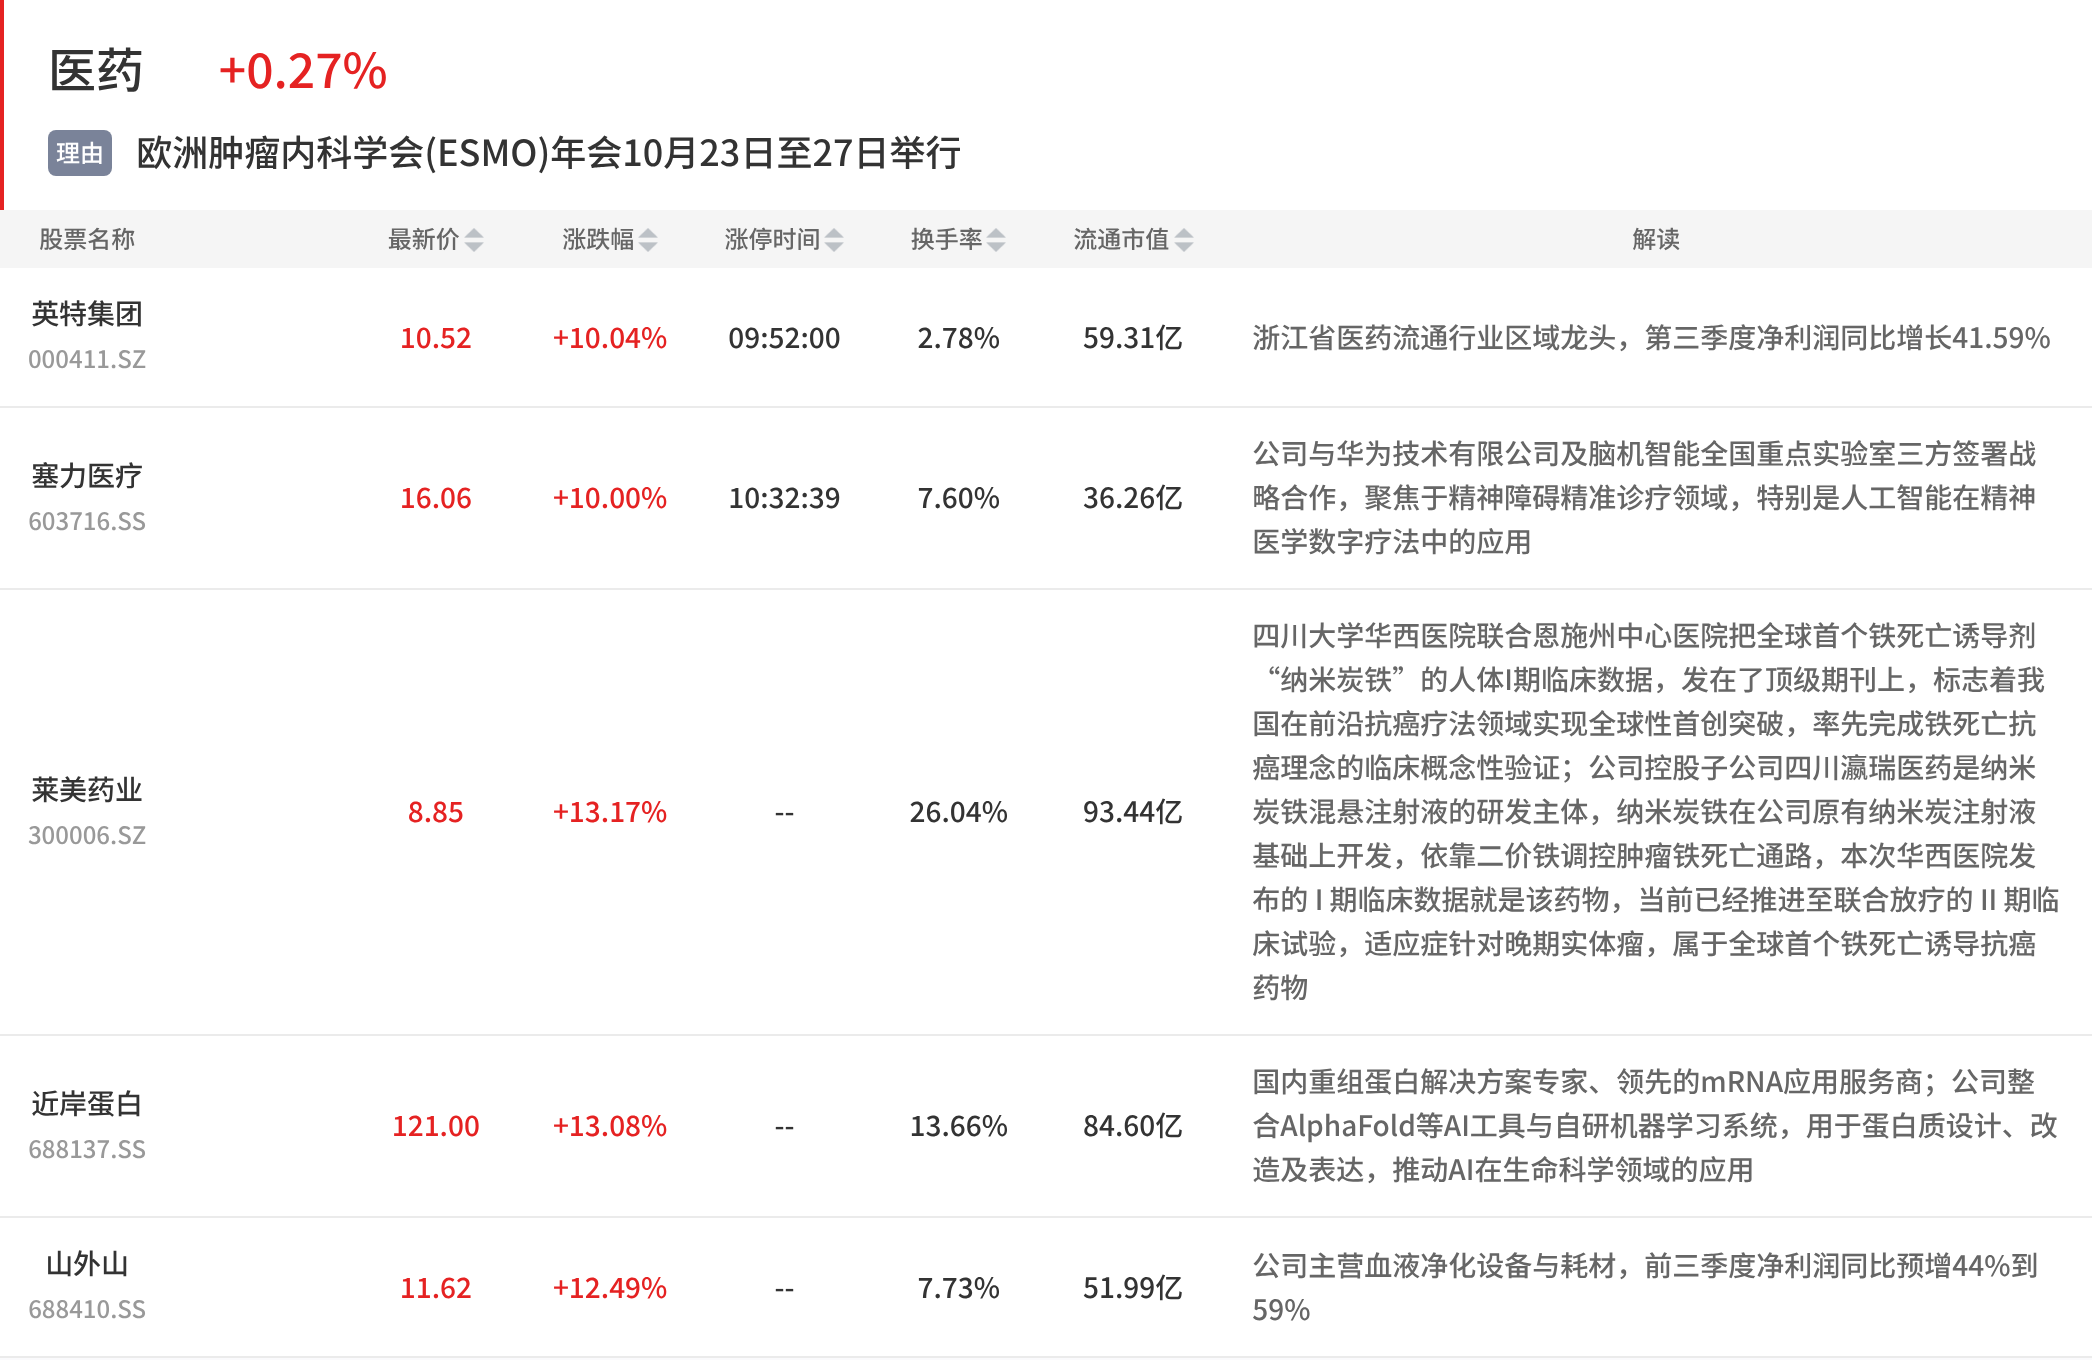
国盛证券、平安证券、国信证券认为,创新药对外授权已由零星个案转向大额化、常态化,规划将其列为国家新兴支柱产业,产业规模增速年均不低于20%;国信证券指出,本轮规划首次将首创新药与同类最优药物写入任务表述,创新导向由填补国内空白转向全球首创;国盛证券、平安证券表示,26年二季度板块营业收入同比增长36.30%,归母净利润同比增长390.19%。
除上述热点外,还有房地产、业绩增长、ST股、固态电池、车联网/车路云、游戏等概念盘中活跃。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号