【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
OpenAI今年9月发布的GPT-6Astra,零样本抓积木成功率已达95%,机器人有了够格的大脑。国盛证券认为,大模型路线已收敛,物理AI正从数字世界迈向真实物理世界。眼下国内人形机器人整机型号已突破400款,真机合规数据却只有50万小时,商业化要数千万小时,数据是最紧缺一环。关注:福莱新材、奥比中光、晶华新材、汉威科技,福赛科技、科森科技、斯菱智驱、浙江荣泰、北特科技、鸣志电器、恒锋工具。
1)Astra把机器人大脑推过临界点,大模型路线已收敛
OpenAI今年9月发布GPT-6Astra,在3D空间推理基准MazeBench中拿到14%,成为首个得到两位数的模型,此前所有模型都不足1%。实机测试中,它零样本抓取方块放入碗中的成功率达95%,接入机械臂后无需训练,看一段人类操作视频就能照着完成任务,还能自己处理相机标定、场景重建和物理参数。
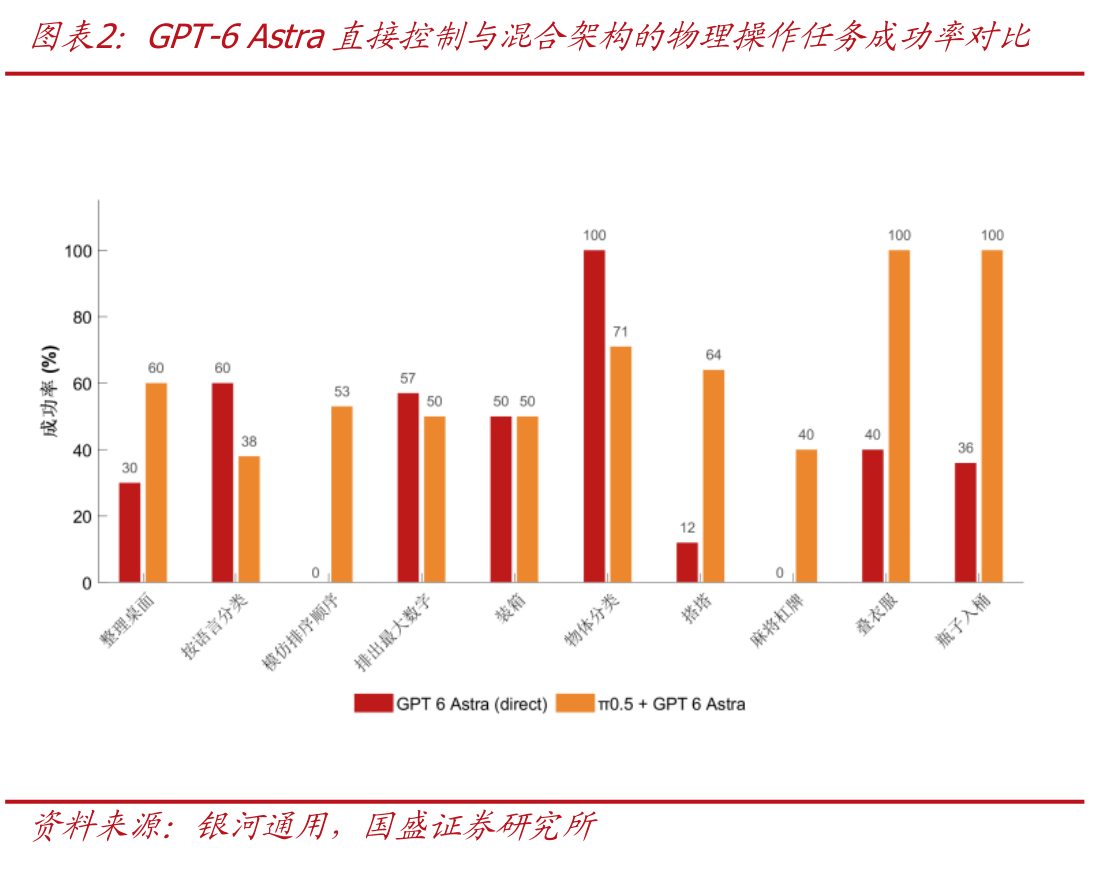
但一到毫米级装配任务,Astra的成功率骤降到10%。实测表明,它的价值集中在充当高层大脑,负责语义理解与关键节点纠偏,高频的底层运动控制并不靠它。这条混合架构路线,也是当前头部玩家的共同选择。大模型的技术路线、架构和底层范式,已经度过早期百家争鸣的草莽阶段,目前以北美几家核心AI公司领衔。
2)本体进入量产爬坡,全年产量有望突破10万台
机器人整机形态正在分化,双足、四足、轮式、机械臂各有地盘:四足强在复杂地形,轮式赢在平整场景的移动效率和成本,机械臂专精工业精密作业。双足人形机器人因为能直接沿用人类的工作环境、工具和作业流程,通用化潜力最大。
行业整体从样机演示迈向量产爬坡。2026年9月优必选柳州人形机器人智慧工厂投产,规划万台级年产能;小鹏汽车IRON自动化产线同月启用,计划2026年底启动量产、2027年正式交付。OpenAI也在推进人形机器人自研,目标2027年推出演示样机。工信部披露,2026年上半年国内人形机器人整机型号已突破400款,产量超4万台,全年产量有望突破10万台。
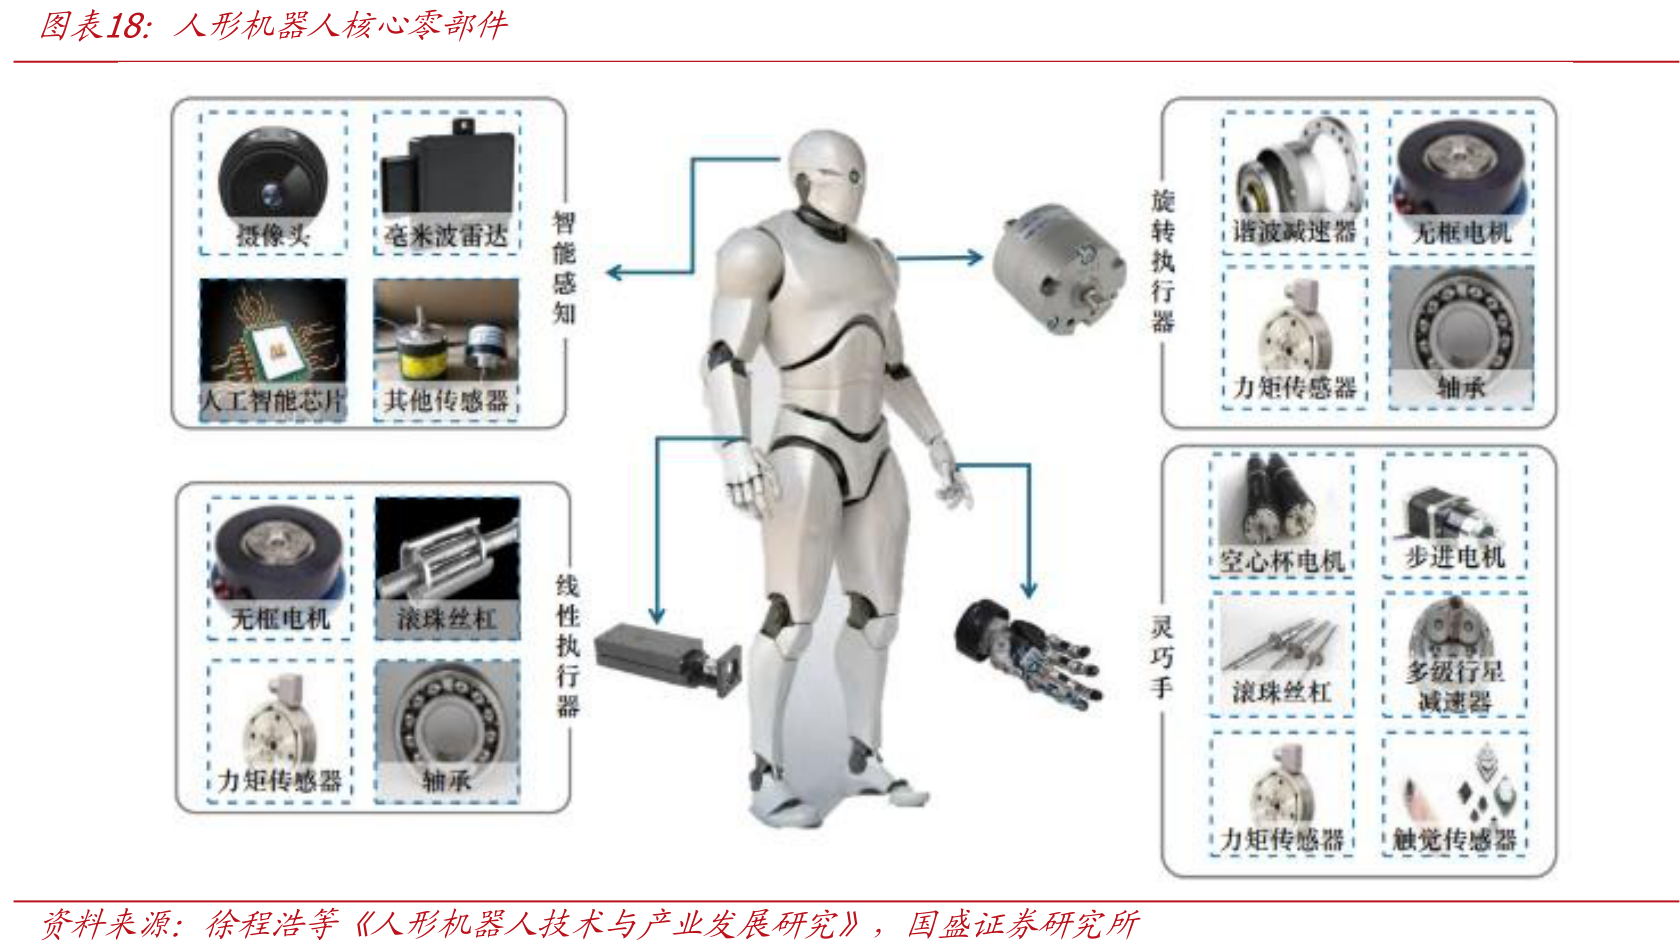
产业链层面,执行端(减速器、丝杠、电机)与感知端(触觉传感、电子皮肤)的核心零部件正加速国产化与性能升级,物理AI的数据飞轮运转将带动整个硬件产业链需求的井喷。
3)真机数据缺口数十倍,采集是当前最紧缺的一环
数据是当前物理AI最紧缺的要素。国内真实物理交互合规数据只有50万小时,而机器人商业化落地需要数千万小时。触觉、力觉等微观交互数据缺失,模型就做不了毫米级力控的活。行业正围绕四条路径补缺口:基于真实本体的遥操作采集质量最高,基于虚拟本体的采集要跨虚实鸿沟,直接基于人体的动作捕捉存在人机映射鸿沟,合成数据成本极低但各类鸿沟都在。
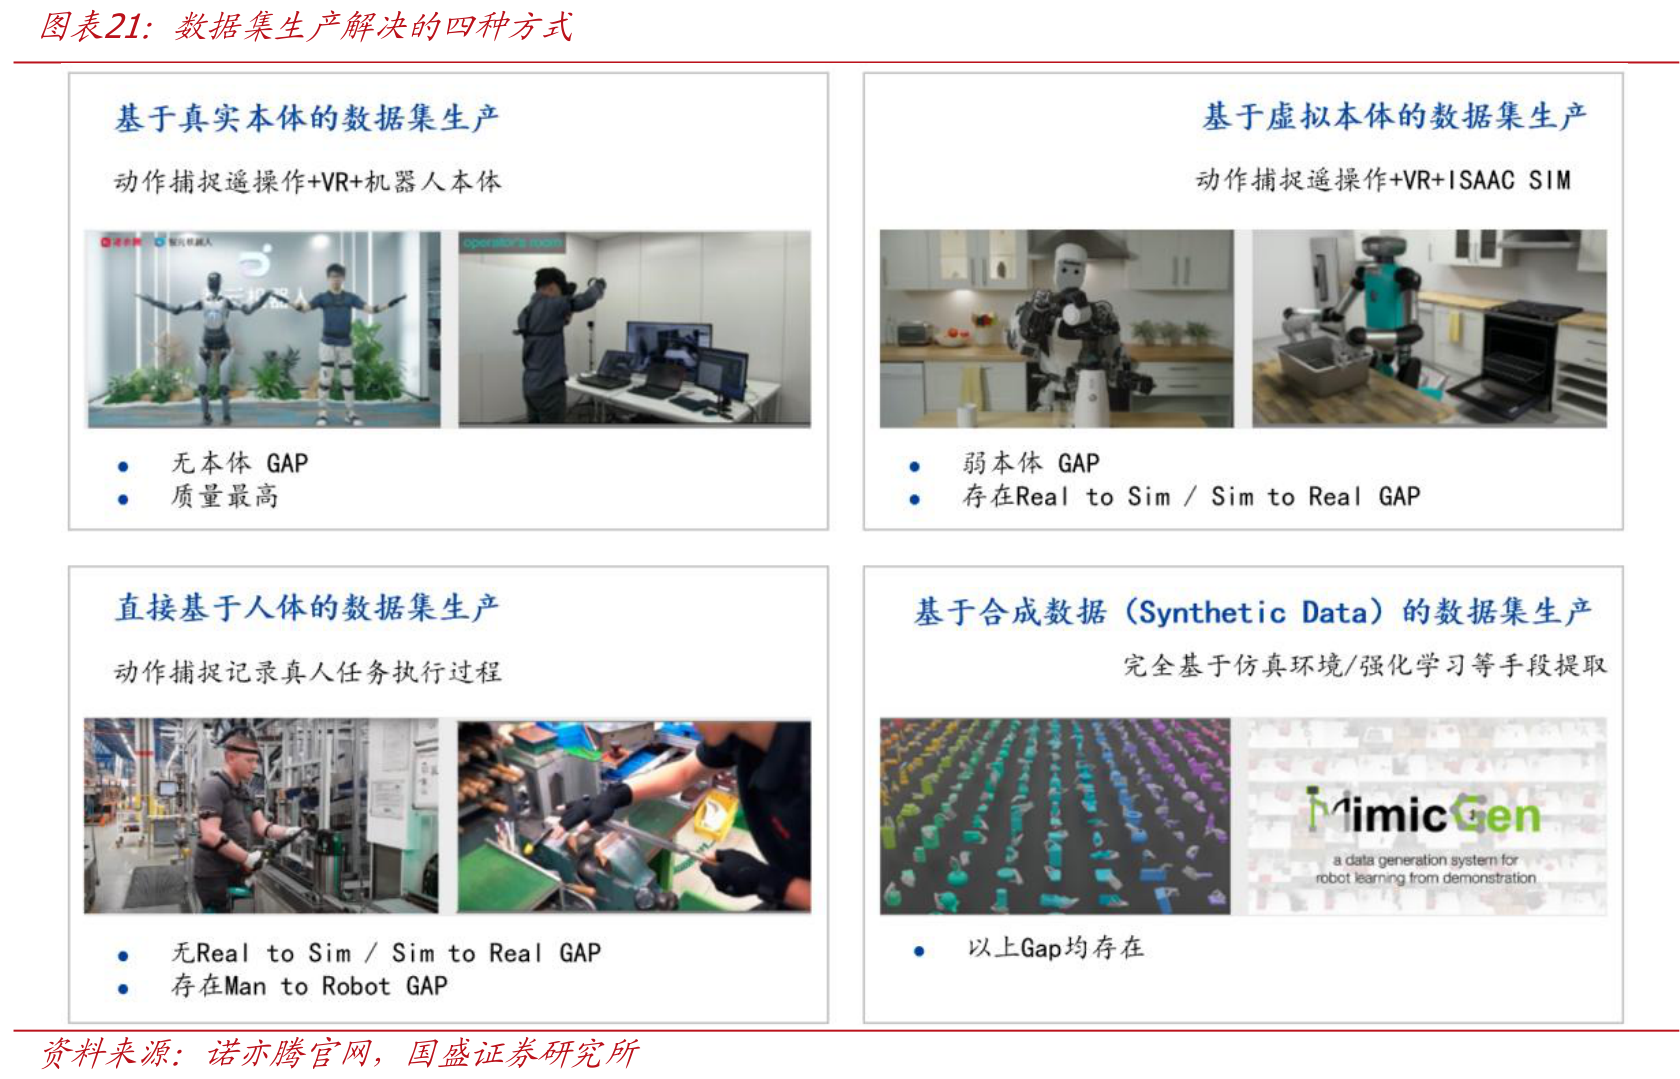
采集规模化的出路有两条:一是把机器人部署进真实产线,让数据随自主作业回流,把数据生产嵌进生产流程本身;二是用可穿戴设备在人类自然作业中采集动作,大幅摊薄单条数据的成本。据测算,头部机器人公司的有效数据将从2025年的万小时级跃升至2027年的百万小时级,其中人类第一视角数据占绝对主导。
采集环节当前有三类参与者:做遥操作与可穿戴设备的方案商,能靠产线回流持续攒数据的本体企业,以及提供标注、清洗、仿真合成的数据治理平台。当前阶段设备与方案类企业的收入可见度相对更高,数据资产的价值兑现还要看物理AI模型商业化的进度。
国盛证券的核心判断是,物理AI新范式的成立需要数据飞轮持续运转,这要求足够多的机器人本体去采集数据。数据飞轮一旦转起来,谐波减速器、丝杠、轴承、高性能电机、传感器、特种结构件以及产业链上游设备、刀具、材料的需求都会井喷;数据采集从实验室走向真实产线,采集设备、穿戴硬件、仿真平台和数据治理服务的需求也会跟着放量。
筛选标准有两条。机械本体的成熟度决定机器人干不干得动,负载、精度、续航与可靠性是规模化部署的物理前提,中国新能源汽车产业链的溢出正在推高核心零部件国产化率、压低制造成本。数据采集决定机器人干得好不好,竞争焦点已从有没有数据转向有没有好数据,真实场景里的长尾案例、失败恢复过程和精细力觉反馈,恰恰是仿真生成不了的部分。
沿两条主线布局:
机械本体相关公司:福赛科技、科森科技、斯菱智驱、浙江荣泰、北特科技、鸣志电器、恒锋工具等标的。
研报来源:国盛证券,张一鸣,S0680522070009,AI的下一范式:物理AI与机器人。2026年10月24日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号