【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
中信建投证券认为,粘胶短纤供需共振,有望迈入复苏新周期。供给侧,行业开工率自2025年8月以来维持在85%以上,库存已逼近2020年以来最低水平,前三大企业市占率超过70%,未来新增产能有限;需求侧,今年以来棉花与粘胶短纤价差均值扩至3511元/吨,粘胶性价比抬升拉动替代需求,涡流纺与无纺布则支撑中长期用量增长。关注:中泰化学、三友化工、吉林化纤。
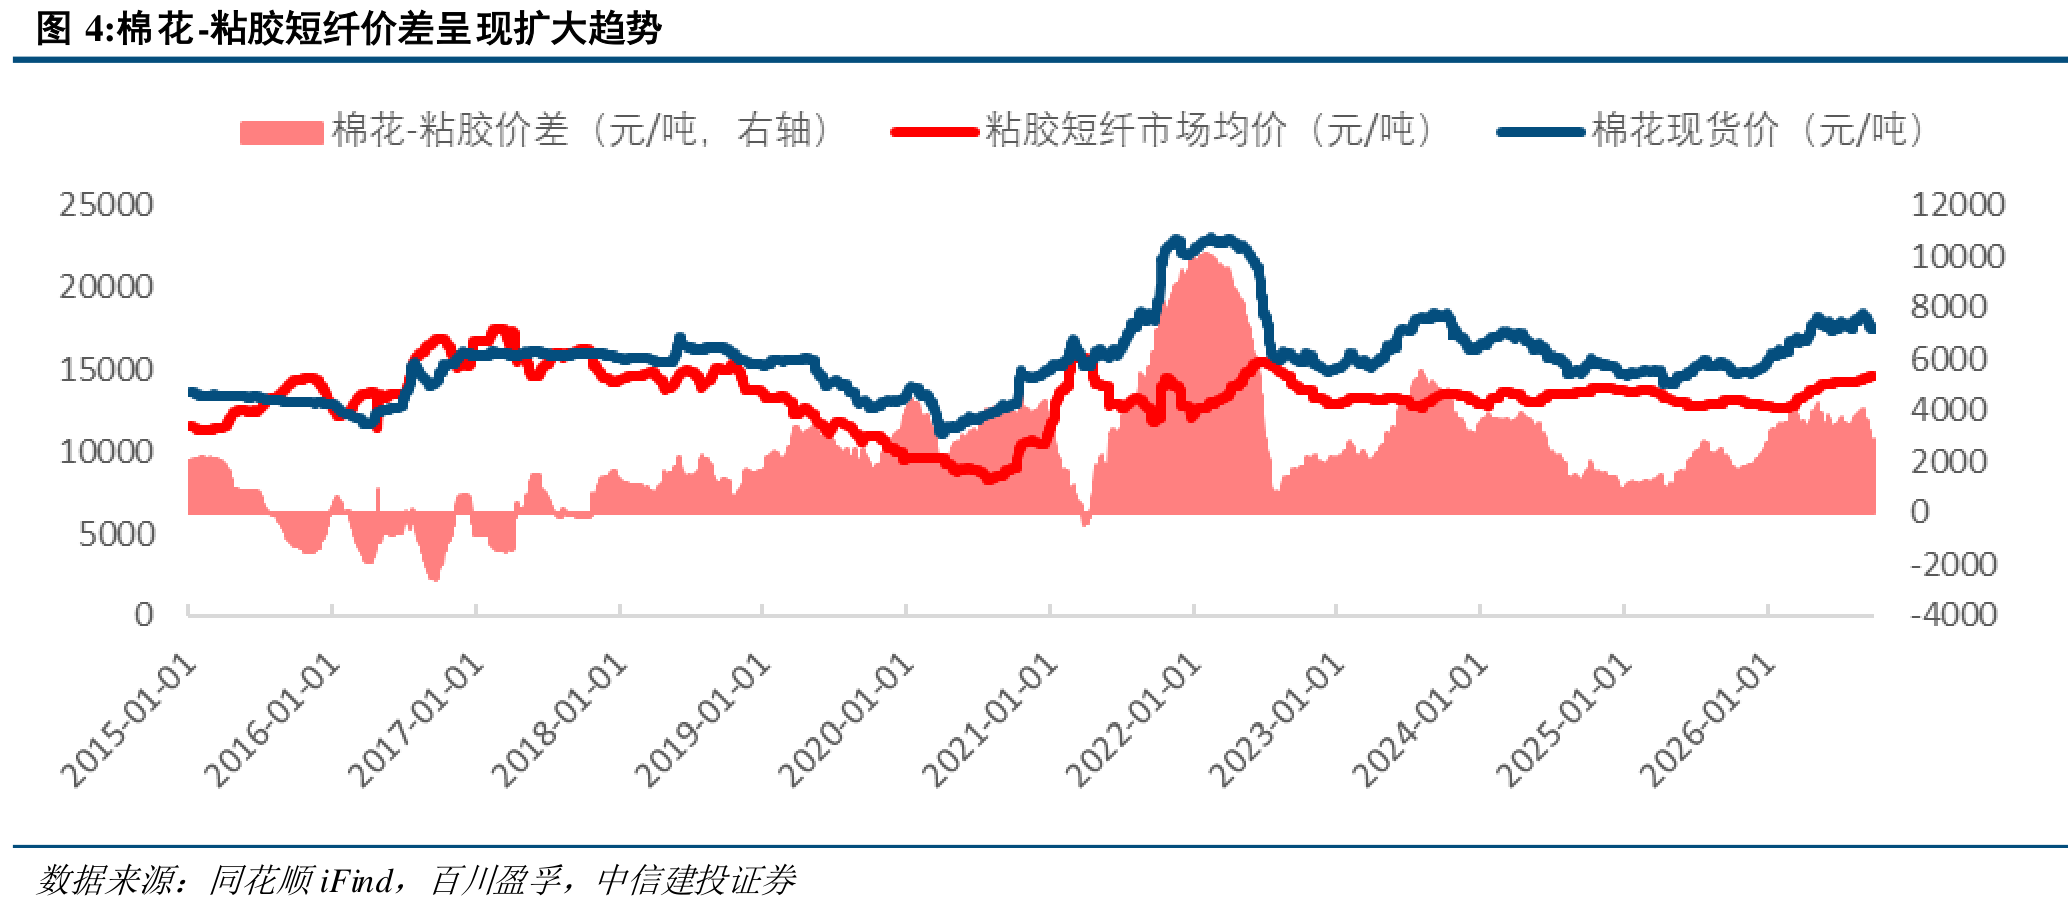
1)棉粘价差走扩至2015年以来高位,替代需求启动
粘胶短纤是最接近棉花的人造纤维,吸湿、透气、亲肤都与棉花相仿,纱厂在两者之间可以切换用量。换句话说,棉花涨价而粘胶不涨,下游就会多配粘胶短纤。
只看粘胶短纤、涤纶短纤和棉花三种纤维,五年前粘胶短纤占三者表观消费量的19%,如今已升至23%,棉花的份额则一路下滑。今年以来国内棉花与粘胶短纤价差均值达到3511元/吨,而前两年分别只有2488元和1747元,这一价差已处于2015年以来64%的历史分位数。价差走扩之后,这种此消彼长有望加速。
2)全球棉花减产去库,棉价上行打开替代与涨价空间
棉花端的供给正在收缩。USDA最新预测,2026/2027年度全球棉花产量同比减少约89.3万吨,而需求仍在增长,期末库存将降至2022/2023年度以来最低水平。
美国棉花主产区夏季遭遇高温干旱,当前主产区得州棉花优良率仅18%,远低于15个植棉州35%的整体水平;澳大利亚的减产原因在灌溉用水,墨累达令盆地水库蓄水量明显低于往年同期;国内政策引导调减种植面积叠加天气扰动,新疆棉花存在减产预期,农业农村部预计2026/2027年度全国棉花产量同比下降16万吨。减产预期是实打实的。
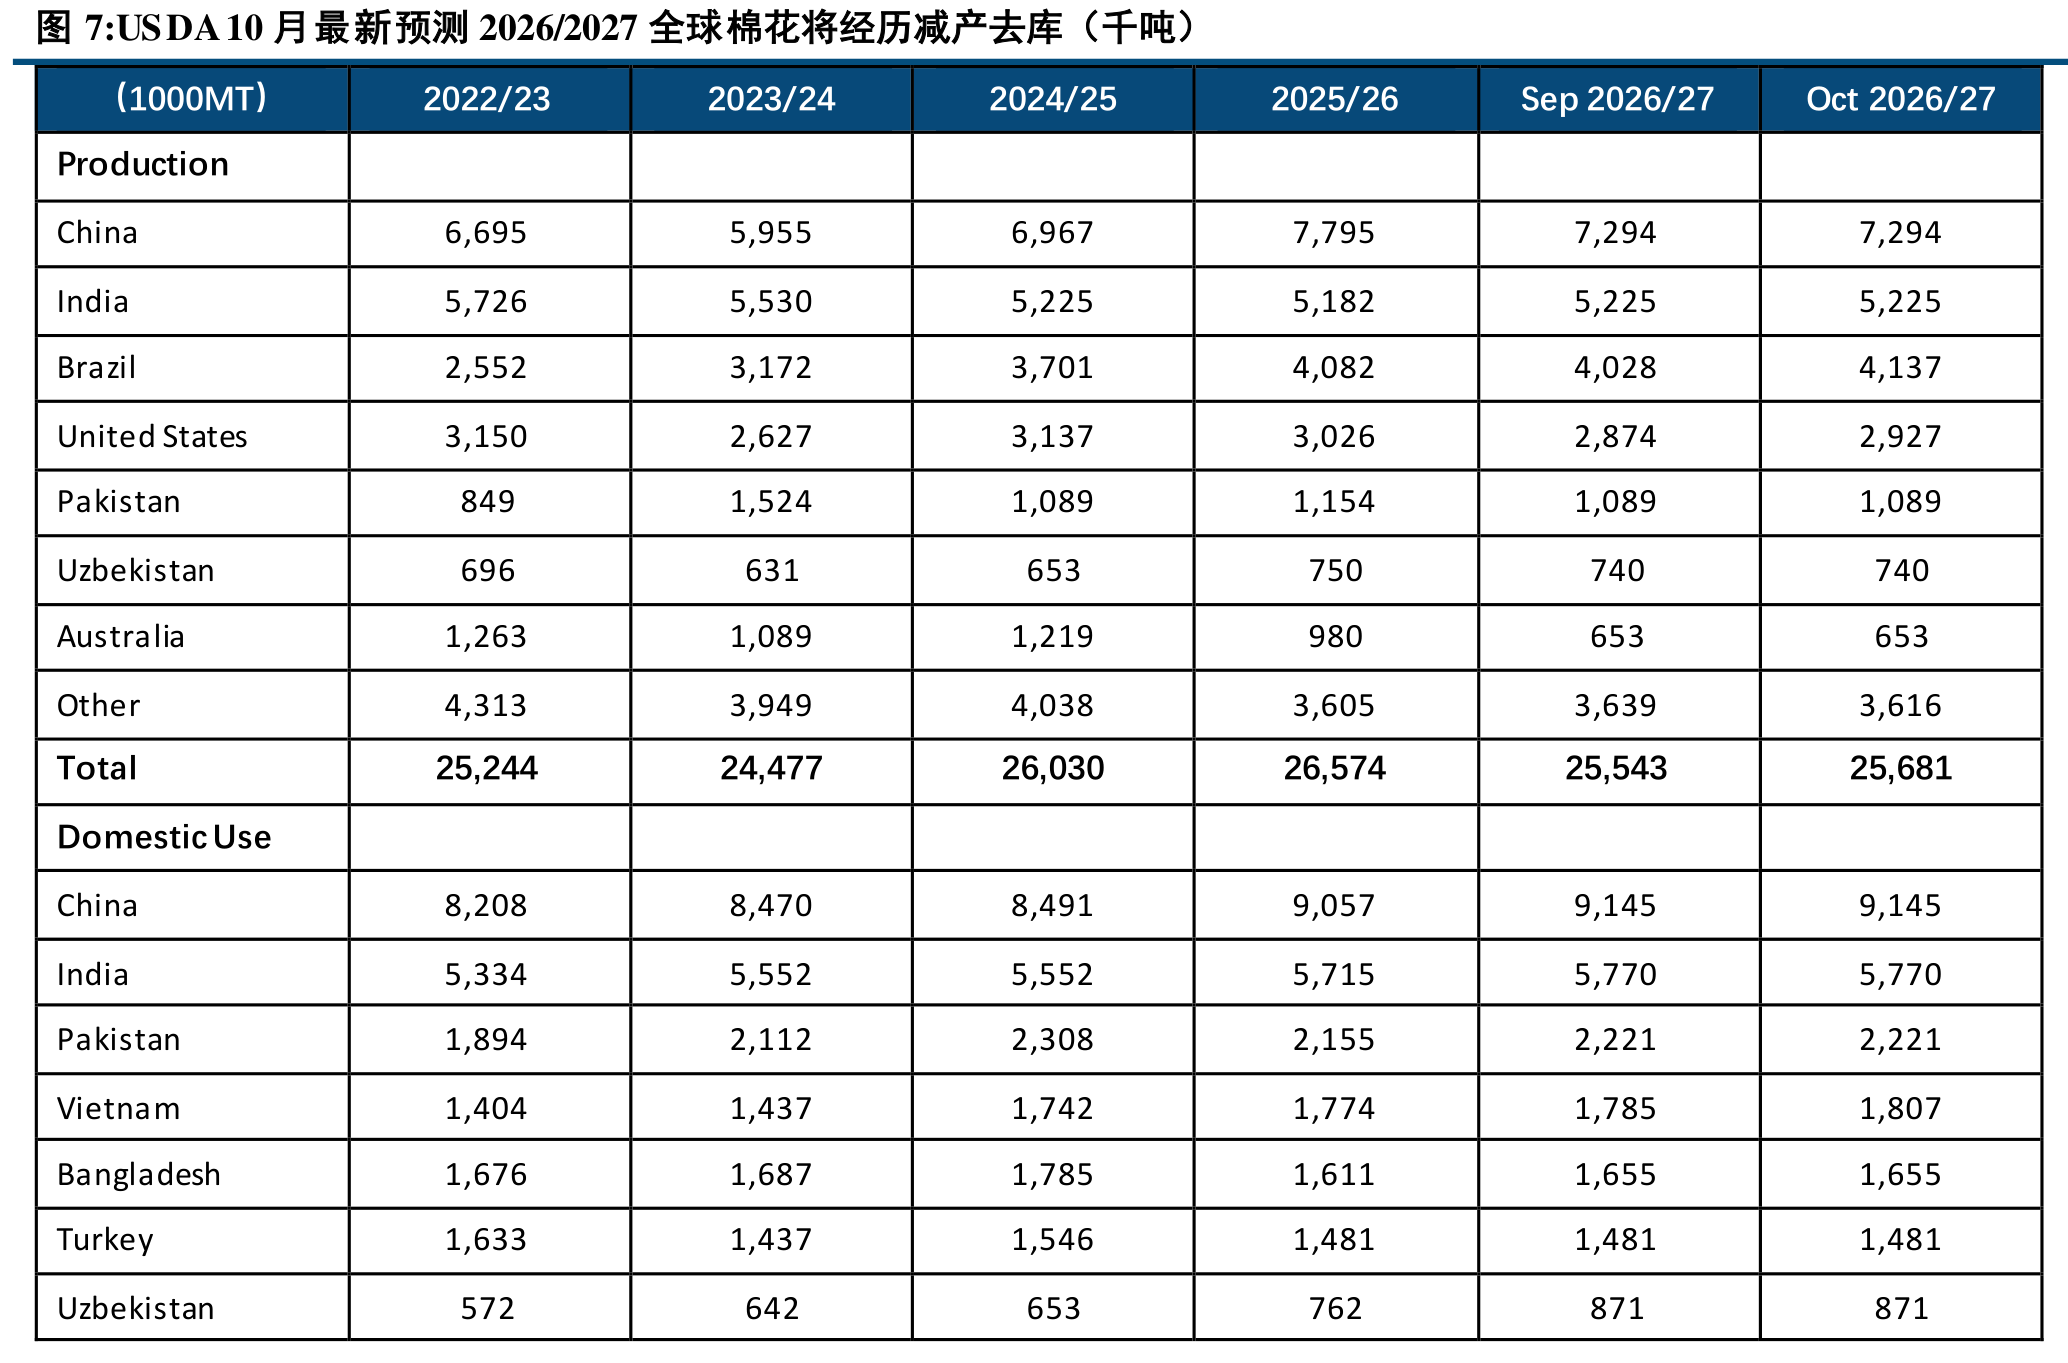
供给偏紧叠加需求韧性,年初以来中国、印度、巴基斯坦等主要棉花消费市场的棉价整体上行。棉价中枢抬升意味着棉粘价差难以快速收敛,粘胶短纤的替代需求与涨价空间同时被打开。
3)高开工叠加低库存,供给端几乎没有弹性
短期景气已有数据验证。2025年8月以来国内粘胶短纤开工率始终维持在85%以上,继续提升的空间很小;行业库存约6.75万吨,已逼近2020年以来最低的6.33万吨。开工接近满负荷叠加库存见底,供给趋紧对价格的支撑在增强。
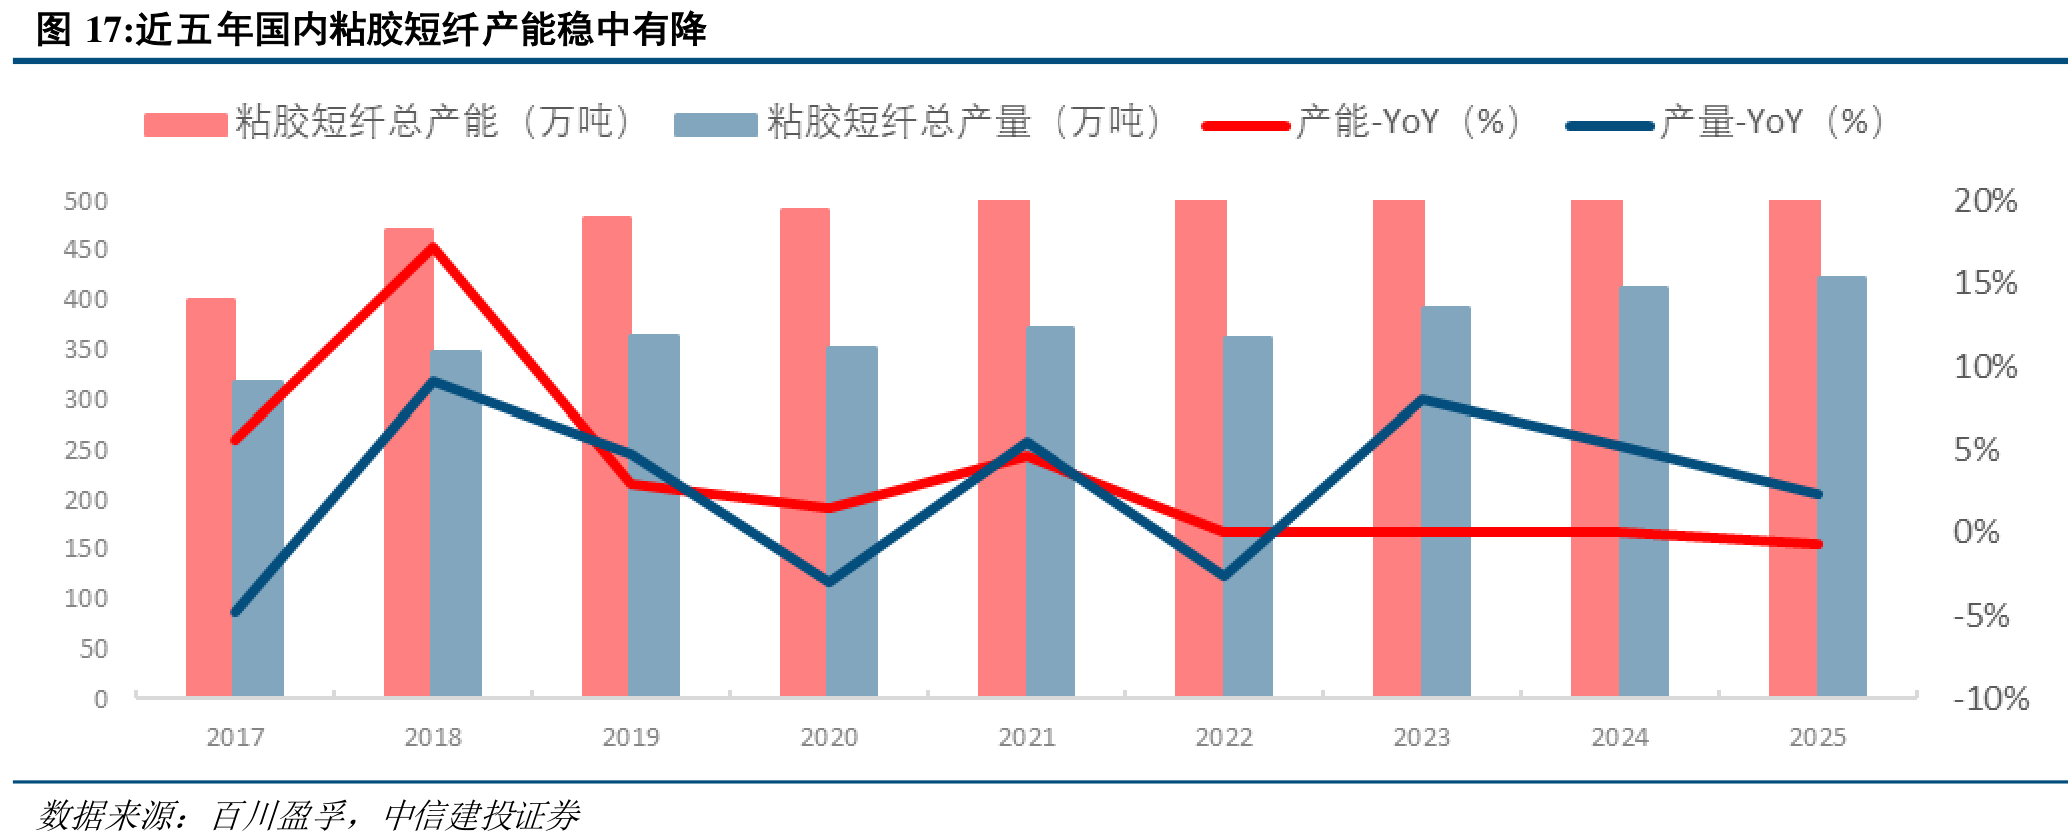
供给端几乎没有弹性。上一轮集中扩产后,行业产能逐步稳定在510万吨左右,政策端严控新增并淘汰落后产能;目前前三大企业市占率已超过70%,在建产能仅剩金光纤维50万吨一条线,预计2027年投产。格局高度集中之后,龙头话语权增强,反内卷背景下无序价格战也难以重演。
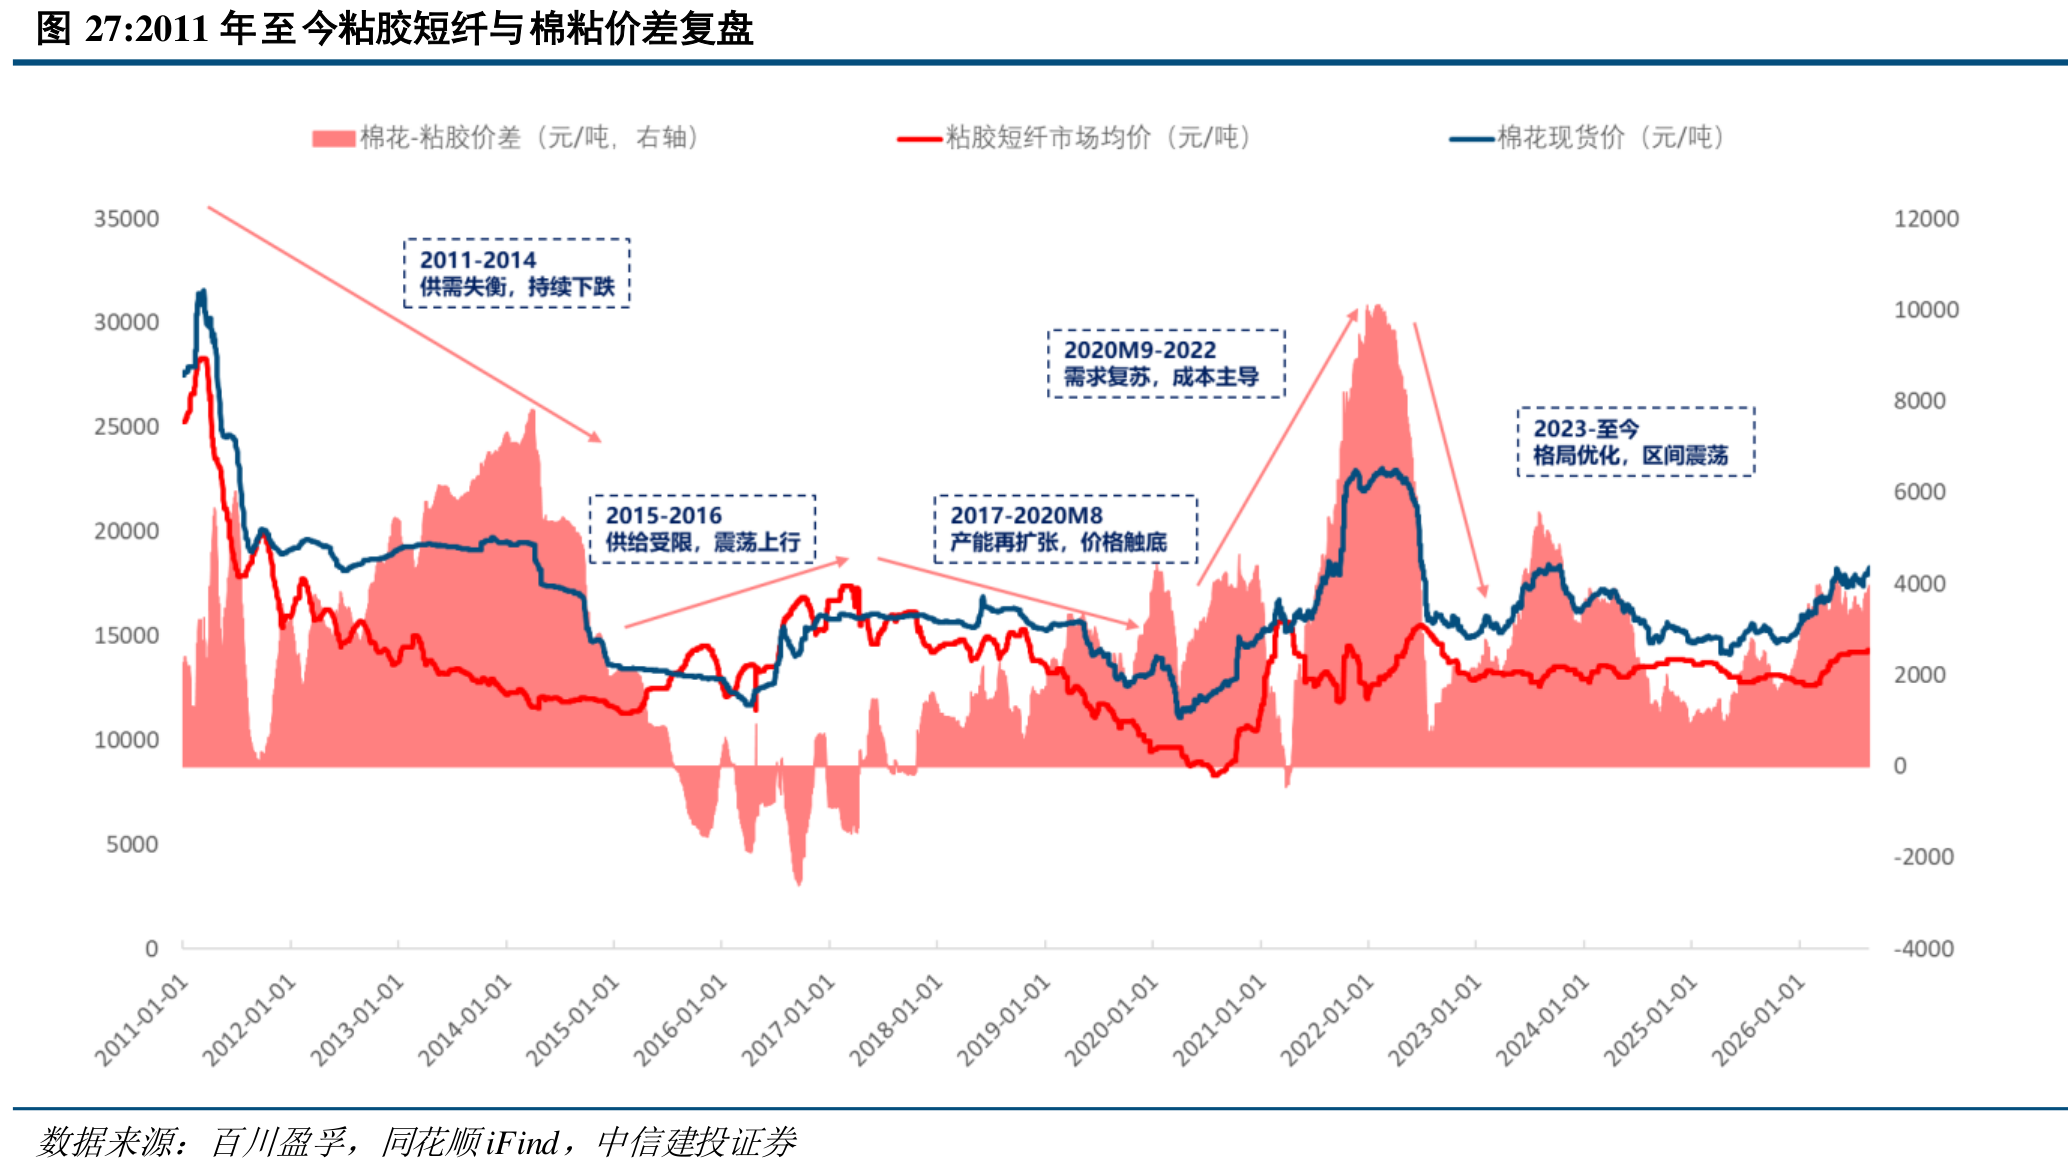
复盘粘胶短纤近几轮周期,价格大致走过五个阶段:先是产能快速集中投放压垮价格,随后扩产放缓叠加环保限产带来反弹,再度集中扩产后价格跌至长周期底部,需求复苏推动修复之后,近年进入格局优化下的区间震荡。每一轮深跌都源于产能集中投放,而这一轮政策严控新增,老剧本大概率不会重演。
据测算,即便在建新增产能如期投产,行业开工率仍将维持高位,供需差基本归零;成本端溶解浆供需总体平衡,价格趋于稳定。供需共振之下,粘胶短纤的价格与盈利中枢有望逐步抬升。
核心公司
中泰化学:拥有粘胶纤维产能88万吨/年,配套粘胶纱线320万锭,氯碱与粘胶产业链一体化协同。
三友化工:粘胶短纤产能80万吨/年,2025年产能利用率达102.03%,化纤、纯碱、氯碱、有机硅四大主业并举。
吉林化纤:拥有粘胶短纤产能12万吨/年,同时经营粘胶长丝与碳纤维业务。
研报来源:中信建投,杨晖,S1440525120006,粘胶短纤:供需共振,复苏渐进。2026年10月20日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

