【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
东北证券把PCB打孔定义为AI算力时代被重估的“卖铲”环节:孔加工成本占PCB加工总成本的30-40%,而AI服务器板材升级后,一支钻针的寿命从2000孔跌到200孔,单台AI服务器钻针耗量最高是普通服务器的195倍。龙头钻针均价已从1.47元涨破2元,扩产却卡在进口磨床手里,行业供需紧张预计持续到2027年。关注:鼎泰高科、中钨高新、大族数控、昊志机电、胜宏科技、深南电路。
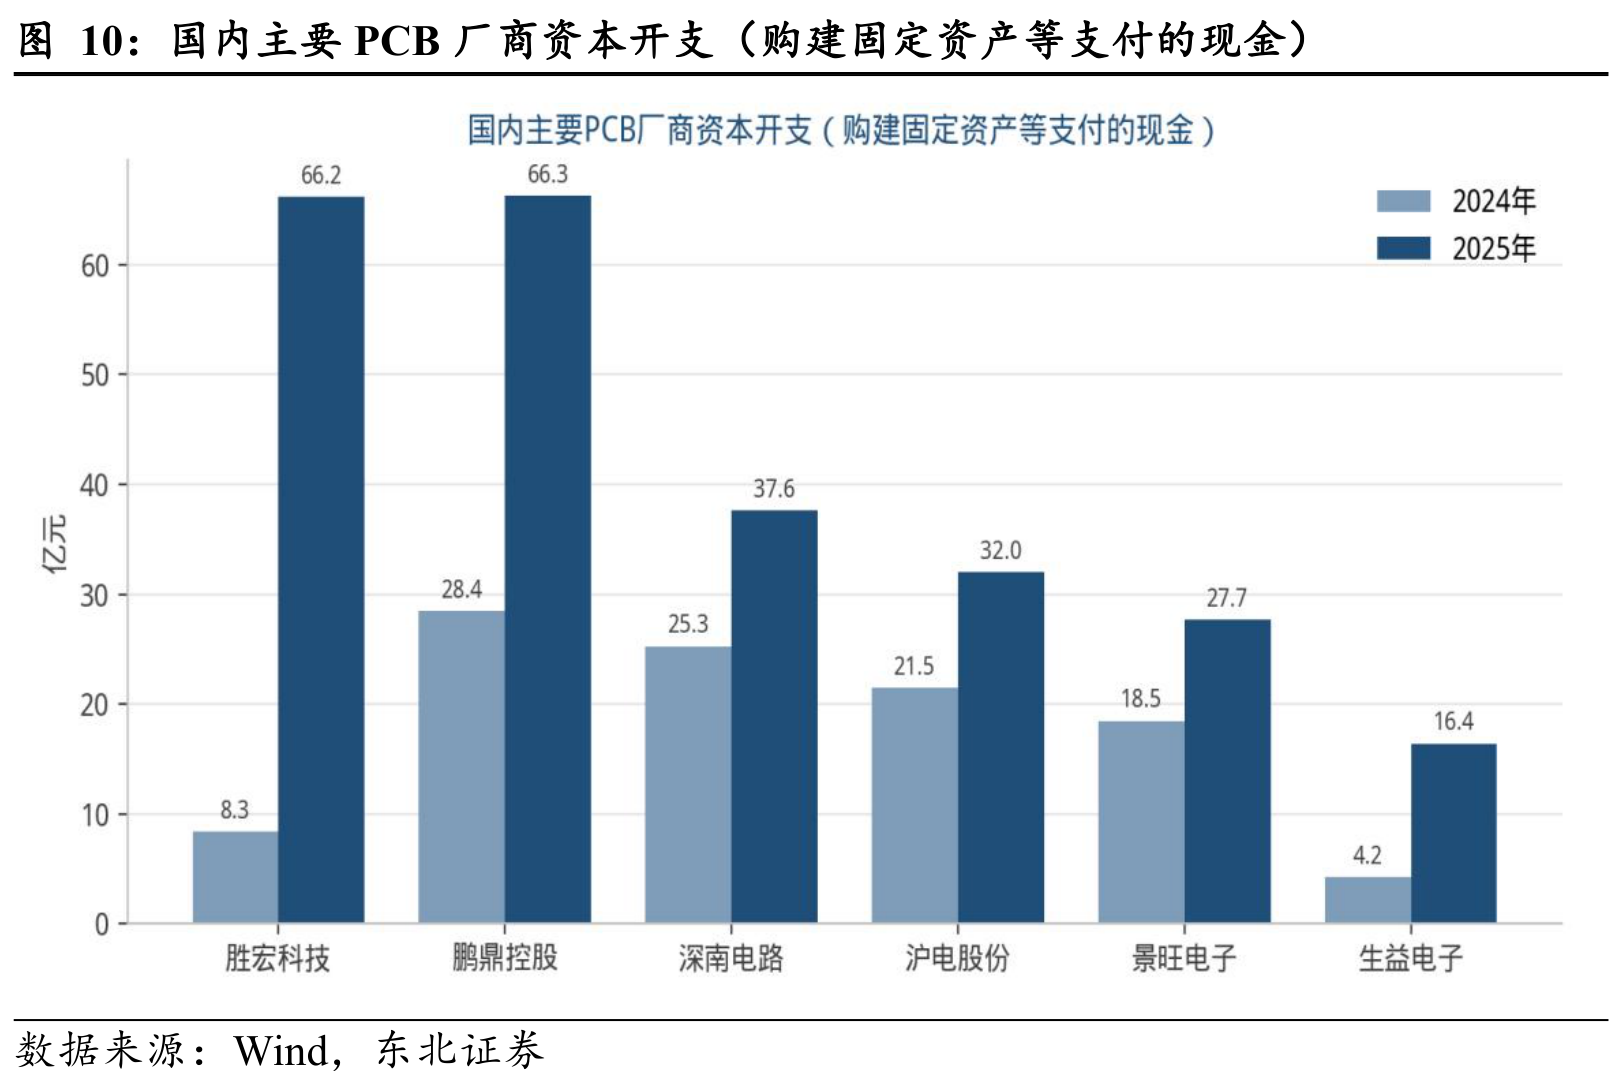
1)钻孔占PCB加工成本三至四成,千亿资本开支正流向这道工序
在PCB的数十道工序里,钻孔是价值最集中的那道:孔加工成本约占PCB加工总成本的30-40%。一条高阶HDI产线的设备投资中,钻孔设备占比达40%,产品阶数每往上走一级,这个比例还会继续抬升。钻孔价值量占比随产品阶数单调上升,这是本轮AI PCB升级中钻孔弹性高于其他工序的结构性原因。
需求端的推力来自AI数据中心资本开支。据TrendForce统计,2026年全球八大主要云厂商资本支出合计将突破7100亿美元,同比增长约61%。这些投资落到PCB上,新增产值几乎全部落在服务器与数据存储领域,是所有下游里增速最快的一块。
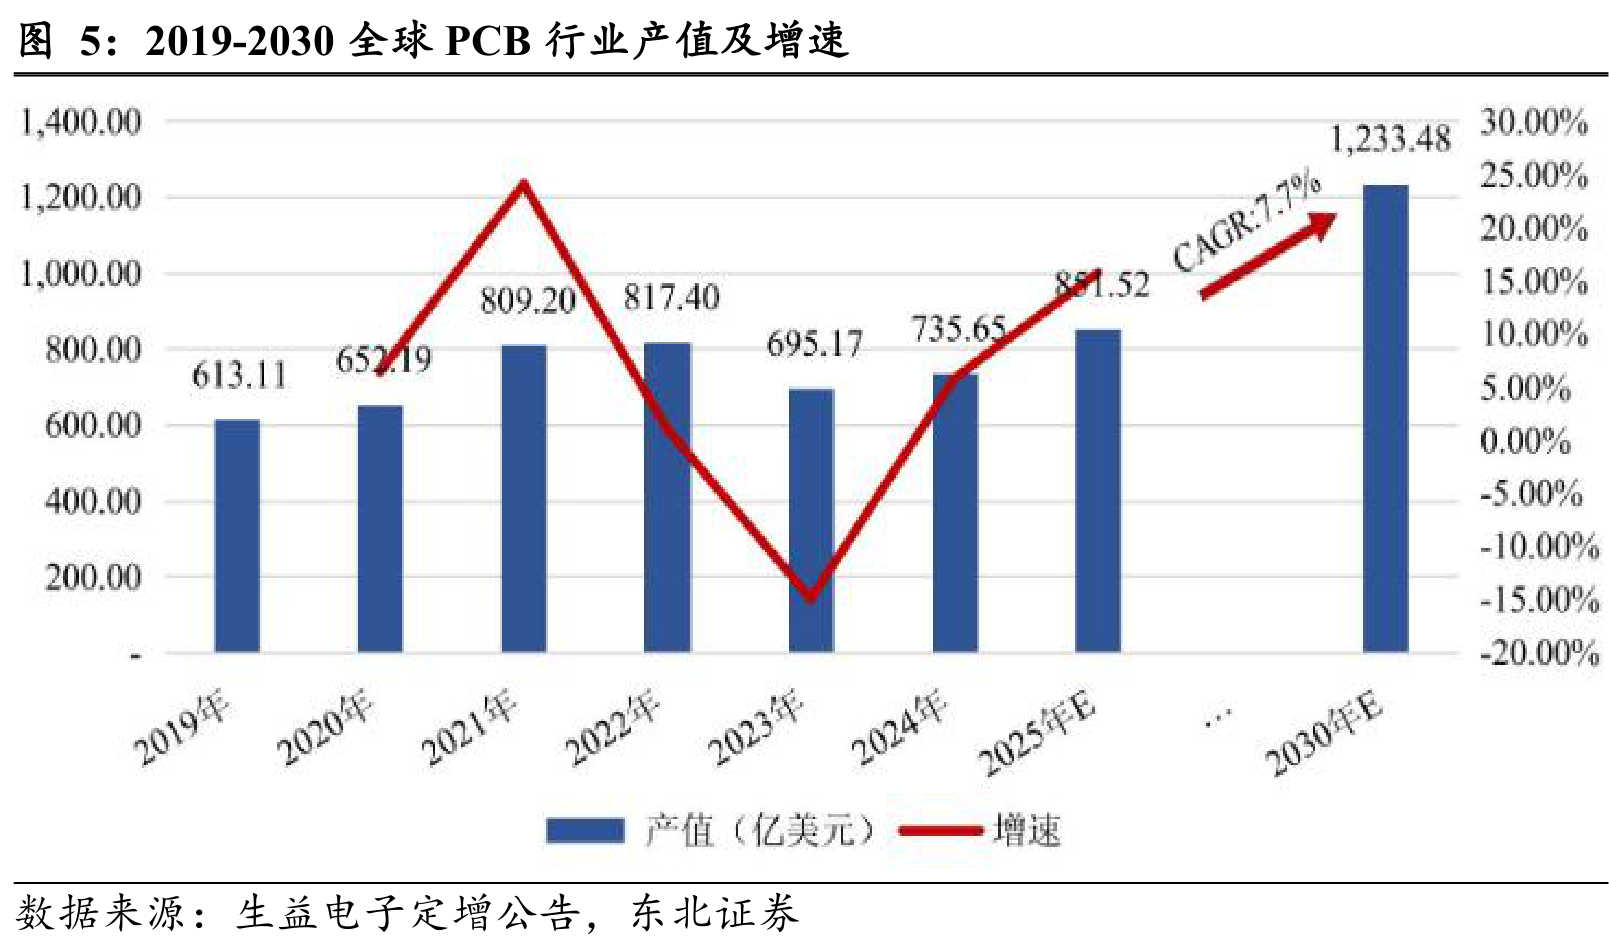
板厂的钱正在加速砸向产线。国内龙头已公布的2026年资本开支规划合计约1012亿元,按生益电子披露的口径,PCB产线资本开支中七成以上用于设备采购,钻孔设备占设备投资总额的两成以上,扩产的钱有相当一部分会直接变成钻孔设备与钻针订单。
2)板材升级到M8/M9,一支钻针的寿命从2000孔跌到200孔
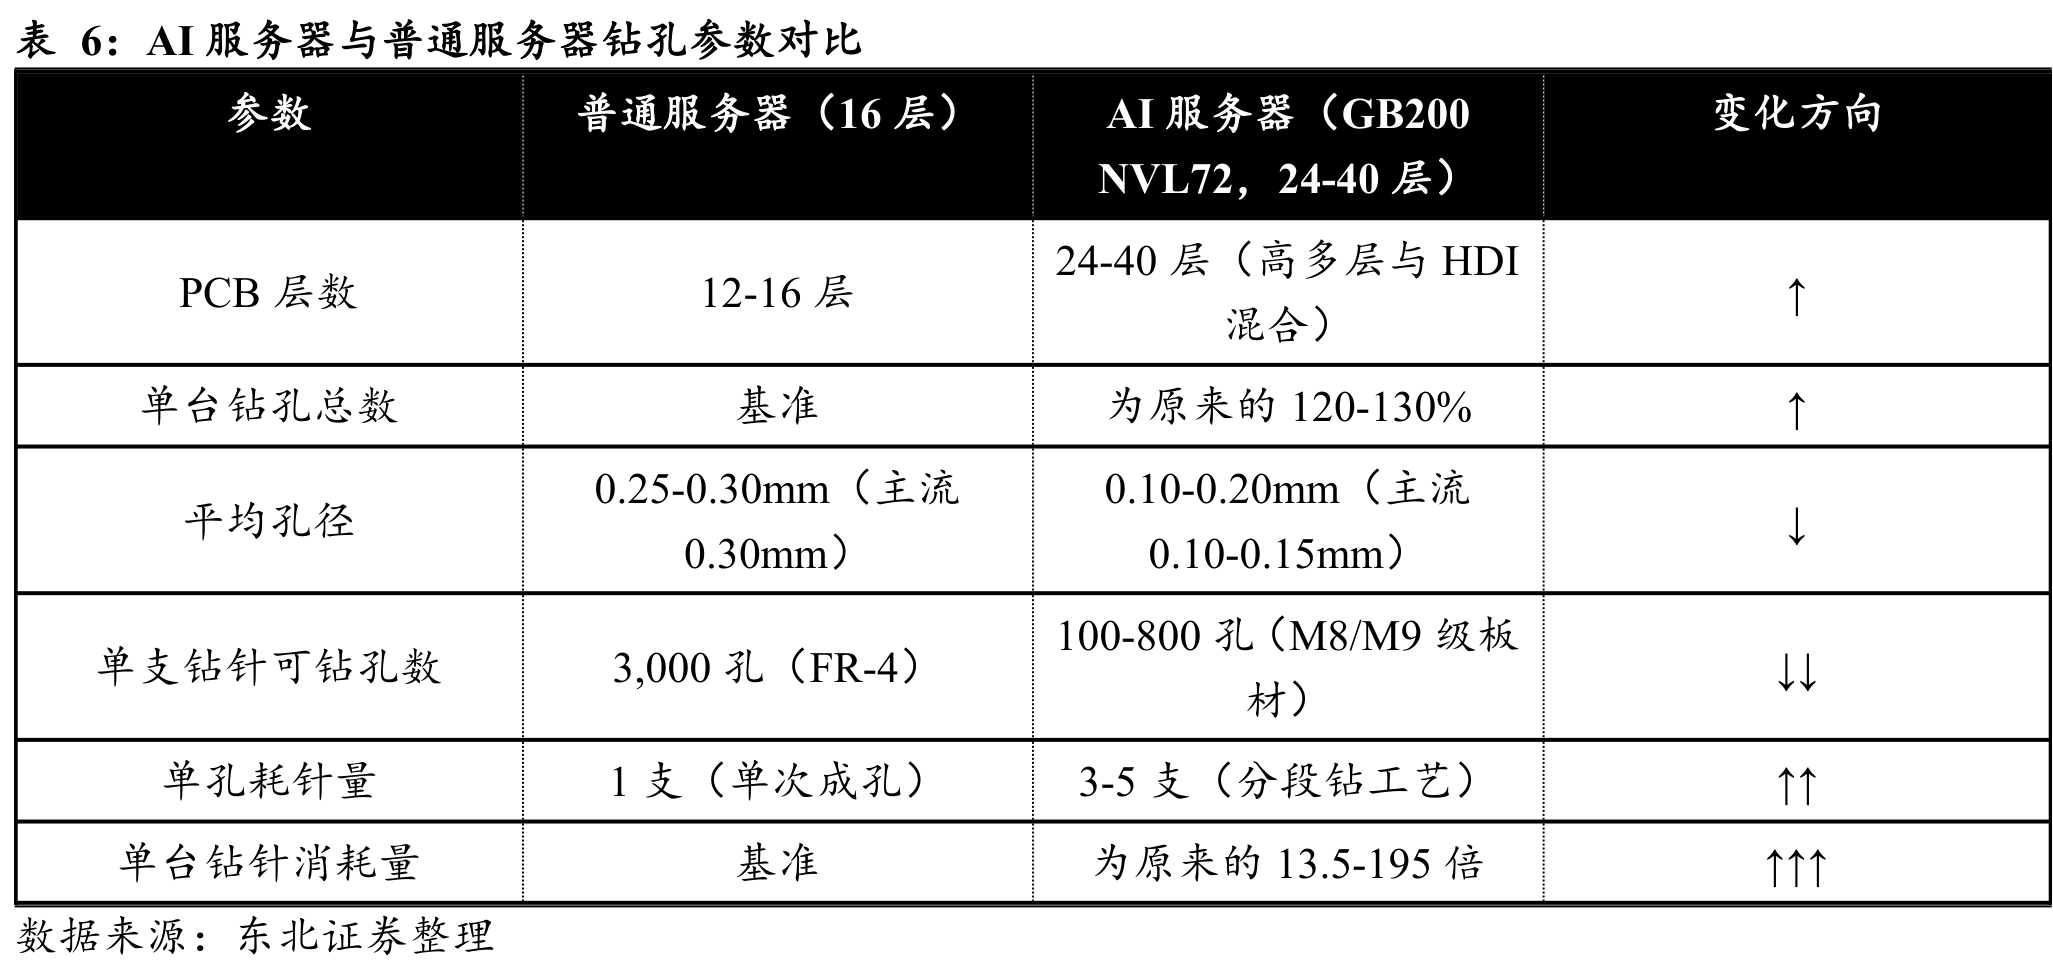
AI服务器对钻孔的压力来自三个同步恶化的变量:层数、板厚、板材等级。传统服务器主板只有十几层,AI服务器提升至24-40层,单板钻孔量可达10万孔以上;板厚接近翻倍,长板必须用多支不同长度的钻针接续加工同一个孔,原本“一孔一针”的工艺变成“一孔多针”,耗针量成倍增加。
最猛的变量是板材。M1材料一支钻针能打2000个孔,到M9只剩200孔且断刀率显著上升,石英布同样逼近这个下限且无法复磨。传统钻针可以复磨数次摊薄成本,高端场景却限制复磨,钻针正在从“半耐用品”退化为“纯消耗品”。
把所有变量乘起来,市场流传AI服务器单台钻针消耗量是普通服务器的数十到数百倍。东北证券认为方向正确但区间过宽:钻孔总数、单孔耗针量、单针寿命三个参数端点相乘得到13.5-195倍,代际切换时点单板用针量提升3-5倍是更可信的中性区间。
3)供给被三道坎卡住,龙头钻针均价涨破2元
供给被三道坎卡住。0.2mm以下钻针的棒材精细度要求极高,目前完全依赖进口;延长寿命的涂层技术掌握在少数厂商手里;最硬的一环是生产设备,高精度磨床被日本、瑞士企业垄断,一台进口开槽机交期长达一到两年。需求爆发时,产能反而被上游锁死。
结果就是全线紧缺。格局高度集中,鼎泰高科以29%的销量份额居全球首位,中钨高新子公司金洲精工占21%,前五大厂商合计拿下四分之三以上市场。鼎泰高科处于完全售罄状态并按价格分配产能,管理层预期行业供需紧张持续至2027年。
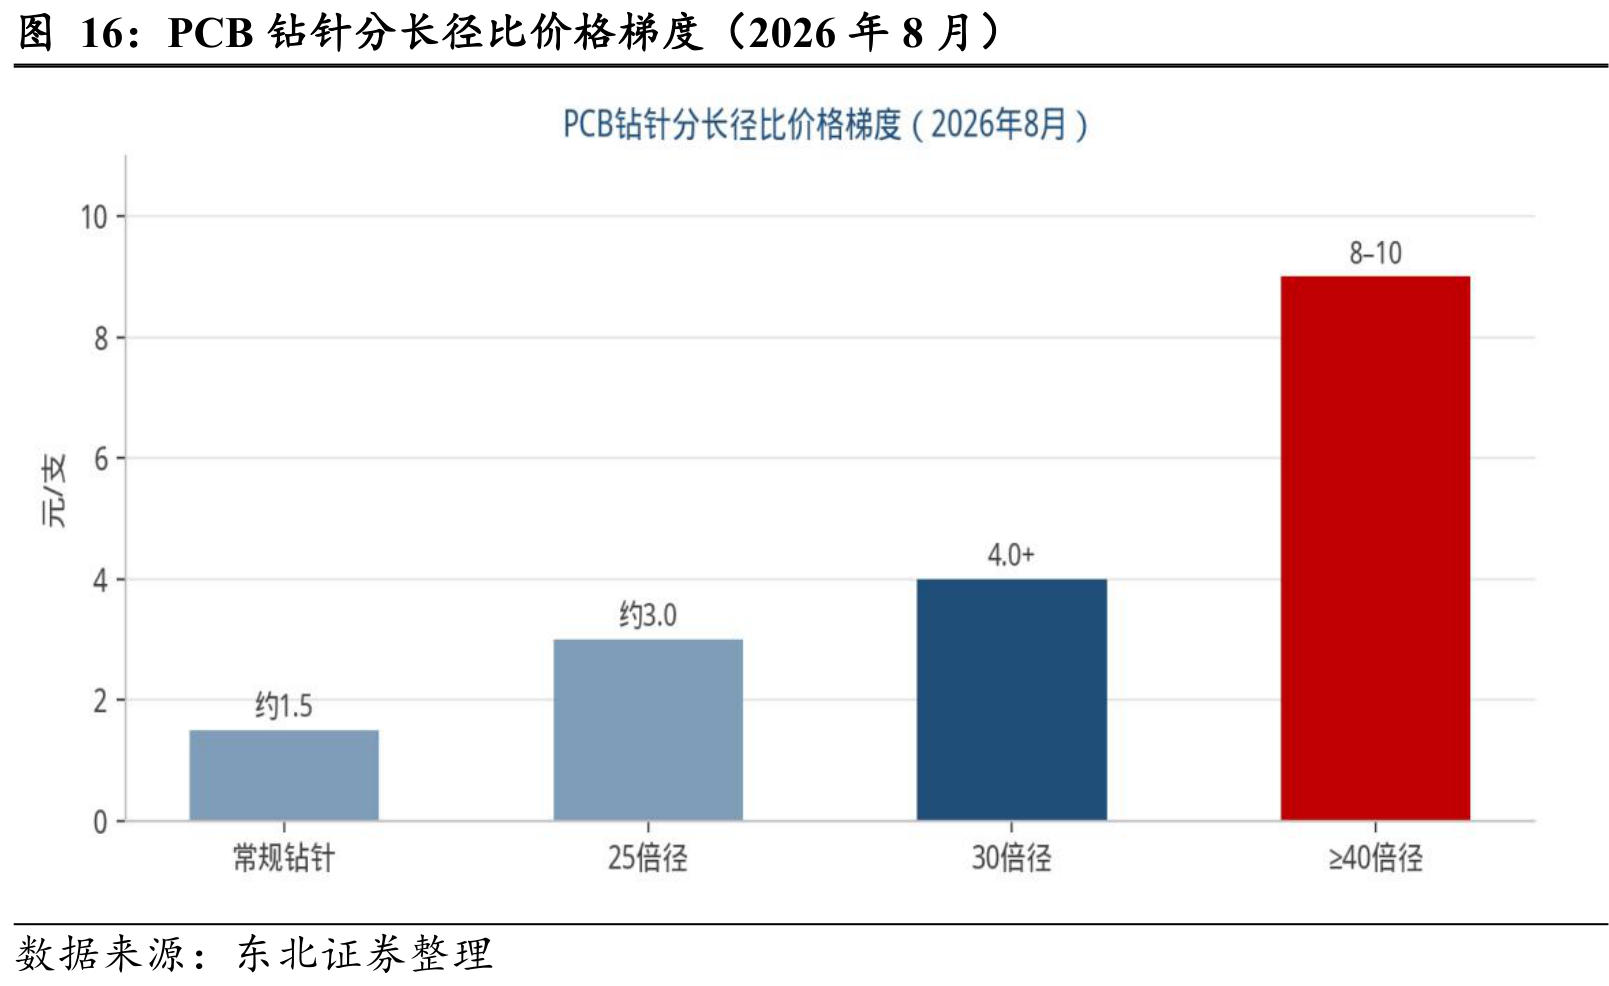
涨价有两台引擎。一台是成本传导,钨粉价格持续上涨,叠加中国收紧钨出口,三菱综合材料对含钨超硬材料新订单提价至原来的3倍以上。另一台是结构升级,可持续性更强:常规钻针只卖一两元一支,主流AI PCB要求的30倍径以上高端针贵出数倍。鼎泰高科的综合均价从一季度的1.47元涨到7月的2.00元。
4)设备端弹性在结构而非台数,激光钻孔是替代空间最大的环节
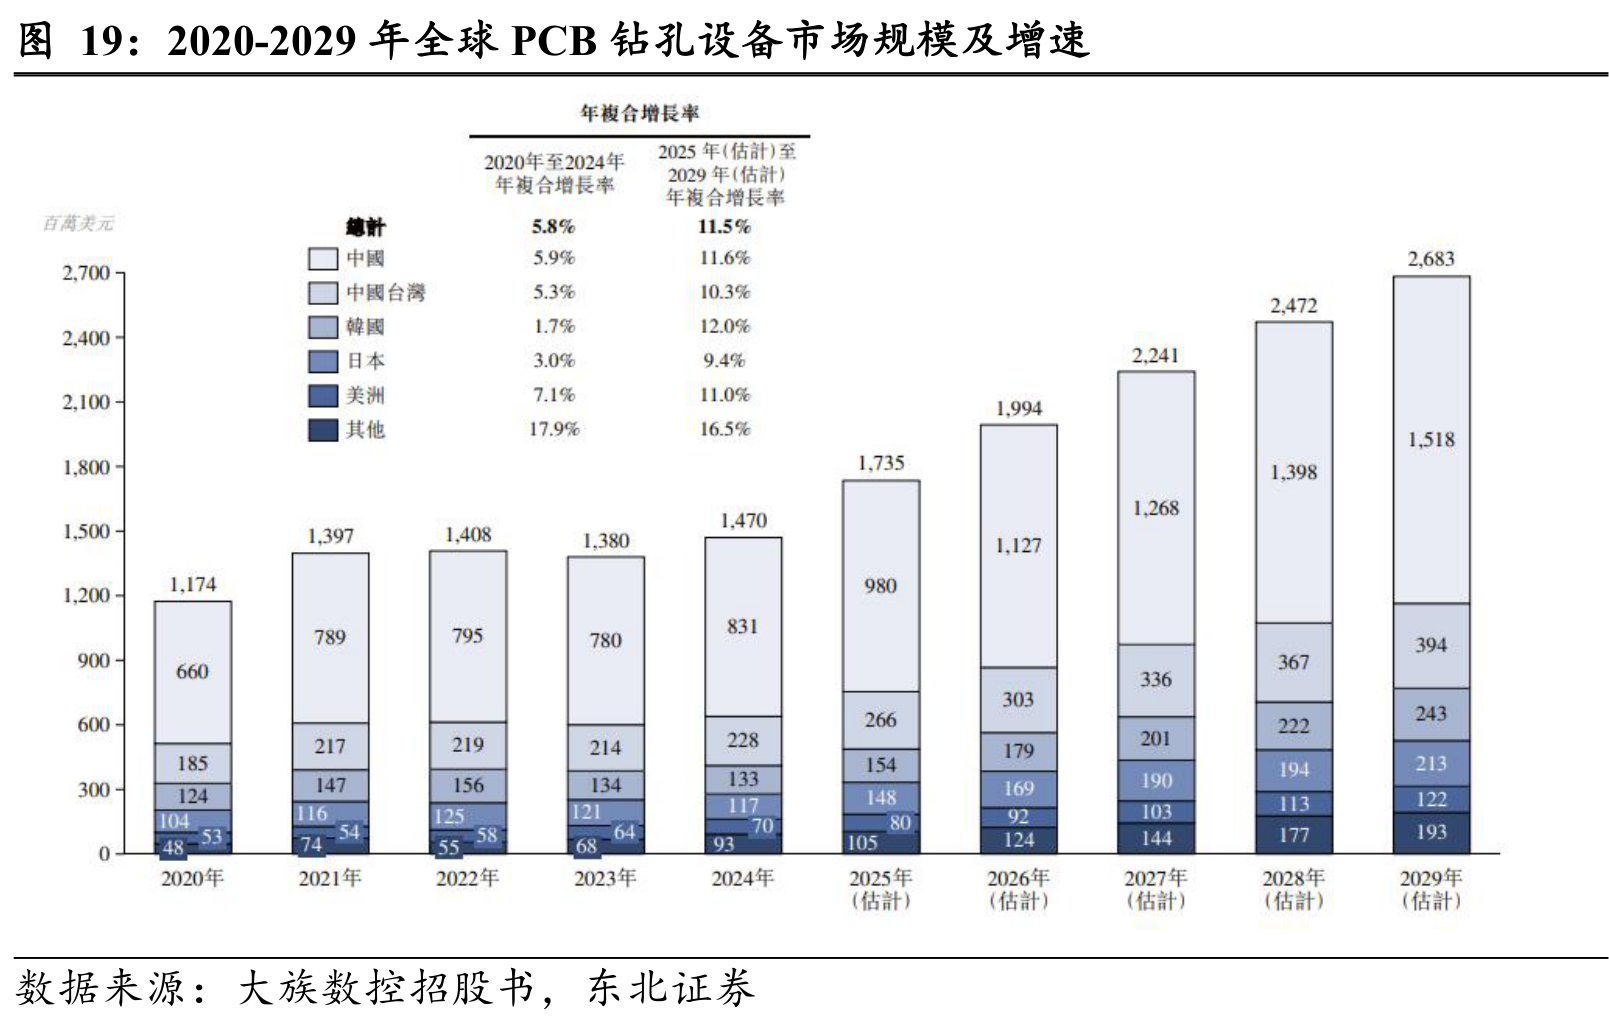
钻孔设备是PCB专用设备中规模最大的单一品类,行业增速正从过去几年的5.8%切换至未来五年的11.5%。机械钻孔已由国产主导,大族数控机械钻孔全球市占率约50%;激光钻孔仍由海外垄断,是替代空间最大的环节。
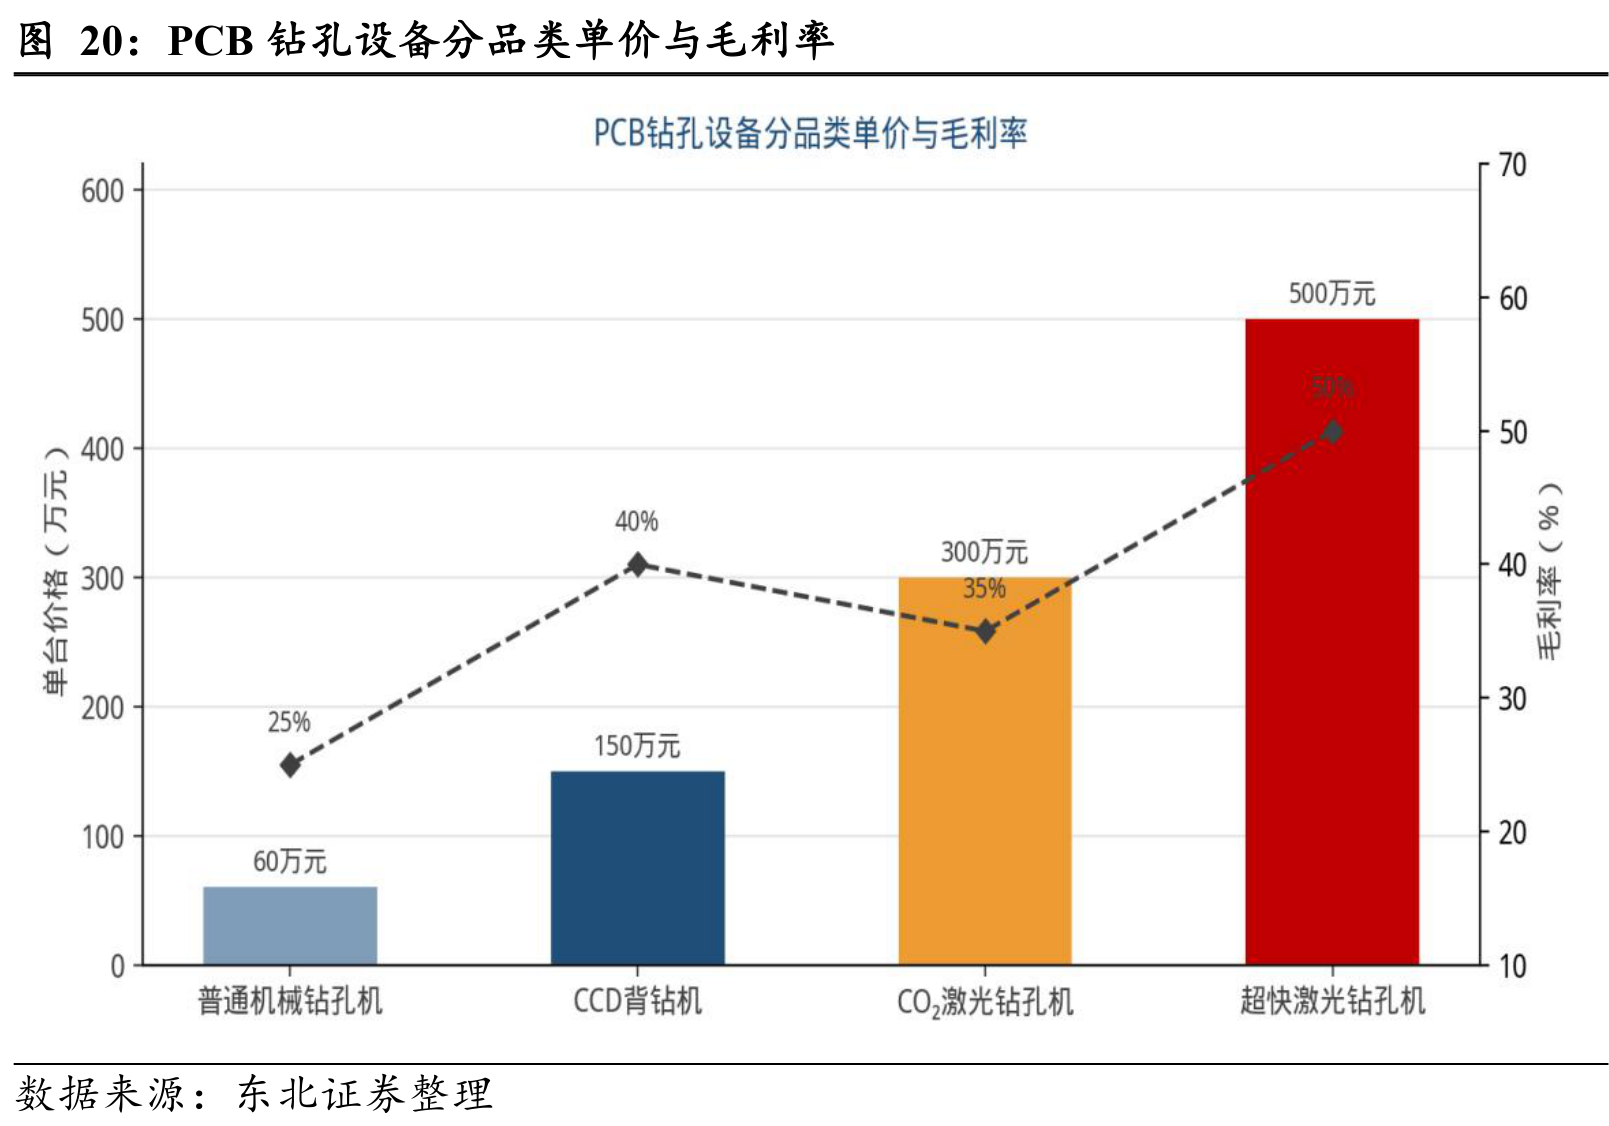
设备端的弹性来自结构升级,同一台“钻孔机”的价格可以差出数倍。普通机械钻孔机单台约60万元,CCD背钻机价值量翻倍,超快激光机型毛利率超过50%,而背钻正从高端可选变成M6至M9材料的标配。大族数控的AI相关产品毛利率超过40%,占收入的比重预计升至约一半。
设备自身也有卡点。高速电主轴、高端激光器这些核心零部件比整机更紧缺:昊志机电PCB主轴市占率约70%,今年上半年该业务收入同比增长360%,全年订单已排满,而国产激光钻机的产能释放节奏同样受海外激光器供应约束。配套环节在供需最紧张时点具备比整机更高的价格弹性。
5)相关公司
1)耗材环节:有效供给不足,产能弹性决定兑现:鼎泰高科,全球钻针销量份额29%居首,设备自制率约95%,2026年上半年归母净利润同比增长325.12%;中钨高新,子公司金洲精工份额21%,高端微钻产能无法满足需求;民爆光电,收购厦芝精密51%并表;欧科亿,拟收购永鑫精工51%;新锐股份,并表慧联电子,0.25mm金刚石涂层钻针已批量供货。
2)设备平台:弹性在结构而非台数:大族数控,2025年机械钻孔全球市占率约50%,2026年上半年归母净利润同比增长263.45%,超快激光钻机上半年出货20台以上;大族激光;昊志机电,PCB主轴市占率约70%,该业务上半年收入同比增长360%。
3)下游龙头:高阶加工能力决定准入:胜宏科技、沪电股份、深南电路、生益电子、景旺电子,70层以上高多层、6阶以上HDI、40:1深径比厚板的量产能力,直接决定能否进入英伟达等头部客户的合格供应商名录。
研报来源:东北证券,康杭,S0550524120003,AI算力时代被重估的“卖铲”环节。2026年10月19日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号