先看海外要闻:
隔夜美股标普500涨幅0.41%,道指跌幅0.07%,纳指涨幅1.11%。
费城半导体指数终结八连跌、涨1.6%,西部数据涨超6%,闪迪涨超5%,SK海力士涨超4%,亚马逊涨近5%,AXT涨超10%。
纳斯达克金龙中国指数收跌0.27%,智能充电收跌33.21%,碳博士控股跌25.11%。
Nscale与Anthropic洽谈450亿美元云计算协议。
英伟达在“木星”系统上实现创纪录的量子计算模拟,该公司运行104量子比特容错量子计算模拟;超8000块GPU加持,创纪录量子容错计算模拟所需物理比特降九成。
Fable 5.5要来了?报道称Anthropic正开发新模型,主打“意图推断”能力。
OpenAI被曝三款图像模型,或是GPT-Image-3不同变体。
英伟达要生产定制化NVHBM?业内人士称定制基底裸片已成趋势。
美国纽交所延长部分期权交易时段,涉及英伟达、阿里巴巴等证券。
高盛:对冲基金以至少十年来最快速度减持科技股。
巴西在火鸡农场检出新城疫,引发出口担忧。
美光正为物理AI研发EIM存储器。
苹果官宣10月29日举办特别活动,首款触屏MacBook Pro有望发布。
TrendForce:2026年光纤现货报价倍数攀升,数据中心需求短缺或延续至2028年。
印尼卡普阿斯河断航致棕榈油积压,小农鲜果滞销。
国内重大事件汇总:
1、证监会公布《违规转让证券案件行政处罚实施规则》,自2026年12月1日起施行。证监会就《证券市场先行赔付指导意见》公开征求意见。
2、证监会:推出北证50ETF、优化新三板分层管理等举措;将同意首批18只主动ETF注册;推进人民币股票交易柜台和REITs纳入沪深港通。
3、央行宣布将出台多项政策举措:包括扩大常备借贷便利的适用机构范围、设立应对非银机构大额赎回的流动性支持工具等。
4、中国人民银行等多部门印发《关于金融支持建设北京(京津冀)、上海(长三角)、粤港澳大湾区国际科技创新中心的指导意见》。
5、商务部等三部门:未经许可不得出口特定无人驾驶航空器相关物项;本公告自2026年11月18日起正式实施。
6、商务部、海关总署:优化调整挖泥船相关物项出口管制措施,对盾构机等物项实施出口管制。
7、国家外汇局拟推出一批增量措施支持企业参与国际市场。
8、北京首单数字人民币结算数据交易落地,构建数据要素流通数币结算新范式。
9、多家民营银行加强个人存款属地化管理。
10、我国在脑机接口领域实现国际标准新突破,为全球提供统一技术参考。
11、阿里巴巴达摩院发布车规增强处理器玄铁E908A;这是首款同时达到ASIL-B和ASIL-D标准的RISC-V CPU IP。
12、小米“SU9 LUX”商标完成注册:车长预计超5.2米,瞄准行政豪华轿车市场。
13、多家民营银行加强个人存款属地化管理。
14、MiniMax M3.1 Flash上线,性能全面加强,速度提升3倍,价格降低70%。
今日题材方面:
1、券商丨据界面新闻10月19日报道,中国证监会主席吴清在2026金融街论坛年会开幕式上表示,今天证监会将同意首批18只主动ETF注册,这是推动基金产品创新发展的重要举措,也将为市场引入更多增量资金。据悉,首批产品本周五即全面启动发行,该批产品发行规模或在20亿左右,意味着将有至少近360亿活水驰援A股。
点评:国信证券表示,在当前的困局中,需要基本面预期改善,也需要资金层面的支持;基本面角度,稳增长政策逐渐落地,后续观察科技基本面担忧是否缓解;资金层面,稳市力量正逐渐入场发挥作用,截至10月16日,当周沪深300ETF净流入398亿元。主动ETF注册落地,为这条资金改善链条再添一环;若存量抛压消化、外部压制减弱与增量资金入场形成合力,四季度A股有望迎来修复,收官行情仍可期待。渤海证券认为,伴随指数连续调整,A股整体估值水平已回落至2015年后历史中位数之下,估值风险已大幅缓解。
2、有色 · 钨丨据新浪财经报道,芝加哥商业交易所表示,将推出钨期货,以满足关键矿产日益增长的需求。
点评:招商证券认为,钨的产业链定价逻辑已从单纯的工业属性转向资源稀缺叠加战略安全的双重驱动。矿端硬约束未变,国内钨矿产量下滑,海外钨价溢价扩大,给出口和国内钨价提供支撑。四季度进入硬质合金传统旺季,叠加钨价超跌后的补库需求释放,钨价有望触底反弹。方正证券分析称,六氟化钨是7nm以下先进制程、3D NAND和HBM制造中的关键材料,随着3D NAND堆叠层数提升以及HBM和AI芯片需求增长,六氟化钨消耗量高速增长,目前尚无大规模可量产的替代技术。
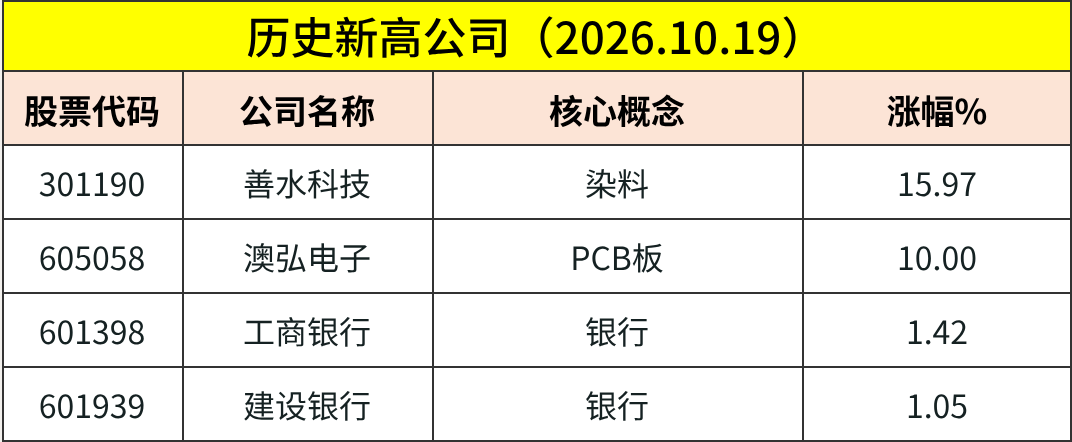
3、染料丨百川盈孚数据显示,10月19日,国内H酸市场重心上涨,市场均价为160000元/吨,较上个工作日上调10000元/吨,涨幅6.67%,创反弹新高,近3个月累计涨幅达162%。当前市场主要受现货偏紧驱动,供应端支撑强劲,国内H酸生产企业数量有限,叠加近期环保检查严格,厂家开工负荷普遍降低,货源补充不足,部分厂家已无现货。
点评:申万宏源证券认为,近期下游染厂开工提升,染料库存低水位,H酸行业格局优异,行业集中度高,国内缺口10%以上。国投证券认为,由于关键中间体H酸生产过程中废水难以处理,且涉及高危磺化、硝化反应,长期以来行业环保及安全生产压力较大,较多中小型落后产能陆续淘汰;2025年我国H酸有效产能已不足6万吨,缺口明显,中间体供应大幅紧缩预期下,行业盈利情况有望改善。
4、脑科学/脑机接口丨据报道,国际标准化组织(ISO/IEC)发布了我国牵头制定的脑机接口参考架构国际标准:《信息技术 脑机接口 参考架构》。该国际标准由我国专家担任项目负责人,联合意大利、韩国、英国、印度、美国、日本、瑞典、芬兰、澳大利亚、德国等多个国家的专家共同完成制定,是我国在脑机接口国际标准化领域取得的又一项重要成果。
点评:脑机接口作为连接人类中枢神经系统与外部数字世界的终极桥梁,当前正处于与AI深度融合的技术爆发期。支持政策密集落地,工信部等七部门《关于推动脑机接口产业创新发展的实施意见》、国家医保局为脑机接口单独立项、2026年“脑机接口”写入政府工作报告、“十五五”列为未来产业。机构预测,2030年全球脑机接口医疗市场400亿美元,2040年1450亿美元。
今日有1只新股申购:
天元重工:北交所,申购价格4.48元/股。公司是桥梁受力产品与综合服务提供商。
再来看上市公司公告精华:
1、三峡新材:拟向戴晓兵等21名交易对方发行股份及支付现金购买珠海赛纬100%股权,并募资不超10亿元配套资金,股票复牌。
2、龙芯中科:调整2026年度定增方案,募资上限由23亿元下调至16.21亿元,通用GPU项目募资由3.6亿元调整为1.65亿元,补充流动资金项目不再列入。
3、德马科技:拟发行可转债募资不超7.02亿元,用于智能物流装备及具身智能系统研发中心建设、工业智能数据采集终端生产等项目。
4、万朗磁塑:拟定增募资不超5.64亿元,用于智能家电零部件扩产、高性能磁性材料中试平台建设及收购控股子公司少数股权等项目。
5、鹏鼎控股:拟以集中竞价方式回购股份,资金总额不低于3亿元且不超过5亿元,价格不超80元/股,用于员工持股计划或股权激励。
6、金发科技:董事长陈平绪提议以集中竞价方式回购股份,资金总额3亿元至5亿元,全部用于注销并减少注册资本。
7、裕同科技:拟以集中竞价方式回购股份,资金总额不低于2亿元且不超过4亿元,价格不超41.13元/股,用于员工持股计划或股权激励。
8、中创环保:持股5%以上股东周口中控拟通过公开征集协议转让方式转让2698.43万股,占总股本7.00%,转让价格不低于8.25元/股。
9、明新旭腾:持股5%以上股东明新资产拟以17.50元/股向张亚飞转让930万股,占总股本5.73%,对价1.63亿元。
10、浩云科技:控股股东、实际控制人茅庆江拟以5.30元/股向领峰基金协议转让5.00%股份,总价1.79亿元。
11、东风股份:控股股东东风集团拟以3.90元/股向中兵投资转让9355万股,占总股本4.68%,价款合计3.65亿元。
12、凌云股份:控股股东一致行动人中兵投资拟以6.59元/股向东风资管转让5500万股,占总股本4.50%,对价3.62亿元。
13、协创数据:全资子公司协创智算与客户公司签署《算力云服务协议》,预计总金额不超过374.9亿元,占最近一个会计年度经审计主营业务收入比例超过100%。
14、湖南裕能:拟投资不超20亿元建设六期磷酸铁锂项目。
15、精工钢构:签约尼日利亚及埃塞俄比亚丹格特化肥厂项目,合同金额7273.35万美元(约4.86亿元),占最近一期经审计营业收入2.33%。
16、赛意信息:与W公司签订《算力组网服务合同》,含税总金额3.15亿元,服务期限60个月;合同签订后双方算力服务事项合同含税总金额由67.2亿元调整为70.35亿元。
17、华海药业、华润双鹤:分别获得腺苷钴胺胶囊、复合磷酸氢钾注射液《药品注册证书》;新华制药:尼莫地平片(30mg)通过仿制药质量和疗效一致性评价。
18、迪安诊断:2026年前三季度净利润4.82亿元,同比增长750.28%。
19、骏亚科技:2026年前三季度净利润7804.7万元,同比增长259.40%,因PCB产品订单增加、产品结构优化及毛利率提升。
20、图南股份:2026年前三季度净利润3.9亿元,同比增长215.85%,因子公司沈阳图南中小零部件产线规模化转产、在手订单充足,相关业务扭亏为盈。
21、昂立教育:2026年前三季度净利润9976.21万元,同比增长117.20%,因业务规模扩大及经营管理效率提升。
22、神火股份:2026年前三季度净利润74.87亿元,同比增长114.54%,因电解铝、煤炭产品售价同比上涨及氧化铝价格同比下降。
23、银河微电:2026年前三季度净利润9707.65万元,同比增长109.70%,因消费类及车规级半导体产品下游需求回暖、产品结构优化及降本增效。
24、中国巨石:2026年前三季度净利润53.46亿元,同比增长108.15%,因产品销量增长及价格上升。
25、盛达资源:预计2026年前三季度净利润6.6亿元至7亿元,同比增长104.57%至116.96%,因金山矿业技改后产能释放、产销量增加及贵金属价格上涨。
26、富春环保:2026年前三季度净利润4.73亿元,同比增长94.35%,因子公司遂昌汇金产品销量与售价上涨、毛利率增加及政府补助同比增加。
27、海光信息:2026年前三季度净利润28.47亿元,同比增长45.12%,因人工智能产业快速发展、国产化进程转向市场驱动,国内高端芯片需求攀升。
28、科大讯飞:2026年前三季度净利润2188.72万元,同比扭亏为盈。
29、峰岹科技:持股5%以上股东上海华芯减持345.34万股,占总股本3%,减持计划实施完毕。
30、丽尚国潮:持股5%以上股东红楼集团减持1607.64万股,占总股本2.11%,减持计划实施完毕。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号