【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
截止周五收盘,A股三大指数涨跌不一。上证指数涨0.24%,深证成指跌0.12%,创业板指跌0.39%,北证50跌1.81%,科创50指数跌0.06%。全市场成交额15691亿元,较上日缩量767亿元。军工、飞行汽车、白酒等涨幅居前。
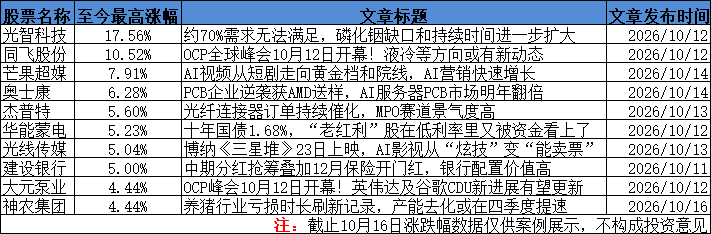
本周覆盖的银行、液冷等方向涨幅较好,行业观点再次分享如下:
1、中期分红抢筹叠加12月保险开门红,银行四季度配置价值高
银行净息差持续企稳,盈利由承压转向筑底改善,分红基础随之夯实。低利率环境下,银行股息相对债券的比价优势凸显,高股息银行具备长期配置价值。上半年上市银行营收同比增长7.4%、净利润同比增长1.5%。叠加10月中期分红抢筹与12月保险开门红带来的阶段性催化,板块四季度仍具配置价值;若政策加码推动盈利上修,则有望迎来戴维斯双击。关注建设银行、中国银行、招商银行等分红稳定的大行。
1)盈利筑底改善夯实分红基础
上市银行净息差下行已进入尾声,业绩呈现趋势性筑底改善。2026年上半年上市银行营收同比增长7.4%,归母净利润同比增长1.5%,较2025年增速分别提升6.0个和1.5个百分点。预计三季报业绩增速与半年报基本持平,筑底改善的可持续性进一步确认。
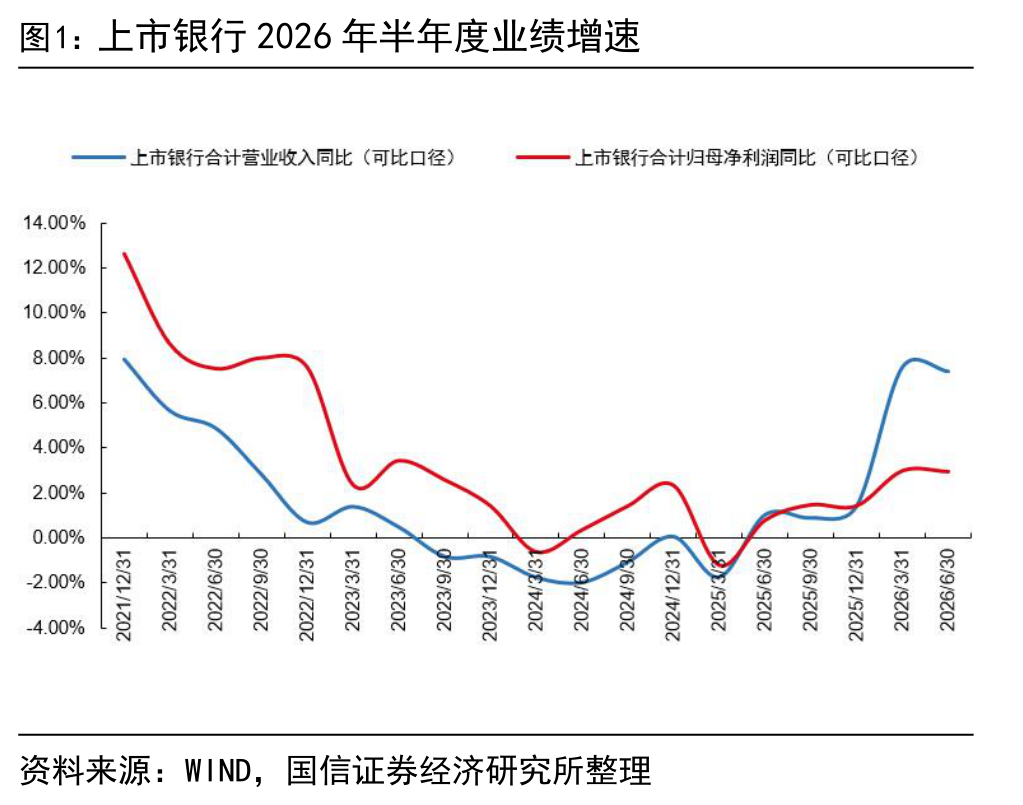
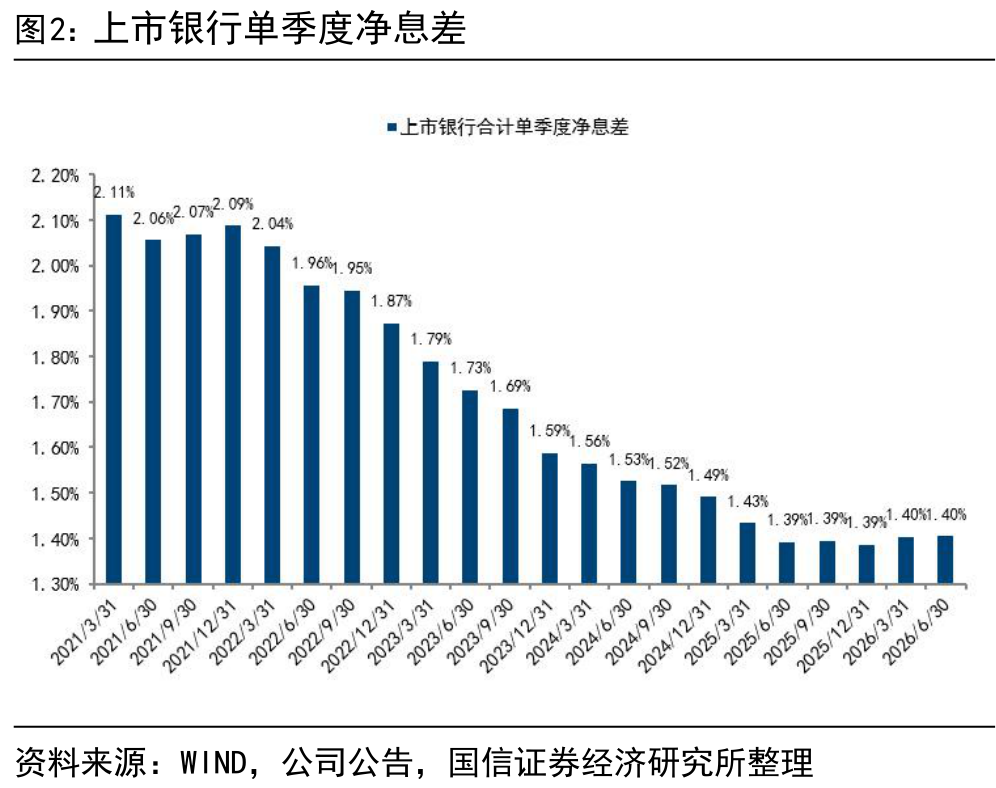
净息差企稳叠加信贷增速趋势性下行,银行资本消耗压力减轻,分红能力得到支撑。半年报已有多家银行小幅提高分红比例,盈利筑底与资本释放共振,使得提升分红比例具备坚实基础。
2)低利率放大股息比价优势
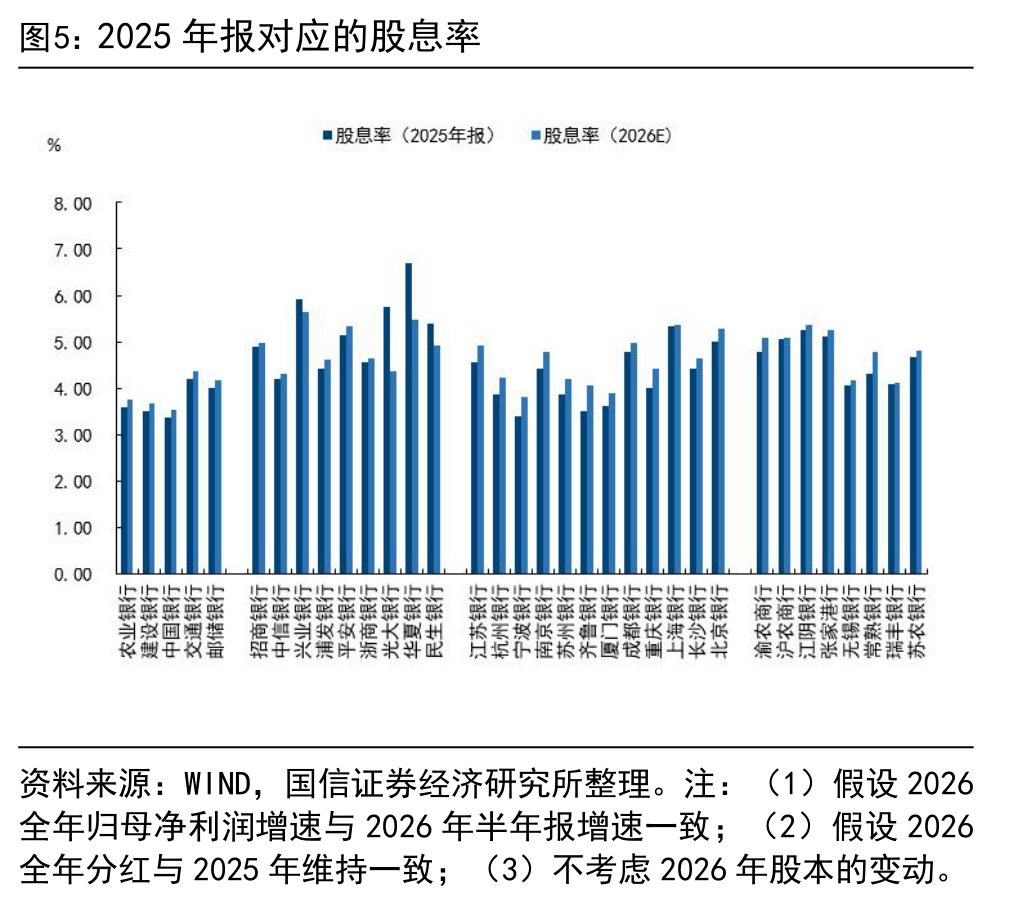
当前经济内生增长动能不强,货币政策料保持合理偏宽松,十年期国债收益率预计在现水平小幅震荡,不具备大幅上行基础。只要银行股息率相对债券收益率仍有足够补偿,红利配置逻辑就有望延续。
在实体回报率偏低、其他行业盈利改善尚不明确的背景下,盈利筑底企稳且分红比例预期提升的银行,对保险等长期资金仍有吸引力。
3)分红抢筹与保险开门红催化
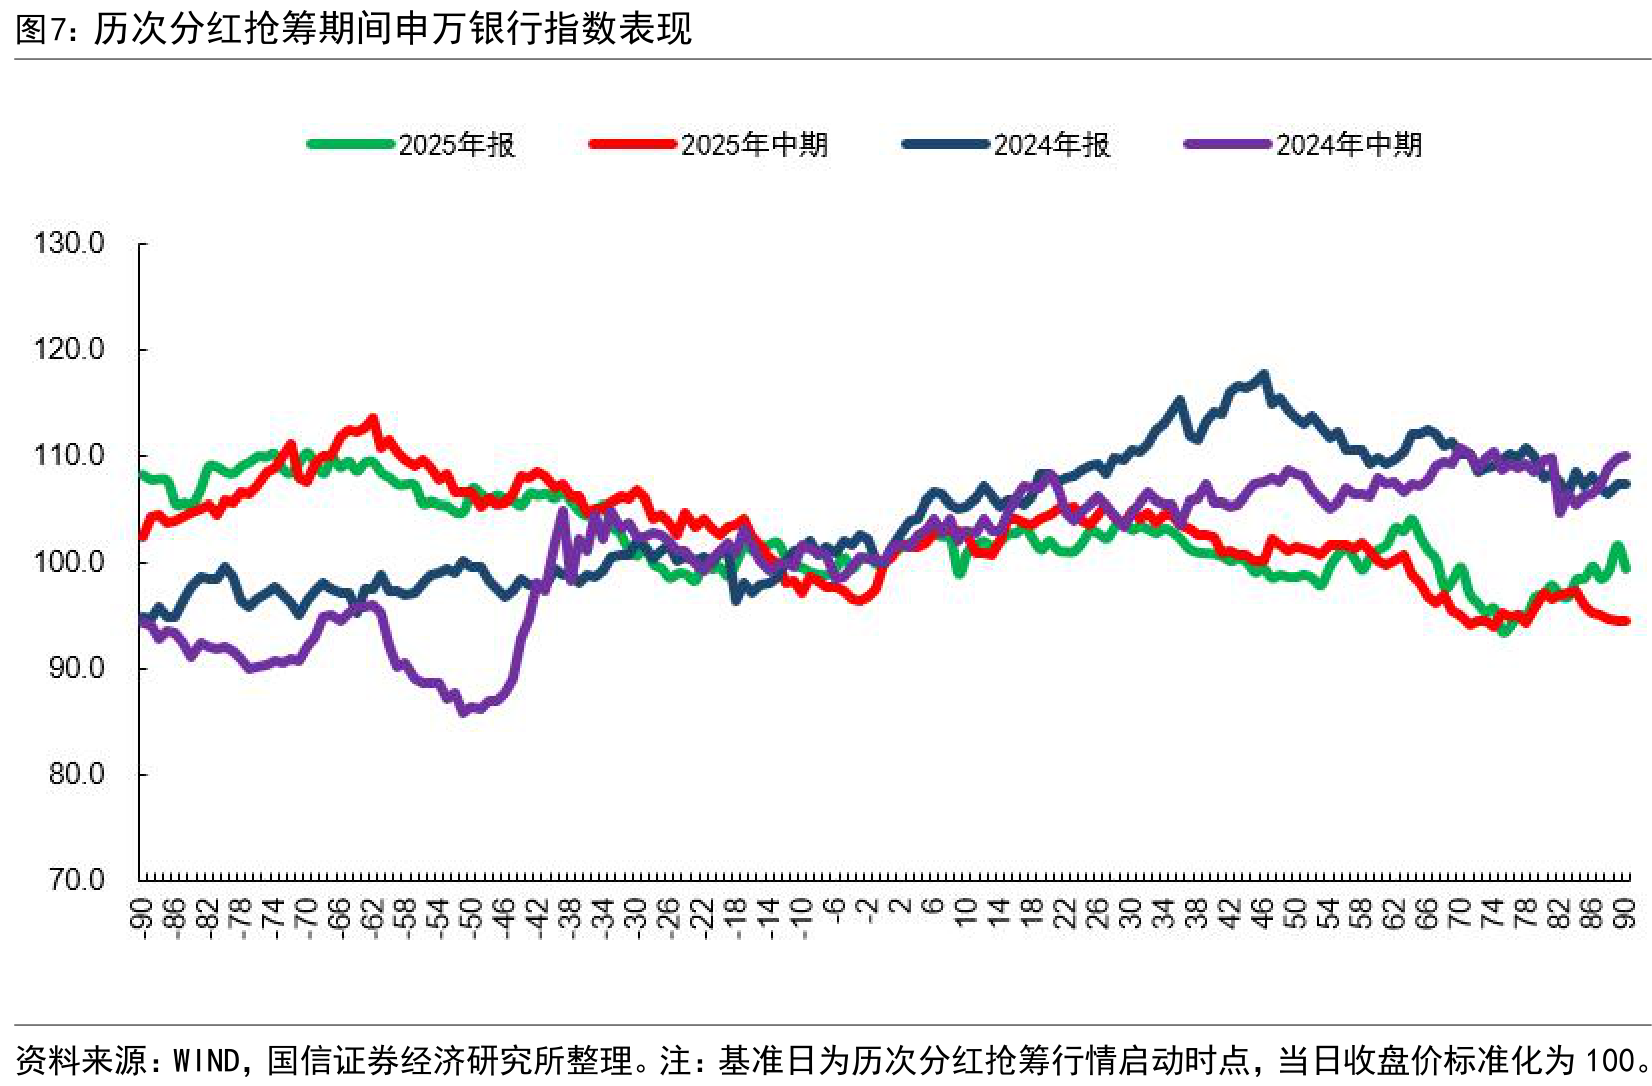
中期分红抢筹行情往往提前启动。历次银行分红期间,抢筹行情常在股权登记日前约2个月展开,持续时间一般30至45个交易日,且与前期指数表现相关性较低。2026年中期分红节奏大概率提前,10月仍是布局较好时机。
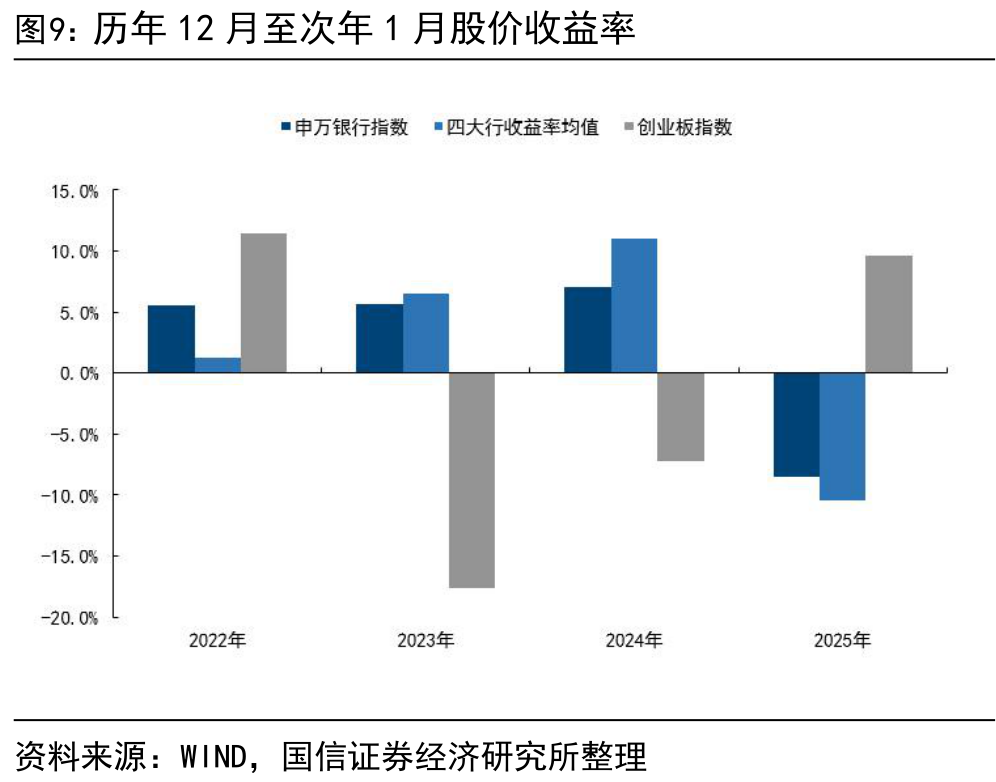
保险开门红年底提前配置是银行股重要的增量资金来源。2022至2024年连续三年12月至次年1月银行股均录得较好收益;2025年同期因市场风格切换与业绩预期下行而表现欠佳。相较之下,当前基本面筑底预期改善确定性强,股息率仍具较强吸引力。
4)政策加码或催生戴维斯双击
10月及12月重要会议是观察政策加码力度与次年经济方向的关键窗口。若政策带动有效融资需求回升、企业现金流改善与信用风险缓释,叠加息差企稳,银行盈利修复有望提速,迎来戴维斯双击。
但政策利好并不必然带来银行板块相对占优,高弹性顺周期行业可能表现更强,板块内选股应更重视业绩弹性较大且估值偏低的个股。风格层面,前期涨幅较大、股息率明显回落的银行需警惕持仓集中后的资金兑现,四季度宜兼顾股息回报与业绩弹性。
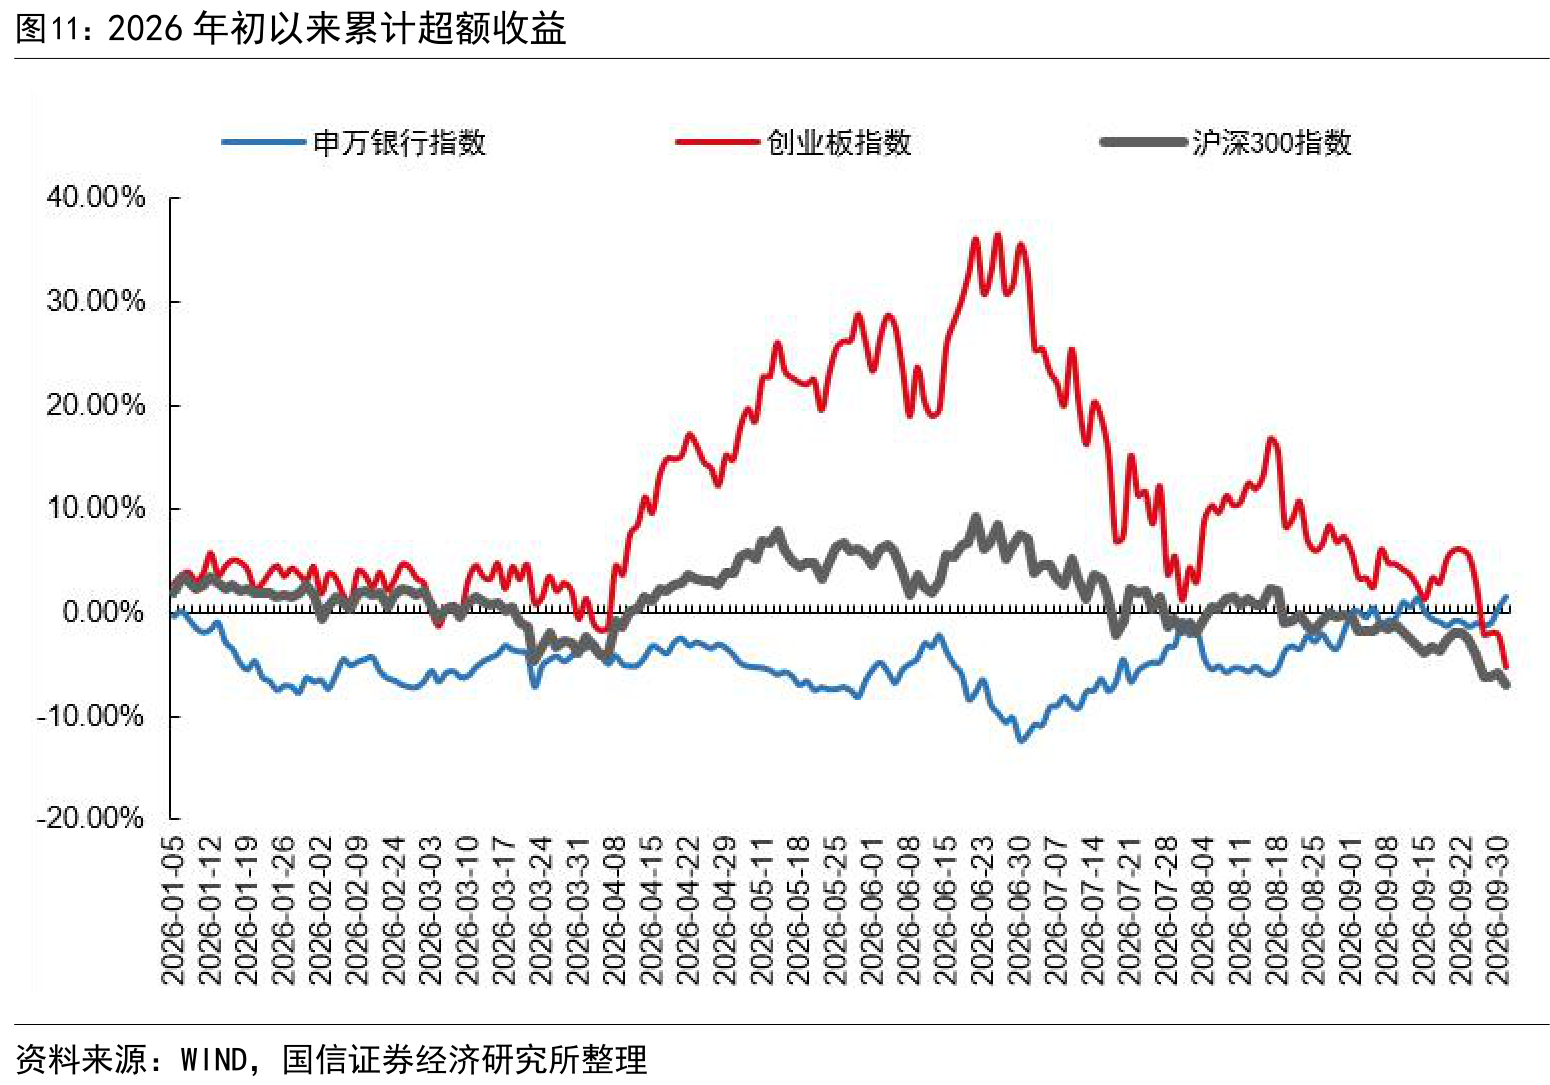
关注分红稳定、业绩扎实的建设银行、中国银行、招商银行等。
2、OCP全球峰会10月12日开幕!英伟达及谷歌CDU新进展有望更新,供应商名单或将更清晰
2026年OCP全球峰会10月12日至15日在美国圣何塞举办,液冷是核心看点。英伟达、谷歌有望更新CDU最新进展,供应商名单或将更清晰;800V架构探讨度较高,英伟达下一代800HVDC架构CDU将正式采用高压直流电子屏蔽泵,泵环节技术路径面临切换。26H2谷歌和英伟达新一代液冷方案有望量产,国内外液冷或将于下半年开始规模化出货。关注大元泵业、飞龙股份、同飞股份、兴瑞科技、盾安环境等。
2026年OCP全球峰会预计于10月12日~10月15日在美国加利福尼亚州圣何塞举办,主题为“Scaling Innovation for the AI Era”,通过22个技术专题探讨塑造下一代开放基础设施的关键技术,峰会议程涵盖计算、网络、芯片、电源、散热、存储、固件及验证等领域。
从峰会议程中,总结出液冷相关的核心内容主要包括:
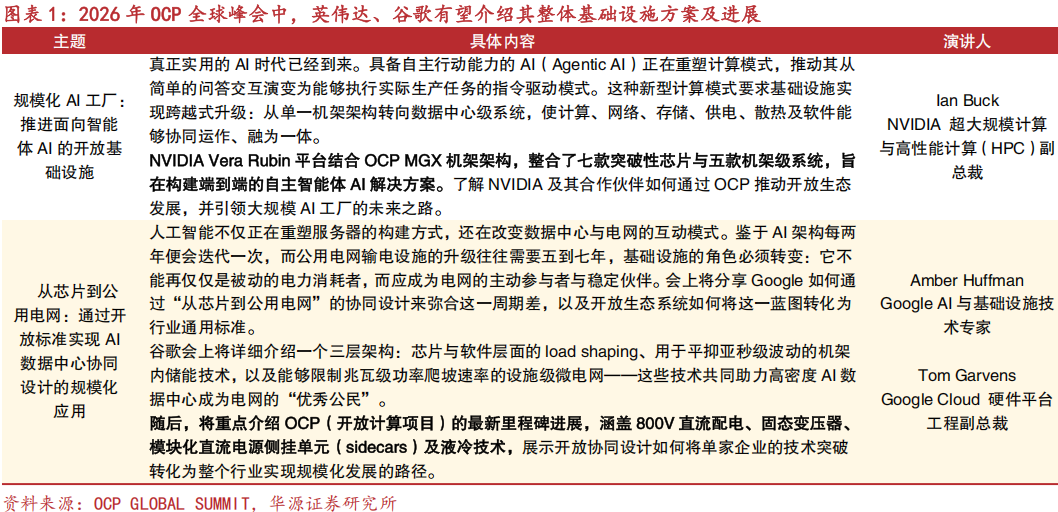
1)英伟达、谷歌有望介绍其整体基础设施方案及进展
例如,谷歌预计将重点介绍OCP的最新里程碑进展,涵盖800V直流配电、固态变压器、模块化直流电源侧挂单元(sidecars)及液冷技术。
2)英伟达及谷歌CDU最新进展有望更新,供应商名单或将更清晰
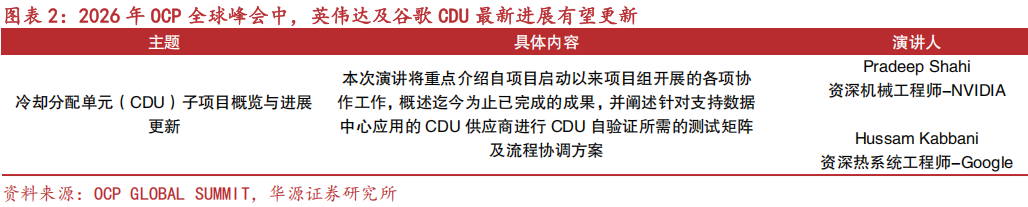
10月13日,英伟达资深机械工程师Pradeep Shahi及谷歌资深热系统工程师Hussam Kabbani将对“冷却分配单元(CDU)子项目概览与进展更新”做出演讲,并将概述迄今为止已完成的成果,我们预计英伟达、谷歌的CDU产品及其零部件的方案、供应商名单或将更清晰。
其中,泵方面,此前谷歌新一代2MW大功率CDU方案已正式确认可以采用电子屏蔽泵,英伟达下一代800HVDC高压直流架构CDU将正式采用高压直流电子屏蔽泵。
泵供应商方面,①大元泵业37KW CDU核心主泵产品已经完成国内及北美G客户的审验,后续亦将与维谛及中国台湾渠道客户共同推动产品在全球NV链温控客户中的渗透,加快实现公司产品在北美算力链中的放量步伐。②截至2026半年报披露日,飞龙股份L平台(10kW以上)液冷泵终端客户订单近万台,依托Cooler Master、台达、施耐德、宝德、英维克、同飞股份、申菱环境、字节跳动、阿里、腾讯、中国移动、立讯精密、东阳光及日本客户等核心客户推进项目落地。
3)800V架构探讨度较高,或影响部分液冷环节技术路径
本次峰会中有较多关于800VDC的探讨,例如英伟达将对“面向AI工厂的800VDC技术:从架构协同到行业部署”做出分享。我们预计该架构或将对部分液冷环节(例如泵)的技术路径产生影响,事实上,英伟达下一代800HVDC高压直流架构CDU将正式采用高压直流电子屏蔽泵。
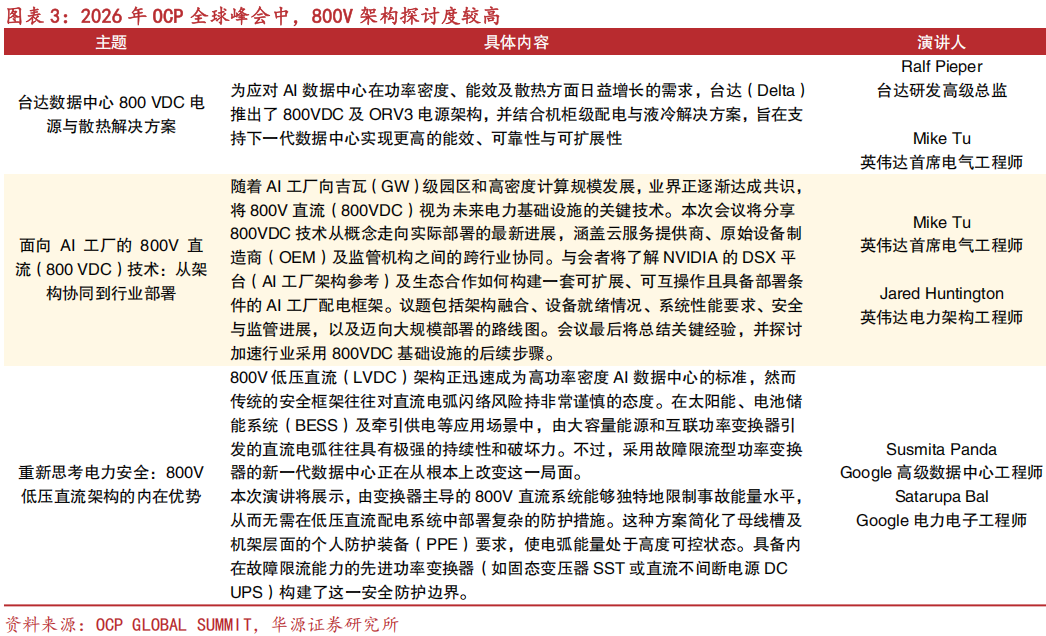
据英伟达《下一代AI基础设施的800伏直流架构》白皮书,800V高压直流将成为未来AI数据中心供电主流方案。该架构降耗提效、可将整体供电效率提升至97.5%,有效降低机房PUE。
此外,800HVDC高压直流体系为Kyber新一代AI算力平台的原生标准架构,为实现供电、算力、液冷系统的全域适配兼容,新一代CDU需同步升级适配。传统AC交流泵、低压DC泵无法直接接入高压母线,需加装变压装置,抬升能耗与故障风险;高压直流屏蔽泵可直连高压母线,适配新型CDU架构。
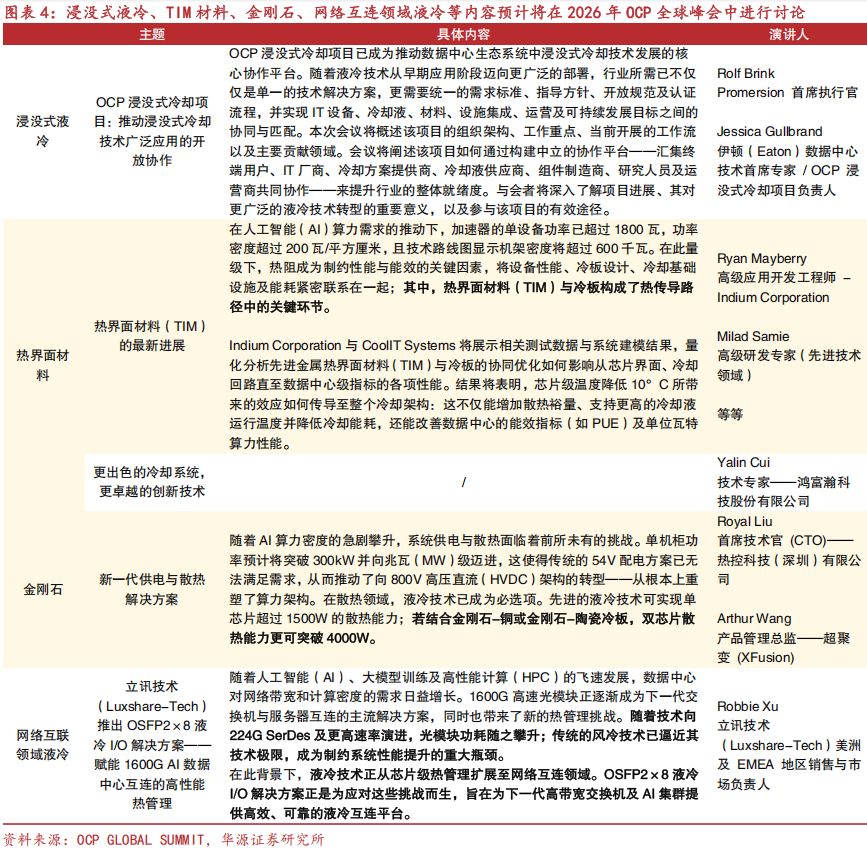
此外,浸没式液冷、TIM材料、金刚石、网络互连领域液冷等液冷/散热相关内容预计也将进行讨论。
4)相关公司
大元泵业:37KW CDU核心主泵产品已完成国内及北美G客户审验,将与维谛及中国台湾渠道客户共同推动产品在全球NV链温控客户中的渗透。
飞龙股份:L平台(10kW以上)液冷泵终端客户订单近万台,依托台达、施耐德、英维克、同飞股份、申菱环境等核心客户推进项目落地。
同飞股份:液冷温控标的,26H2谷歌和英伟达新一代液冷方案有望量产,国内外液冷或将于下半年规模化出货。
兴瑞科技:液冷相关标的,26H2国内外液冷或开始规模化出货。
盾安环境:液冷温控标的,26H2国内外液冷或开始规模化出货。
立讯精密:旗下立讯技术将推出OSFP2×8液冷I/O解决方案,服务1600G AI数据中心互连的高性能热管理。
研报来源:
1、国信证券,王剑,S0980518070002,银行业四季度投资策略:股息打底,布局业绩上修预期。2026年10月10日
2、华源证券,李泽,S1350525030001,2026 OCP液冷前瞻:英伟达及谷歌CDU方案及一二级供应商名录或更清晰。2026年10月11日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

