【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
节后A股连续调整、万得全A在8个交易日内最大回撤接近10%,但周五探底回升、宽基ETF放量承接,让"修复"重新回到多数券商策略本周的核心词汇里。另一边,长端美债利率高企与FCC光模块限制悬而未决,又让防御声音同样响亮。
修复窗口是反弹还是转机,各家给出了从"逆风翻盘"到"防御优先"的各式答案。
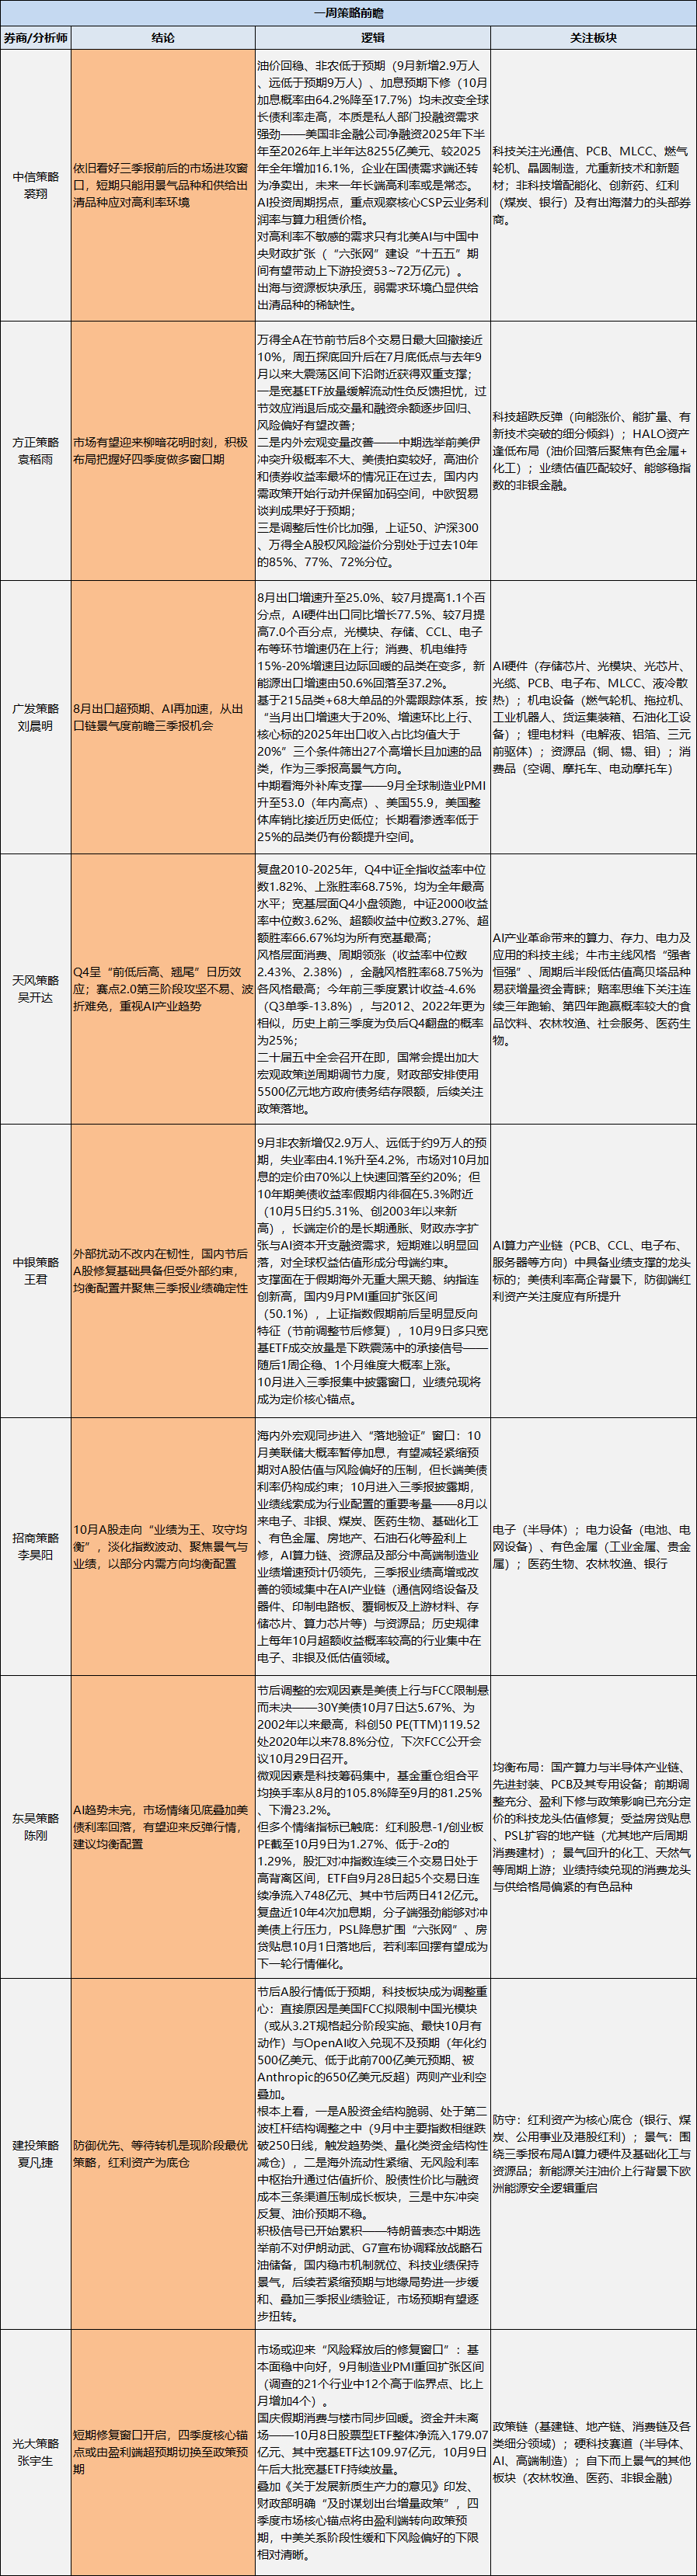
中信策略裘翔团队观点明确,依旧看好三季报前后的市场进攻窗口,高利率并不会阻碍这一判断的实现。短期只能用景气品种和供给出清品种应对高利率。科技内部关注光通信、PCB、MLCC、燃气轮机、晶圆制造,尤重新技术与新题材;非科技增配能化、创新药、红利(煤炭、银行)及有出海潜力的头部券商。
方正策略袁稻雨团队则把修复的逻辑讲得更完整:市场有望迎来"柳暗花明时刻",四季度做多窗口值得积极布局。
其分析称,市场周五探底回升,已在7月底低点与去年9月以来大震荡区间下沿获得双重支撑;宽基ETF放量缓解了流动性负反馈担忧,过节效应消退后成交量与融资余额将逐步回归,叠加美伊冲突升级概率不大、中欧谈判成果好于预期,高油价与债券收益率"最坏的情况正在过去"。
更关键的是性价比——上证50、沪深300、万得全A股权风险溢价分别处于过去10年85%、77%、72%分位。
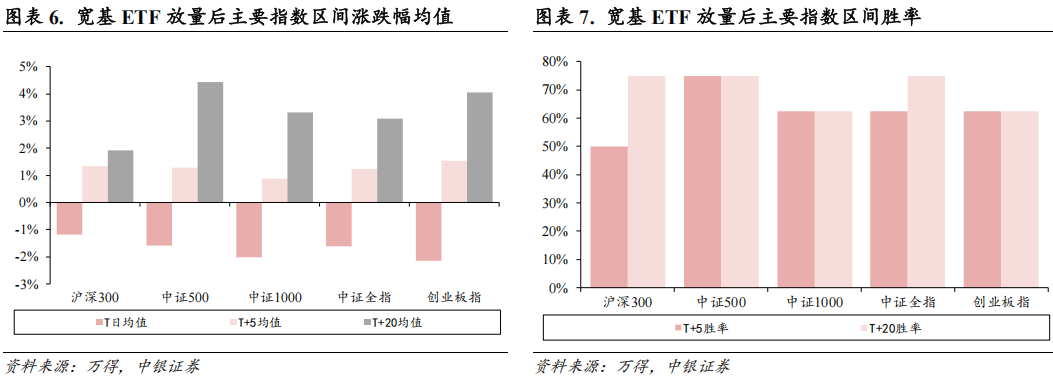
中银策略王君团队也指出,10月9日多只宽基ETF成交放量是下跌震荡中的承接信号——随后1周企稳、1个月维度大概率上涨。
建投策略夏凡捷团队则强调,防御优先、等待转机,是现阶段的最优策略。其认为,节后行情低于预期的直接冲击,是FCC拟限制中国光模块与OpenAI收入兑现不及预期(年化约500亿美元、被Anthropic反超)两则产业利空叠加;根本上看,A股正处第二波杠杆结构调整期,叠加海外流动性紧缩与中东地缘扰动,风险偏好持续承压。
但其团队也指出,积极信号已开始累积——特朗普表态中期选举前不对伊朗动武、G7协调释放战略石油储备,国内稳市机制就位、科技业绩保持景气,若紧缩预期与地缘局势进一步缓和、叠加三季报业绩验证,市场预期有望逐步扭转。防守方向以红利资产为核心底仓,景气方向围绕三季报布局AI算力硬件、基础化工与资源品。
更多券商策略观点如下:
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

