一、事件:第九届半导体大硅片论坛
第九届半导体大硅片论坛将于10月20日至21日在西安召开。
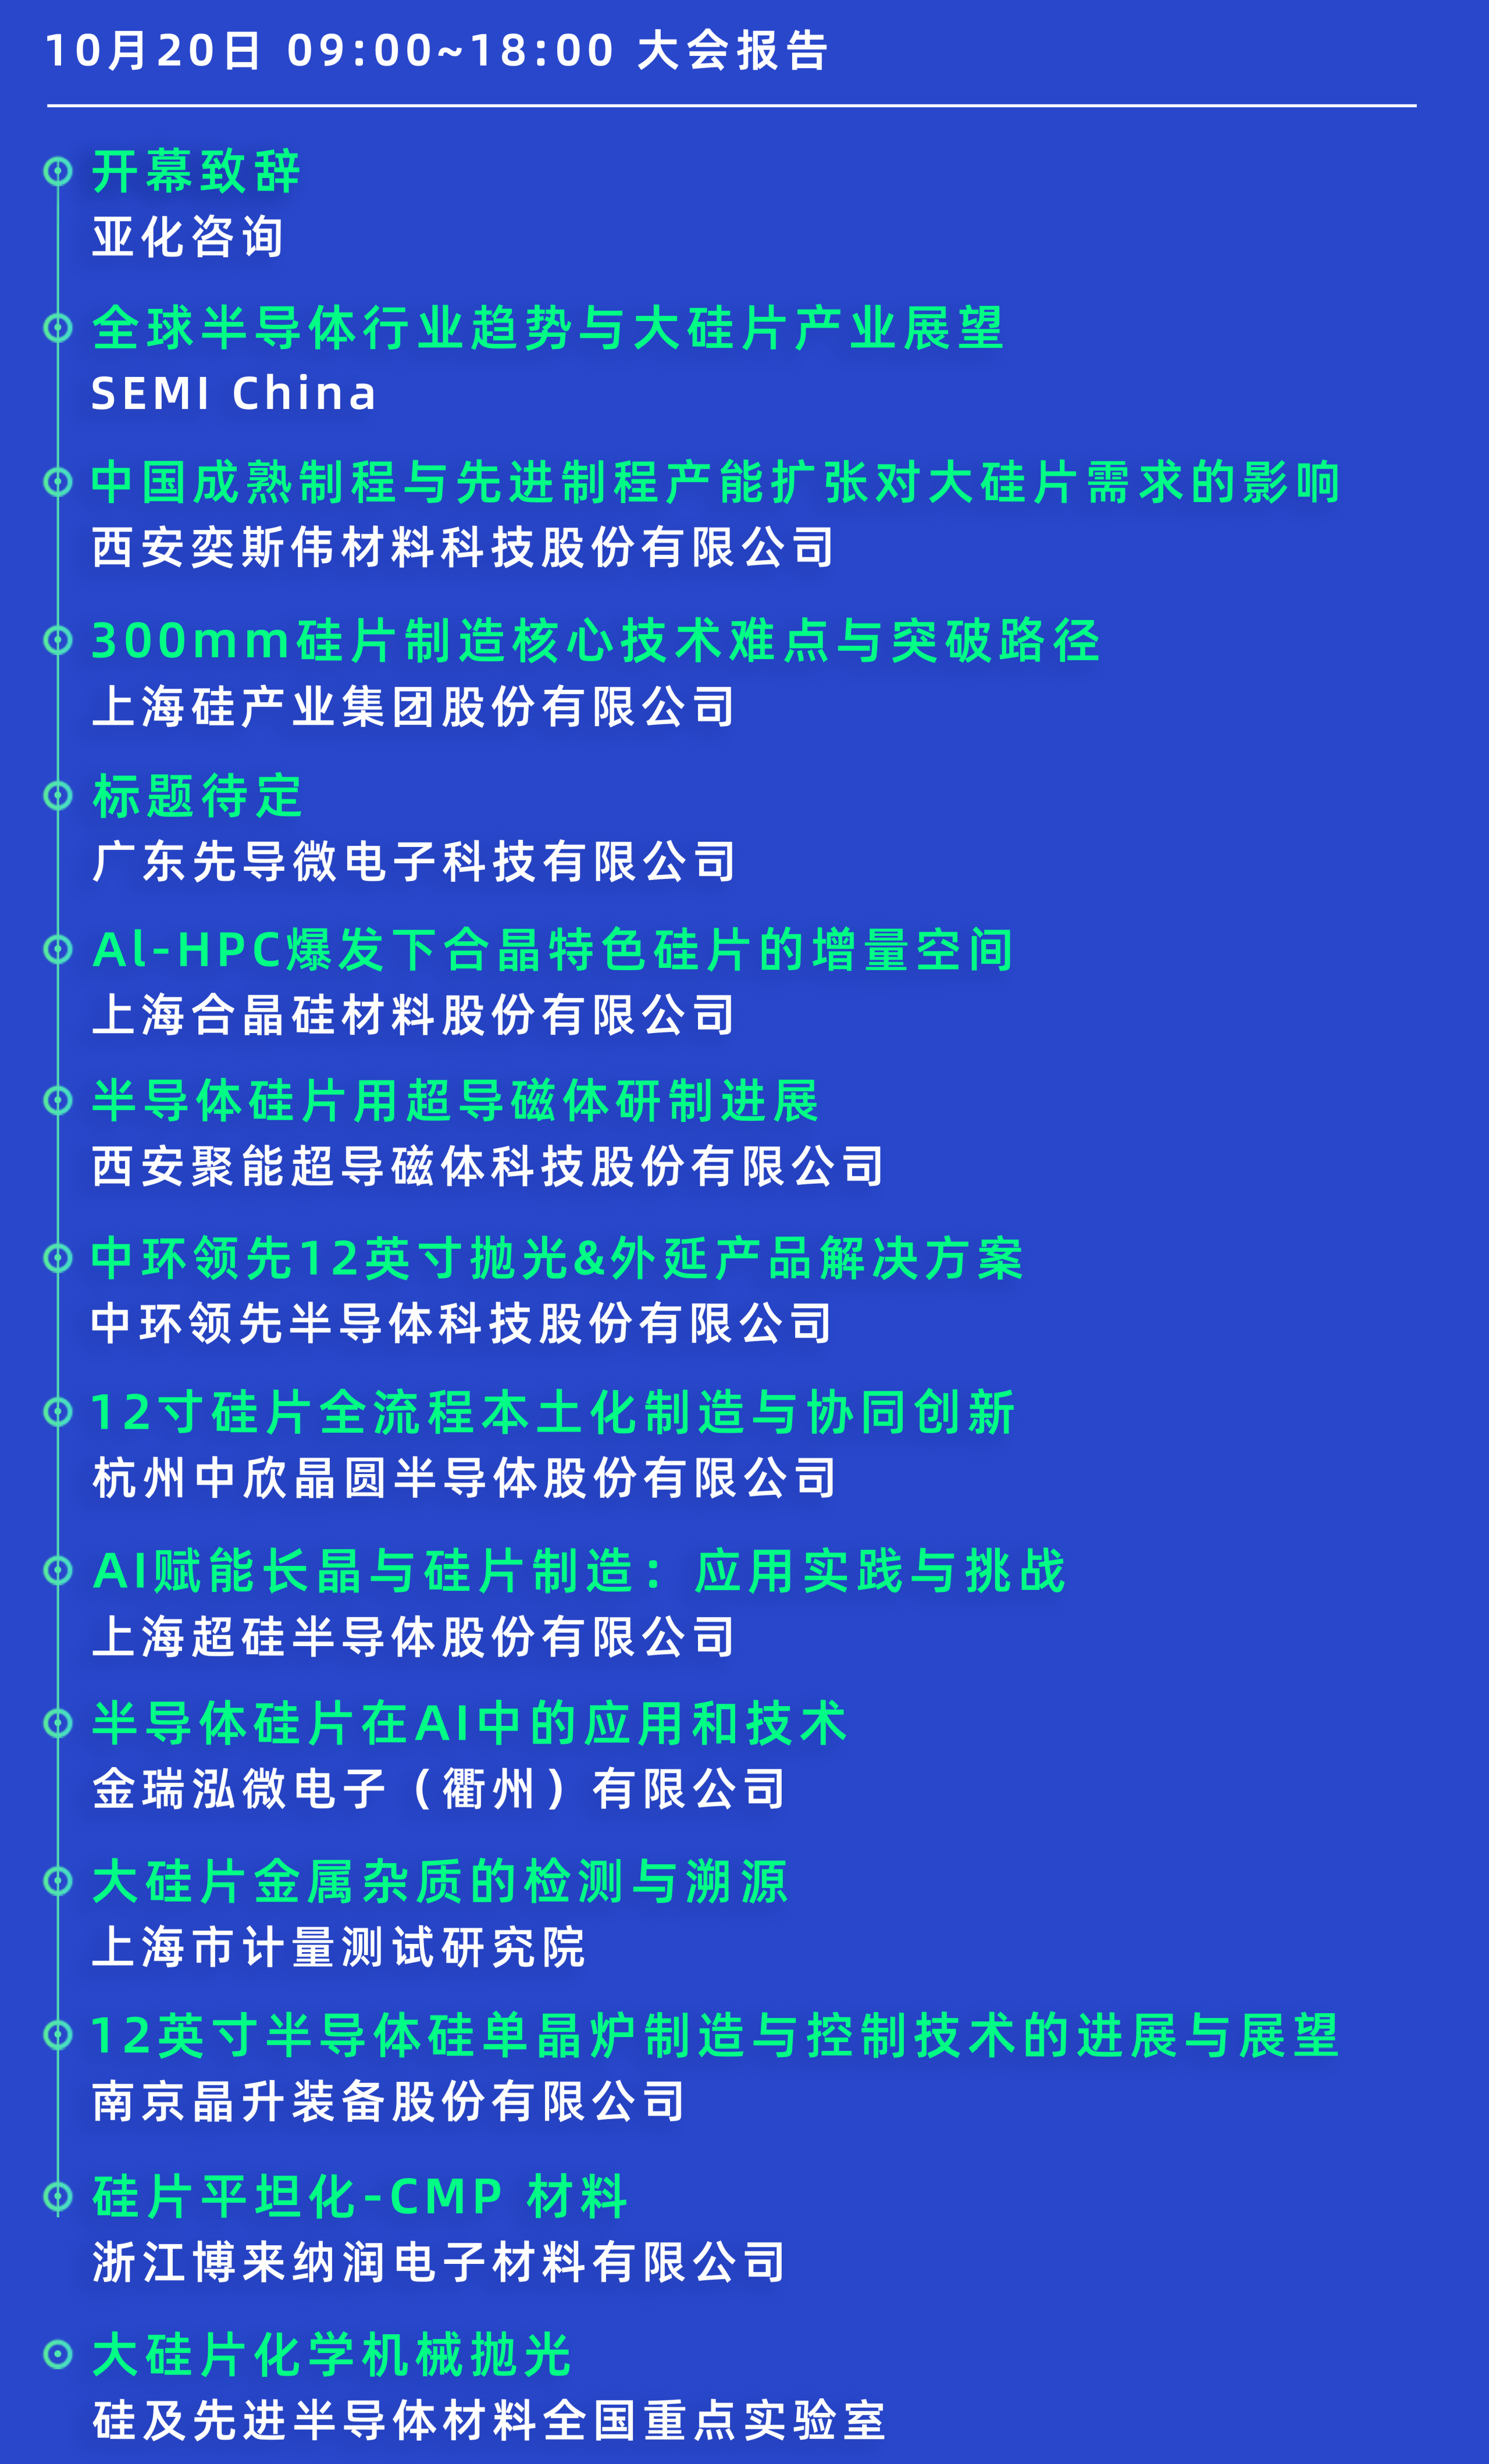
会议由亚化咨询主办,汇聚多家领先大硅片企业及相关材料、设备厂商,围绕全球与中国半导体大硅片市场格局、项目规划与建设进展、供需与价格趋势、制造技术与关键材料设备,以及电子级多晶硅与硅材料等议题展开交流。部分日程如下:
在AI-HPC、GPU及HBM强劲拉动下,全球大硅片需求已明显回暖。据亚化咨询,2025年全球半导体硅片出货面积由负转正,2026年第一季度出货面积同比大幅增长约13%,达到约33亿平方英寸,市场呈现明显复苏态势。
其中高端300mm先进制程硅片表现突出。300mm大尺寸硅片已成为先进逻辑、HBM高带宽内存、先进封装等高性能计算场景的主流选择,在AI数据中心、新能源汽车、工业电子等新兴应用中的拉动尤为明显。
但全球硅片行业仍高度集中。信越化学、Sumco、Siltronic、环球晶圆、SK Siltron等五大厂商保持主导地位,在新一轮需求和区域产业安全诉求驱动下,其市场份额正面临来自中国大陆厂商的压力。
大陆厂商的推进速度在加快。奕斯伟材料、沪硅产业、有研半导体、超硅、中欣晶圆、金瑞泓(立昂微)、TCL中环等企业快速推进产能建设和客户验证,中国大陆12英寸硅片国产化率持续提升。
据中信证券,2026年二季度硅片涨价如期落地,预计下半年国内外仍会继续涨价,其中重掺硅片和海外轻掺硅片的紧缺较为明确,国内轻掺有望受益于海外订单溢出,未来两年行业或进入全球供不应求的状态。其测算,2025至2028年全球12英寸重掺硅片需求有望达到40万片、50万片、62万片、76万片/月,年化增速20%至30%。
供给端的扩张相对克制。中信证券进一步指出,2025年海外与中国大陆12英寸重掺产能均为20多万片/月,行业供需相对平衡;重掺硅片具备格局相对更好、定制化程度高、客户粘性更高等特点,产能扩张较轻掺硅片更为保守。即便按照2028年海外产能增长一半、中国大陆产能翻倍测算,届时全球产能有望达到75万片/月以上,行业供需仍将维持紧缺状态。
二、历史龙头表现
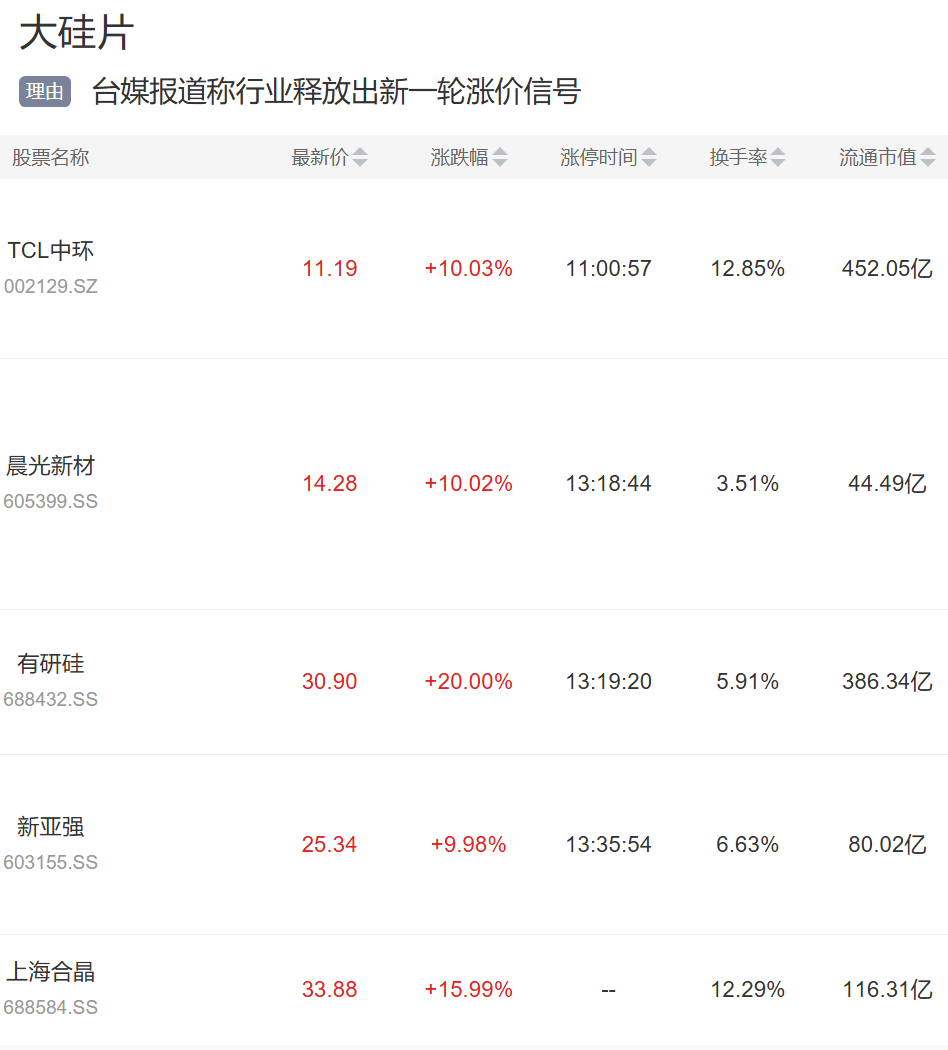
2026年6月,立昂微宣布自7月1日起上调硅片价格10%至15%;几乎同时,信越化学、SUMCO、环球晶圆三大国际巨头同步上调12英寸硅片价格,其中AI专用硅片涨幅尤为突出。6月26日A股硅片公司集体涨停。
三、相关公司
据主办方,论坛相关支持单位包括:
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

