一、行情
创新药、医药方向今日大涨,其中善水科技(20CM)3连板,贝瑞基因4天2板,康希诺(20CM)、美诺华、康辰药业、泰诺麦博(20CM)、奥赛康等集体涨停,南模生物、义翘神州、近岸蛋白、键凯科技、信诺维、百普赛斯等集体大涨。
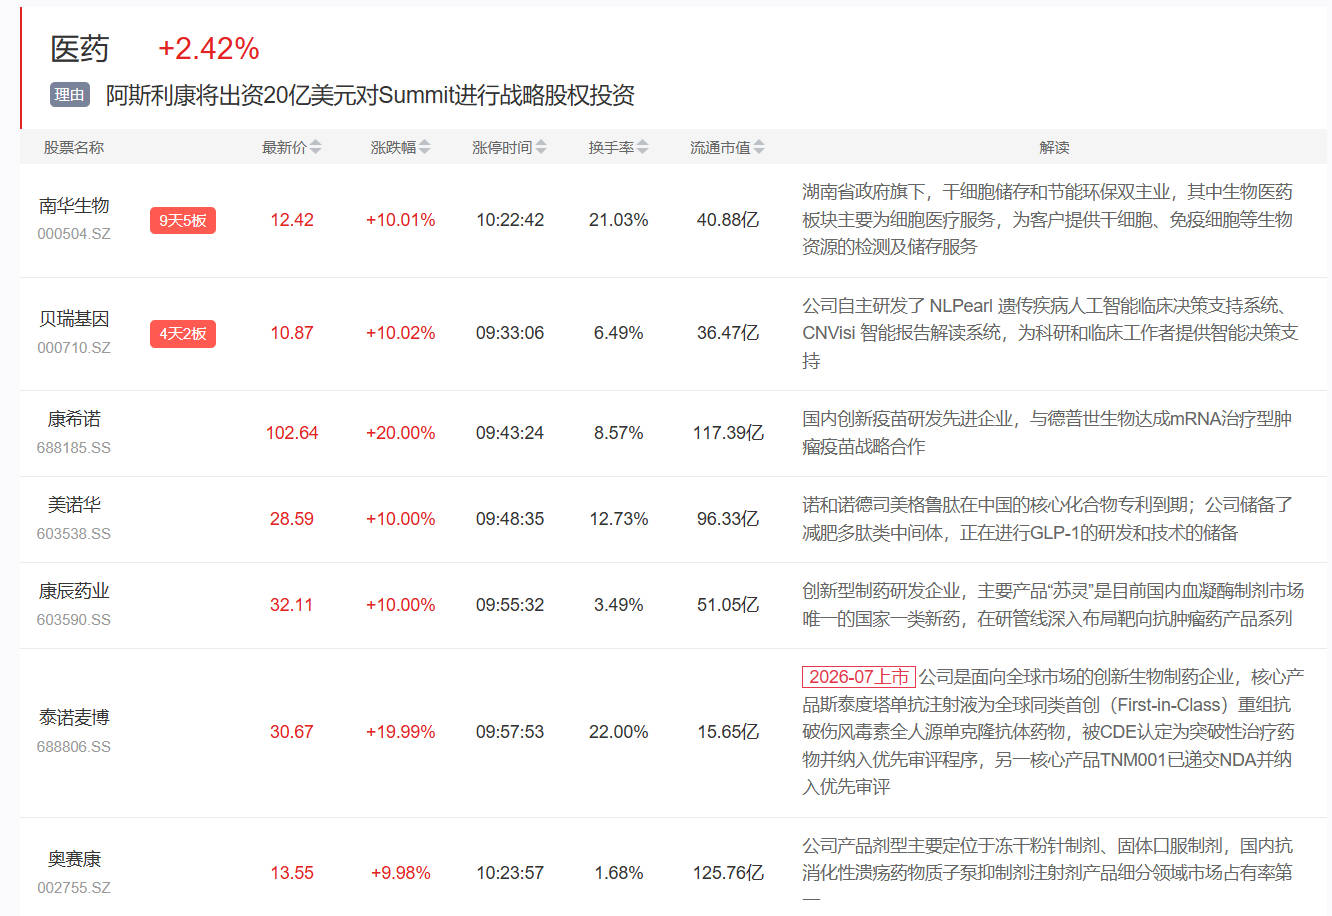
二、事件:创新药大额对外授权密集落地,医药工业“十五五”规划锚定创新与国际化
1)9月29日,恒瑞医药发布公告称,与诺和诺德达成协议,将具有每周一次口服给药潜力的GLP-1和GIP双受体激动剂HRS-1596有偿许可给诺和诺德,该交易的潜在总交易额最高可达26亿美元,包括3亿美元首付款以及达成相关里程碑后获得的付款;
9月29日,Summit宣布阿斯利康将出资20亿美元对该公司进行战略股权投资,并将主导推进依沃西联合阿斯利康的Sonesitatug Vedotin(CLDN18.2 ADC)用于治疗多种胃肠道肿瘤的临床研究,双方拟进一步推进依沃西与阿斯利康旗下一系列ADC药物及其他抗肿瘤药物联合疗法的临床探索;
9月27日,百利天恒多款自研ADC产品密集获得国家药品审评中心突破性治疗品种认定,其中宜泽康®(伦康依隆妥单抗)新增的胆道癌适应症被国家药品审评中心纳入突破性治疗品种名单。
2)9月18日,工业和信息化部等十部门联合印发《医药工业发展“十五五”规划》,提出到2030年我国年营业收入超过100亿元的医药工业企业数量要达到50家。(工业和信息化部)
三、机构解读
1)本次驱动的核心增量是创新药对外授权由零星个案转向大额化、常态化,并被五年规划纳入量化考核体系。今年1-8月中国医药出海交易总金额达1128.57亿美元,超过2024年全年的566.76亿美元、超过2025年全年79%,全球交易金额前十中中国企业占八席;截至9月22日对外授权交易总额突破1200亿美元,同比增长36%,首付款规模超百亿美元,单笔平均交易金额稳步增长、首付款金额与占比双双提升。规划端将创新药列为国家新兴支柱产业,创新药产业规模增速年均需不低于20%,全球年销售额超10亿美元品种数量不少于5个。(国盛证券、平安证券、国信证券)
2)创新药是医药工业创新链的核心环节,本轮规划首次将首创新药(FIC)与同类最优药物(BIC)写入任务表述,创新导向由填补国内空白转向全球首创;量化指标直接指向原始创新与产业化兑现能力,具备FIC、BIC管线与国际化临床注册能力的企业被视为规划落地的核心方向。规划同时将精准诊疗单列一章,新增“检测—诊断—治疗”全链条生态构建,并将人工智能与数智转型由研发端的探索应用升级为覆盖全链条的独立任务。(国信证券)
3)对外授权带来的首付款与里程碑付款正成为创新药企重要资金来源,并逐步转化为收入与利润。A股创新药板块2026年上半年营业收入620.63亿元,同比增长32.54%,归母净利润131.73亿元;26年二季度营业收入同比增长36.30%,归母净利润同比增长390.19%,收入增长主要来自大额对外授权收入与核心产品放量,板块毛利率维持87%以上、销售与研发费用率中枢同步下行。2025年全国登记新药临床试验2900多项,同比增长18%,细胞与基因治疗药物临床试验数量年增长约30%,研发活跃度为后续授权供给提供基础。(国盛证券、平安证券)
4)产业链方面,上游为研发试剂、模式动物、基因测序与基因合成等生命科学服务环节,直接承接创新药研发投入,呈现海外开拓与国内渗透并行的发展路径。(招商证券、平安证券)
中游是研发生产外包环节,承接全球创新分工,多肽、小核酸、ADC等新模态成为订单增量的集中方向,国内企业在化学CDMO领域具备较强的不可替代性,并在上述新兴领域加快布局。(国信证券、平安证券)
下游为商业化与出海环节,产品经医保及商保目录准入实现放量,并通过对外授权与全球多中心临床进入海外市场,海外权益授出已成为行业重要资金来源。(国盛证券、招商证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

