【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
天风证券指出,AI风起正在为氟材料打开多个新产业入口。3M宣布将退出所有PFAS生产,全球半导体冷却液供给面临重构;英伟达新一代平台全面转向液冷,含氟聚合物与含氟电子化学品同步切入AI硬件。巨化股份、永和股份、昊华科技、中船特气、中巨芯、东岳集团等国内企业已在多条赛道完成卡位。
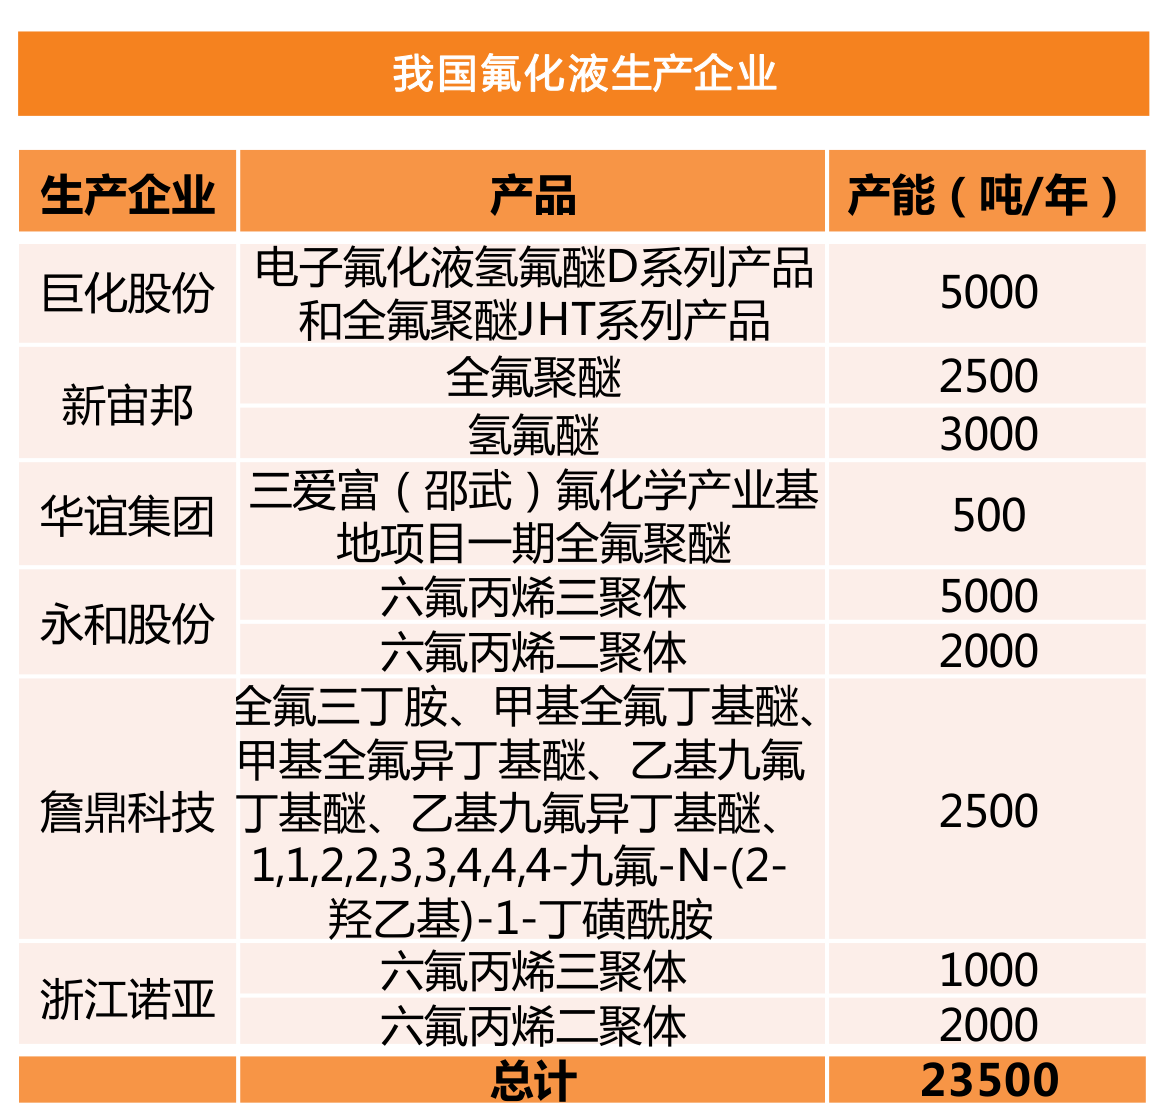
1)3M退出叠加全液冷,氟化液供需共振
氟化液是浸没式液冷的核心冷却介质。2022年3月,3M位于比利时的工厂涉及PFAS的生产线被无限期关闭,2022年12月公司宣布将在2025年底退出所有PFAS生产。3M在全球半导体冷却液市场的占有率为90%,其比利时工厂所产冷却液占全球总产量的80%。龙头退出留下供给缺口,为国内氟化液企业放量带来机会。
液冷的导入由功率密度推动。当单机柜功率达到20KW以上,风冷便难以满足散热需求,液冷成为数据中心散热的必然选择;浸没式液冷将服务器整体浸入冷却液,所用的冷却液通常为氟化液。
英伟达在2026年CES上发布Vera Rubin平台,数据中心从风冷为主、液冷为辅的过渡期,正式进入100%全液冷的工业化成熟期;受超高功耗AI芯片驱动,Rubin平台单机架散热组件价值突破7.2万美元。我国氟化液需求量2023年约为0.57万吨,预计2026年将增长至约3.08万吨。供给缺口与需求放量形成共振,氟化液是本轮AI材料中供需两端同时受益的品种。
2)氟聚合物批量上桌,AI硬件打开新菜单
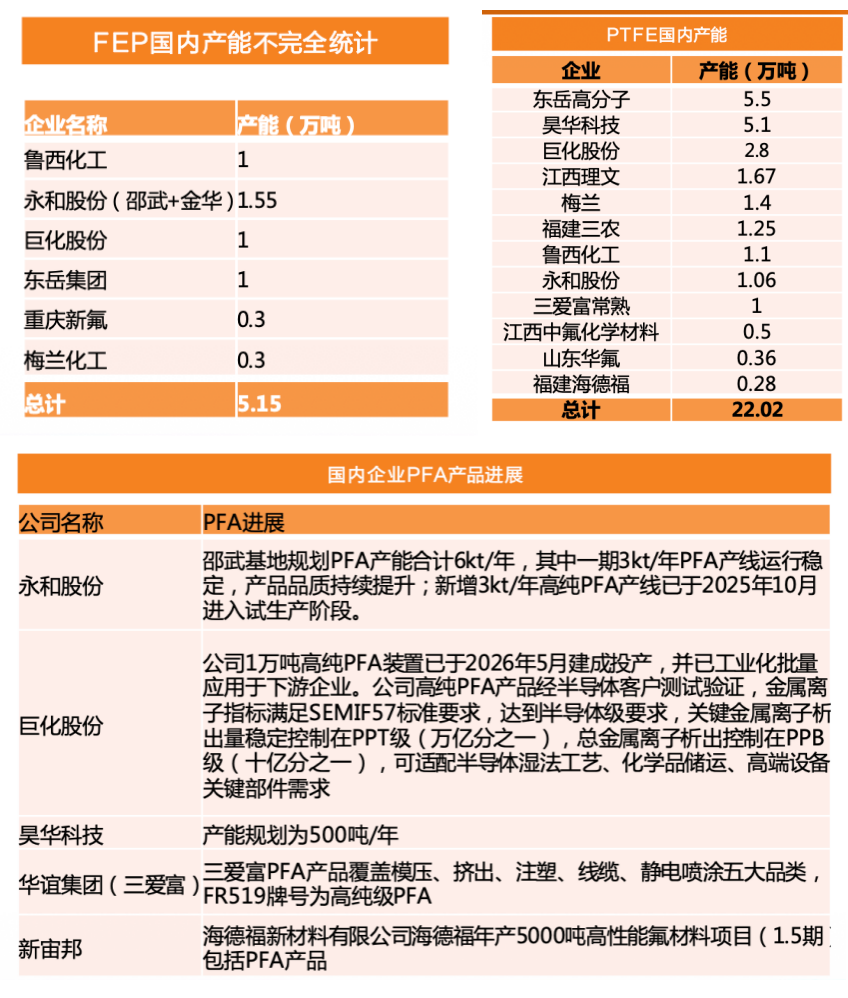
AI服务器向更高算力、更高速互联演进,传统覆铜板在低损耗与高频性能上遭遇挑战。PTFE基覆铜板凭借约2.1的介电常数,显著优于传统PPO树脂的约3.0,成为M9/M10级高频高速PCB核心基材的重要备选。
FEP具备优异的高频低介电特性、高电气绝缘性与稳定的加工性能,是数据中心高速铜缆的绝缘材料之一;在高速通信线缆的绝缘挤出中,以FEP等胶料进行物理发泡,可进一步压低绝缘层的介电常数。信号跑得更快还不发烧,是这类材料共同的卖点。
PFA方面,半导体级管件、接头、阀门广泛应用于晶圆处理、气体输送与洁净室系统,全球半导体级PFA市场正稳步扩容。FFKM密封件则是刻蚀、沉积腔体与真空系统的关键耗材,半导体目前在其全球销售额中占比接近一半,预计2032年将提升至过半。
3)钨出口管制落地,日本六氟化钨产能承压
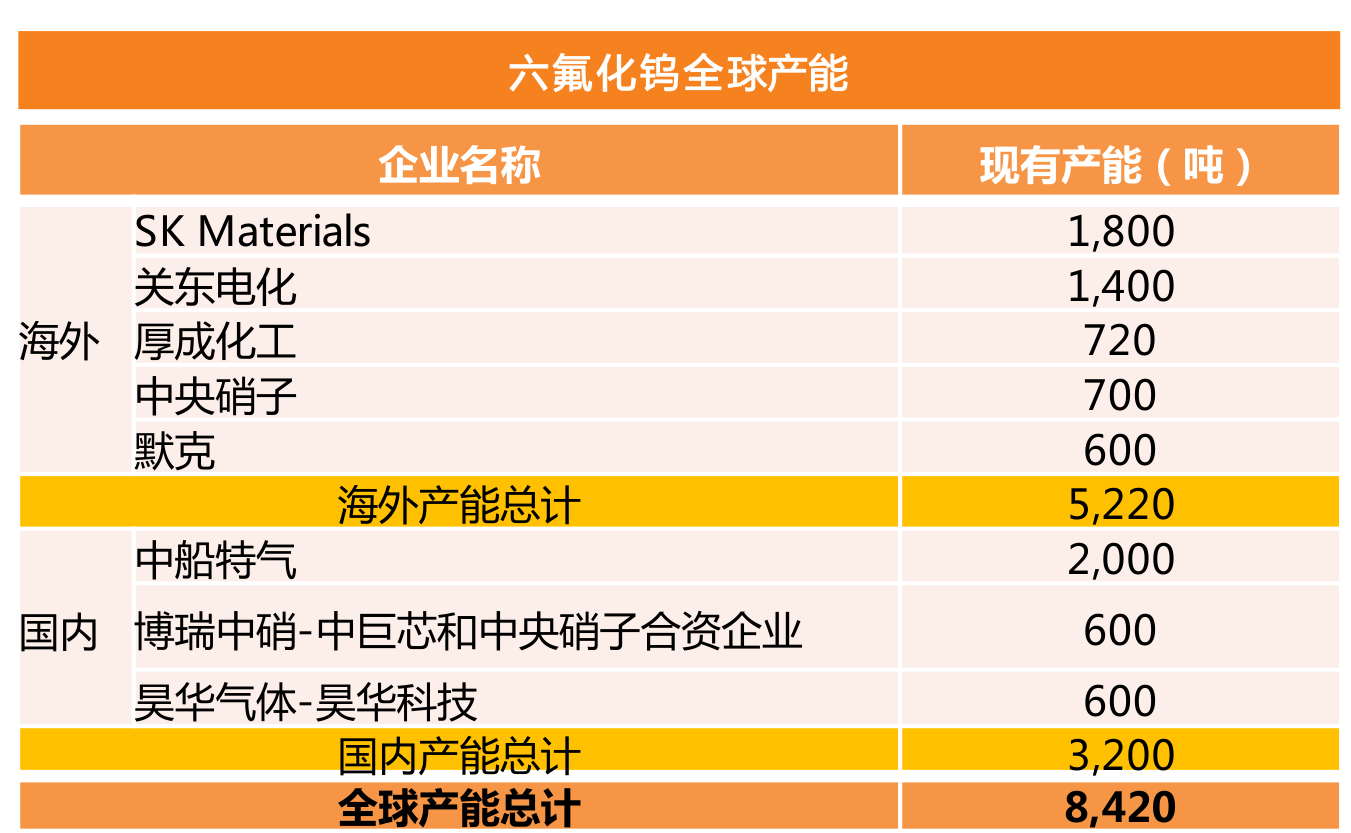
2025年12月,商务部、海关总署将含金属钨的粉末等钨资源纳入2026年度两用物项和技术进出口许可证管理目录。中国掌控全球约八成的钨矿供给,随着管制落地,今年2至6月我国对日钨粉出口已实质性归零,或对日本关东电化、中央硝子的六氟化钨产能造成影响。
六氟化钨是大规模集成电路化学气相沉积工艺的关键原料,作为存储芯片制造的关键耗材,其需求与3D NAND堆叠层数直接正相关。2026年上半年我国六氟化钨出口256吨,同比增长25%。海外供给受限叠加出口放量,六氟化钨供需趋于紧张。
相关公司
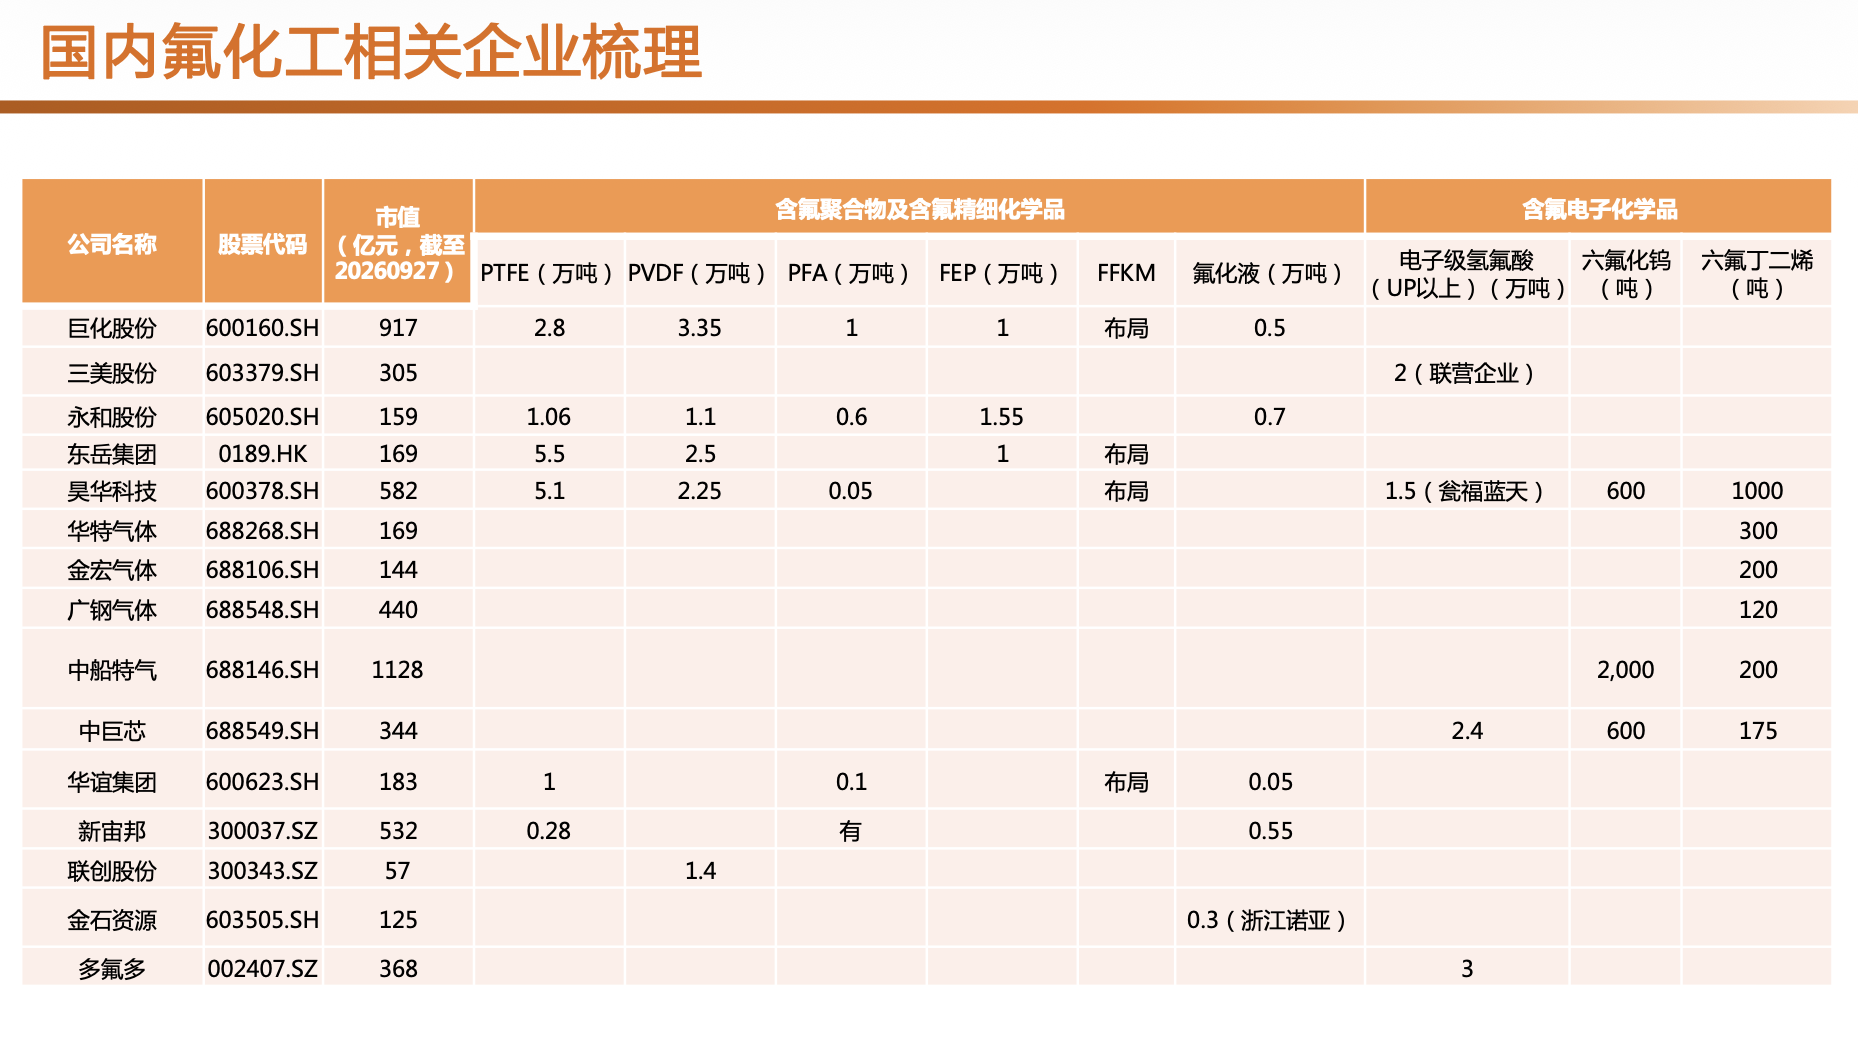
巨化股份:PTFE、PVDF、PFA、FEP、氟化液多点布局,1万吨高纯PFA装置2026年5月投产并批量供应,经半导体客户验证达到半导体级要求;
永和股份:3000吨高纯PFA产线2025年10月进入试生产,同时布局氟化液与FEP产能;
昊华科技:PTFE产能5.1万吨居国内前列,规划PFA产能500吨/年,六氟化钨与六氟丁二烯均有落子;
中船特气:六氟化钨现有产能2000吨,另有六氟丁二烯产能,含氟电子化学品平台型选手;
中巨芯:电子级氢氟酸产能2.4万吨,并与中央硝子合资布局六氟化钨;
东岳集团:PTFE产能5.5万吨居国内首位,FFKM已有产品落地;
三美股份:通过联营企业持有2万吨电子级氢氟酸产能,氟化工传统主业扎实。
研报来源:天风证券,唐婕,S1110519070001,AI风起,氟材料拥抱新产业。2026年9月27日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

