一、行情
新型电池方向今日大涨,其中锂电池、固态电池板块时代万恒2板,上海洗霸、尚水智能(20CM)、国轩高科、金龙羽、紫竹高科、华控赛格、英联股份等涨停,科恒股份、利元亨、信宇人、曼恩斯特、天力锂能等大涨。
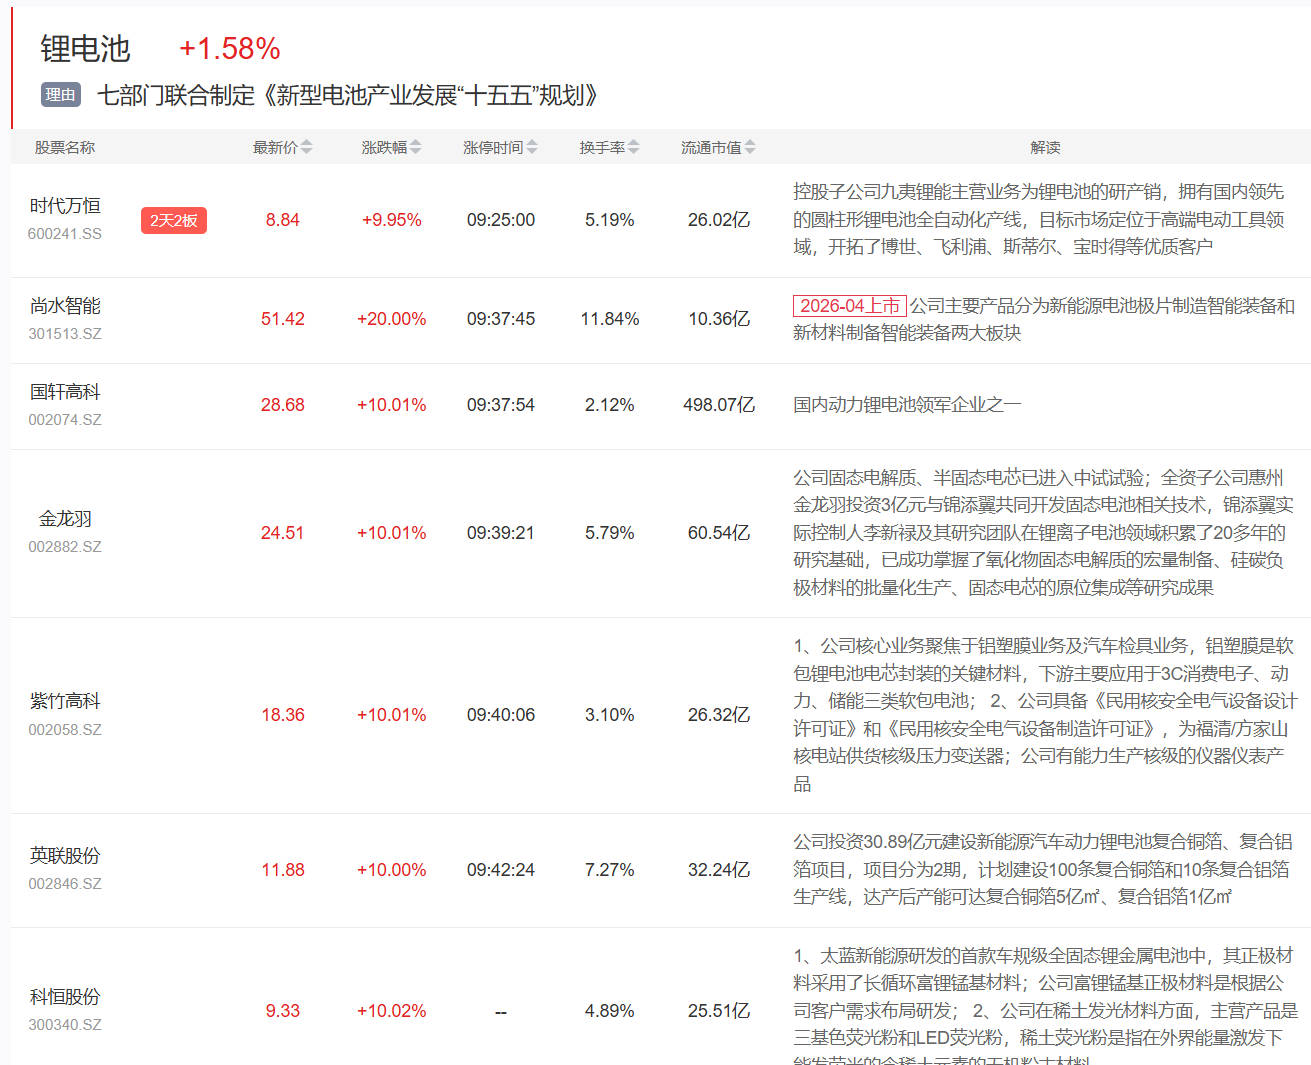
二、事件:七部门发布新型电池产业“十五五”规划,锚定全固态电池规模化应用
9月28日,工业和信息化部、国家发展改革委、交通运输部等七部门联合制定的《新型电池产业发展“十五五”规划》正式发布。新型电池,是以新机理、新材料、新结构、新工艺为核心创新方向的高效电能存储与转化装置或系统,以锂电池、钠电池、液流电池等为代表,具有技术迭代快、应用范围广、辐射带动强的典型特征。
《规划》提出,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB(十亿分率)级别;提升钠电池功率和能量密度,研发高转化效率液流电池,推动混合型超级电容器等产品迭代;升级轻薄化、柔性化消费电子产品电池,优化高安全、全气候新能源汽车动力电池,研发满足长时储能需求的长寿命、高安全储能电池,提升低空装备、智能机器人电池及航空和深海极地等极端环境高耐受电池供给水平。
三、机构解读
1)本次驱动的核心增量是政策端首次以专项规划形式为新型电池设定量化目标,将全固态电池规模化应用、锂电池循环寿命提升至15000次、头部企业缺陷率降至PPB级等指标纳入同一框架,并以消费税差异化、标准建设与专项测评配套推进产业化,锂电池、固态电池、钠电池由此纳入同一政策体系下的技术路线组合。(中银证券、德邦证券)
2)锂电池仍是新型电池产业化的现实基本盘。政策端提出强化高安全锂电池研发与产业化,并开发高电压高稳定大容量正极材料、高容量低膨胀硅碳负极材料、高稳定高离子电导固体电解质、复合集流体等关键材料。出口结构同步反映产业升级方向,高附加值产品出口占比持续抬升,行业由规模驱动转向价值驱动;今年1-8个月对美出口同比下滑,但被荷兰、波兰、匈牙利、日本等市场有效对冲,欧洲市场由德国单核向多极演变,出口韧性充足。(中银证券、国盛证券)
3)固态电池是本轮规划中目标最明确的方向。相较液态锂电池,固态电池以固态电解质替代电解液与隔膜,在安全性、能量密度、宽温域与快充能力上具备综合优势,能量密度可达液态电池的1.5至2倍;技术路线上氧化物适配半固态过渡,硫化物因室温离子电导率最优、匹配车载高能量密度需求,成为全固态长期主线。行业已形成由半固态向全固态循序渐进的路径,2026年半固态进入商业化周期,2027年前后头部企业规划实现全固态小批量量产或示范装车;应用中车储构成基本盘,低空经济、具身智能、商业航天等成本容忍度更高的场景或先行放量。(德邦证券)
4)钠离子电池的产业化逻辑由评价体系变化重新打开。过去电池产业以新能源汽车需求为核心,能量密度是决定路线竞争力的关键指标,钠电受制于能量密度劣势难以正面竞争;随着新能源装机增长带动储能需求释放,行业评价转向经济性、安全性、循环寿命与宽温域性能,钠电与储能场景的适配性提升。测算显示2026年钠电与磷酸铁锂储能度电成本已进入同一竞争区间,钠资源分布广泛、成本曲线受锂价波动影响更小;9月起钠电池免征消费税、锂电池恢复征税,叠加针刺专项摸底测评与独立海关商品编号,产业化配套进一步完善。(中银证券、德邦证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

