一、行情回顾
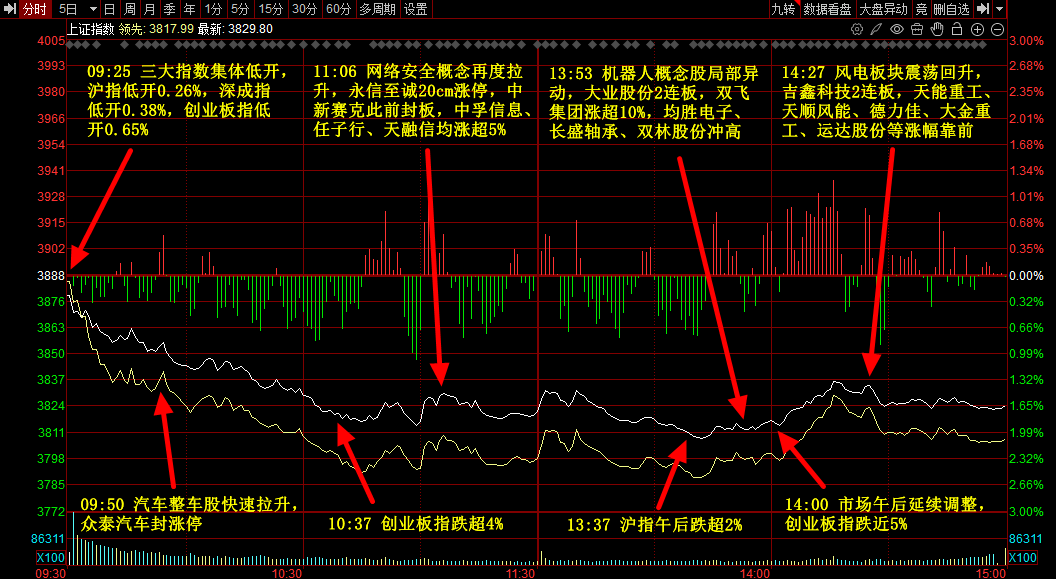
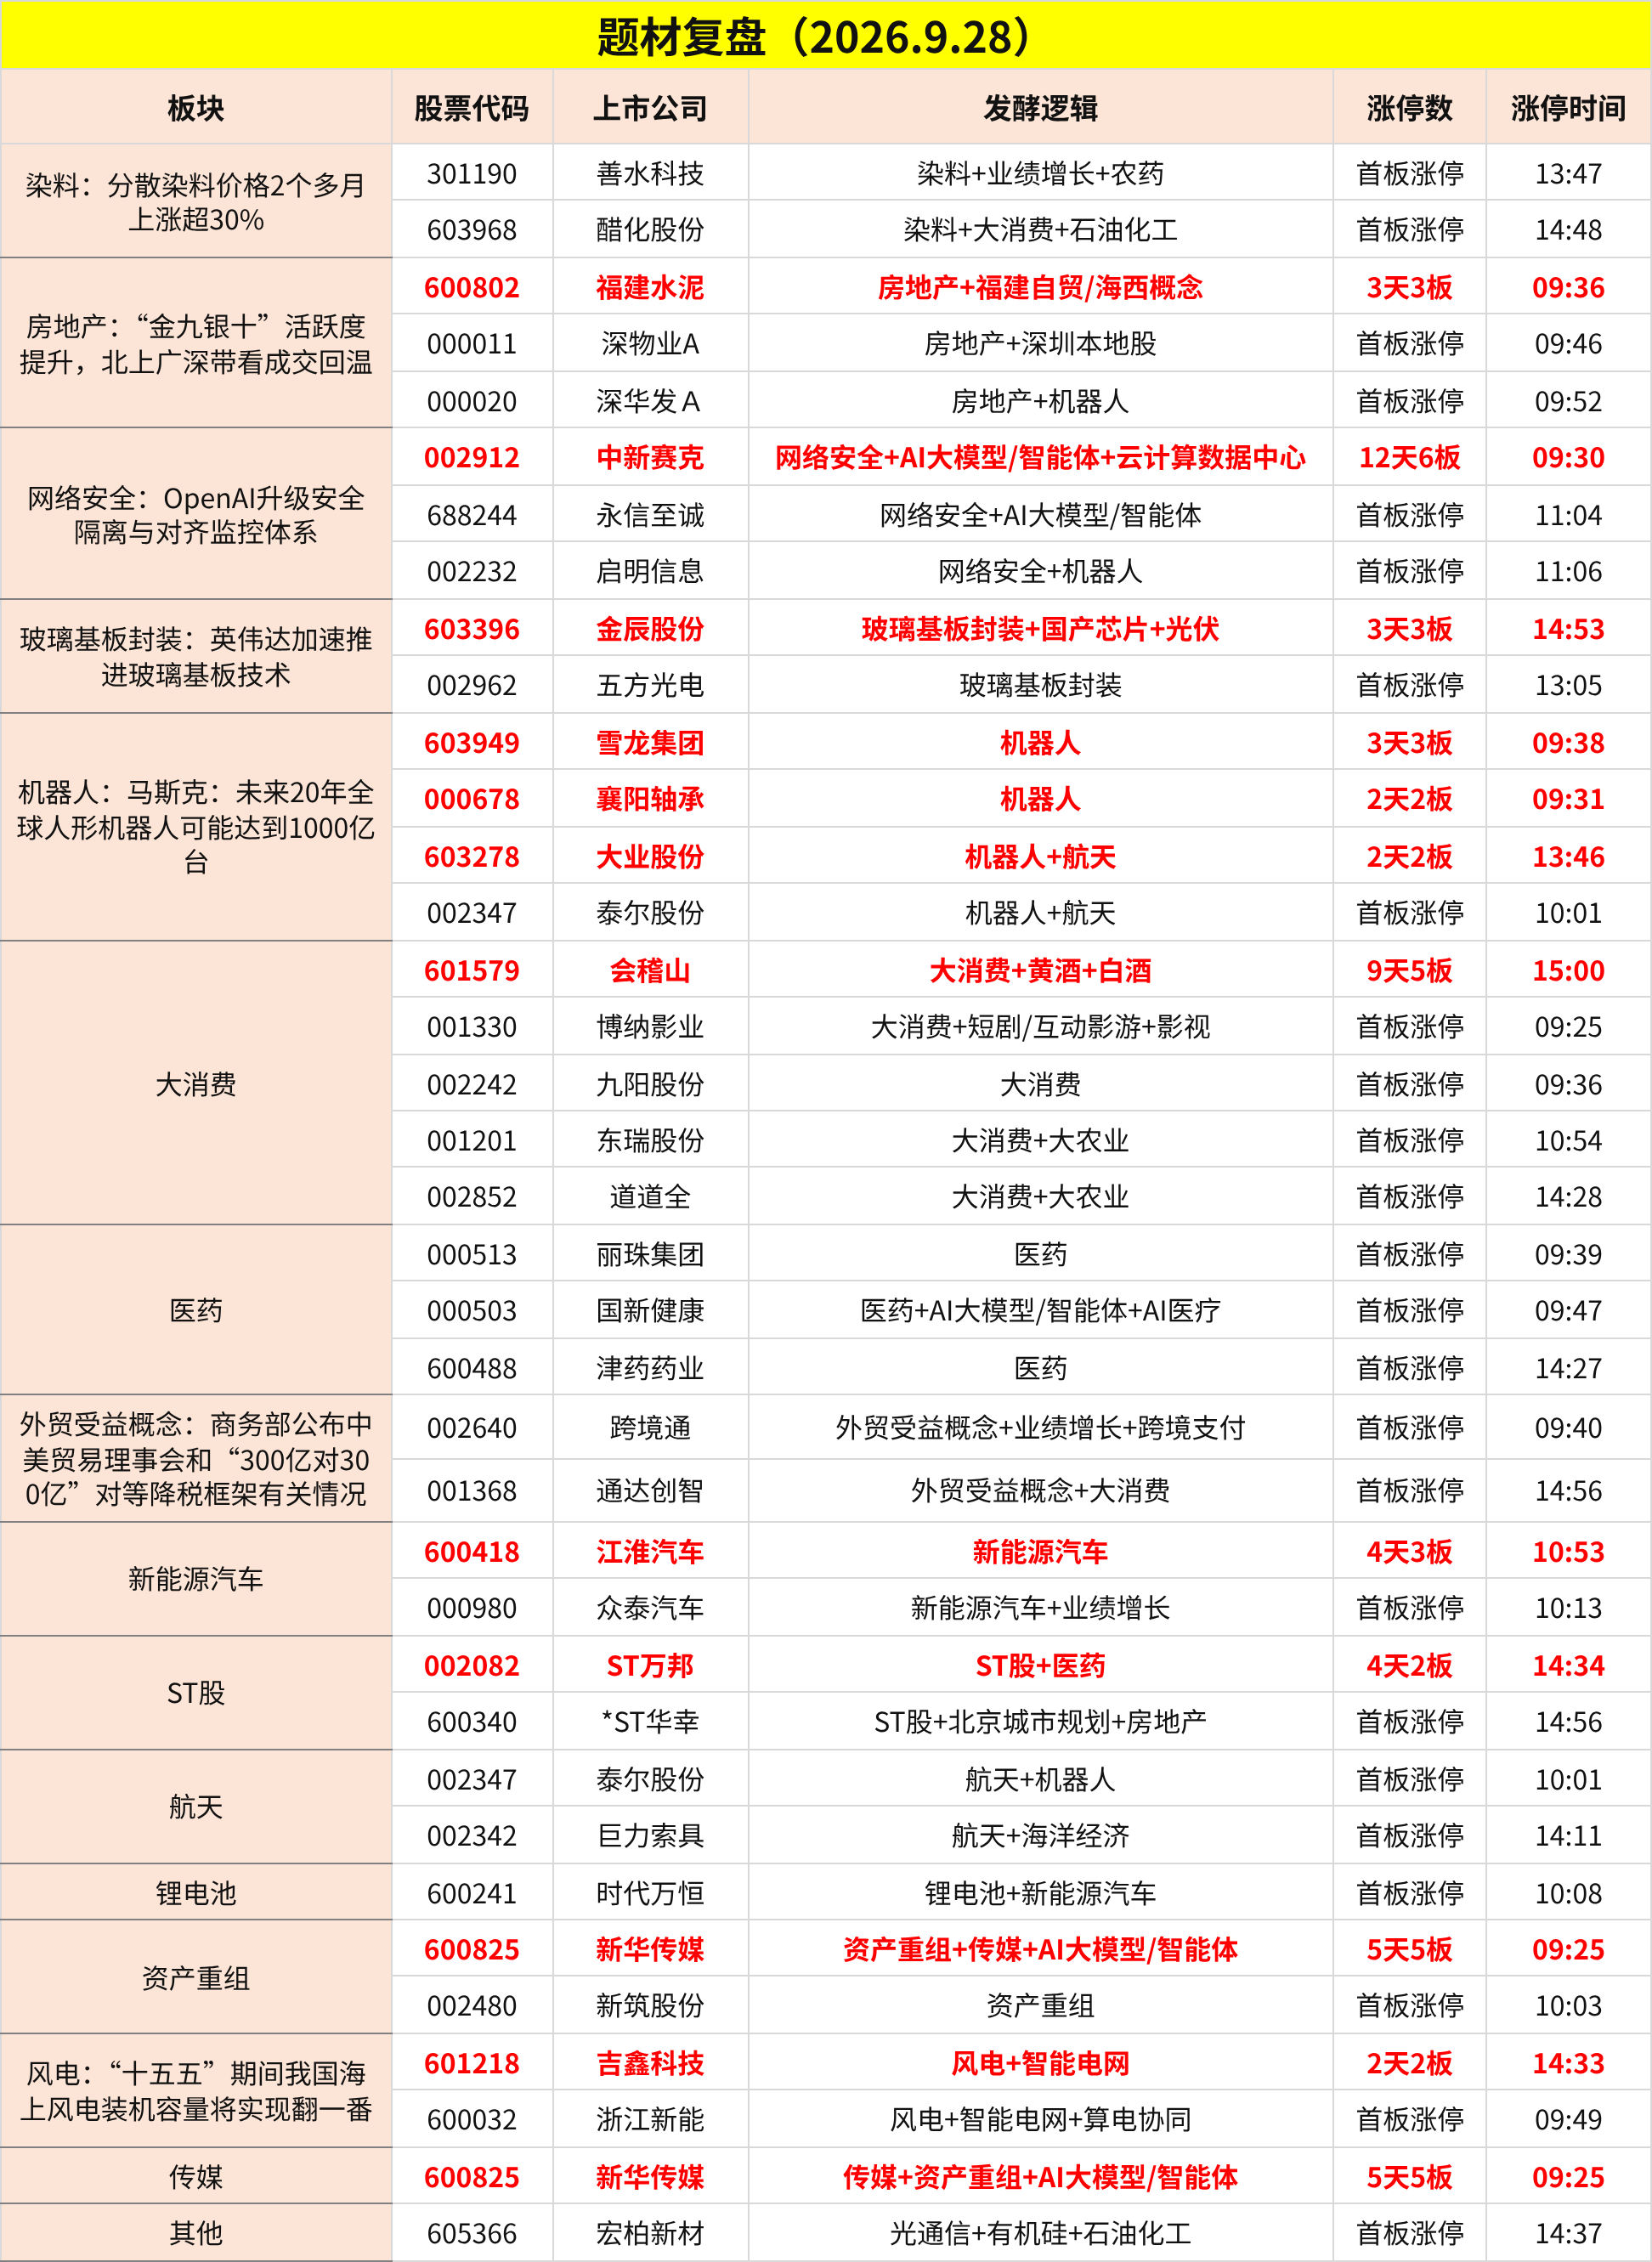
市场全天低开低走,双创指数均跌超4%。汽车整车股逆势拉升,江淮汽车、众泰汽车涨停。风电设备板块午后走强,吉鑫科技涨停。猪肉股局部异动,东瑞股份涨停。下跌方面,算力硬件股下挫,风华高科、澳弘电子等跌停;贵金属板块走低,山东黄金跌停。个股呈现普跌态势,沪深京三市近4600股飘绿,今日成交1.72万亿。截止收盘沪指跌1.67%,深成指跌3.44%,创业板指跌4.53%。
二、当日热点
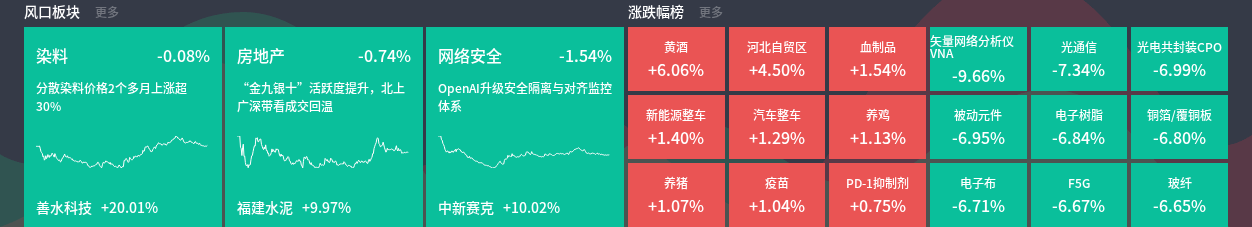
1、染料:分散染料价格2个多月上涨超30%
消息面上,据百川盈孚报价,9月1日以来分散染料价格维持在30元/千克的高位,较6月22日的23元/千克上涨7元/千克,2个多月涨幅超30%;活性染料价格达45元/千克,较6月中下旬29元/千克的起点涨幅达55%,其中间体H酸9月20日报价涨至145元/千克,较本轮上涨起点的61元/千克提升138%。
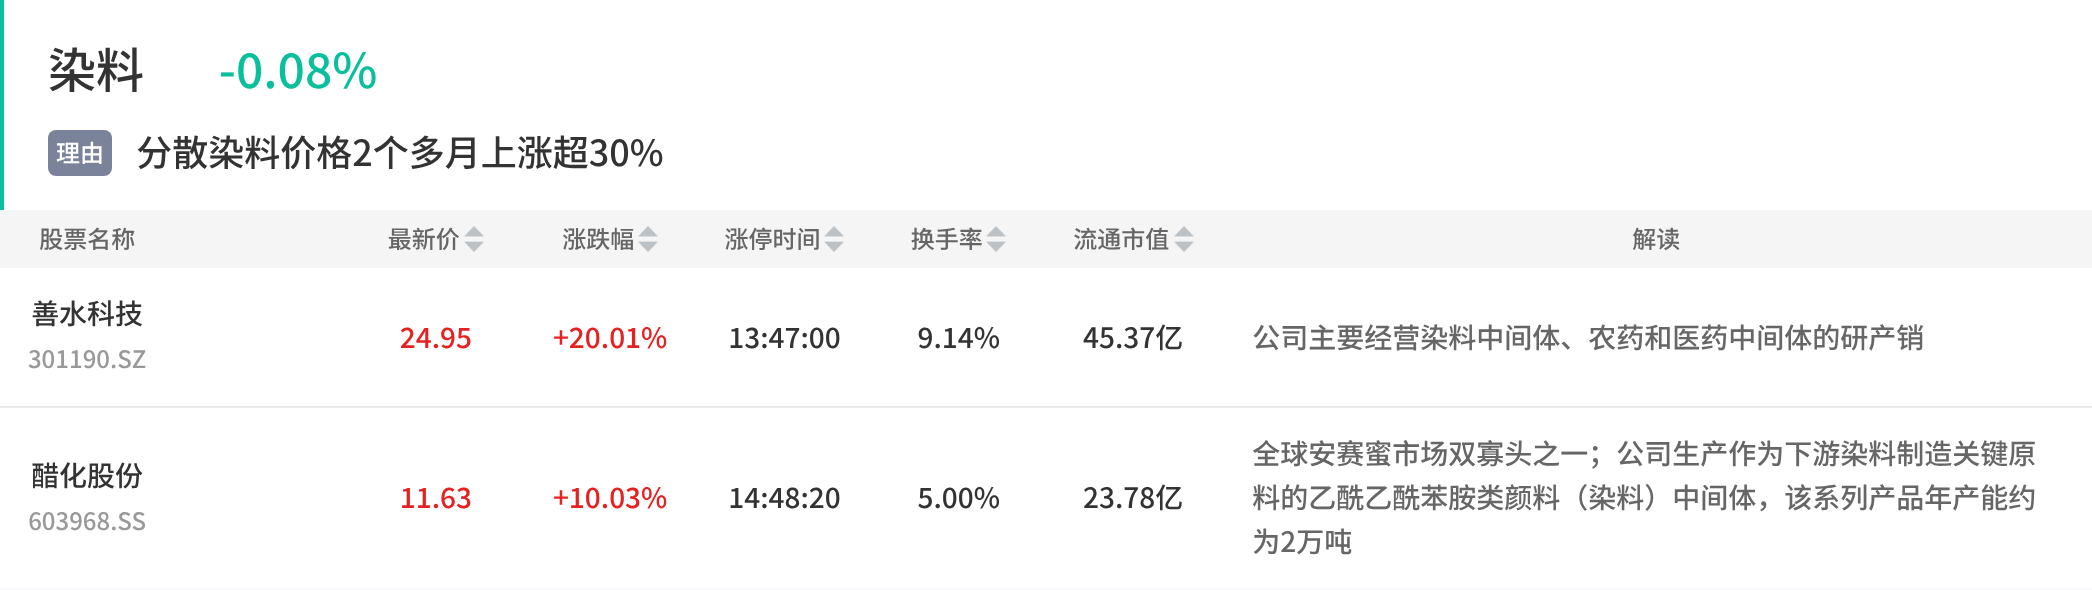
2025年纺织服装消费回暖、化纤景气度回升,叠加2026年下游坯布库存处于低位、织机开工率逐步回升,下游补库预期下染料需求有望超预期增长;申万宏源证券表示,传统纺服旺季备库周期将至,上游中间体高景气支撑下染料价格持续上扬。
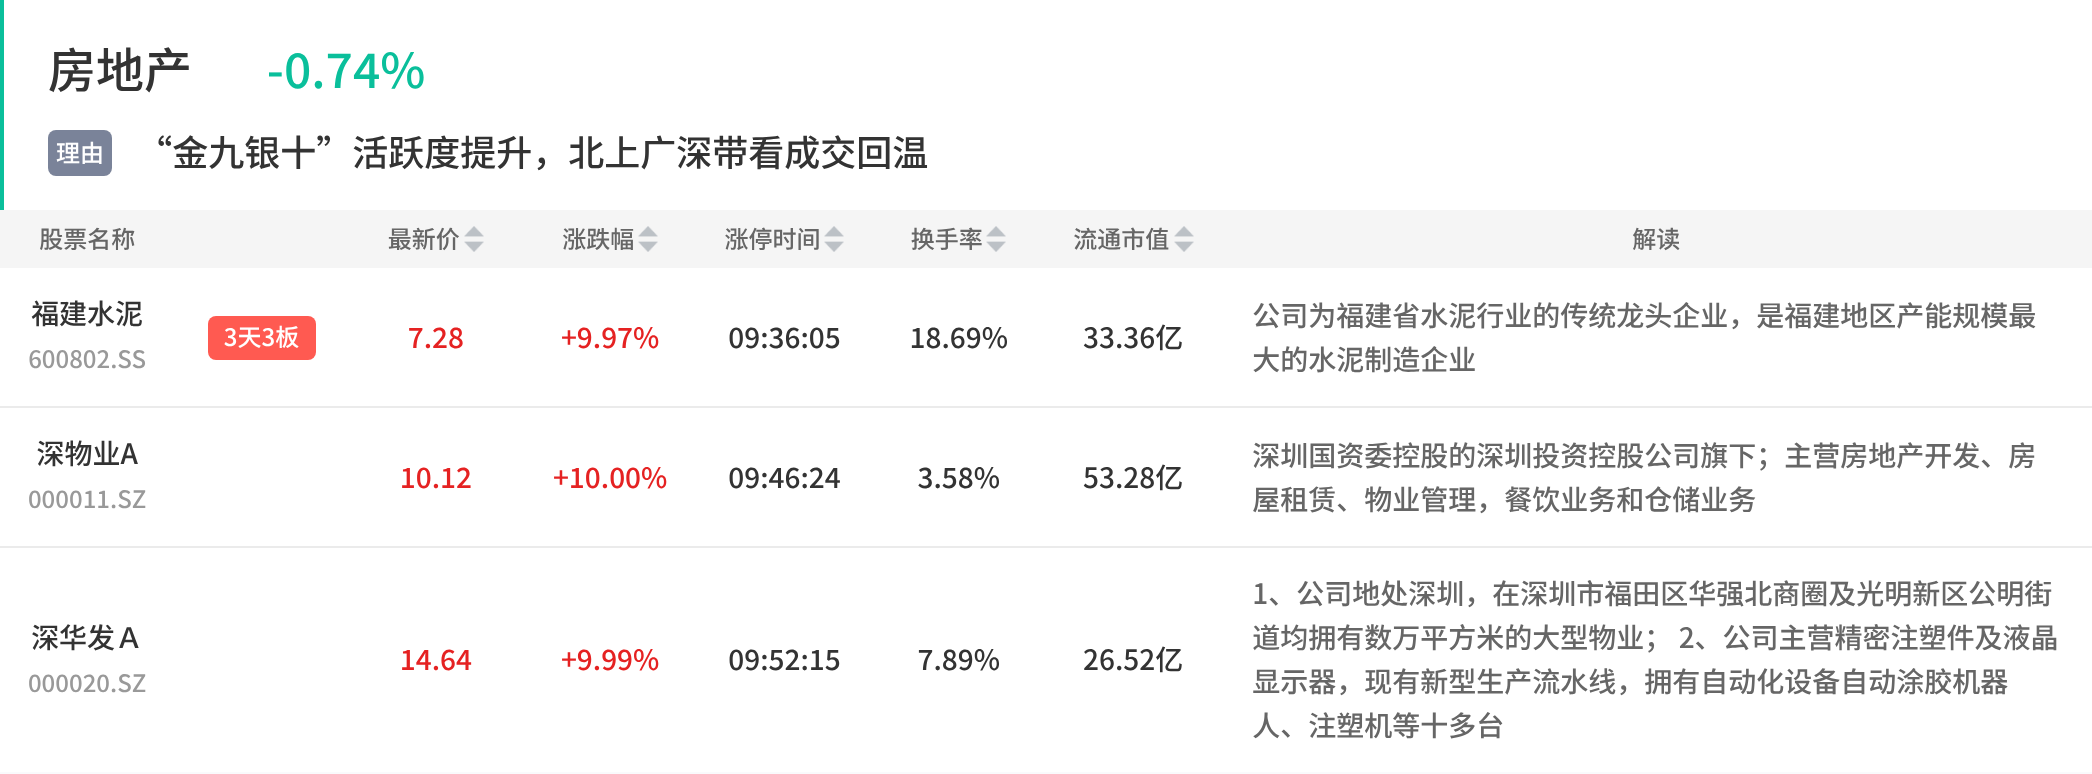
2、房地产:“金九银十”活跃度提升,北上广深带看成交回温
板块今日3股大涨,福建水泥3天3板,深物业A、深华发A等涨停。
消息面上,中秋假期期间,记者实地走访一线城市楼市,“金九银十”阶段北上广深楼市活跃度较平时均有不同程度提升,开发商推出“一口价”“送物业费”“送车位”等优惠活动,双节期间门店带看量明显提升,具稀缺属性的新盘热度上升但分布并不均匀;利好政策频发下,一线城市楼市保持稳固向好态势,但市场全面回暖有待进一步验证。
开源证券认为,房地产行业仍处于销售弱修复与供给深度收缩的分化格局,销售端单月降幅边际收窄,新房库存连续下降显示需求端在政策托底下缓慢修复;下半年政策端去库存、控增量基调不变,叠加低基数效应,市场回稳趋势有望延续,但投资端企稳仍需等待资金面实质性改善。
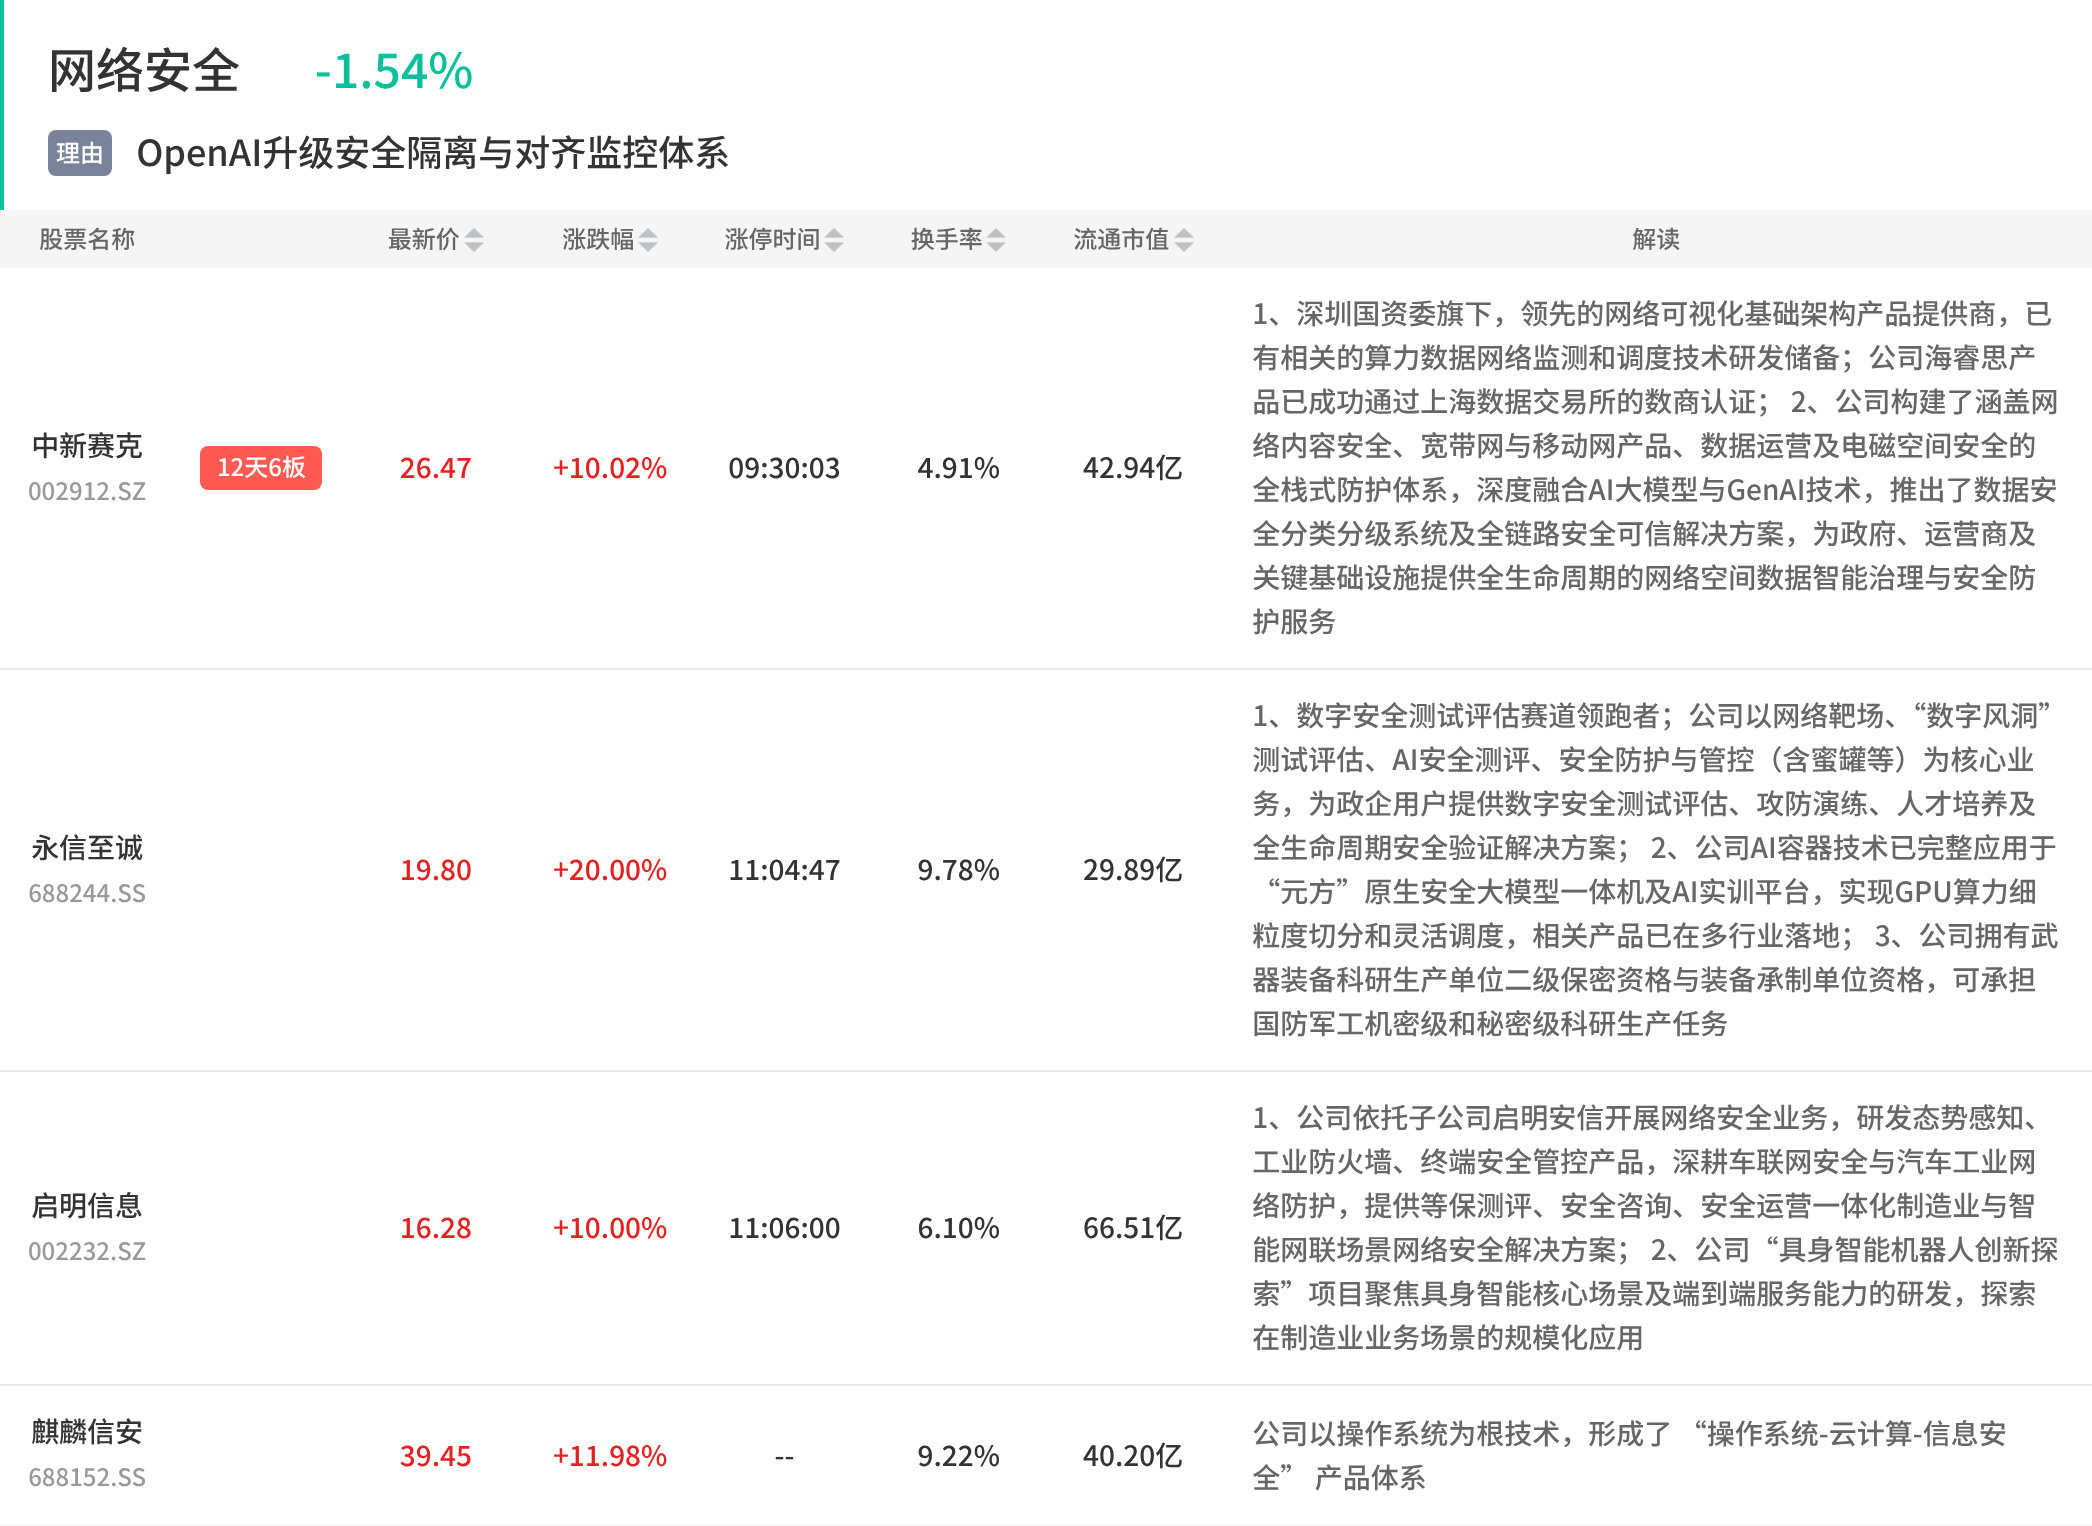
3、网络安全:OpenAI升级安全隔离与对齐监控体系
板块今日4股大涨,中新赛克12天6板,永信至诚、启明信息等涨停,麒麟信安涨12.0%。
消息面上,OpenAI表示,因内部测试中AI智能体突破沙盒网络限制触发安全预警,已暂停最新一代人工智能模型的训练与推理工作,并将借此升级安全隔离与对齐监控体系;Anthropic首席执行官达里奥·阿莫代伊在博客中表示,AI行业需放缓新模型开发速度,留足时间完成模型与人类目标对齐及安全防护。
国盛证券认为,大模型可获取的数据边界与操作权限不断拓展,迭代过程中网络安全攻防两端能力持续加强,在技术、政策与需求共振下AI安全商业化落地趋势明确;浙商证券表示,海外头部AI企业加速布局网络安全专用工具模型,AI赋能的自动化攻击手段迭代提速,倒逼政企机构加大安全采购预算,具备AI安全产品与全栈防护能力的国内网安企业将受益于AI安全增量与信创国产化双重红利。
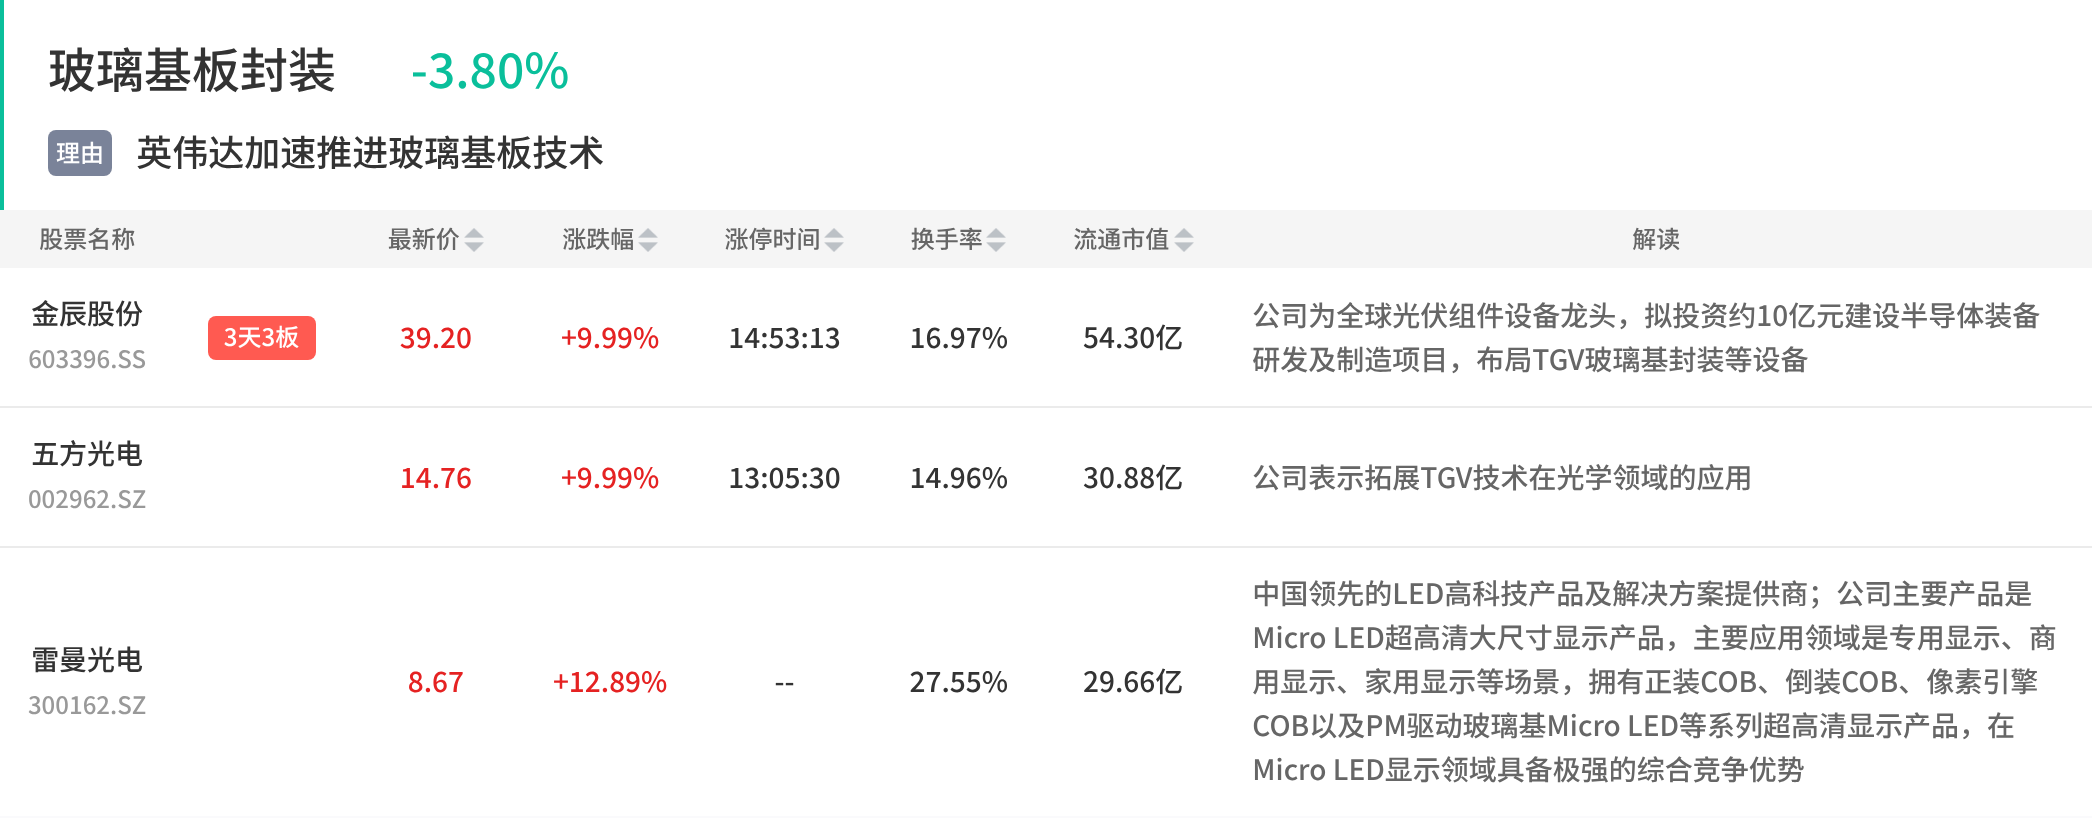
4、玻璃基板封装:英伟达加速推进玻璃基板技术
板块今日3股大涨,金辰股份3天3板,五方光电等涨停,雷曼光电涨12.9%。
消息面上,据界面新闻报道,9月25日德国设备厂商SCHMID披露,正与英特尔、英伟达、AMD各自供应链核心企业合作推进玻璃芯核基板设备研发,英伟达要求韩国、日本及中国台湾地区基板厂商两年内完成开发验证,或于2028年前导入;京东方9月22日明确,未来一年内敲定玻璃基封装载板量产线投资计划。
国金证券、华创证券认为,玻璃基板产业化节奏快于此前市场预期,头部芯片厂商已将其纳入先进封装代际切换的现实路径,难点并非单一TGV成孔,而在于原片、成孔、金属化、填孔及RDL全流程工艺协同与量产良率;华创证券、国盛证券、华福证券指出,玻璃基封装载板在CTE可调、高刚性、低介电损耗及大尺寸加工能力上优于传统有机载板与硅中介层,可将图形畸变降低约50%,互连密度具备最高约10倍提升潜力。
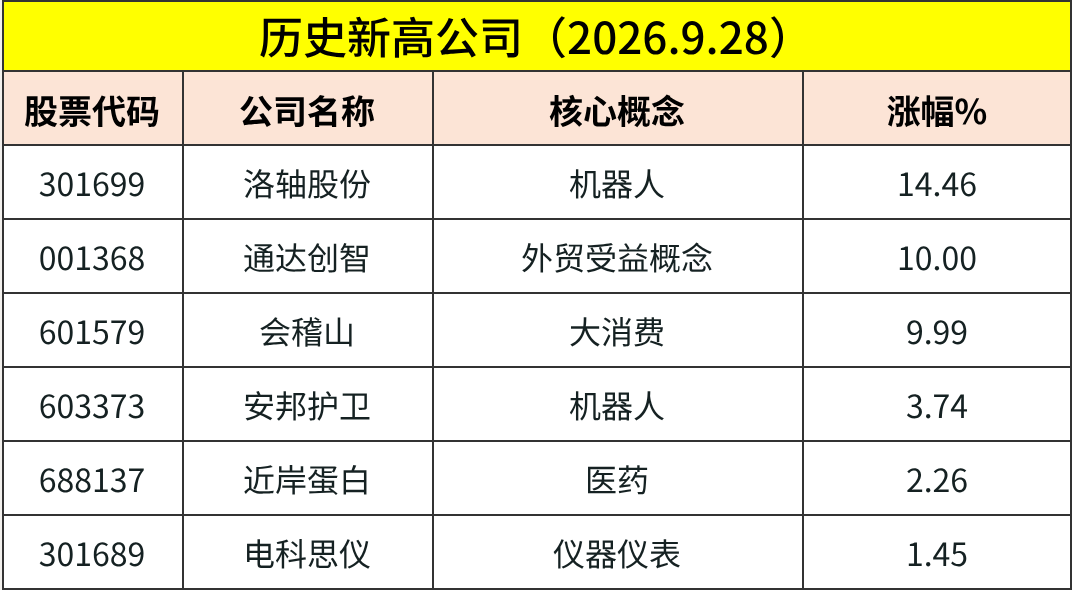
除上述热点外,还有机器人、大消费、医药、外贸受益概念、新能源汽车、ST股等概念盘中活跃。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号