【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
广东、江苏月度电价自5月、6月起连续超年度长协,10月广东升至0.457元、江苏0.395元,临近燃煤标杆价。现货电价年初至今多省修复,2027年长协签订意愿与价格有望逆转,电力板块收入走出通缩、利润反转。红利配置从“利与红利”转向“红与红利”。关注全国性火电国电电力、华能国际、华电国际,水电川投能源、国投电力、长江电力,核电中国核电、中国广核。
1)月度电价连续超长协,跨年电价上涨进一步明确
从江苏、浙江等省过去几年电价签订看,年末月度电价与次年年度交易电价基本一致,因此跟踪月度电价可推演年度长协结果。
10月广东、江苏价格修复趋势进一步强化,广东月度交易电价自5月起连续超过年度长协水平,10月升至0.457元/千瓦时,较年度长协上涨8.5分;江苏情况类似,月度电价自6月起连续超长协、10月进一步上行,两省电价已临近本省燃煤标杆基准价,涨势明显。
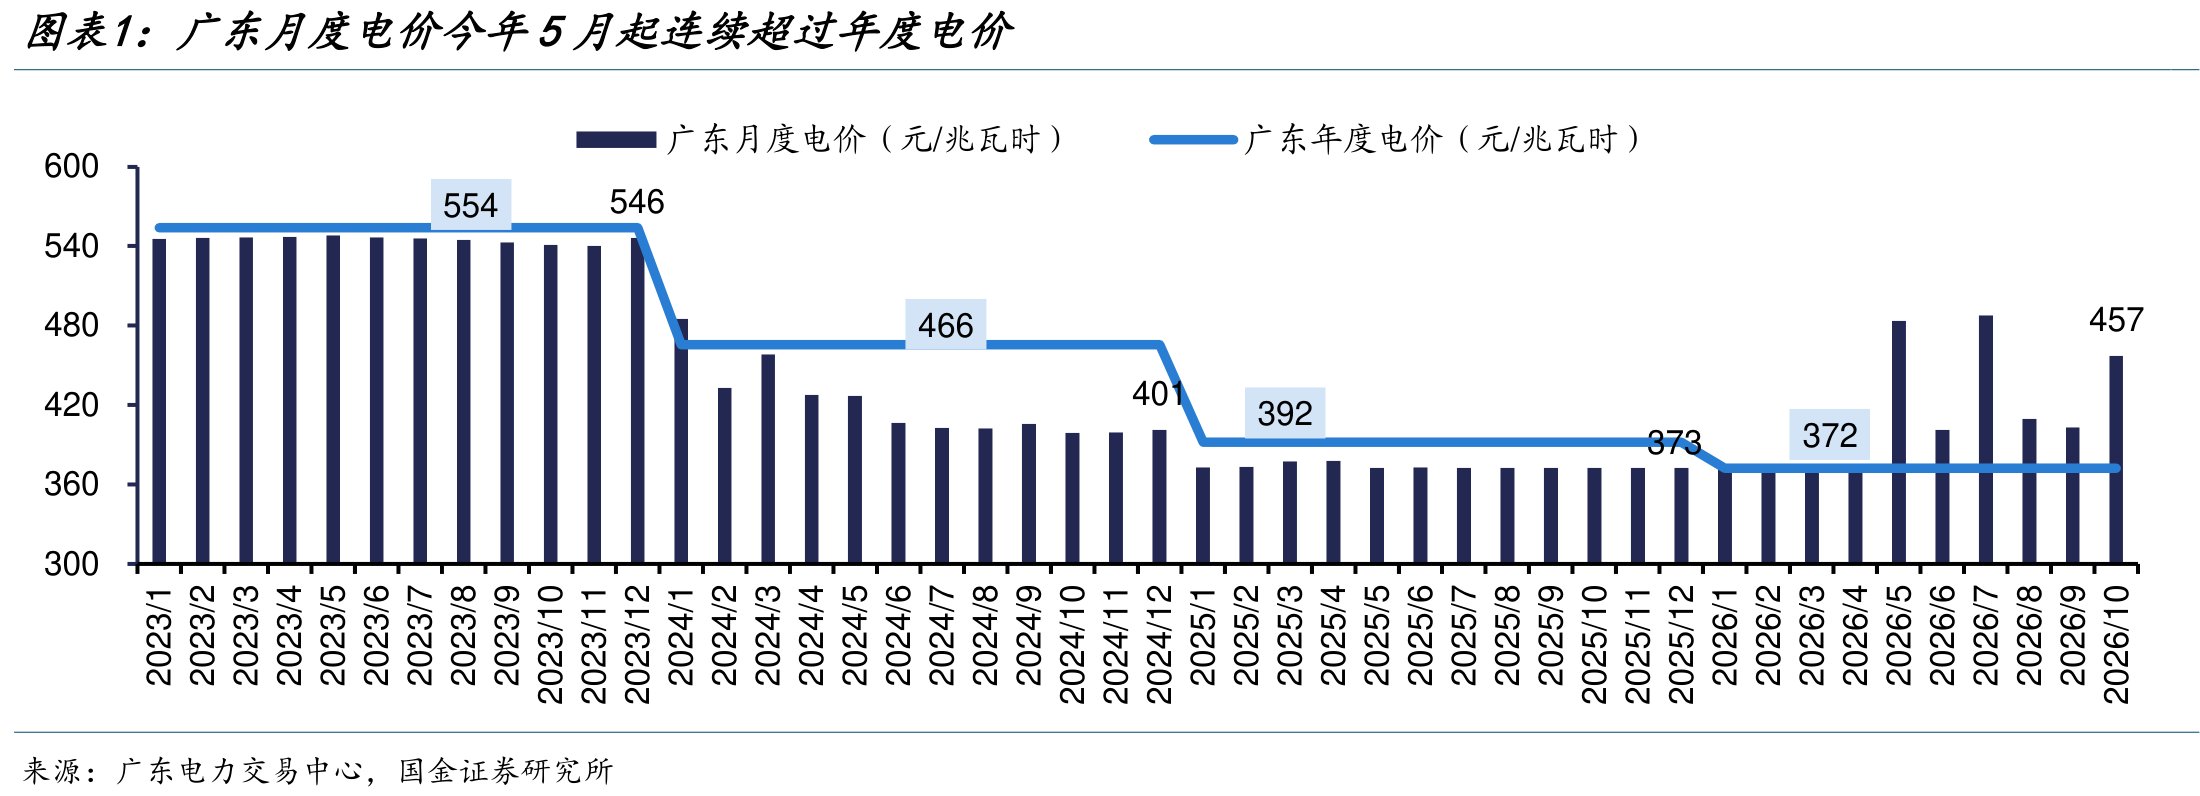
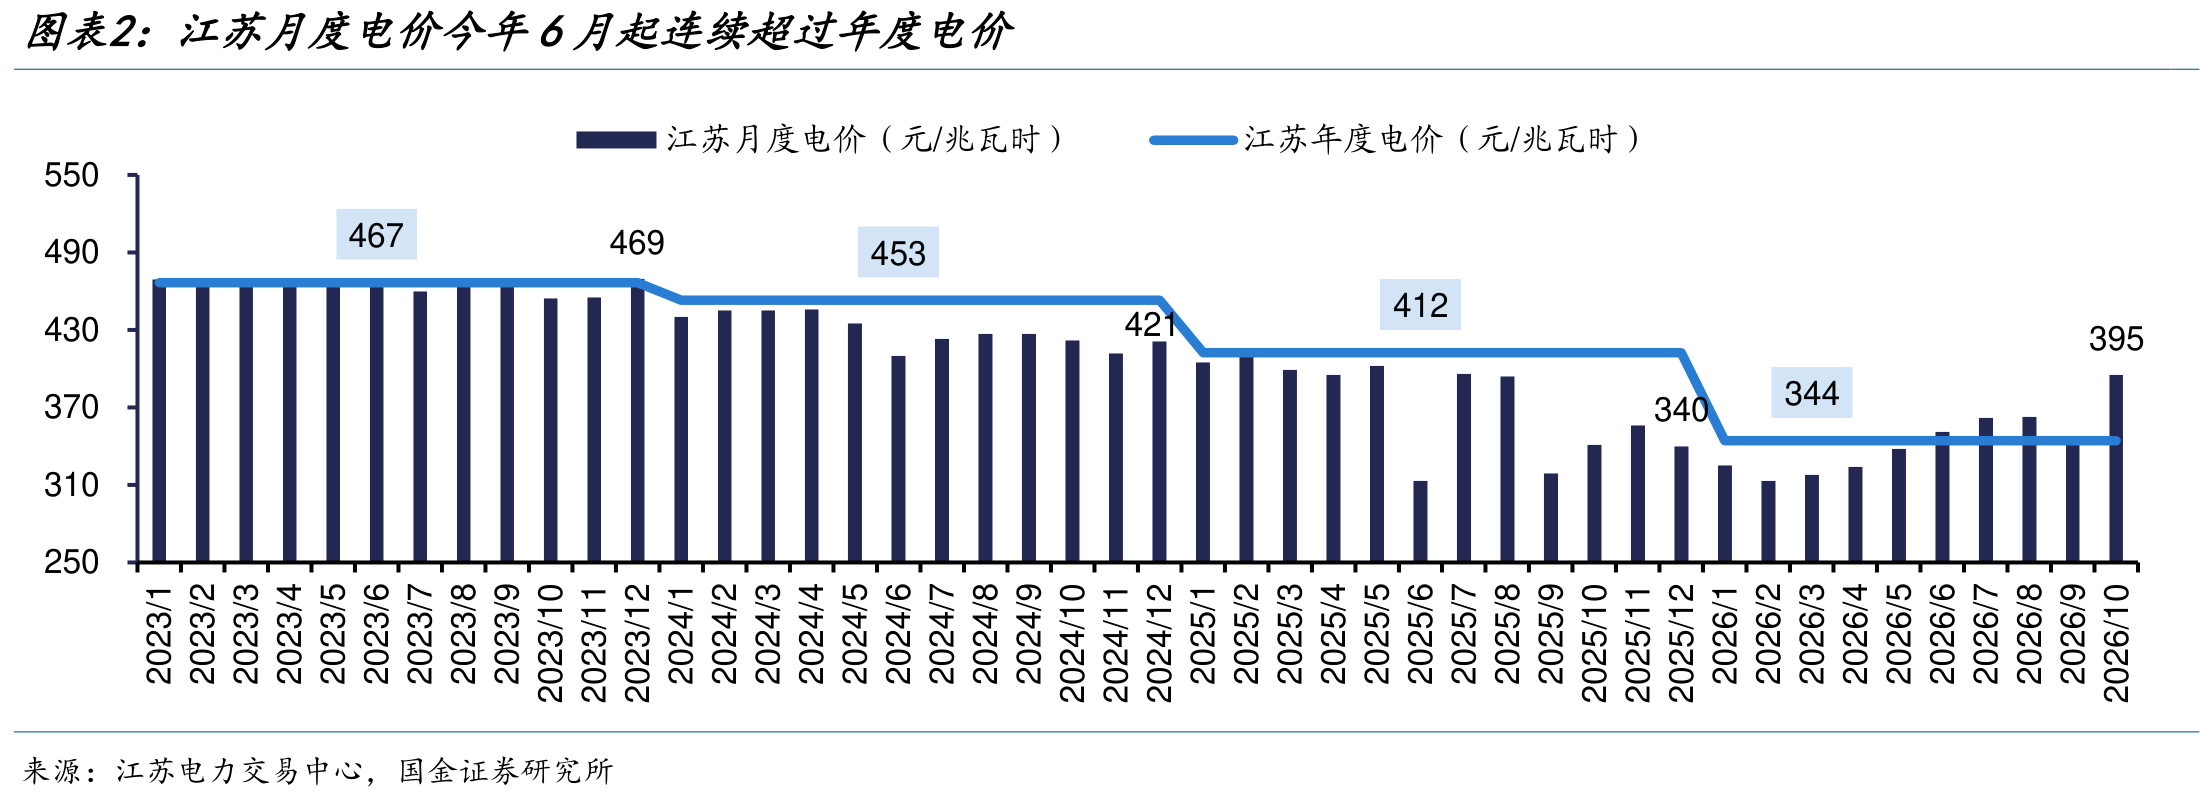
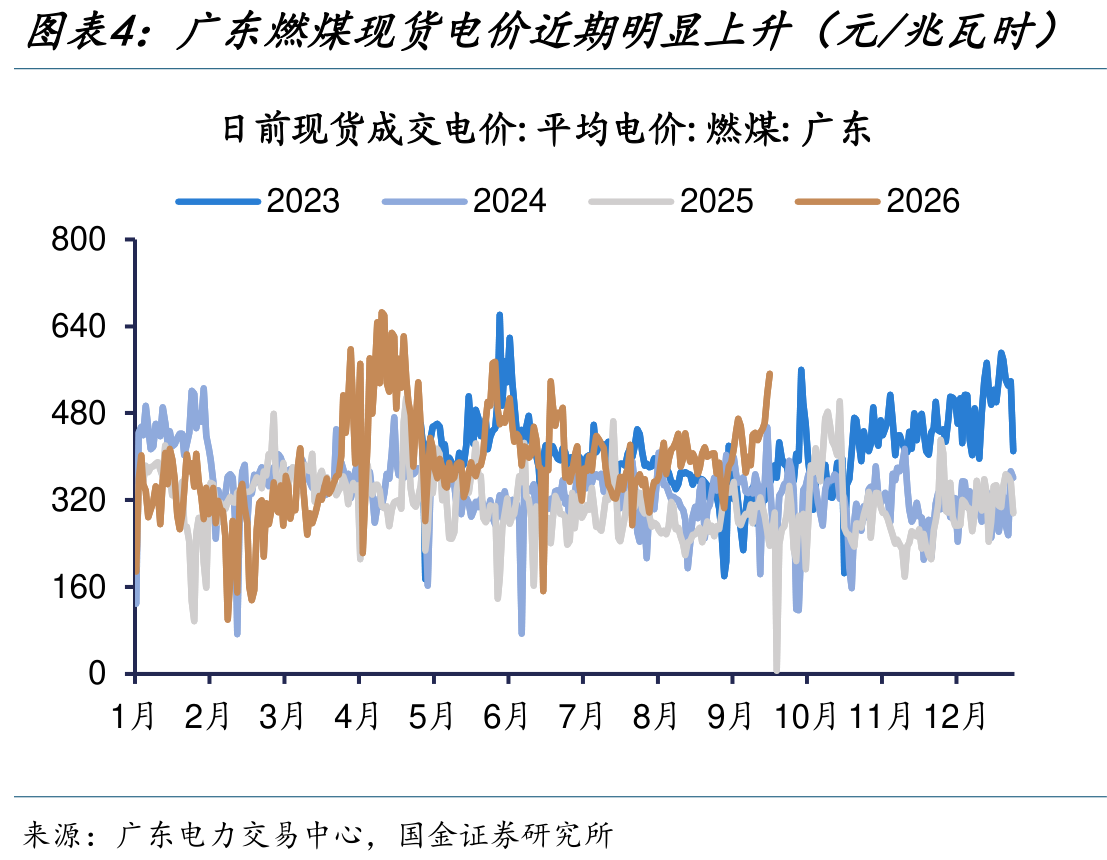
更前置地看,现货电价对月度长协具有指引作用,年初至今多省现货电价整体较前期低位有所修复,广东燃煤现货电价近期再度明显上行,安徽近一周现货均价较年初提升3.7分/千瓦时。
过去几年现货及月度电价持续低于年度长协,用户侧签约意愿偏低甚至出现返利;展望2027年,年度长协签订意愿与价格有望逆转,电力板块收入端将走出通缩、利润端迎来反转。
2)火电底部盈利韧性强,迎红与红利双击
红利资产配置正从强调利润稳定增长的“利与红利”,逐步转向兼具高股息与业绩弹性的“红与红利”,火电是其中的优选方向。
其核心逻辑在于业绩困境反转、电力供需边际改善及资本开支回落。尽管2026年煤价上涨导致火电盈利承压,全国性火电公司上半年度电利润仍维持约2-4分/千瓦时,板块整体股息率仍在4%以上,底部盈利韧性较强。
展望明年,电量电价侧将修复今年煤价上涨带来的成本传导,容量电价侧考虑用电负荷新高及调节性需求提升亦有望向上。与此同时火电资本开支高峰已经过去,2026年上半年自由现金流仍达347亿元,多家公司明确分红比例或绝对分红金额承诺,盈利修复将进一步增强分红能力与盈利稳定性,推动板块估值中枢回升。
3)息差回归,水电核电红利资产价值重估
长江电力当前的股息率水平约为3.6%,中国10年期国债收益率约为1.69%,即期息差约为1.93个百分点。
从过往年份来看,长江电力息差水平维持在60-140bp,但在2024年8月后,长江电力的股息率水平不再跟随十年期国债收益率的向下而向下,整体息差扩大,形成当前近200bp的差值。
即便从资金池息差的角度来看,亦有50bp回落的空间。更进一步的,伴随国内低利率环境维持和资金池的债券到期置换,资金池息差未来仍有更大空间。在此背景下,传统的稳定型红利资产也将在股息率要求下降的过程中得到估值端的体现,包括水电、核电、煤炭、垃圾焚烧等。
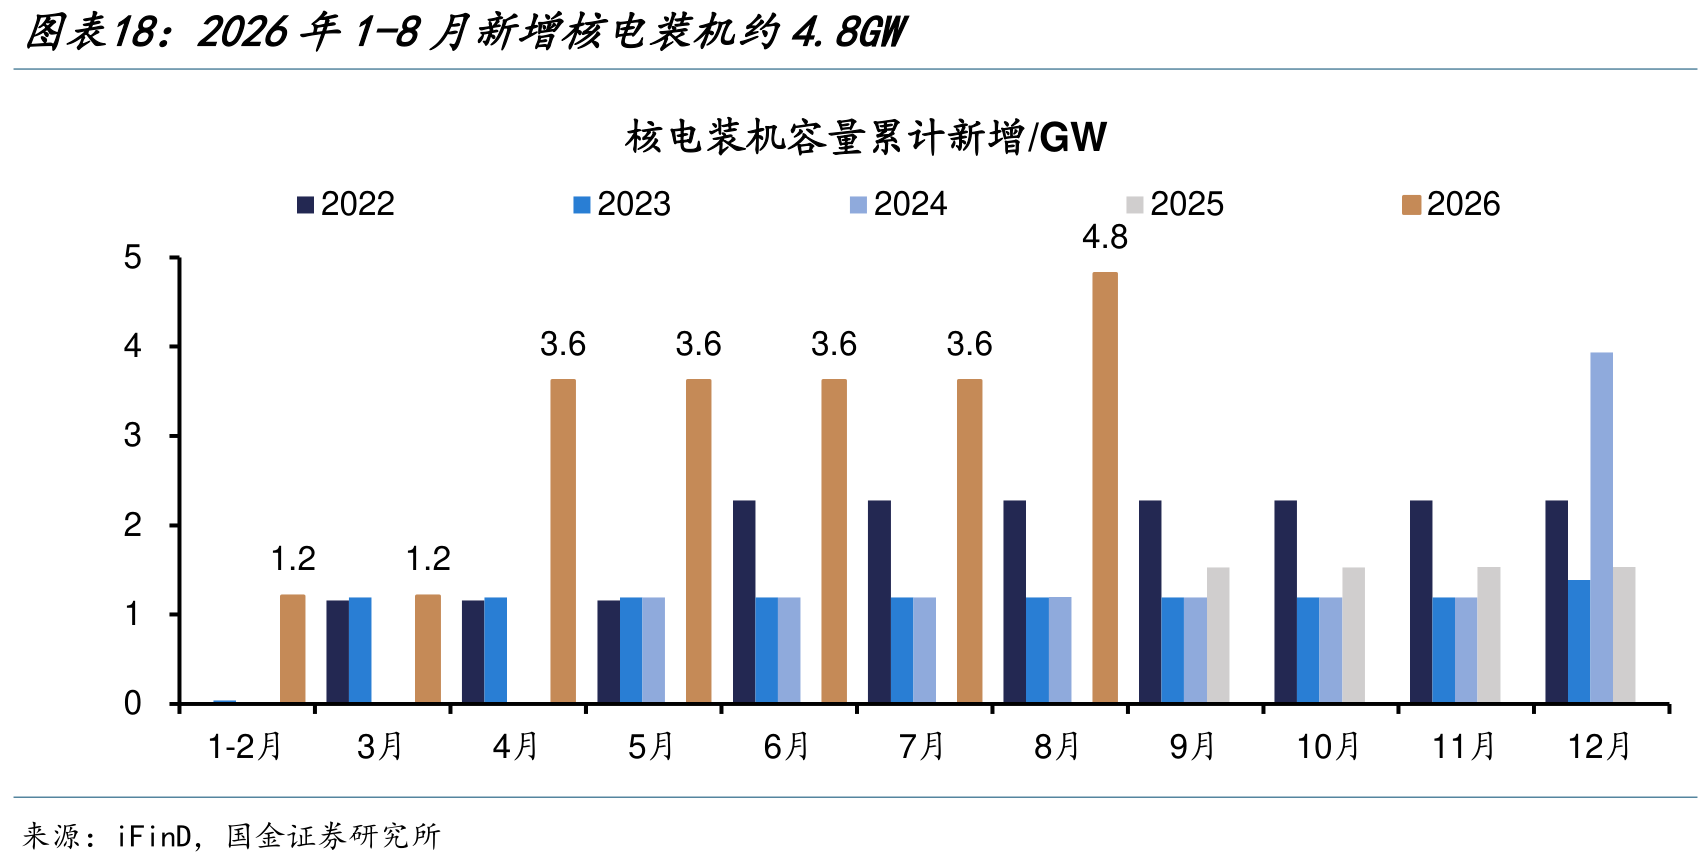
特别是2026年起核电已进入装机投产高峰,多个机组相继投产,新增装机约4.8GW。展望明年电价修复、装机投产,核电亦有望成为“利与红利”品种。
4)相关公司
全国性及区域高弹性火电:国电电力、宝新能源、华能国际、华电国际、广西能源。
水电:川投能源、国投电力、长江电力。
核电:中国核电、中国广核。
研报来源:国金证券,姜涛,S1130525120007,公用事业行业周报:粤苏月度电价剑指基准,电力收入利润反转在即。2026年9月27日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

