【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
探针卡是晶圆测试环节的核心耗材,每款芯片都要配一张专门开发的探针卡,用坏就得换。AI芯片接触点暴增、HBM堆叠放大筛选价值,国产龙头强一股份的单卡均价已从23.2万元涨到81.8万元,据测算2028年国内存储加逻辑探针卡市场有望超200亿元。另一边,海外龙头对华收入占比从14%骤降至7%,供给收缩撞上需求扩张,国产替代进程也在加速。关注:强一股份、精智达、和林微纳。
1)一颗芯片配一张卡,探针卡是晶圆测试的高频耗材
芯片在封装出厂前要做晶圆测试,探针卡是测试机扎向晶圆的电气接口,探针直接接触晶圆上每颗晶粒的焊盘,把不良品挡在封装之前。
探针卡高度定制,每款芯片的引脚数量、排布和间距各不相同,一款芯片从设计验证到量产,至少对应一张专门开发的探针卡。
它同时是消耗品,行业以接触次数计算寿命,实际使用中往往达不到设计寿命就要更换,芯片迭代快时甚至未用至报废就被替换。
需求因此来自三个方向:新芯片开发、晶圆扩产带来的多卡并行,加上耗材本身的持续替换。技术上,MEMS探针卡凭细间距和高针数成为高端主流,在存储领域的占比尤为突出。
2)AI芯片与HBM堆叠,把单卡价值量推向百万级
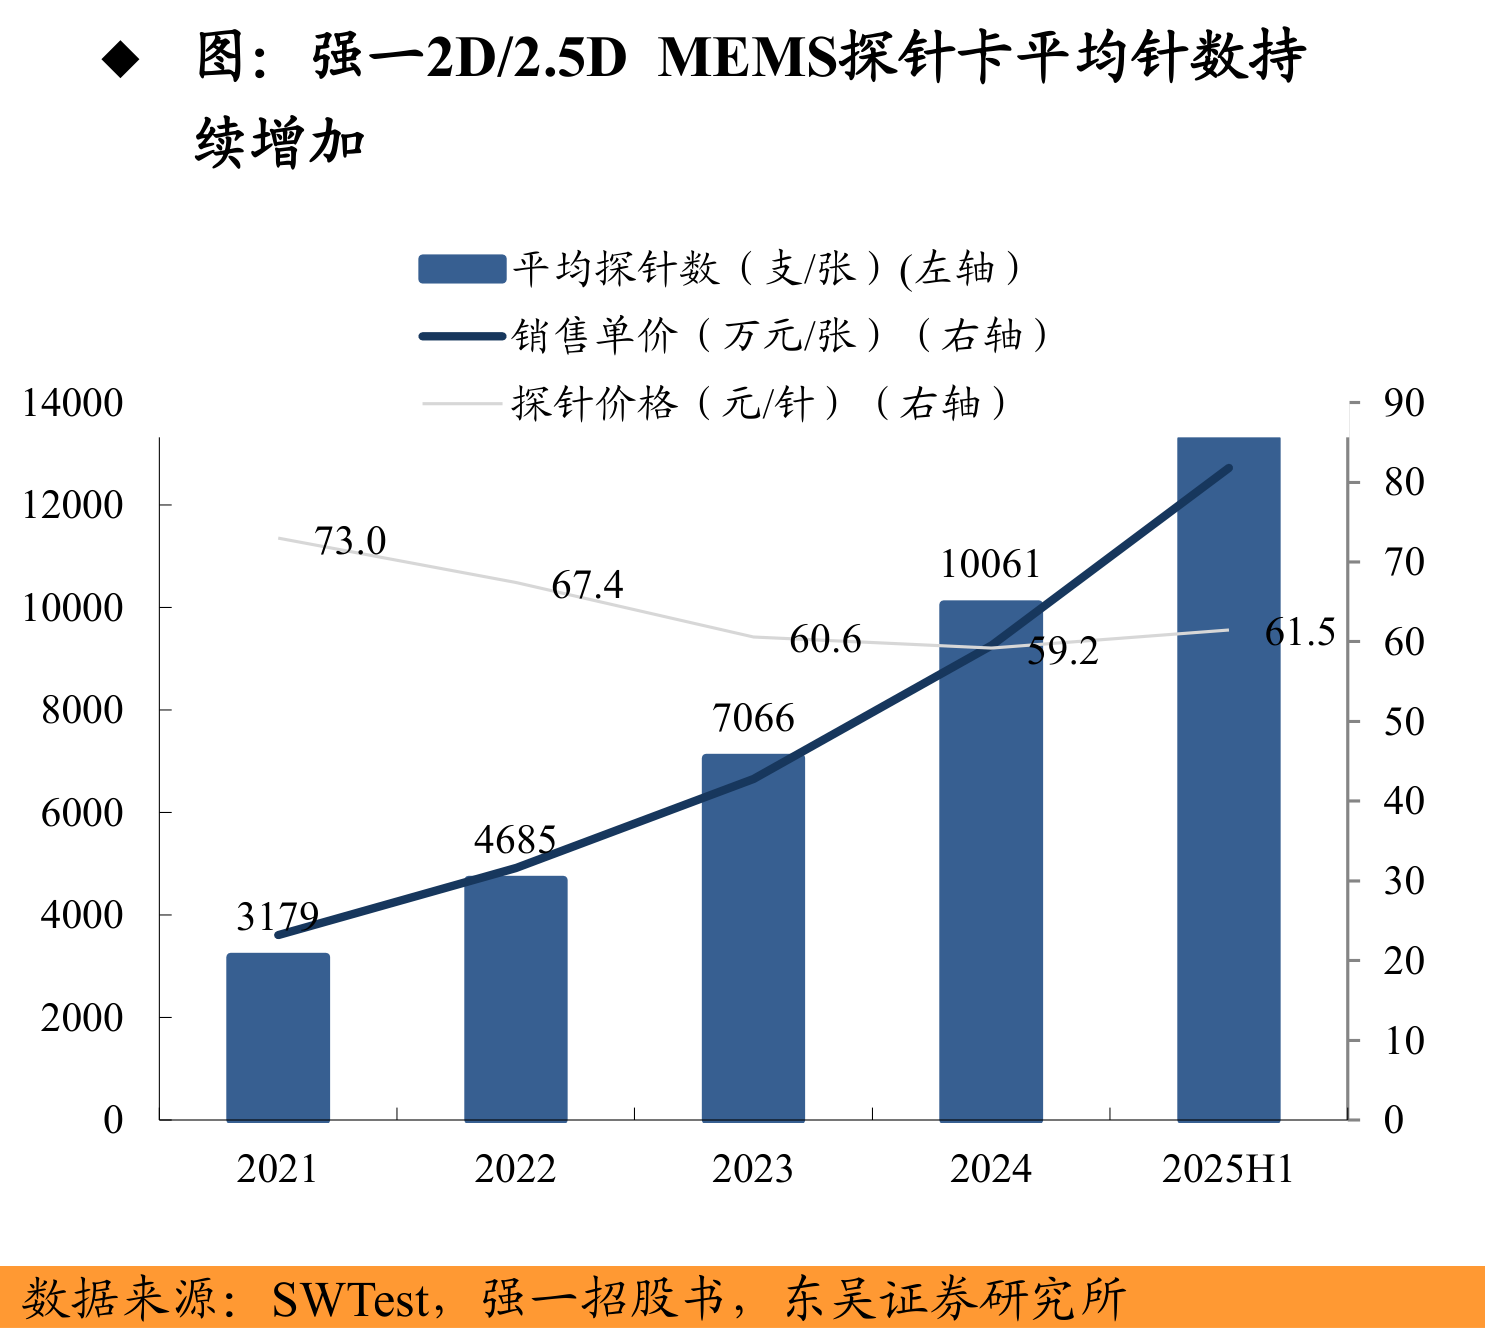
AI芯片的集成度和功耗持续抬升,单颗芯片接触点越来越多、间距越来越小,探针卡要插下更多更细的针,还得扛住大电流和多温测试。强一股份MEMS探针卡的单卡均价已从23.2万元升至81.8万元,高针数是单卡价值量上行的核心来源。
存储芯片走另一条路,靠一次接触测试更多颗芯片来摊薄成本。HBM把多颗DRAM堆叠起来,一颗坏的就可能拖垮整个堆叠,测试前移到封装之前,KGD筛选由基础电性升级为高速、大电流、多温测试,堆叠后验证和KGS高速测试带来全新探针卡环节。
需求已在海外龙头身上兑现。FormFactor的存储业务FY26H1收入1.75亿美元、同比增长53.5%,HBM探针卡是其中最主要的增量来源。
逻辑芯片同样升级,韬定律推动其从平面向多层堆叠演进,堆叠前筛选更严,CP测试覆盖率与价值量同步提升。光互联向200G/lane演进、CPO把光引擎搬进封装,高频电测试叠加光电协同,薄膜探针卡受益最直接。
3)算力与存储共振,2028年国内市场有望超200亿元
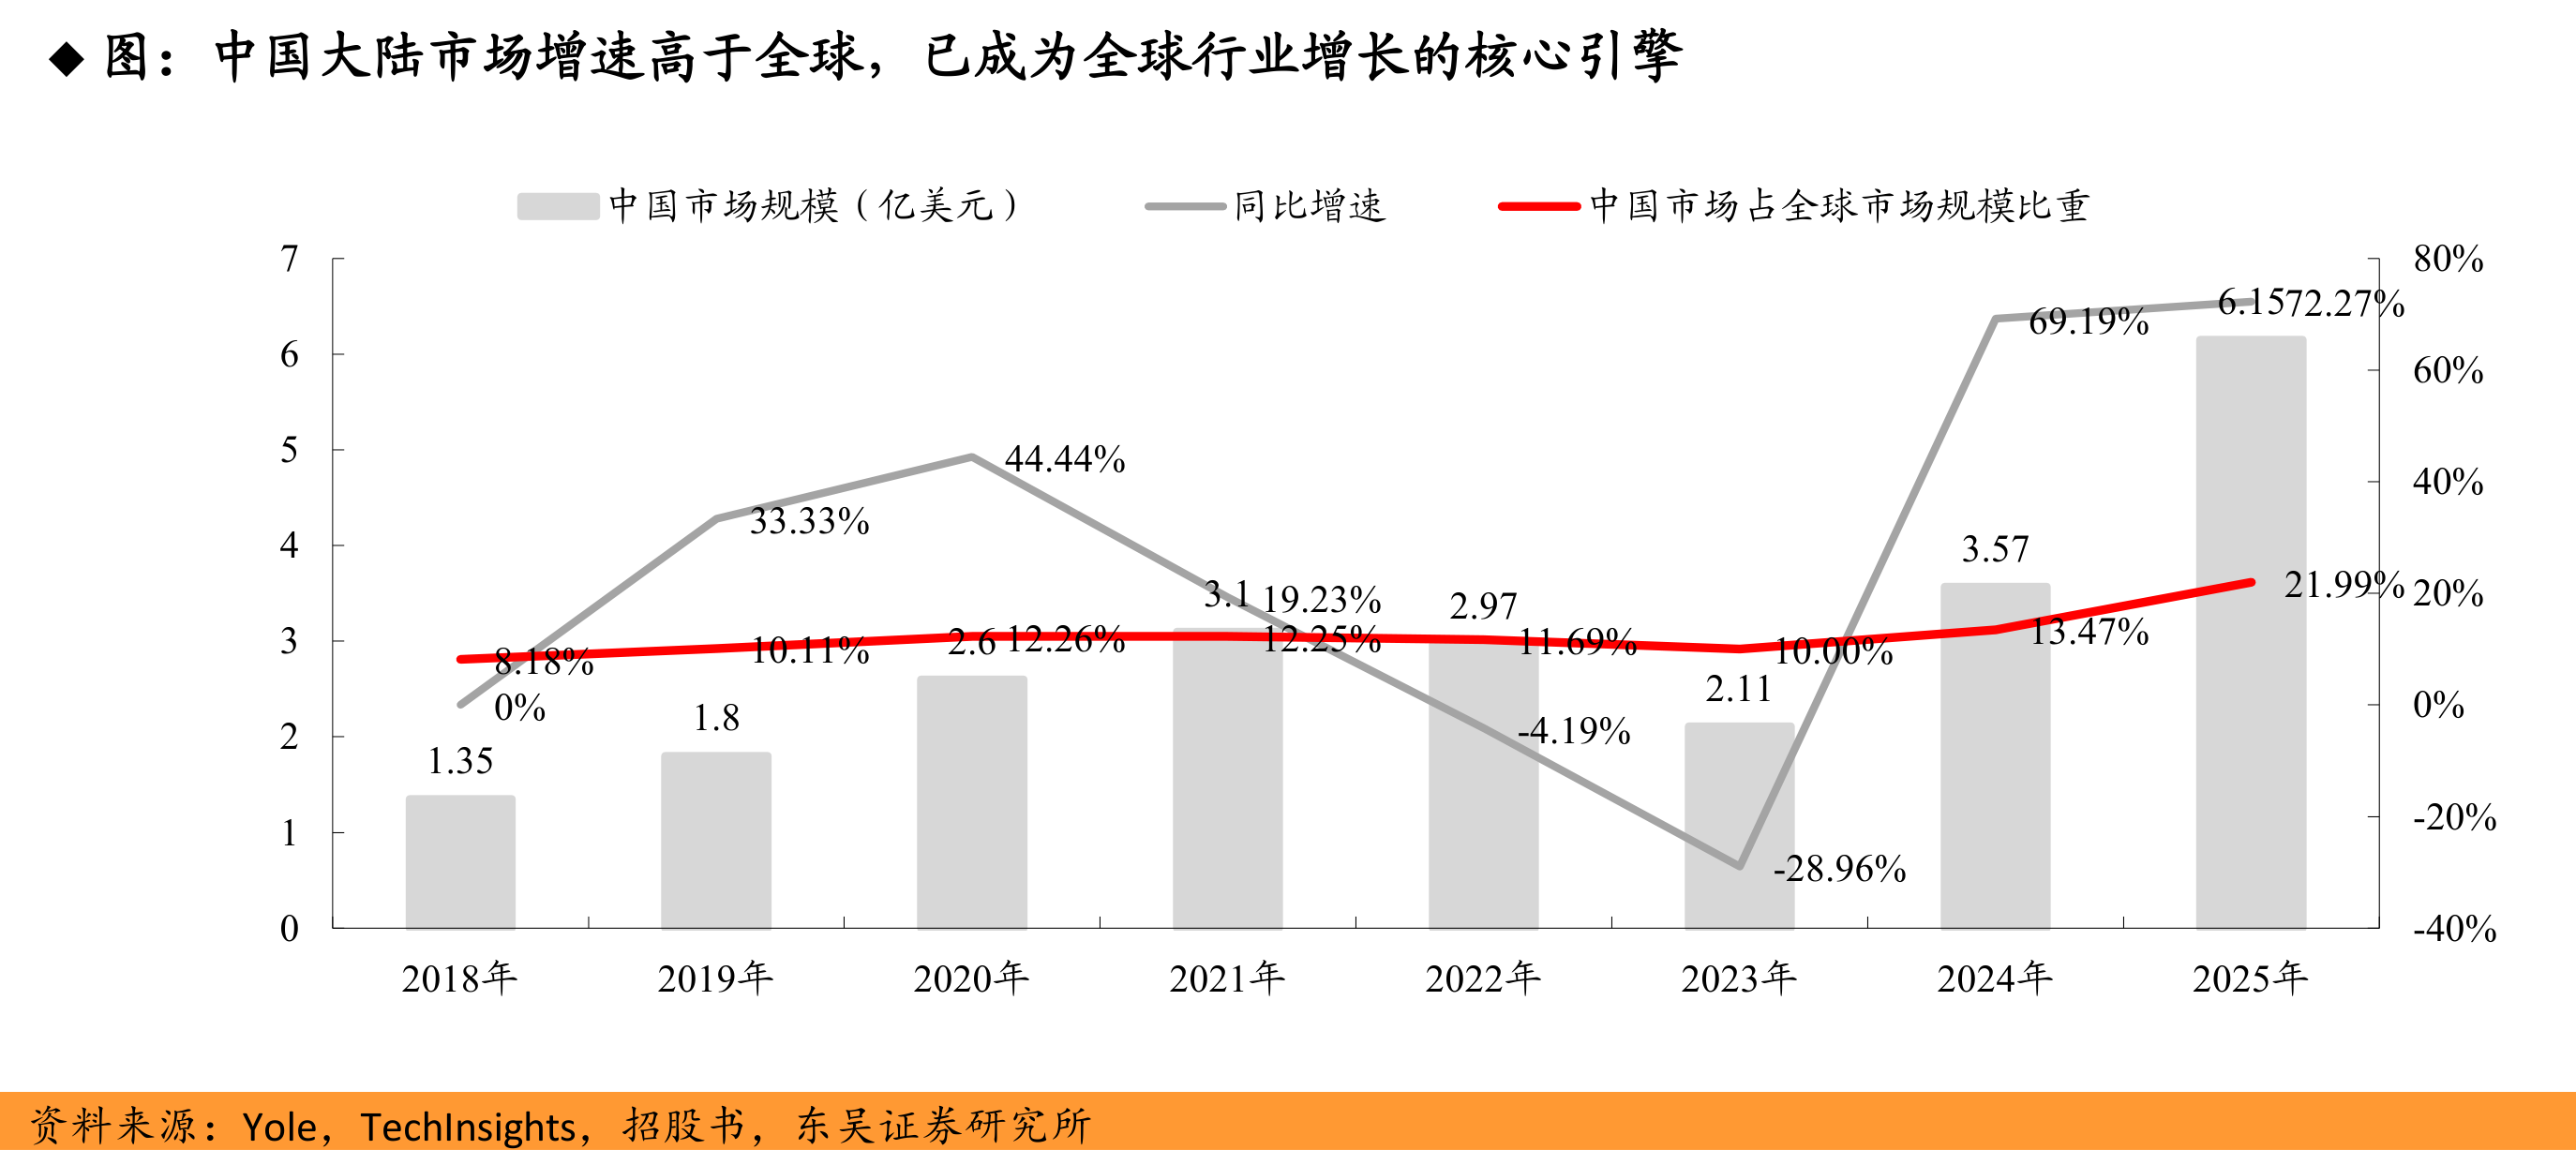
全球探针卡市场随AI需求重回增长、规模创出历史新高,中长期需求支撑稳固。中国市场跑得更快,2025年规模6.15亿美元、同比增长72%,占全球比重持续抬升,已成为行业增长的核心引擎。
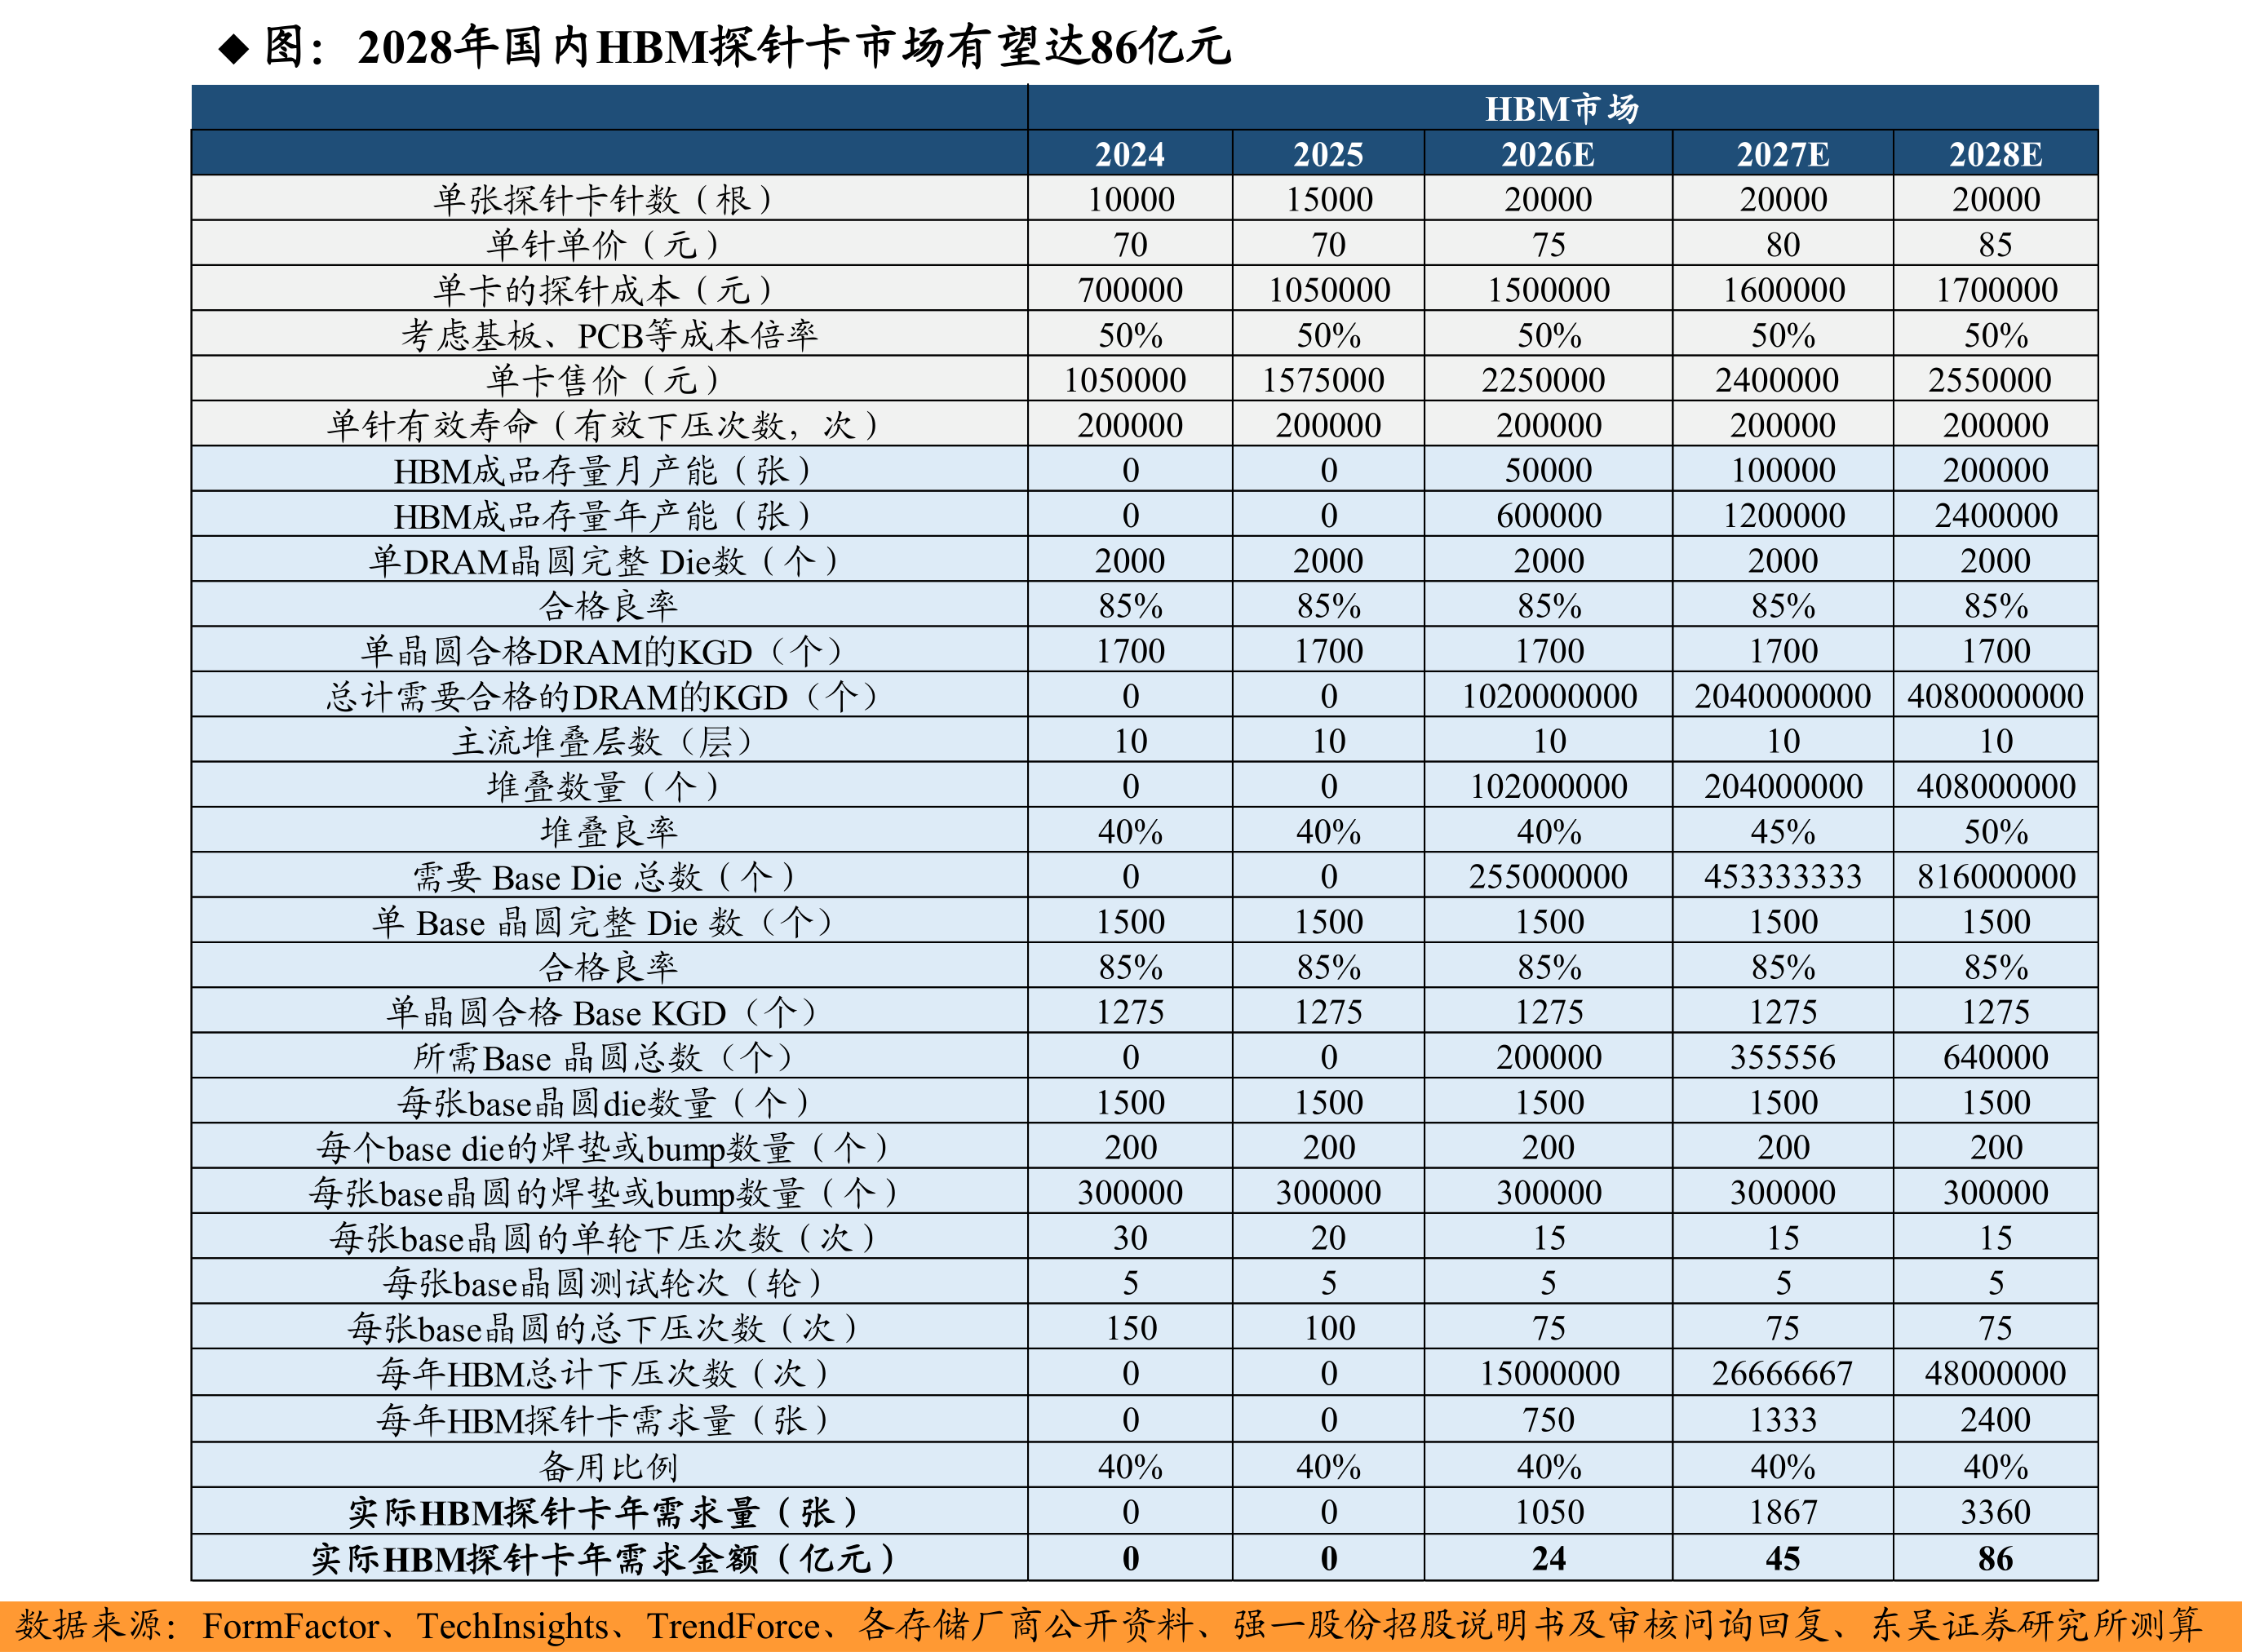
据测算,2028年国内存储加逻辑探针卡市场有望超过200亿元,其中HBM弹性最大,探针卡需求规模届时增至86亿元。直接驱动来自扩产,国内DRAM、NAND与逻辑晶圆厂2026至2028年均在积极扩产,测试量、配卡价值与更新率同步上升。
4)海外龙头收缩对华供给,国产替代进入加速期
全球探针卡市场长期由海外主导,市占率前十均为境外企业。
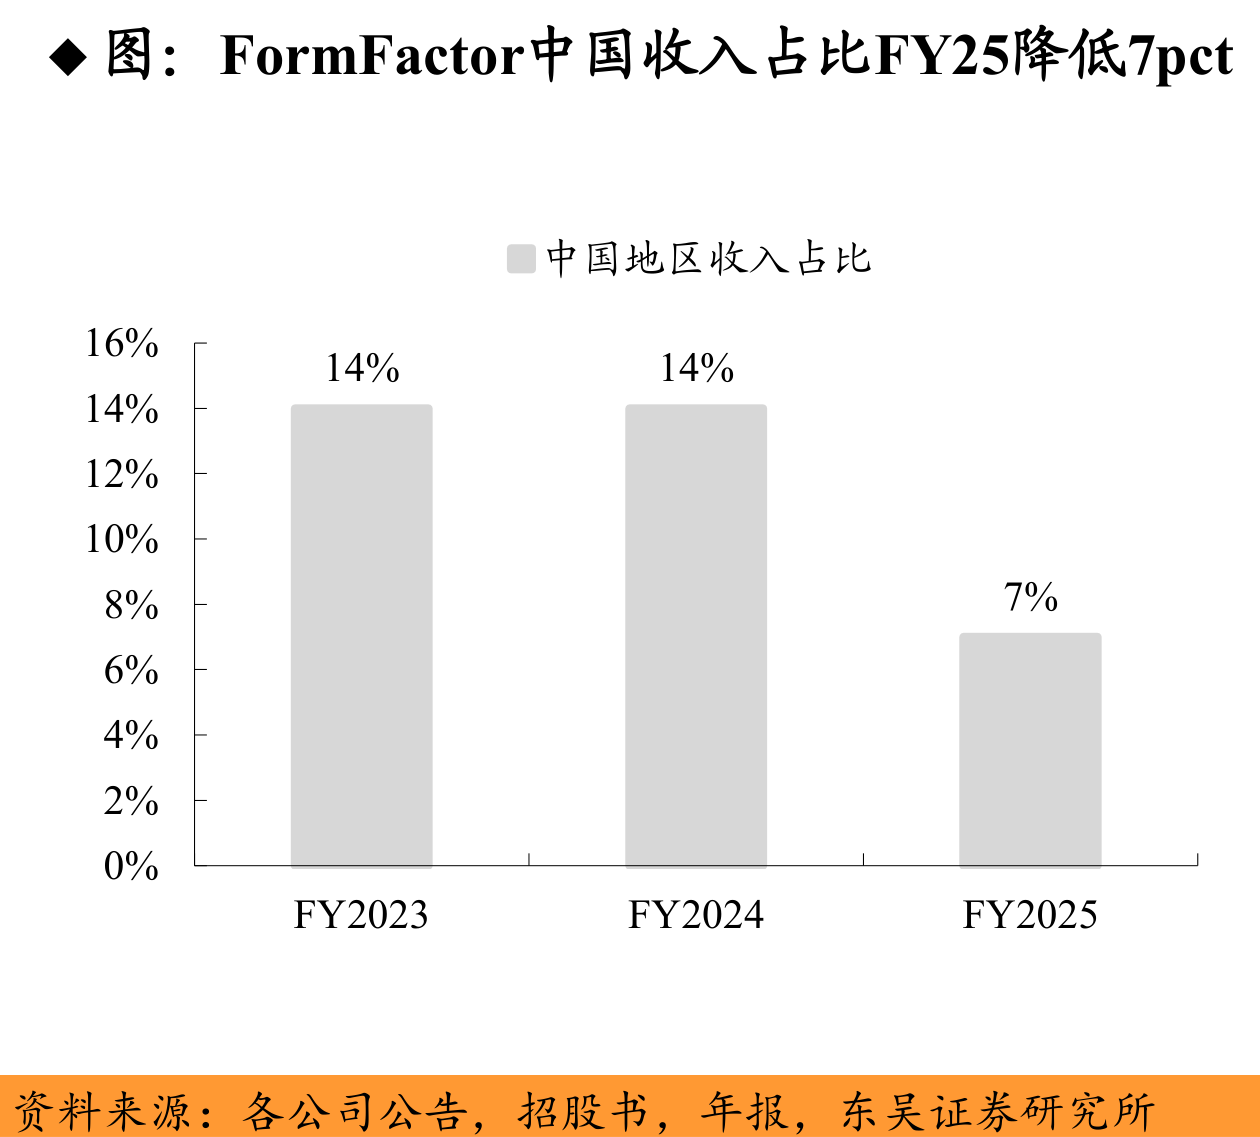
现在海外供给已经在开始发生变化了,FormFactor的中国客户收入占比从FY2023、FY2024的14%降至FY2025的7%,海外厂商对华供给意愿正在下行。
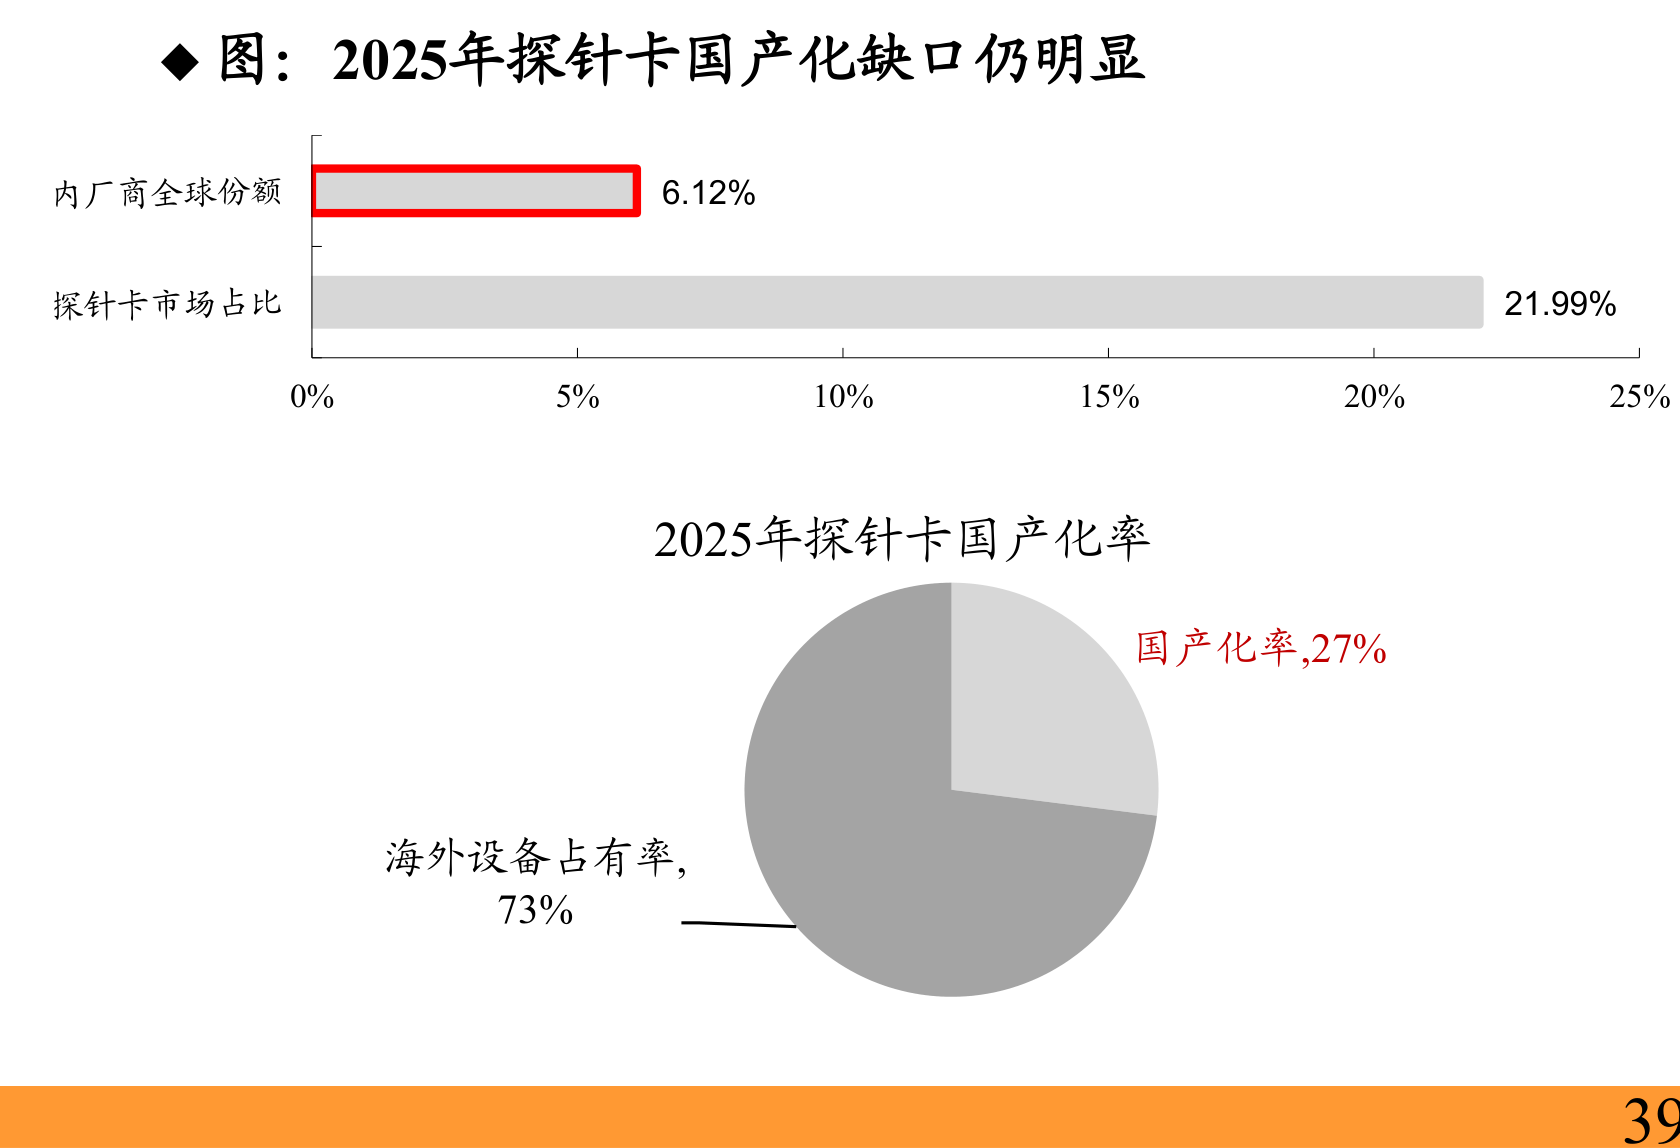
需求端,中国市场2025年占全球比重已达21.99%,国产厂商的全球份额却只有6.12%,国内市场国产化率约27%,需求与本土供给之间存在清晰的替代缺口。
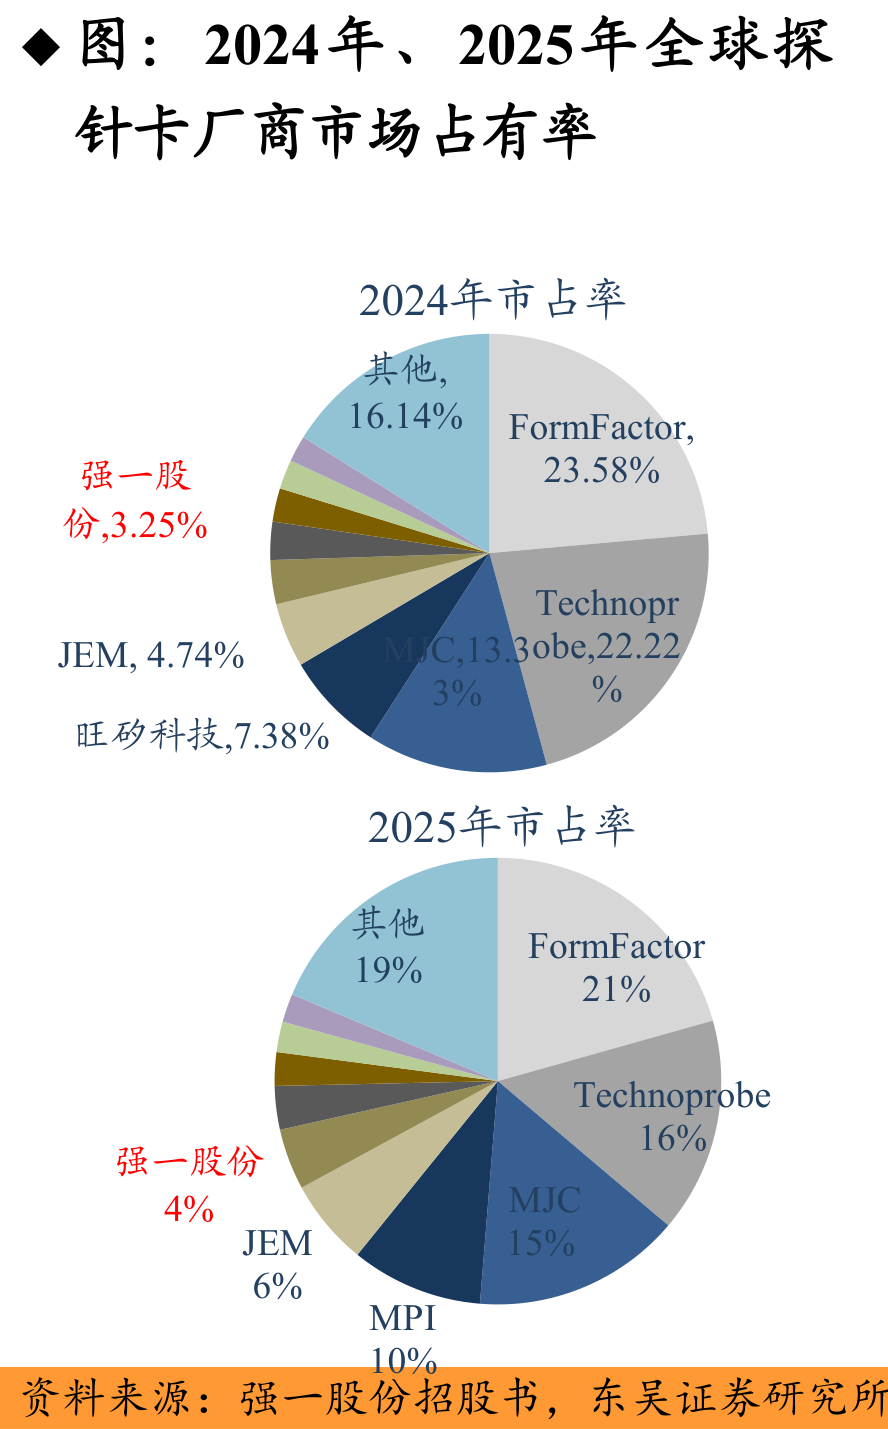
国产龙头正在补位。例如强一股份,2025年全球市占率升至4%,是唯一跻身全球前十的中国大陆厂商,五大类探针卡全品类自研,核心产品与海外龙头处于同一量级,客户覆盖华虹集团、长电科技、合肥长鑫、长江存储等头部晶圆厂与封测企业。
5)相关公司
强一股份:国产探针卡龙头,2025年全球市占率4%、唯一跻身全球前十的中国大陆厂商,2025年营收10.12亿元、同比增长57.8%,探针卡毛利率65.44%反超海外龙头。
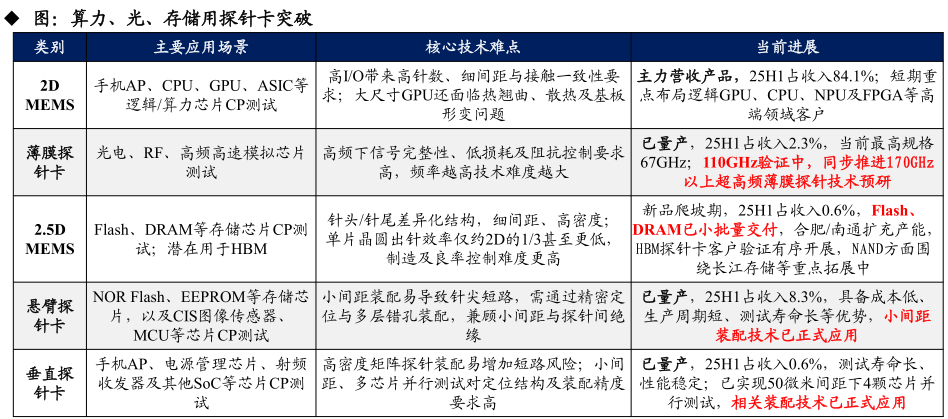
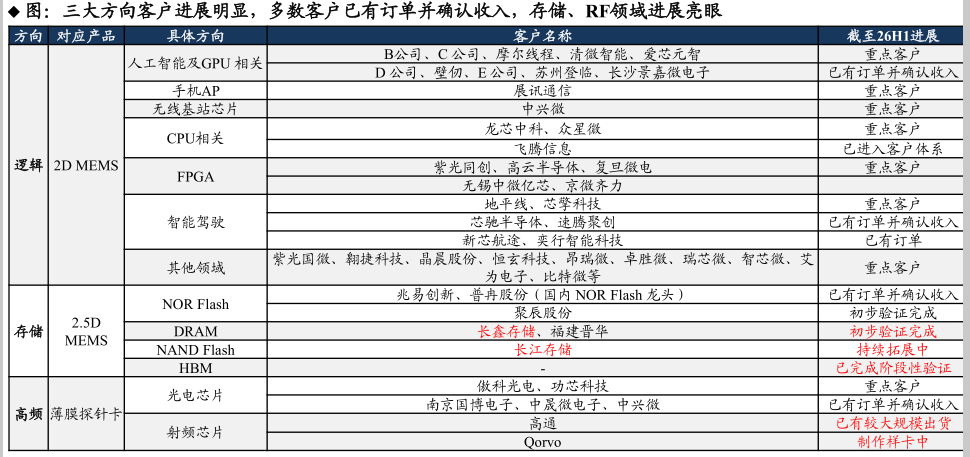
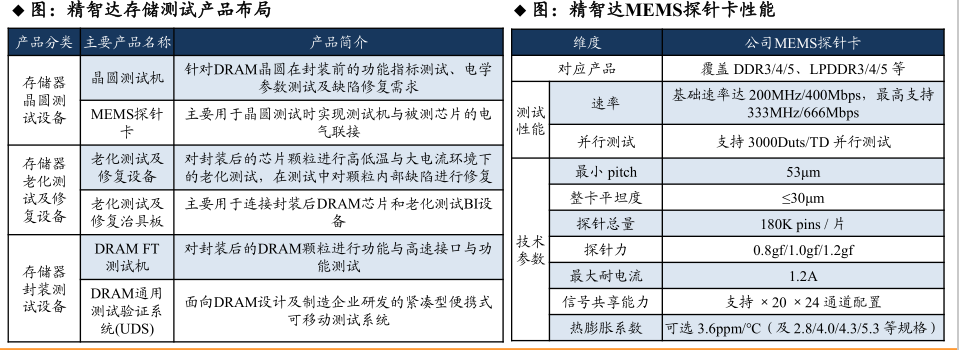
精智达:存储测试设备全品类布局,DRAM用MEMS探针卡量产交付规模持续扩大,2.4Gbps高速探针卡面向HBM推进研发,先进封装MEMS探针卡已通过客户验证并取得订单。
和林微纳:FT测试探针供应商,2D垂直MEMS探针卡完成客户端量产验证,2.5D悬臂MEMS探针卡预计2026年9月完成客户验证。
研报来源:东吴证券,周尔双,S0600515110002,探针卡行业深度:AI算力与存储升级驱动测试价值提升,国产替代进入加速期。2026年9月21日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

