【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
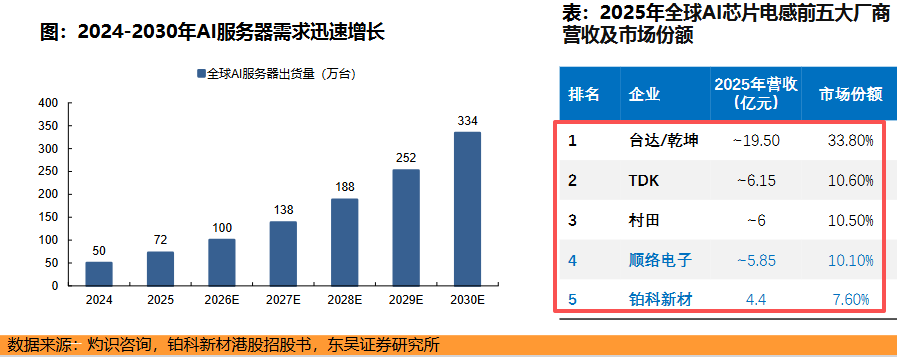
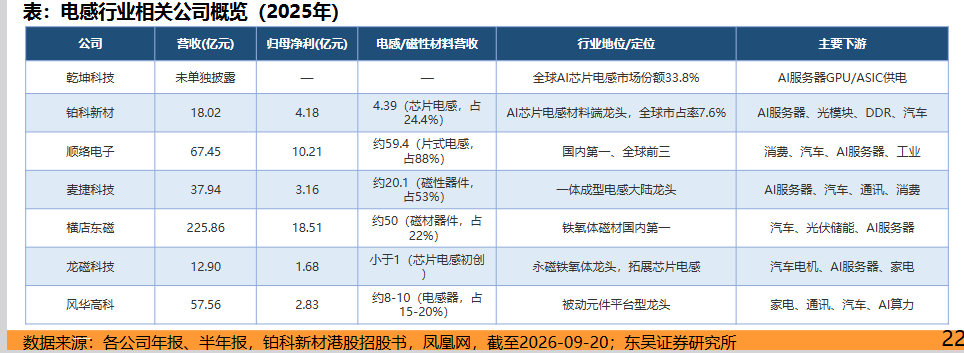
东吴证券研报指出,2025年全球AI芯片电感前五大供应商合计份额约72.6%:台达子公司乾坤科技以33.80%的份额独占鳌头,TDK、村田分列二三位,大陆厂商顺络电子、铂科新材分别以10.10%、7.60%挤进全球前五——这一新兴赛道的份额结构,明显比传统电感更集中。测算2030年全球市场规模将达269亿元。研报同时提示,产能涌入下主流热压一体成型电感单价承压,下一代TLVR电感单价有望提升至当前的3-5倍,量价正在分化。标的:铂科新材、横店东磁。
1)赛道从"新"到"定",格局第一次摊开看
AI芯片电感用在三次电源,给GPU、ASIC等高性能AI加速芯片供电,同时配套光模块和高速存储器。
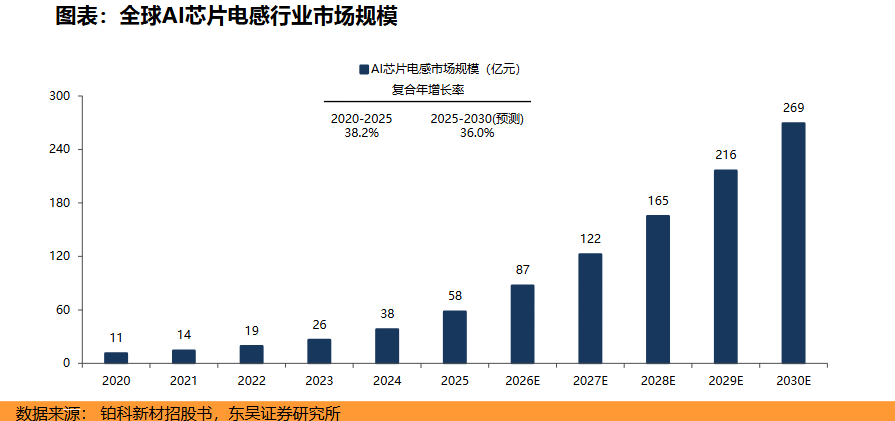
需求端,AI服务器出货量将由2024年的50万台提升至2030年的334万台,年复合增长率37%;全球AI芯片电感市场规模由2020年的11亿元增长至2025年的58亿元,预计2030年达269亿元,2025-2030年复合增长率36%。
格局也在这个过程中定型。据灼识咨询统计,2025年全球芯片电感前五大供应商份额约72.6%,明显比传统电感集中:台达/乾坤以33.80%的份额居首,大陆厂商顺络电子10.10%、铂科新材7.60%已进入全球前五。
对比之下,传统功率电感前五大厂商全部是日本和中国台湾企业、合计55.15%,一体成型电感前五大份额49.3%。新赛道集中度更高,大陆厂商在增量市场里卡位更快。
2)量价在分化,老品卷价格,新技术吃溢价
量的弹性来自供电架构升级。单算力板卡的GPU电感用量从数十颗增至340颗,2027年后进一步增至450-500颗;单机架GPU数量从H系列约32颗倍增至VeraRubinNVL72/144的72/144颗,2027H2推出的RubinUltraNVL576机架将增至576颗。新一代VR200NVL72单机柜芯片电感数量达6000-7000颗,GPU电感价值量从Hopper、Blackwell时代的1500美元以下升至Rubin系列的0.6-1.2万美元。
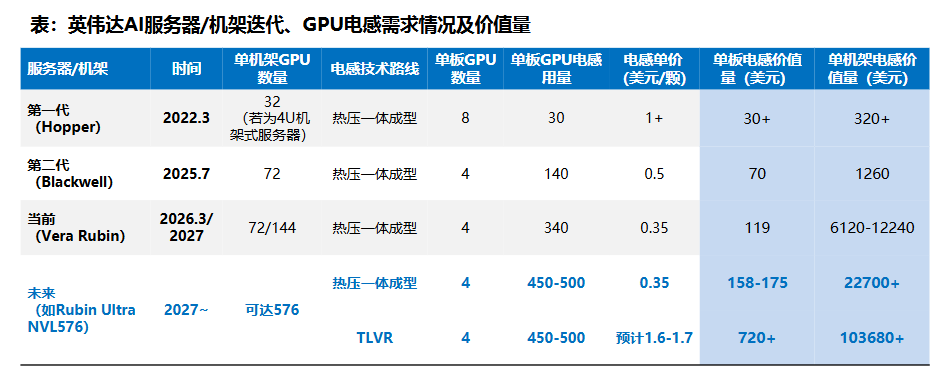
价的两条线开始分化。一头是老产品,头部AI服务器厂商议价能力强,热压一体成型电感单价上涨空间有限,产能涌入下价格承压。另一头是TLVR新技术,通过增设副绕组做到"一相触发、全相同步",瞬态电流爬升速率较分立方案提升3-5倍、输出电容用量可省30-50%,单颗价值量有望从当前的0.35-0.67美元升至1.6-1.7美元,达到普通电感的3-5倍。
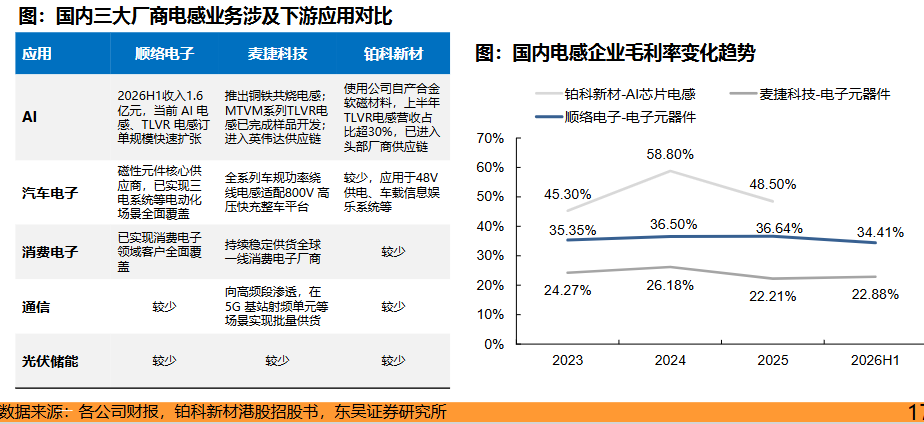
毛利率同样分层。AI芯片电感比传统叠层、绕线电感高10-30个百分点,铂科新材2026Q1芯片电感毛利率达49.6%,而麦捷科技受中低端被动元件价格战影响,毛利率由2023年的24.3%降至2026H1的22.9%。
3)壁垒在磁粉和客户,磁材成本占比过半
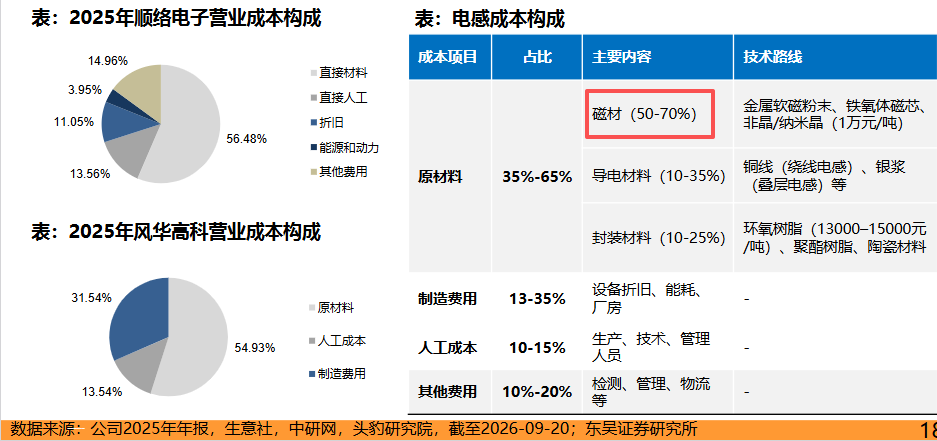
磁材占电感原材料成本可达50%-70%,高端磁粉如铁镍、非晶技术难度大、价格高,但磁粉配方能够降低下游电感工艺要求,绕过铜铁共烧等新技术的量产良率问题。客户认证所需时间长、粘性强,AI服务器厂商料号需求高度定制化,需与供应商开展测试、验证、预研等流程。
4)相关标的
研报来源:东吴证券,曾朵红,S0600516080001,三次电源升级,AI芯片电感价值扩容。2026年09月20日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

