先看海外要闻:
隔夜美股标普500涨幅0.17%,道指跌幅0.18%,纳指涨幅0.40%。
闪迪涨11%,美光涨近4%,Coinbase收涨12%,费城半导体指数收涨2.78%。
纳斯达克金龙中国指数收涨0.76%。虎虎科技涨38.95%,联想集团ADR涨7.6%,世纪互联涨7.06%,阿里巴巴涨4.33%。
报道:Anthropic将IPO时间推迟至11月,估值预期达2万亿美元,2026年年化营收将超1000亿美元。
安森美再发涨价函:将对广泛的产品系列实施价格调整,新价格将于2026年10月10日起生效。
特朗普称要组建“人工智能部队”并任命人工智能事务“总管”。
10年期美债收益率重回5%;法国10年期国债收益率升12基点,创2008年以来最高。
伊朗:调解方告知美国已准备好与伊谈判并达成协议,且“态度认真”,向美开出7项谈判条件,正等待特朗普回应。
报道称沙特对欧洲客户10月长协供油归零,北海原油溢价创纪录,欧洲冬季能源风险加剧。
特朗普宣布与丹麦达成协议、美国将获得对格陵兰岛“永久安全控制权”。
伯克希尔·哈撒韦宣布沃伦·巴菲特正式卸任董事长,其子接任,继年初卸任CEO后,巴菲特的公司最高治理层交接全部完成。
必和必拓:未来五年,公司预计在铁矿业务投资超过100亿美元。
特斯拉得州Optimus生产线主体框架将完工。
马斯克“无聊公司”计划在美国得州奥斯汀、圣安东尼奥修超级高铁,将两地行程缩减至30分钟。
苹果最快下月推出智能家居屏幕设备。
英伟达黄仁勋驳斥AI末日叙事。
AMD计划旗下全系列芯片产品价格预计从2026年第四季度起统一上调约10%。
日本将利用工业机械采集物理AI数据。
国内重大事件汇总:
1、中国商务部:何立峰于9月19日至23日率团赴美国与美方举行经贸磋商。新华社:中美经贸磋商周日在美国纽约开始举行
2、中国9月LPR连续16个月维持不变,央行主管媒体刊评“直接下调政策利率的必要性不高”
3、李强主持召开国务院常务会议,深入实施积极应对人口老龄化国家战略,推动老龄事业全面发展进步;国常会听取老龄工作情况汇报,部署实施医疗康复护理扩容提升工程
4、工信部:实施“人工智能+制造”行动,加快发展新一代智能制造
5、市场监管总局:“十五五”时期加快修订价格法,严打恶意低价竞争
6、国家药监局:建立儿童药品、罕见病用药等领域市场独占期制度,让企业研发投入更有保障
7、财政部:1—8月,全国一般公共预算收入156633亿元,同比增长5.7%;1-8月印花税3858亿元,同比增长35.6%,其中证券交易印花税2160亿元,同比增长82%
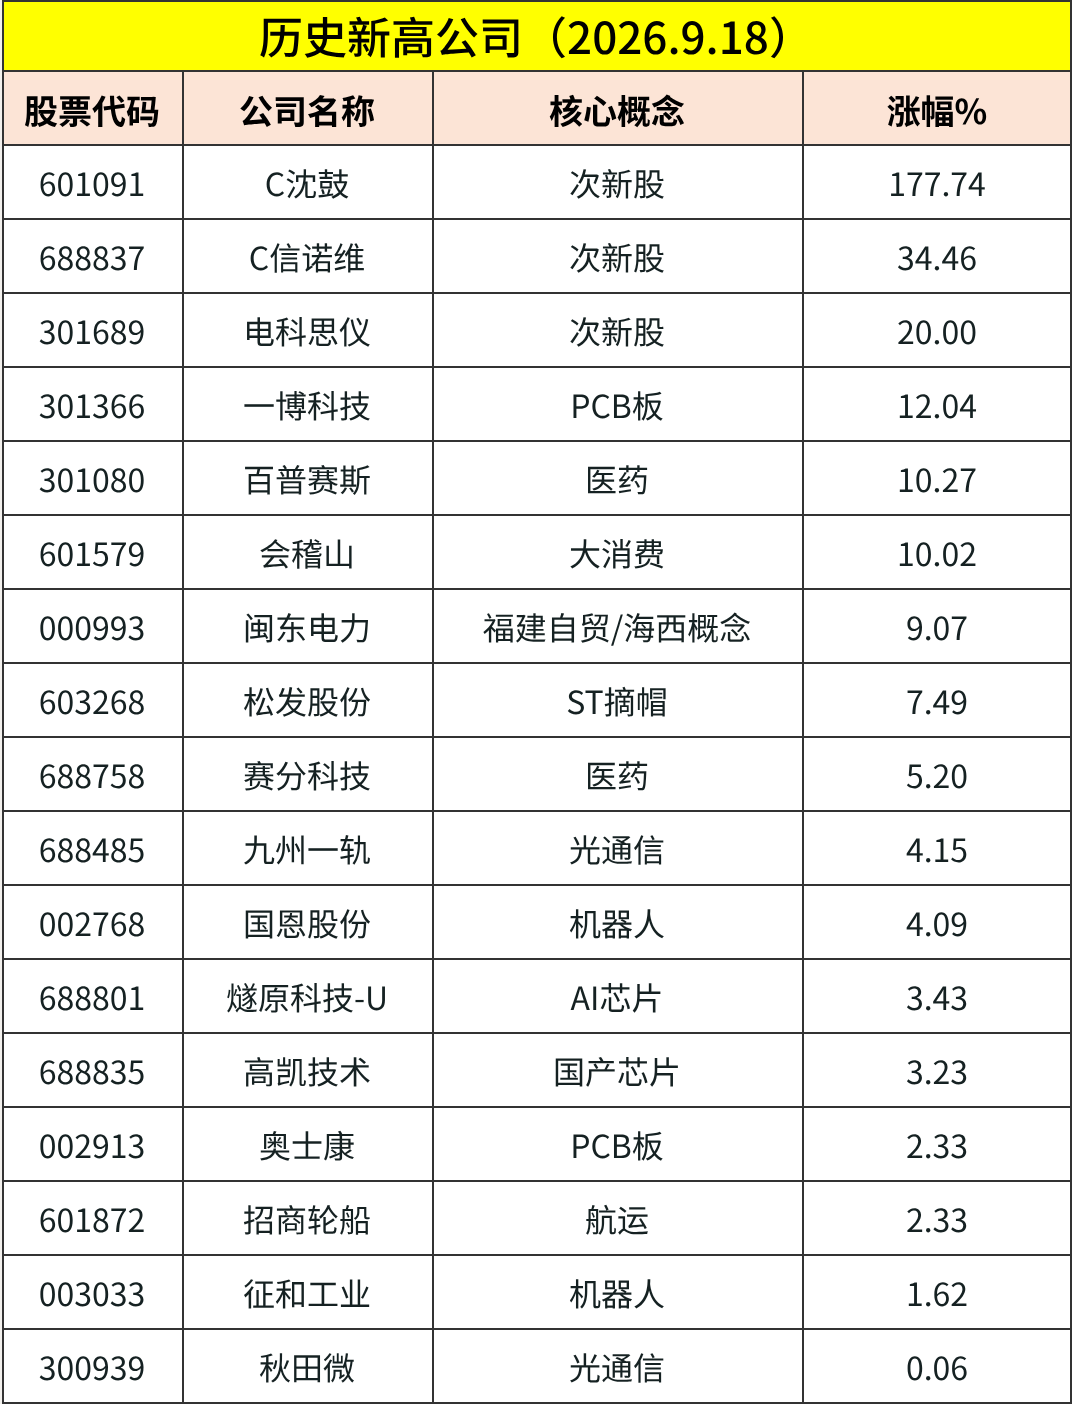
8、上交所:依规对新股沈鼓集团异常交易相关投资者采取暂停账户交易等自律监管措施
9、北京市经济和信息化局、北京市发展和改革委员会印发《北京市加快词元经济发展的行动方案(2026—2028年)》
10、农业农村部、工业和信息化部印发《全国农业机械化发展“十五五”规划》:到2030年,农业机械化高质量发展取得显著成效,农作物耕种收综合机械化率超过80%
11、国办转发文化和旅游部等十部门《关于促进房车消费的若干措施》的通知
12、央视曝光回流药黑色产业链:司美格鲁肽成变质回流药重灾区
13、华为周跃峰:昇腾950智算集群将于9月30日启用
14、报道称长鑫存储正准备进入闪存市场;长鑫科技宣布第五代技术平台正式量产
15、5600亿算力龙头海光信息称将于9月22日深圳发布1000系列CPU
16、阿里AI登顶《科学》:全球首个专家级通用医疗影像模型,一个模型识别146种病症
17、央视财经:“电子工业大米”MLCC价格最高涨十倍,行情剧烈波动
18、宁德时代江西锂矿采矿项目环评重启
19、曝快递“反内卷”引发新一轮涨价,多家公司安徽区域单票最低上调0.15元
20、8月份全社会用电量再破万亿,负荷创历史新高
21、京东方、TCL华星、惠科近宣布上调LCD电视显示面板价格
22、智谱ZCode被指偷传代码,企业发函追责
一周A股策略前瞻:
中信策略裘翔团队称,从仓位、情绪角度来看,9月市场集中定价了诸多风险事件(美联储加息、AI放缓、高油价叙事以及可能会出现的中欧贸易摩擦),10月情绪转热并发动一波进攻的基础完全存在,甚至有可能提前计价明年的乐观预期(提前估值切换),这可能也是年内最后一轮进攻窗口。
其进一步指出,产业超级周期的后段,机构票见顶后通常都有一轮非机构票新高行情——目前的AI叙事、盈利周期所处位置及全球货币环境,容易对机构票形成制约,但如果站在短期情绪和筹码周期的角度,叠加三季报的催化,市场具备活跃资金进攻新技术与新题材的土壤,其中非机构重仓个股可能具备更大的向上弹性。
广发策略刘晨明团队从估值的角度给出了"恰到好处"的注脚:截至本周,在A股中报已实现15%以上EPS增长的背景下,2026年A股的估值贡献度约为-15.6%,这一幅度已达到过去十年A股"估值挤压"年份的平均水平——换言之,投资者对地缘、油价、美联储加息等非业绩层面担忧的定价,已较大程度反映在估值里。其进一步认为,如果四季度A股盈利预测保持稳定,那么四季度进一步杀估值的概率较低;同时双创情绪指标已回到底部区域,历史经验显示市场缩量40%-60%时期反而容易出现有效反弹,而本周A股恰在缩量约50%附近企稳。
中泰策略徐驰团队则把注意力放在了中东。科技行情已经进入右侧启动阶段,下半年最重要的上涨窗口已经打开,基准情景下从当前至10月下旬或11月中上旬,上证与科创50具备再创新高的条件。但反弹的成色,取决于中东局势。其指出,中东博弈已从单一美伊对弈扩展为霍尔木兹与曼德海峡的联动,霍尔木兹海峡可通过备忘录框架寻找妥协,而曼德海峡涉及控制主体和地缘现状变化,难以轻易逆转。若大国协调推动油价真实回落,科技反弹的高度和持续性均会改善;反之若两条海峡同时受扰、油价失控,行情成色将明显下降。
其同时提示,11月美国中期选举之后,能源价格、AI监管与对华经贸政策可能形成多重共振,届时需要重新评估风险。
方正策略袁稻雨团队也指出,市场在上周如期先抑后扬,后半周在美联储加息靴子落地、美债利率和油价回落以及元首见面的积极预期带动下,指数开启反弹,以双创为代表的中小成长风格领涨。本轮反弹的核心是风险偏好修复,驱动力是元首见面带来的良好预期;高油价的担忧在缓解,一旦油价开始松动,通胀、美债利率和加息预期有望迎刃而解。节奏上,考虑到双节将至,反弹过程可能不会一蹴而就,进二退一式的震荡上行是主基调,配置上可以积极有为。
今日题材方面:
1、液晶面板/LCD丨据IT之家援引韩媒THE ELEC当地时间9月18日报道,京东方、TCL华星、惠科近期均向客户发函,宣布上调LCD电视显示面板价格。LCD(液晶显示)面板是电视整机的核心显示部件。
点评:中信建投认为,随着三星显示、LGD相继退出LCD面板生产,京东方、TCL华星、惠科三家合计占据全球液晶电视面板出货份额的65%以上,2026年上半年中国大陆四家面板厂合并市占率已达70.1%。该机构分析称,行业集中度提升后双寡头控产稳价已成常态,竞争逻辑由“价格战”转向“按需生产”,未来2至3年全球大尺寸LCD面板产能增量极为有限,其测算2027年全球供需比降至4%。
2、快递物流丨据澎湃新闻,9月20日零时起,中通、圆通、申通、韵达及极兔等快递公司统一上调江苏地区所有网点和合作客户的快递服务费,幅度不低于0.1元/票;安徽区域在原执行价格基础上单票最低上调0.15元。通知称本次调整主要基于网点运营成本与网络稳定需要,针对网点和合作客户,不影响个人寄递价格。
点评:中泰证券分析称,“反内卷”持续深化之下,旺季价格修复有望陆续启动,8月行业单票收入已恢复同比正增长,头部快递企业单票收入普遍改善,竞争格局优化之下头部企业有望实现量利双升。国金证券指出,反内卷政策加力叠加旺季来临,多地快递价格相继上调,义乌地区快件价格已上涨0.3元/票;8月快递业务量166亿件、同比增长2.7%,业务收入1271.5亿元、同比增长6.9%,单票收入7.66元、同比增长4.0%。
3、存储丨周五美股存储板块集体走强,闪迪涨11%,希捷科技涨7%,西部数据、美光科技涨4%。此外,长鑫科技公告,公司此前披露第五代工艺技术平台正在进行客户认证;2026年9月20日,公司宣布该平台正式实现量产,并同步展出基于该平台打造的大容量LPDDR5X产品。截至公告披露日,相关量产产品尚未形成规模销售。
点评:财信证券指出,AI推动存储器产值规模大幅增长,根据Trendforce,预估2026年存储器产值将达到8893亿美元,同比增长296%,预估2027年行业产值将再创高峰达1.28万亿美元;其中需求端,2026年全球九大云厂商资本开支预计同比增长79%至8300亿美元,将带动2026年全球AI服务器出货量同比增长28%以上。东吴证券认为,随着HBM向更高代际演进、3D NAND向更高层数发展,先进存储单位产能对应的设备投资额持续提升。
4、PCB板丨据中证报,近期,多家机构研报指出,随着上游原材料价格持续上行,PCB(印制电路板)厂商已陆续启动重新报价,预计2026年第三季度(Q3)将成为板块盈利改善的起涨点。本轮PCB涨价主要由供给端硬约束与成本压力共同驱动,电子布、铜箔及覆铜板(CCL)价格持续上行,上游货源稀缺。
今日有1只新股申购:
宇特光电:北交所,申购价格13.75元/股。公司专注于光连接产品。
再来看上市公司公告精华:
1、华锡有色:中国五矿拟增资取得间接控股股东51%股权,实控人拟变更为中国五矿,股票复牌。
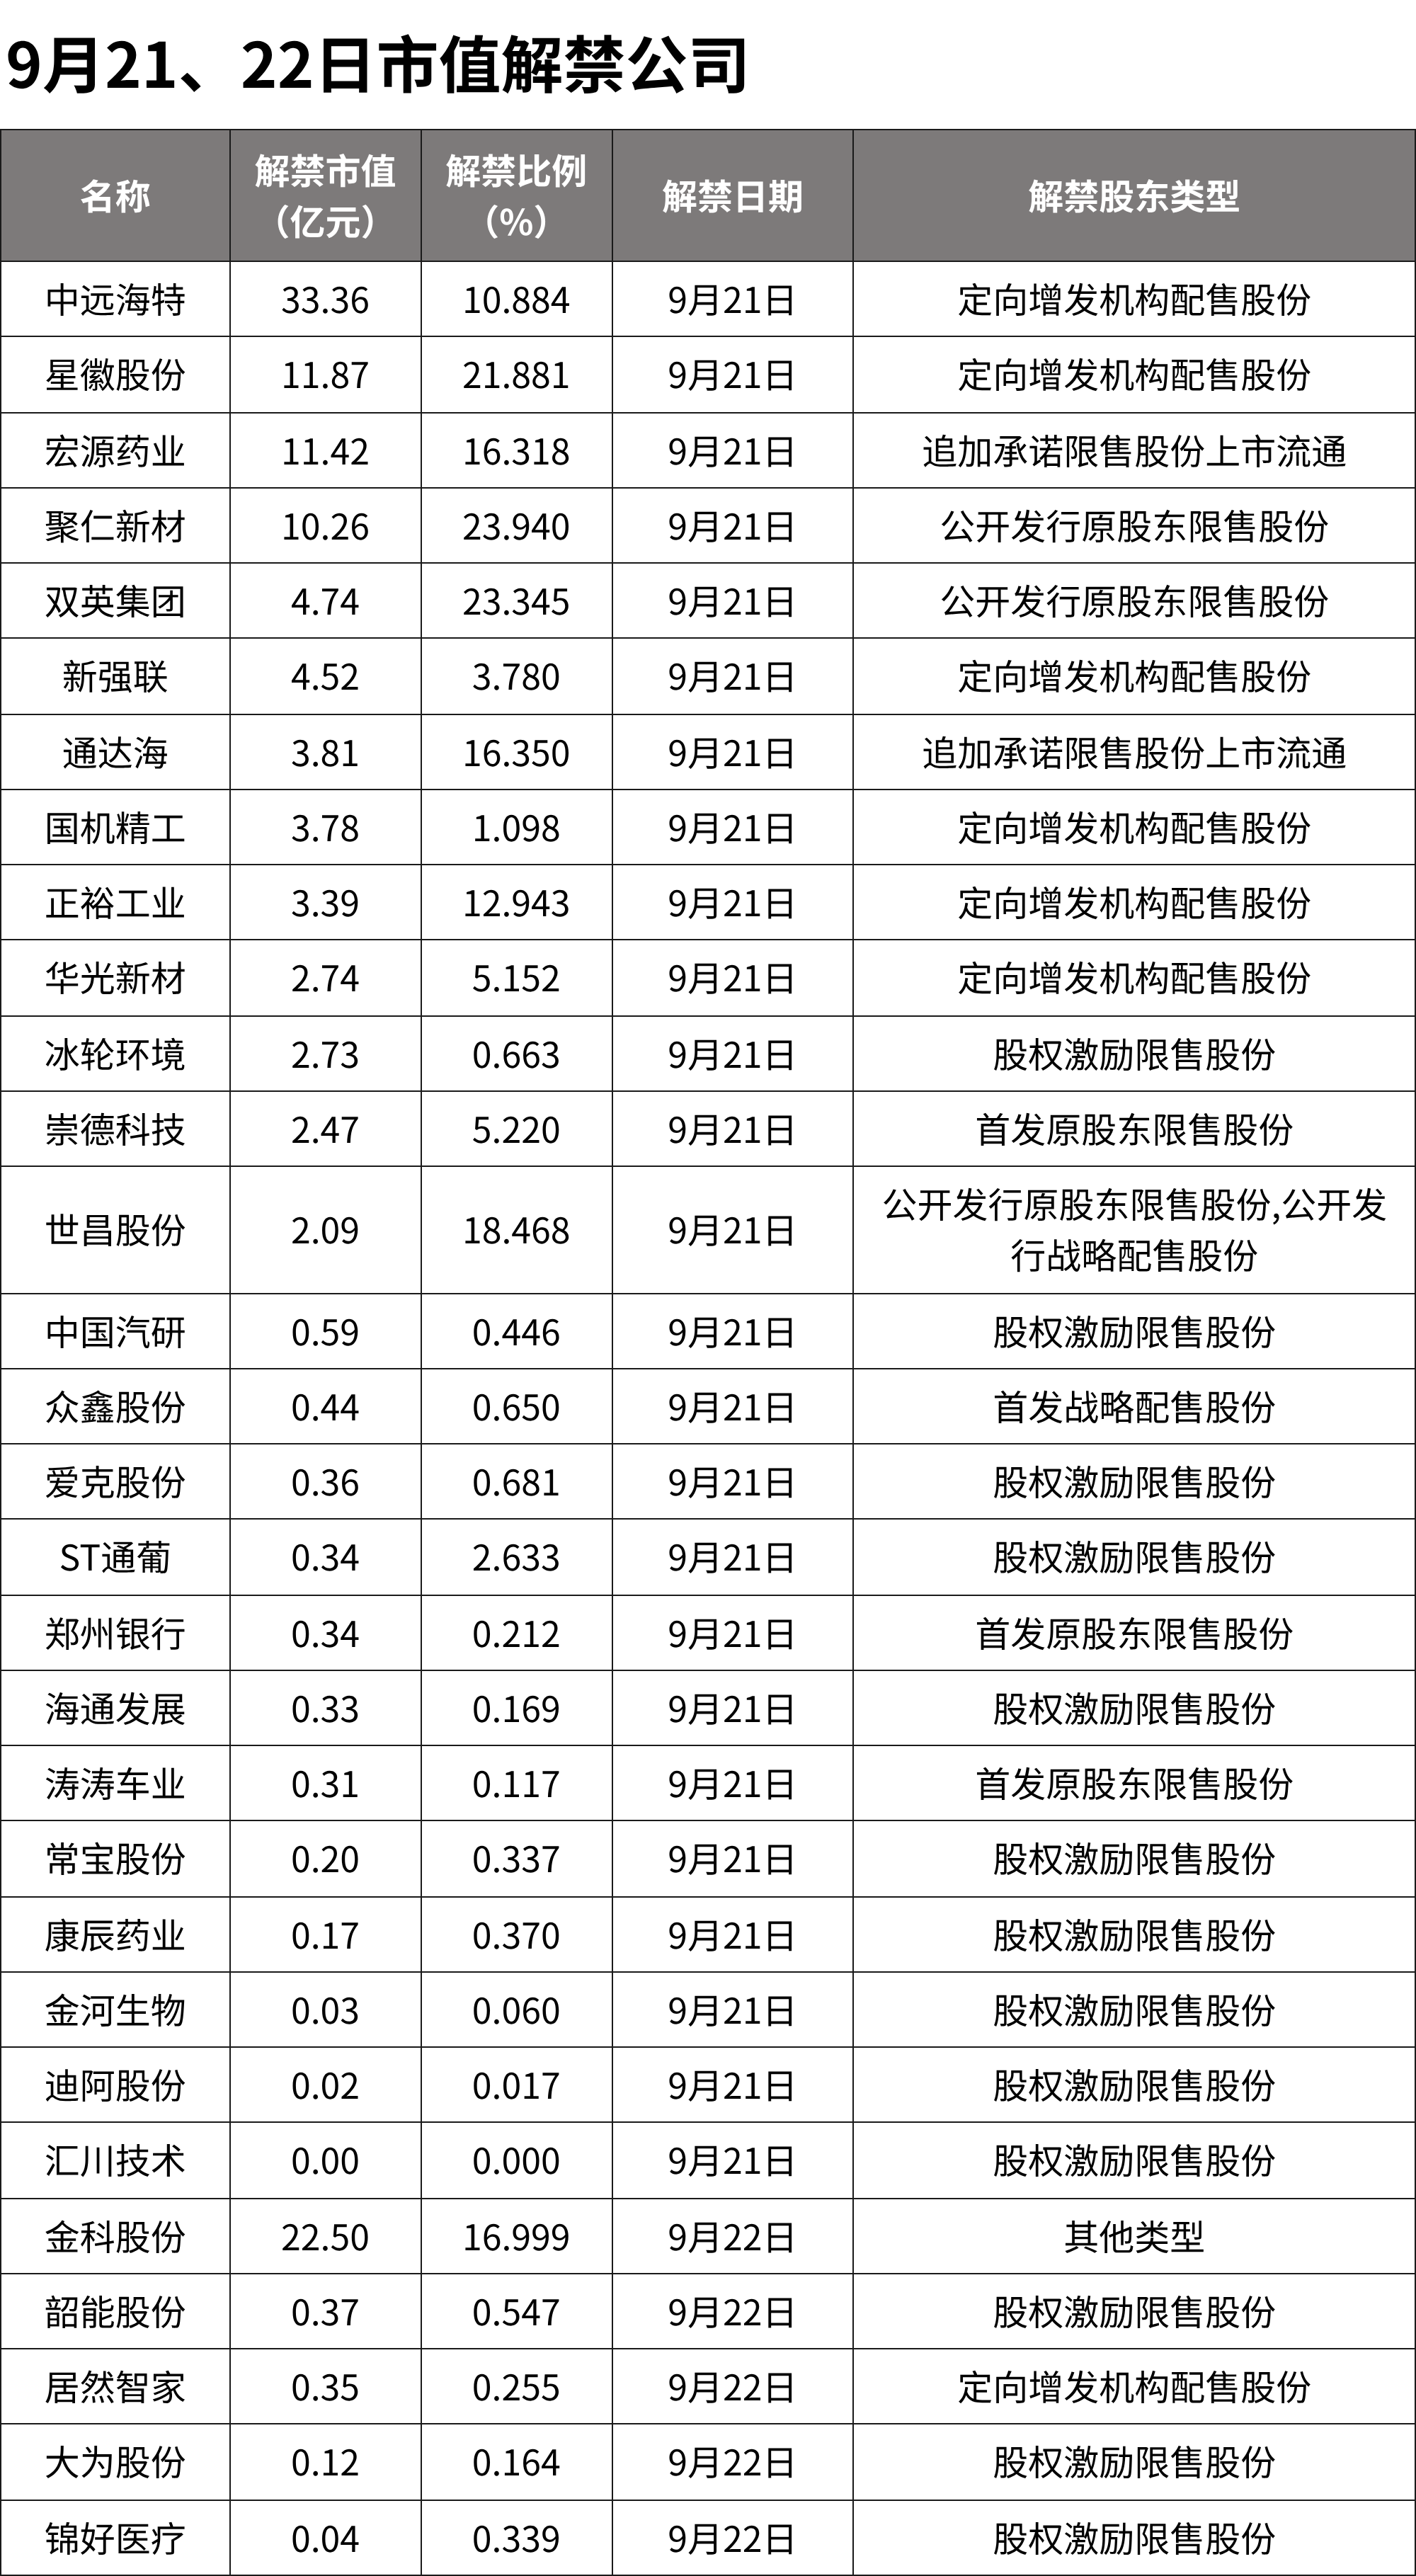
2、奥联电子:控股股东正在筹划协议转让所持公司部分股权,可能导致控股股东、实际控制人变更,股票自9月21日开市起停牌,预计停牌不超过2个交易日。
3、奥克股份:筹划发行股份及支付现金购买苏州祺添控制权,股票停牌。
4、格科微:拟定增募资不超42亿元,用于12英寸CIS扩产及高像素图像传感器研发。
5、锐捷网络:拟发行可转债募资不超26亿元,用于面向大规模智算集群的高速互联网络系统研发及产业化、面向高密度算力集群的高速网络交换单元及整体解决方案研发及产业化、新一代算网融合关键技术研发等项目及补充流动资金。
6、艾华集团:拟定增募资不超18.8亿元,用于一体化高端电容产能扩建项目及补充流动资金。
7、老板电器:拟通过全资子公司香港老板电器以1.75亿美元向Itronics Plus Limited收购iTronics Holding Limited 60%股权,标的主营家庭用温湿度计的研发、设计和销售,交易完成后纳入合并报表范围。
8、龙旗科技:拟以自有资金8.4亿元收购苏州安瑞可60%股权,原方案为11.2亿元收购80%股权。
9、安德利:拟以7.93亿元现金收购宁波甬强科技62.0611%股权,标的主营覆铜板和半固化片。
10、佳禾智能:拟以现金收购华泽电子55%股权,55%股权预估值暂定3.3亿元,已签署收购意向协议。
11、航新科技:拟以现金收购上海芯圣51%股权,交易总对价初步预计约2.8亿元至2.95亿元,已签署意向协议。
12、菲林格尔:拟以现金2.14亿元收购南京克锐斯51%股权并取得控制权,标的主营PCB压合工序自动化设备。
13、海辰药业:拟以6450.83万元收购安庆汇辰10%股权,并受让15%认缴未实缴股权,持股比例由75%增至100%。
14、东兴证券、信达证券:中金公司拟换股吸收合并两公司,两公司已向上交所提交A股股票主动终止上市申请。
15、酷特智能:子公司爱家国际终止筹划收购韩国apM集团内部分运营公司控股权,双方已签署《谅解备忘录终止书》。
16、万得凯:终止发行股份及支付现金购买江苏曾瑞智控100%股权并募集配套资金事项。
17、工业富联:回购计划实施完毕,累计回购1583.34万股,占总股本0.08%,使用资金总额10亿元。
18、宁德时代:9月18日在深交所购回A股股份151.261万股,付出价格总额4.56亿元。
19、华远控股:控股股东华远集团拟向金融街资本转让29.90%股份,控股股东将变更为金融街资本。
20、奥佳华:控股股东及股东拟以4.923元/股向上海峄昕协议转让合计6237.39万股,占总股本10%,总价款3.07亿元。
21、泰福泵业:控股股东、实控人拟转让5.23%股份及地久电子100%股权,转让完成后诤远行合计持股24.12%,控股股东及实际控制人拟变更。
22、康芝药业、中铁装配、*ST九鼎:因涉嫌信息披露违法违规,被证监会立案。
23、京城股份:控股子公司北洋天青作为资产重组标的,涉嫌在重组过程中提供的信息存在虚假记载、误导性陈述或者重大遗漏,被证监会立案。
24、ST西王:因下属公司向西王淀粉支付款项构成控股股东关联方非经营性资金占用1.3亿元,股票自9月21日开市起被叠加实施其他风险警示。
25、海力风电:控股子公司拟投资10亿元在如东县洋口镇建设燃料贮箱项目;终止原“海力高端能源装备制造项目”投资,原地块将用于燃料贮箱相关产品生产。
26、富祥股份:预计2026年前三季度归母净利润3.5亿元至4.3亿元,同比扭亏为盈,因新能源锂电池电解液添加剂产品销售量价齐增。
27、星湖科技:股东伊品集团及其一致行动人铁小荣合计减持8307.36万股,占总股本5.00%,持股比例由10.00%降至5.00%。
28、埃夫特:股东信惟基石及其一致行动人马鞍山基石拟合计减持不超3%。
29、四方光电:股东智感科技及一致行动人武汉聚优、武汉盖森拟合计减持不超3%。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号