【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
截止9月18日收盘,A股三大指数今日集体上涨,上证指数涨0.94%,深成指涨1.72%,创业板指涨2.25%,北证50涨1.79%,科创50涨2.88%。全市场成交额20929亿元,较上日放量2564亿元,全市场超4200只个股上涨。次新股、半导体、存储芯片、光刻机等板块涨幅居前。
以下为周内覆盖的部分涨幅较好的案例:
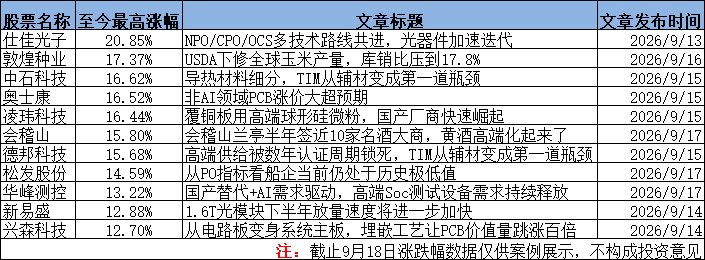
周内提及的AI材料、PTFE、球形硅微粉、PCB等方向表现较好。
1)PCB产业链走访调研:非AI领域PCB涨价大超预期、“保供”为第一要务,AIPCB新品拉货利润率非常可观
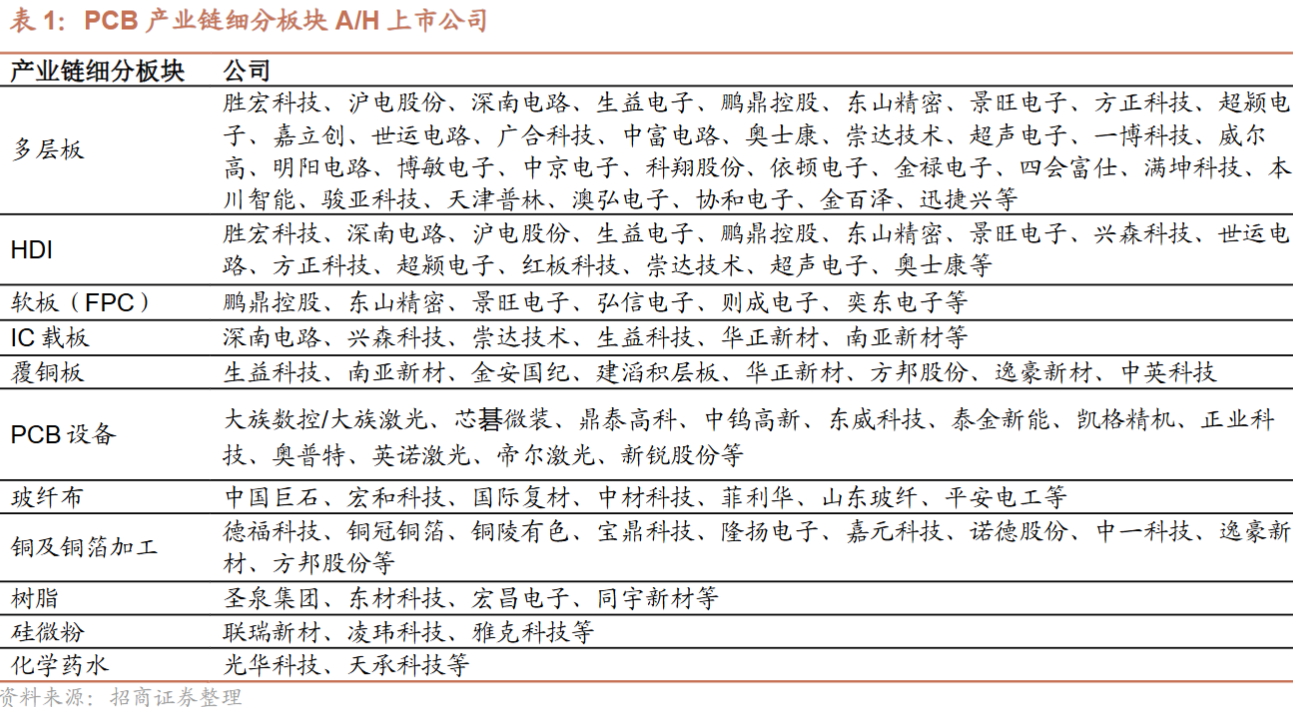
招商证券指出,PCB行业近期变化大。特别是非AI领域PCB环节的涨价大超预期,Q3多数中小PCB厂商净利率已修复至历史高点10+%。定价模式从“跟随材料同频”升级为“提前锁定未来2-3个月涨价预期”。AI-PCB领域,正处于新品拉货、良率爬升阶段,新品价格及利润率都非常可观,H2业绩释放令人期待。关注超声电子、奥士康、鹏鼎控股、景旺电子、深南电路等。
1)非AI领域PCB环节的涨价大超预期
招商证券近期对PCB产业链完成10+场调研,覆盖多家上市公司,包括上游覆铜板龙头、高阶算力板厂商、中小厂商及特色下游PCB板厂等,边际变化较大的是非AI领域PCB环节的涨价大超预期,二三线厂商盈利大幅修复。
本轮CCL涨价已运行4-5个季度,PCB顺价已全面打通。结合产业链调研,CCL每月涨价节奏保守预期持续至2027年6月、后高位横盘,乐观预期将持续至2027年底,本轮与历史周期的本质区别在于供给端存在硬约束(玻纤布供给紧张,AI需求占用玻纤布大量产能;铜箔HVLP升级推动加工费用持续上涨),涨价核心驱动为供给端而非需求端。
PCB环节顺价机制全面打通,定价模式发生根本性变化。
中小厂商从5月份开始,逐月提价,目前已完成4-5轮涨价,定价模式从“跟随材料同频”升级为“提前锁定未来2-3个月涨价预期”,按照出货时点的市场即期现货CCL价格进行定价,Q3多数中小PCB厂商净利率已修复至历史高点10+%,结合订单排产情况,预计净利率在Q4还有进一步上升空间。
2)能拿到CCL货源的PCB厂商才具备稳定的保供能力
普通CCL供给货源稀缺,能拿到CCL货源的PCB厂商才具备稳定的保供能力,才拥有接单涨价的底气。
上市和未上市的厂商在获取供应链资源的能力相差巨大,未上市公司难以获取稳定的CCL货源,普遍是溢价拿货,溢价的情况下再进一步向下游传导更是困难,导致未上市的中小厂商出现停工、倒闭等现象,而上市公司依靠规模优势、充足的现金流,长尾市场需求在不断涌入,订单能见度超3个月。
供需关系持续优化,尽管中观层面下游需求未有明显改善,但下游终端客户将“保供”列为第一要务,保住自己的市场份额,对于价格的接受度高于市场预期。
3)AI-PCB领域,关注新产能与新技术
25H2-26H1PCB厂商均加大了对HDI、高多层、mSAP产能的投入,但关键瓶颈工序的设备供给瓶颈突出,提前锁定了相应设备的厂商才有机会开出相应的高端产能。
此外,随着AIPCB的持续升级,加工难度日益加大,良率的提升依靠的是稳健的技术管理团队,人才供给亦是瓶颈之一。
在新一代算力产品投入量产后,发现供给格局依然会有较大的变化,后排二线厂商依然有较大的机会在大客户供应链体系中实现份额跃升,如景旺电子、鹏鼎控股等。目前AIPCB环节正处于新品拉货、良率爬升阶段,新品价格及利润率都非常可观,H2业绩释放令人期待。
4)五条技术迭代主线的价值量跃迁明确
其一,速率升级牵引材料升级,AI高速传输需求带动板材向M9/M10、PTFE等升级,448G速率下现有PCB/CCL材料体系仍可适配,新材料体系的物理瓶颈预计2029年之后出现。
其二,mSAP从光模块向服务器、交换机全场景扩展,1.6T光模块PCB全面转向mSAP工艺,且1.6T对产能的消耗显著高于800G,算力领域更多的料号加工工艺也在向mSAP升级。
其三,内埋电容与垂直供电架构演进带来价值量三级跳:谷歌TPU电源板从V8升至V9以及V10埋电容方案,单颗价值量逐代翻番增长至千元以上,电源架构变革趋势预计持续至2035年。
其四,2028年CoWoP与正交背板方向逐步清晰,背板层数已达78-168层,技术代际切换是既有竞争格局的潜在变量。
其五,陶瓷基板技术:考虑到单GPU功耗的大幅提升,PCB板的散热需求亦在增加,相应的在计算板中加入陶瓷基板的技术方案的必要性和可行性被产业和市场关注,产业链的开发进度已较为顺利,有望成为明年的可选方案版本。
关注CCL:生益科技、华正新材、南亚新材、金安国纪等;中小PCB厂商:超声电子、奥士康、崇达技术、满坤科技、澳弘电子、博敏电子等;海外算力板以及光模块mSAP有较大边际变化的景旺电子、鹏鼎控股以及同时具备“AI 算力板+mSAP+载板”三重向上逻辑的深南电路。上游的玻纤、陶瓷基板、铜箔、球形粉、电镀液、激光钻孔机、LDI曝光机等诸多产业链环节。
2、覆铜板第四大关键原材料,未来五年复合增速近四成,国产厂商正抢抓日系产能收缩窗口
国信证券指出,AI服务器与先进封装正把硅微粉从普通矿物填料推上等级跃迁曲线,覆铜板等级一路走高,高等级高速覆铜板用球形硅微粉市场两年增长近两倍,未来五年复合增速近四成,国产厂商正抢抓日系产能收缩窗口。联瑞新材、锦艺新材、凌玮科技、雅克科技、国瓷材料等已卡位高端产能。
1)AI推高覆铜板等级,高等级球硅市场爆发
硅微粉可以理解成芯片和覆铜板里的“沙子”,占比和形态直接决定板材的散热、强度与信号损耗,它已是覆铜板中除铜箔、树脂、玻纤布之外的第四大关键原材料。普通覆铜板硅微粉填充量约15%,而覆铜板领域填料的投料质量分数正逐步向40%-70%提高,高端硅微粉的需求空间被迅速拉大。
AI是这轮升级的发动机。AI服务器在传统CPU之外增配GPU模组,对高性能覆铜板的用量、层数和性能要求同步抬升;交换机端口速率加速演进,把覆铜板材料等级从M6一路推向M9及以上。等级每上一档,对硅微粉的介电损耗、纯度和粒度要求就更苛刻一层,只有高纯度、高流动性、低膨胀系数的高端球形硅微粉才能满足。
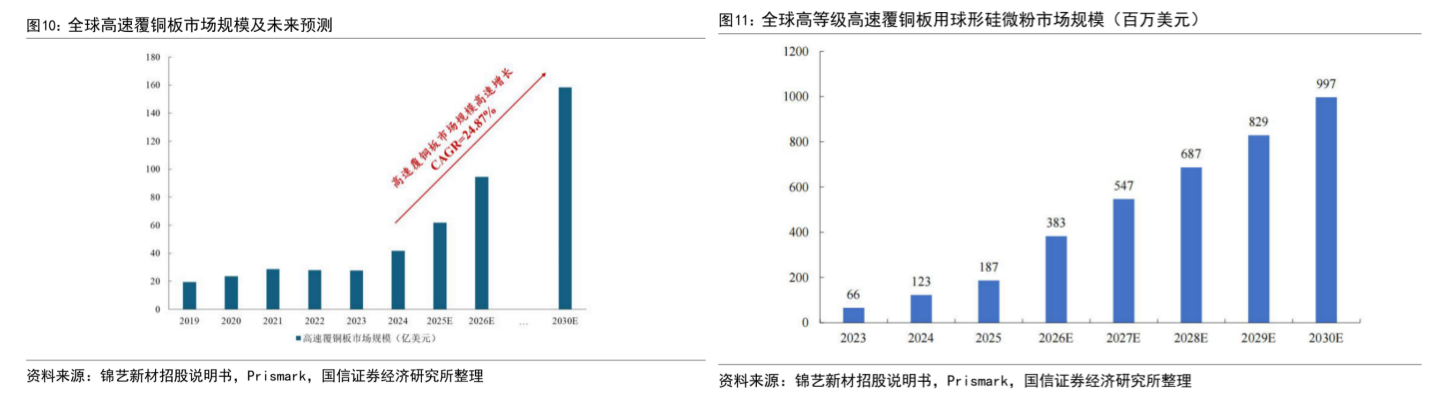
板材放量的同时,高端球硅的弹性更为惊人。2023年全球高等级高速覆铜板用球形硅微粉市场仅66百万美元,2024年跳增至123百万美元,同比增长86.4%;2025年达187百万美元,同比再增51.2%。
展望未来,Prismark预计高等级高速覆铜板用球形硅微粉市场规模到2030年将达到997百万美元,五年复合增速39.8%,一条陡峭的增长曲线已经画了出来。
2)工艺迭代带动价格跃迁,同一物质身价百倍
硅微粉的升级路径清晰:从角形硅微粉,到火焰法球形硅微粉、直燃法球形硅微粉,再到化学法球形硅微粉,制备难度与应用场景逐级提高。球形粉体堆积更紧密、流动性更好、介电损耗更低,还能减少制造过程中对设备和模具的磨损,这正是把“沙子”磨圆的价值所在。
伴随制备工艺迭代,硅微粉价格从数千元人民币一吨提升到数十万元一吨。这条陡峭价格曲线的顶端是化学法球硅:它可实现球形度、球化率、纯度近100%的高技术标准,成为适配最高等级高速覆铜板的核心关键材料之一。
高端产品的壁垒不止在造粉。随着填充量增多,体系粘度急剧增加,需要把不同粒径的粉体复配使用才能实现高填充效果;硅微粉本身亲水,与树脂相容性差,必须经过表面改性才能均匀分散。复配与改性能力构成了高端硅微粉最核心的技术壁垒,也是新进入者短期难以逾越的护城河。
3)先进封装打开第二曲线,HBM催生低放射性粉体
芯片封装是硅微粉的第二大舞台。塑料封装占整个封装市场的九成以上,其中环氧塑封料(EMC)是当前主流包封材料,配方中约七到九成为无机填料,而硅微粉又占所有填料的九成以上,封装材料性能的好坏很大程度上由硅微粉质量决定。
先进封装正把需求推向更高端。液态塑封料(LMC)、颗粒状环氧塑封料(GMC)逐步应用于扇出型晶圆级封装、系统级封装以及HBM高带宽内存堆叠封装,带动低放射性、低介电、高流动性高端球硅需求快速增长。存储芯片多层堆叠、高密度集成,极易受封装材料中微量放射性元素产生的 α 粒子干扰而出现软错误、数据翻转,由此催生了Low-α 球形氧化铝等低放射性粉体的刚性需求;氧化铝凭借高导热,也成为高性能导热填料的首选。
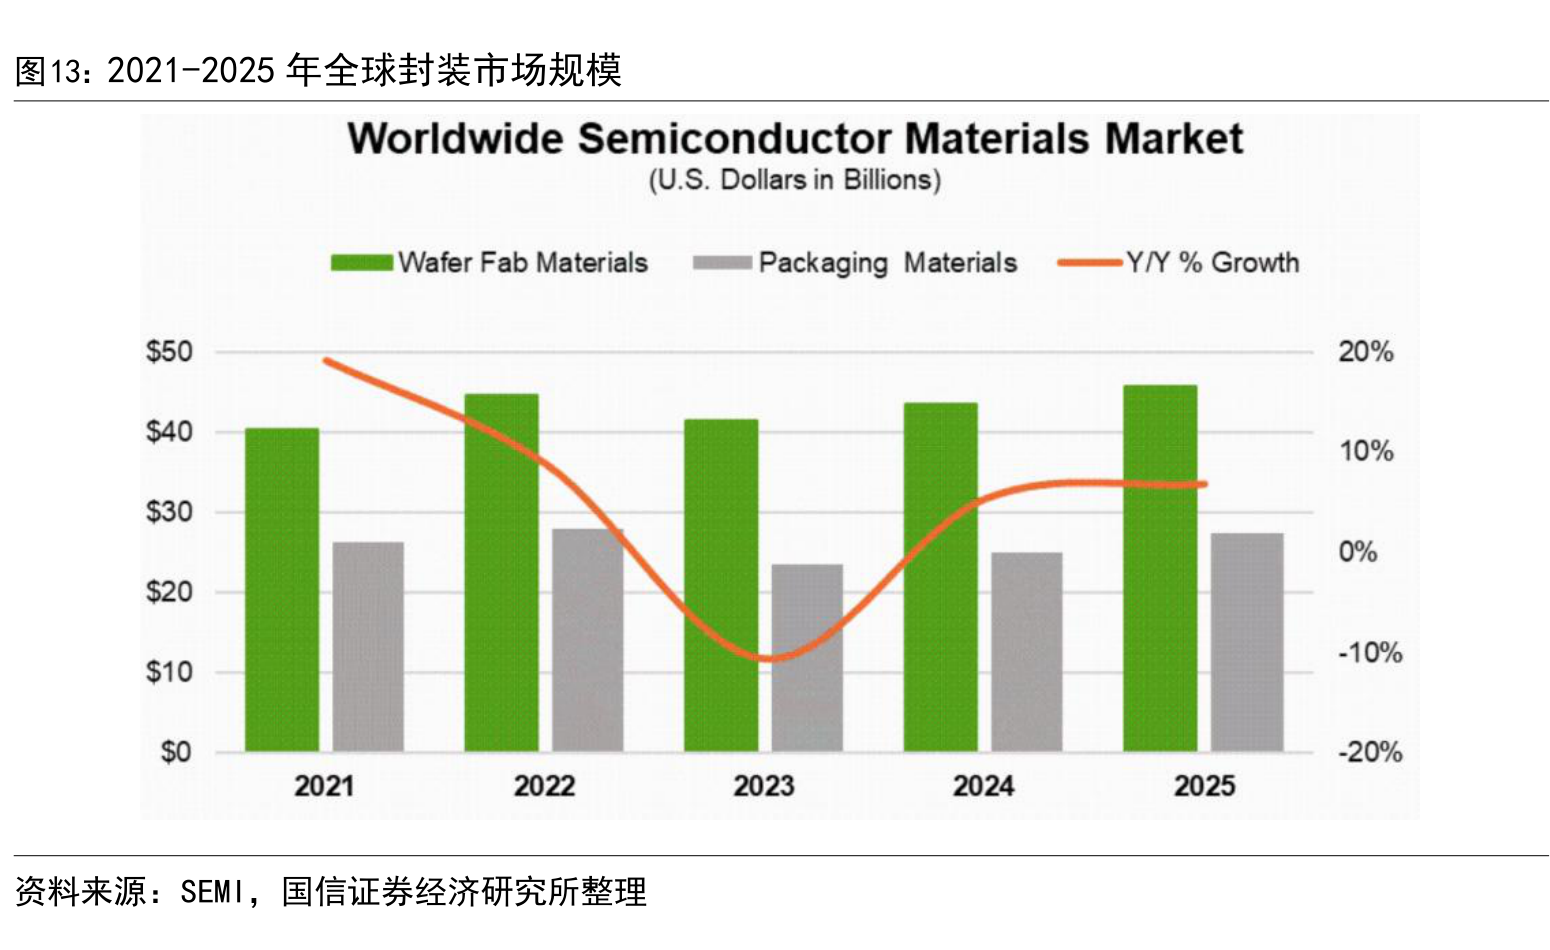
市场空间同样清晰。目前全球集成电路封装用球形硅微粉市场规模约1.81亿美元,预计2031年将达到3.77亿美元,复合增速11.2%;而LMC、GMC等高性能封装材料的国产化率仅为10%-20%,先进封装类环氧塑封料基本被国外厂商垄断,国产化空间广阔。
4)日系收缩火焰法产能,国产厂商迎来卡位窗口
全球硅微粉市场呈金字塔形态:国内厂商以基础和较优品质产品为主,产量大但单价低;技术水平高、议价能力强的高端市场长期由日系厂商主导。球形硅微粉市场主要由日本电化、龙森、新日铁、雅都玛四大厂商占据,尤其在纳米级球硅上,日本雅都玛处于绝对领先地位。
转机在于,日系厂商近年来逐渐调整产品重心,收缩火焰法球形硅微粉产能和研发投入,把资源聚焦于VMC法、化学法等更高阶产品上。日系让出的产能与研发空档,正好对上国内企业突破技术瓶颈后的产能投放节奏,高端球硅国产市占率有望快速提高。
与此同时,AI服务器、交换机与先进封装对高端粉体的需求仍在放量,国产头部厂商的火焰法、直燃法、化学法产能相继落地,产品认证速度不断加快。中日厂商在纯度、粒径等关键指标上的差距已明显收窄,高端球硅国产化的临界点正在临近。
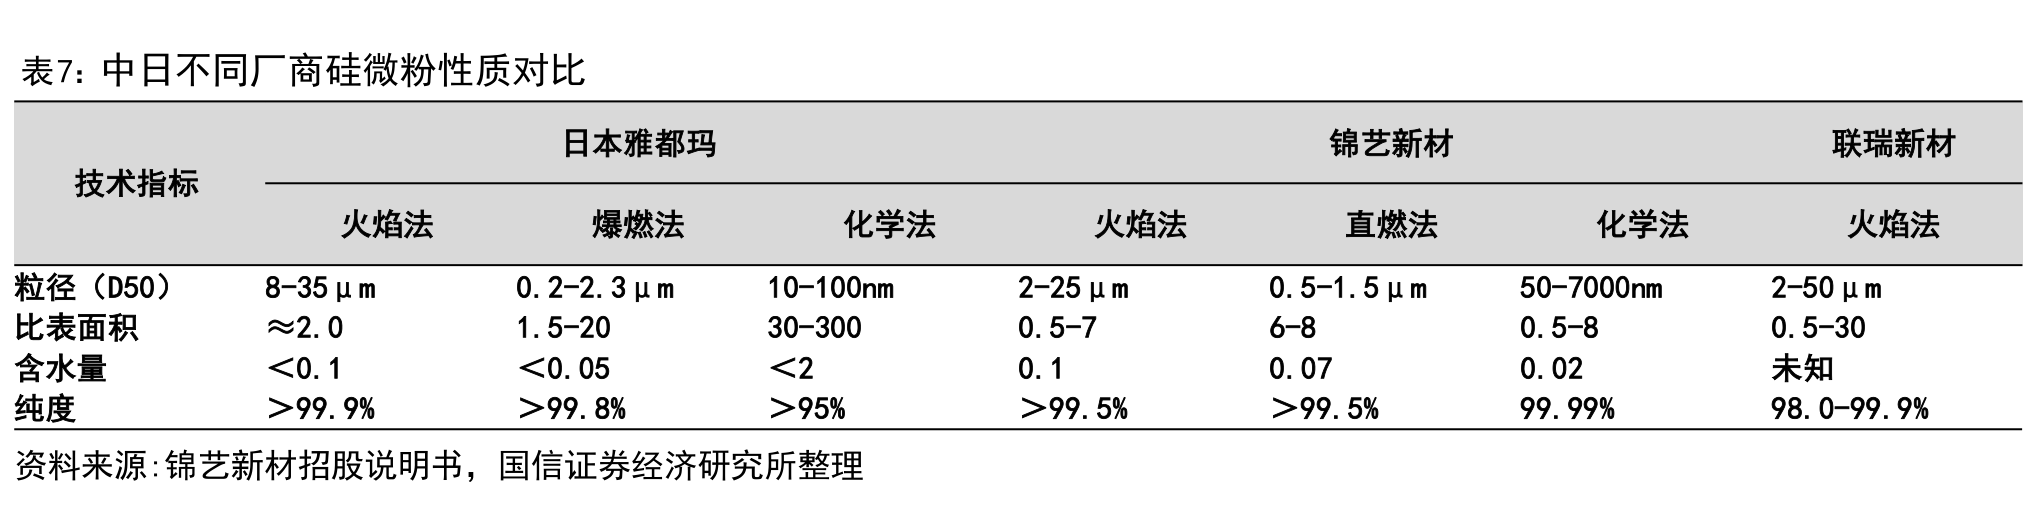
联瑞新材:火焰法球硅国产化先行者,具备球形硅微粉产能3.6万吨,另在建3600吨高性能高速基板用超纯球形二氧化硅产能,液相法制备技术储备二十余年,产品认证不断提速。
锦艺新材:少数同时掌握化学法、直燃法、火焰法三种高端粉体制备工艺的公司,球形硅微粉产能5382吨,并拟投资13.9亿元扩产电子信息用高性能粉体材料。
凌玮科技:通过收购江苏辉迈实现控股,获得化学合成法球形二氧化硅产业化能力,借此切入IC载板、先进封装等高端电子材料应用领域。
雅克科技:子公司华飞电子的亚微米级球形硅微粉、球形氧化铝实现技术落地并向下游客户稳定供货,正拓展最高等级高速覆铜板填料的海外市场。
国瓷材料:已开发出低损耗球形氧化硅等系列产品,并向高介电、高导热、超低损耗等多元化无机填充材料横向拓展,部分产品实现小批量销售。
凯盛科技:年产5000吨半导体二氧化硅生产线已投入试生产,电子封装用球形粉体项目建成球硅、球铝产线并向下游批量供货。
研报来源:
1、招商证券,鄢凡,S1090511060002,AI需求驱动高景气周期,供需、涨价与技术迭代交叉验证。2026年9月14日
2、国信证券,杨林,S0980520120002,覆铜板与半导体封装快速迭代,硅微粉填料国产化空间巨大。2026年9月15日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

