【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
2026年初,刚果(金)Rubaya钶钽矿区两度塌方停产,这片贡献全球15%以上钽供给的区域至今未复产。另一边,AI服务器把钽电容在约一年内买涨四轮,钽精矿价格从2025年底约100美元/磅涨破250美元/磅。供给端非洲手工矿区主导、新增项目寥寥,需求端AI、先进制程、高端装备多点开花,钽的供需缺口正趋势性走阔。关注:东方钽业、中矿资源、新金路。
1)AI算力带涨钽电容,靶材、燃机、军工需求同时上量
钽电容是钽的第一大用途,占全球钽消费约三分之一。它能在很小的体积里做到高容值,而且容量不随偏置电压变化,在低温和高温下都保持稳定,这是MLCC做不到的。
AI芯片功率越来越大,对电源稳定性和散热的要求同步抬高,高容值、耐高温的钽电容正好完美适配这部分需求。
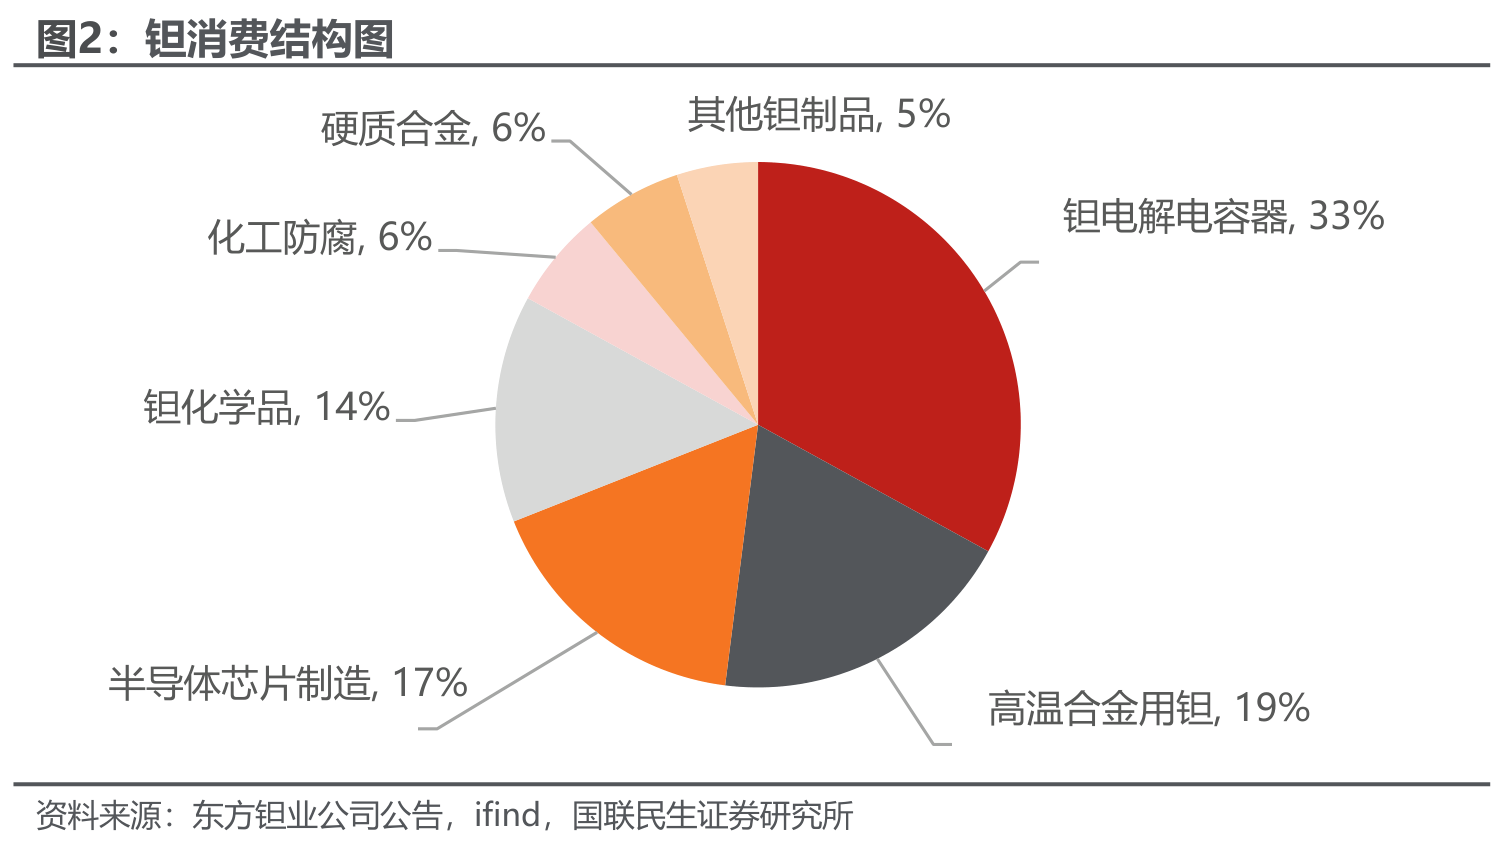
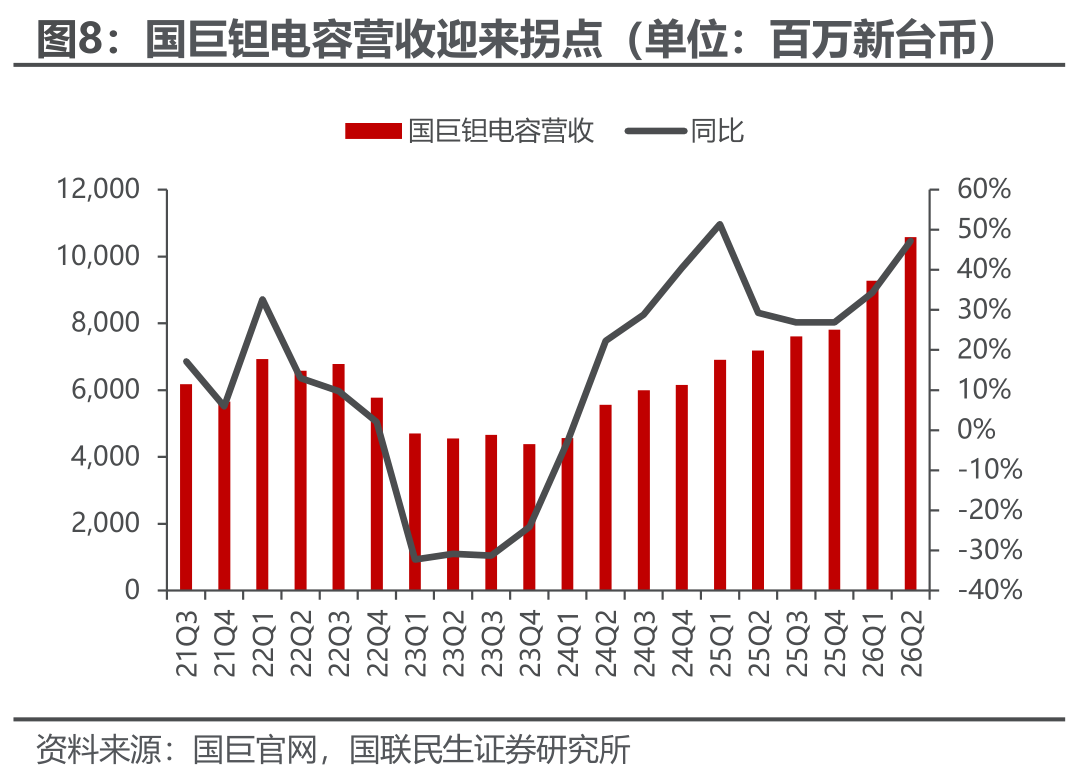
AI巨量需求已经体现到价格上,自2025年6月以来,钽电容龙头国巨及旗下基美已连续四轮提价,2026年7月全系列平均调涨约50%。作为行业风向标,国巨钽电容营收已连续十个季度环比增长。
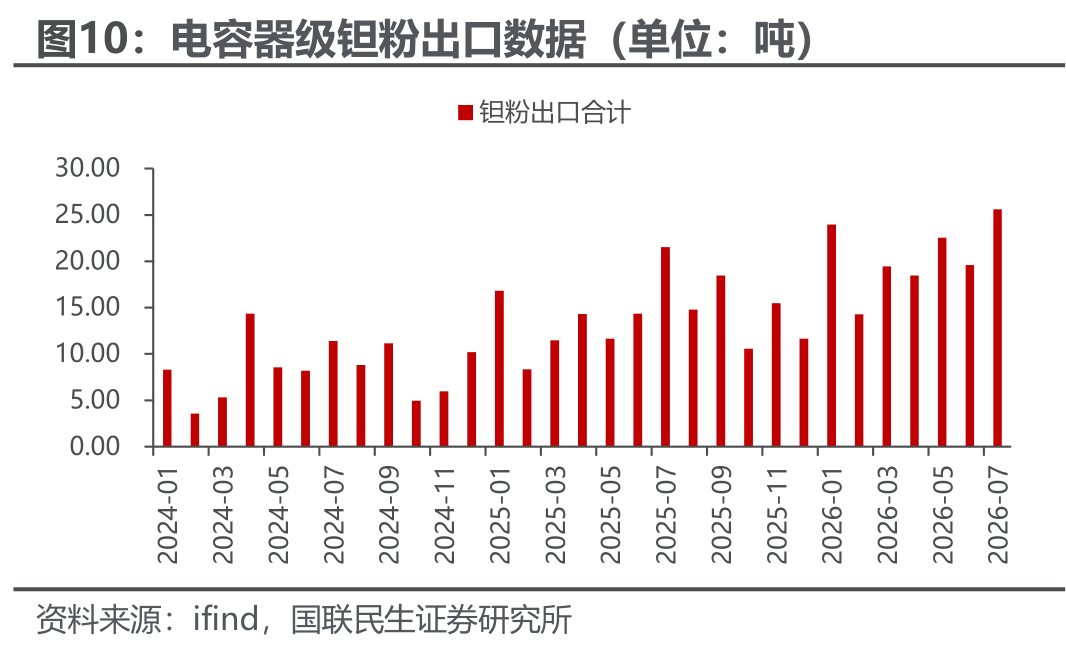
电容涨价向上游传导,我国电容级钽粉出口随之放量。2026年1-7月,国内钽粉出口同比增长46%,7月单月出口环比继续增长。
半导体是第二个引擎。
铜已成为高端芯片的主流布线材料,钽作为铜互连的阻挡层,能防止铜向硅基底扩散,先进制程对钽靶材的用量和纯度要求都更高。供需两端挤压下,2026年一季度钽靶材价格涨幅已扩大至60%-70%,海内外核心靶材厂商正密集扩产,高纯钽采购需求即将放量。
第三个引擎来自高温合金。
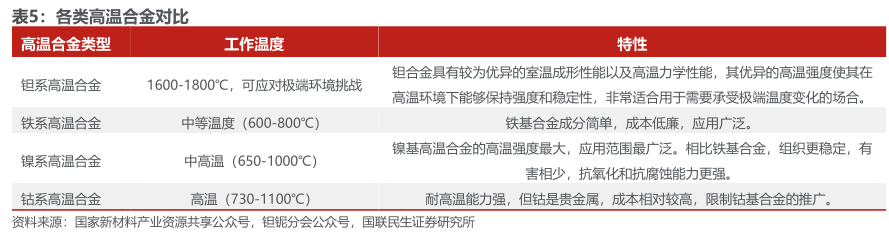
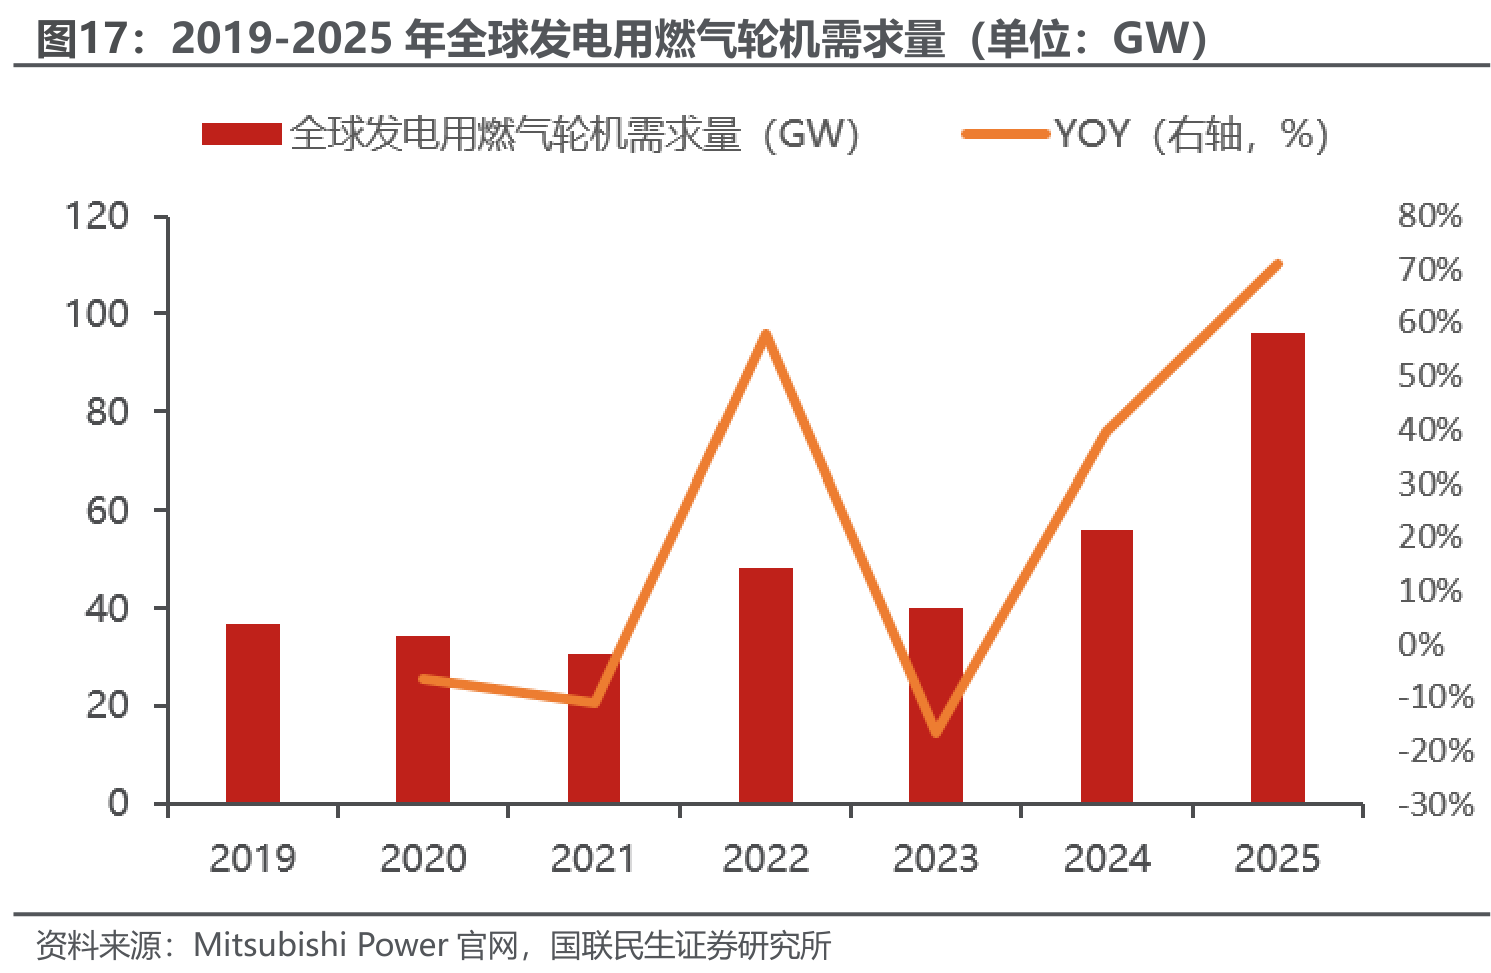
全球发电用燃气轮机需求从2019财年的36.8GW增至2025财年的96.1GW,数据中心用电是主要拉动,三巨头订单排满而产能扩张有限。钽凭借耐超高温特性用于航空发动机和燃机热端部件,高温合金的缺口会逐步传导为钽的增量消费。
军工是压舱石。钽涂层用于火炮身管抗烧蚀,高密度特性让钽成为爆炸成形弹药型罩的主力材料。
2)供给端:全球84%的产量攥在非洲手工矿手里,3-5年内新增供给极少
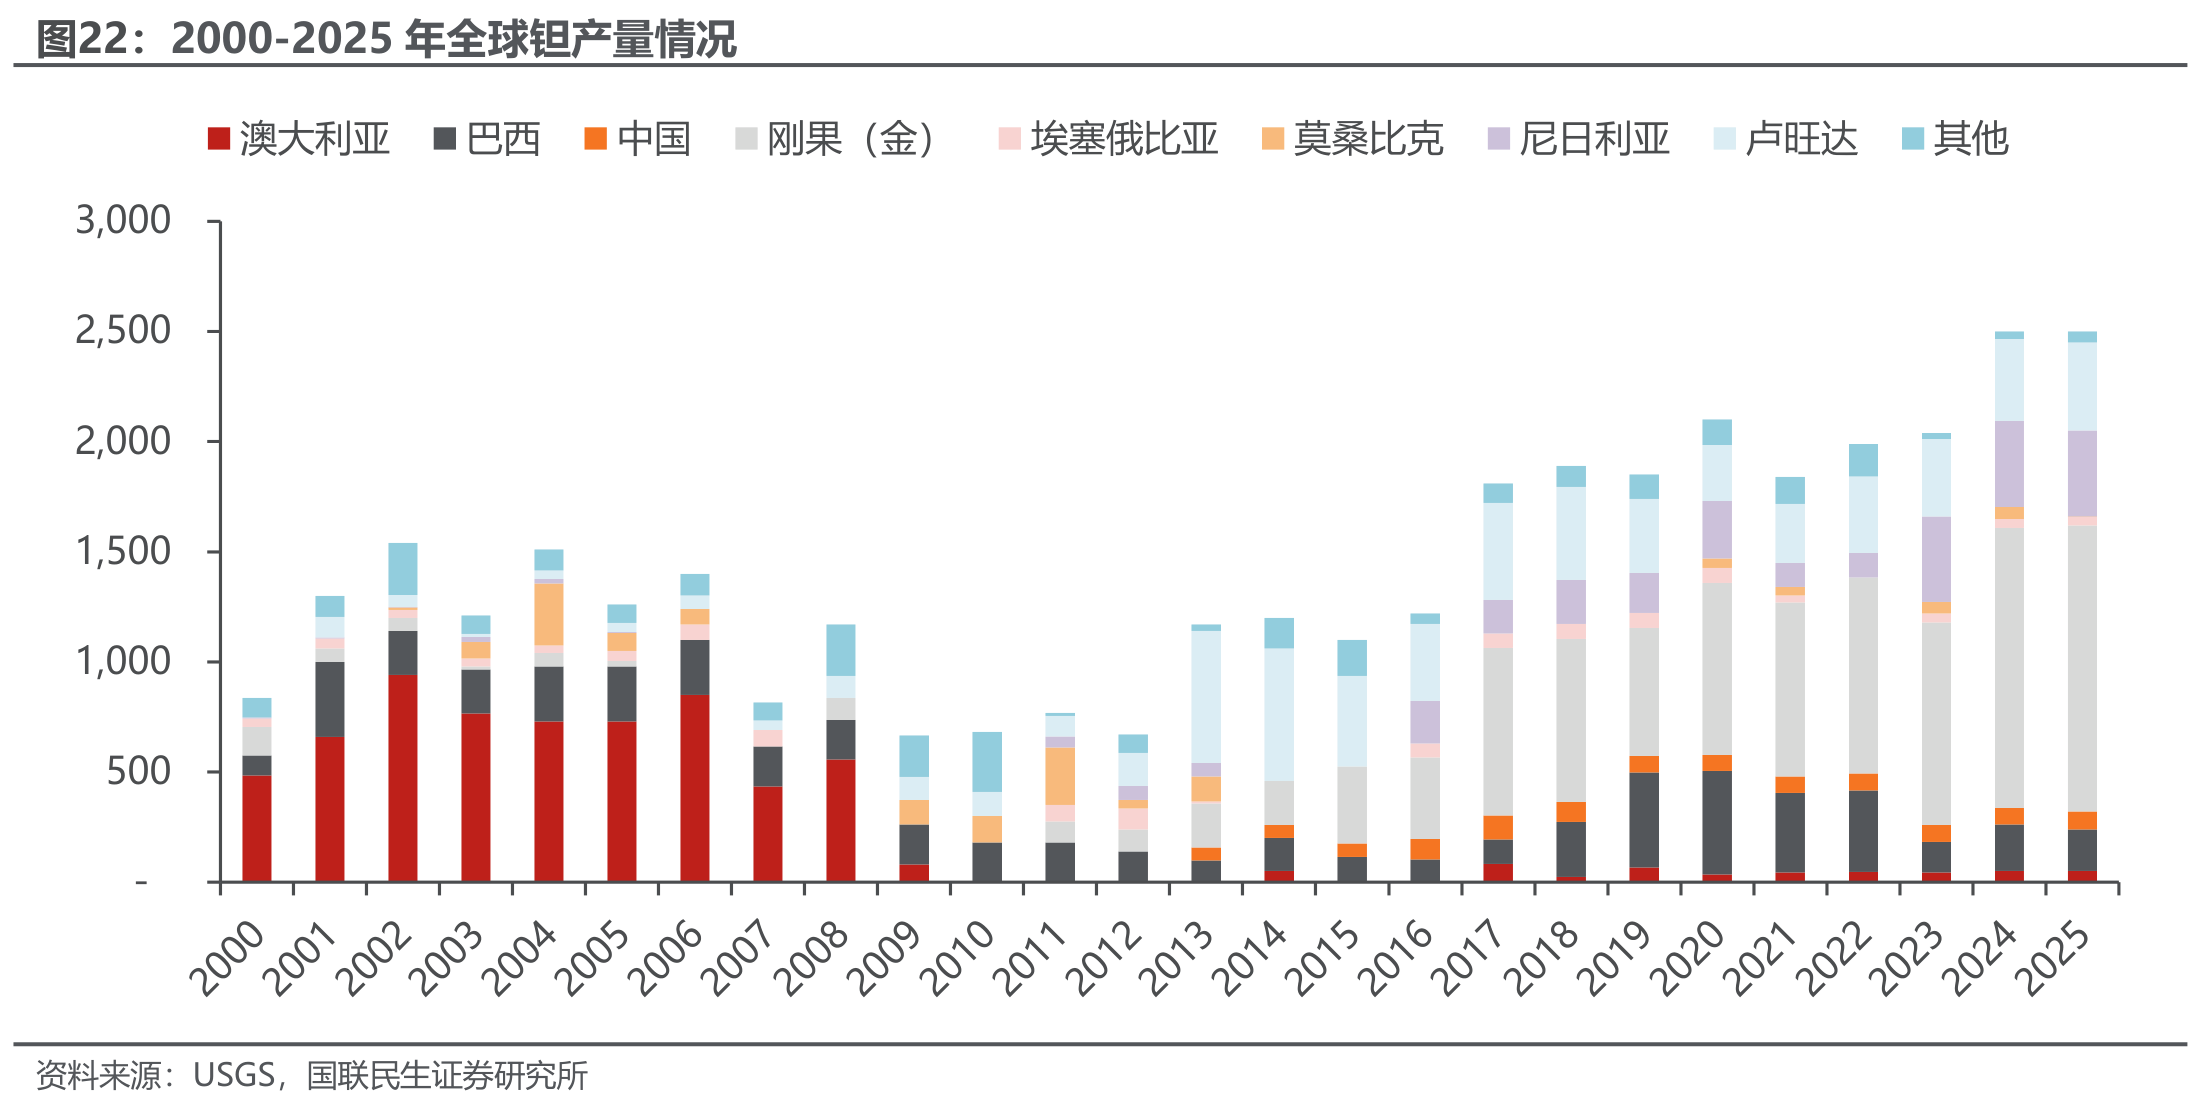
全球钽产量的84%集中在刚果(金)、卢旺达和尼日利亚三国,且以手工采矿为主,缺乏系统的资源勘查和合规审计。曾长期主导全球供给的澳大利亚,2025年产量只剩50吨,较顶峰缩水约95%,莫桑比克产量更是近乎归零。单一国家产量的剧烈波动,暴露出这条供应链的脆弱。
新增供给同样非常有限。
据不完全统计,全球共有64个钽矿项目,其中在产矿山只有13座,其余大多停在勘查或可研阶段。钽矿从可研到投产通常需要数年,未来3-5年内能形成有效新增供给的项目极为有限,在产矿山又多依赖锂、锡副产,钽缺乏独立增产弹性。
此外,合规管制在进一步收紧,美国、欧盟先后把钽列入关键矿产并设置冲突矿产尽调门槛,M23武装控制刚果(金)Rubaya矿区后,相关产出拿不到认证标签,被正规下游屏蔽,本就不足的合规钽矿供给雪上加霜。
3)供给增速不足需求一半,缺口到2030年将走阔至912吨
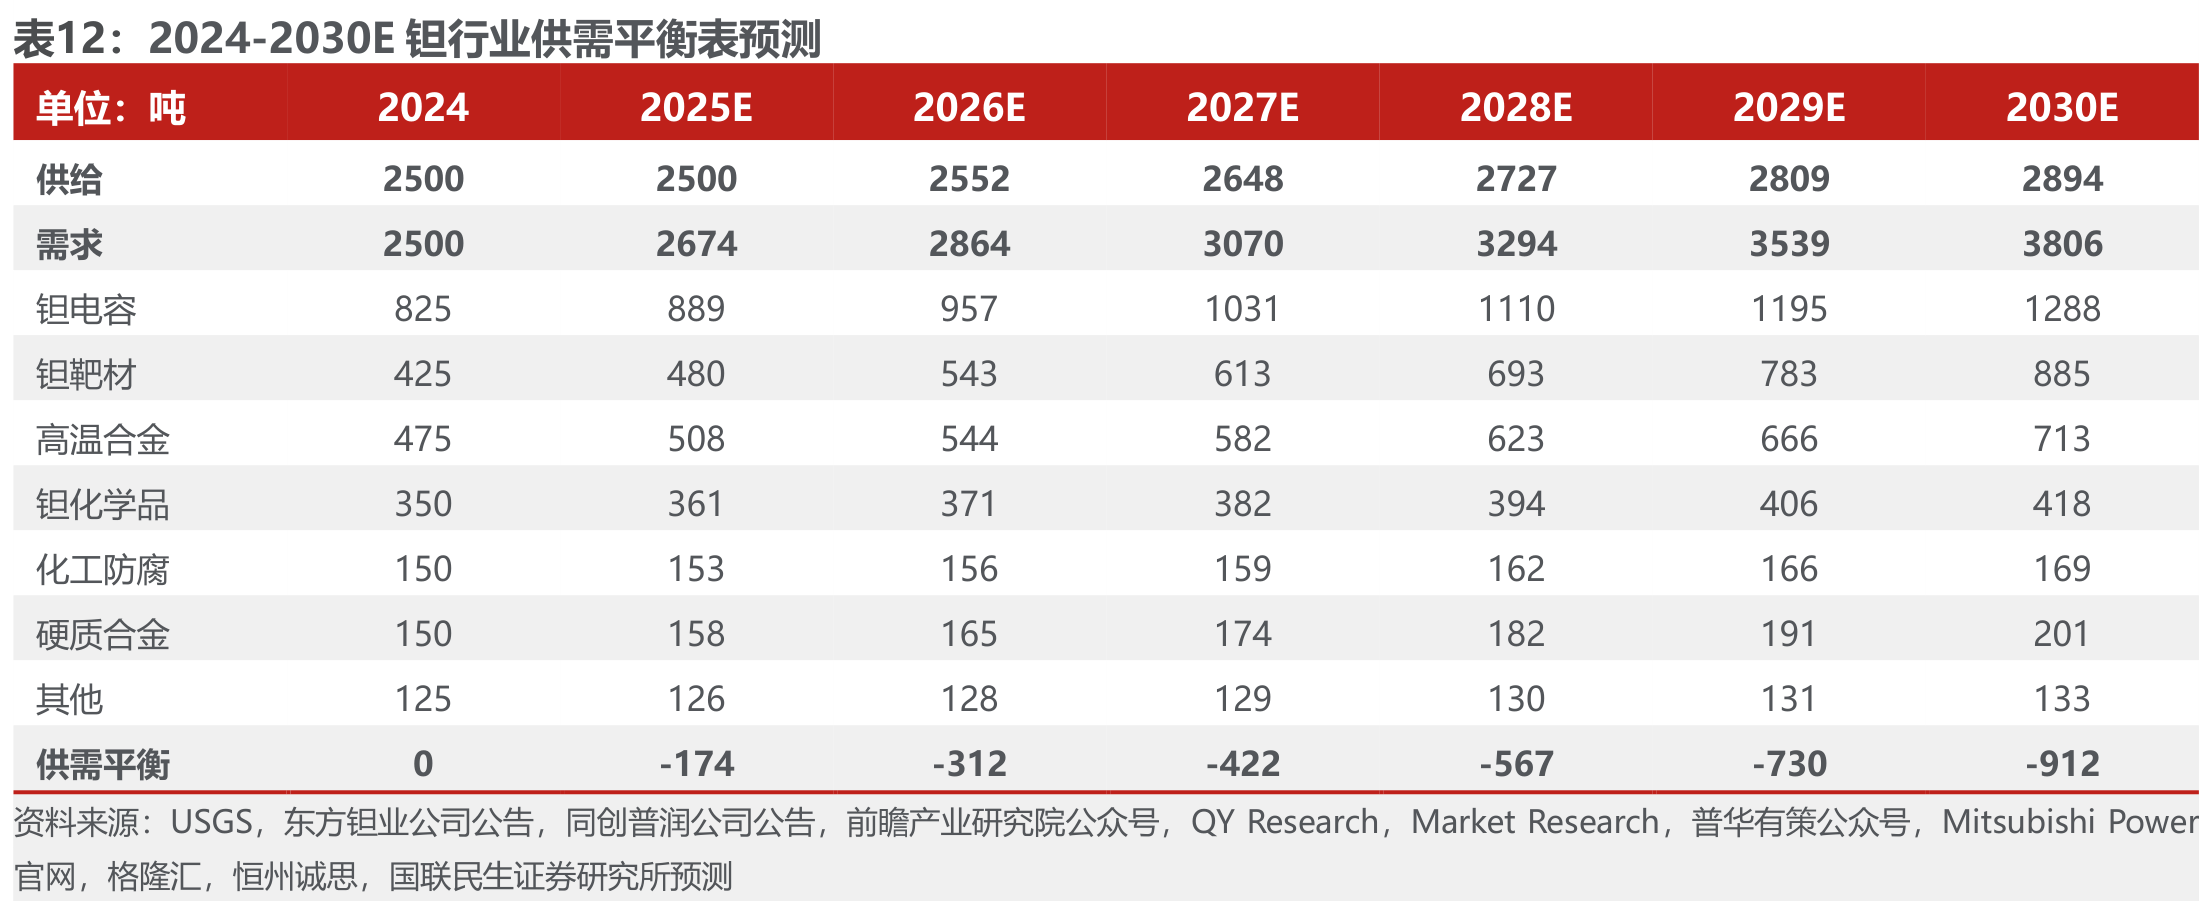
以2025年全球钽产量约2500吨为基数,考虑合规溯源趋严、Rubaya停产未复与优质项目稀缺,2026-2030年供给年复合增速预计仅2%-4%。
需求端的斜率明显更陡,2026-2030年钽需求年复合增速约7.3%,是供给增速的两倍以上,其中钽靶材是最快的分项。供需增速错配下,缺口逐年扩大,到2030年将走阔至912吨。
4)对于我国来说,钽资源依赖进口,深加工壁垒极高是国内企业的优势领域
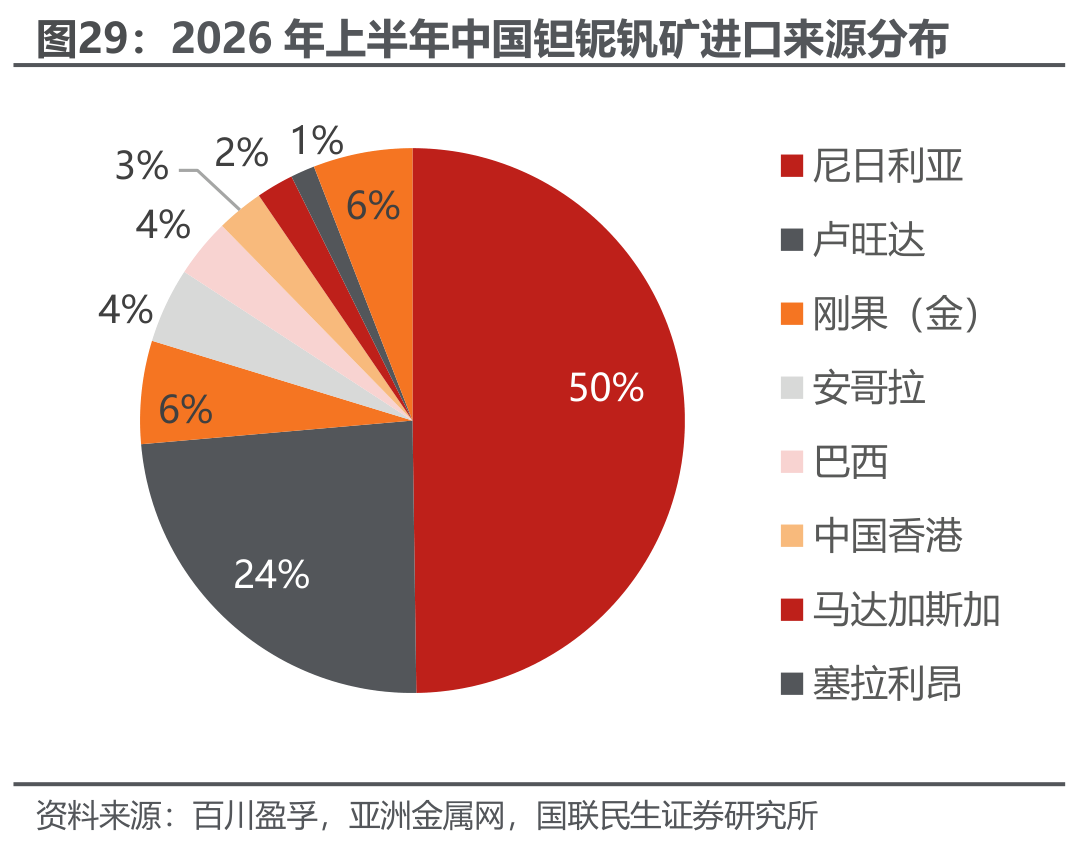
我国钽资源矿床类型多样、品位较低、多为共伴生矿产,总体禀赋不佳。2026年上半年我国铌钽精矿进口同比增长38.9%,九成以上来自非洲。
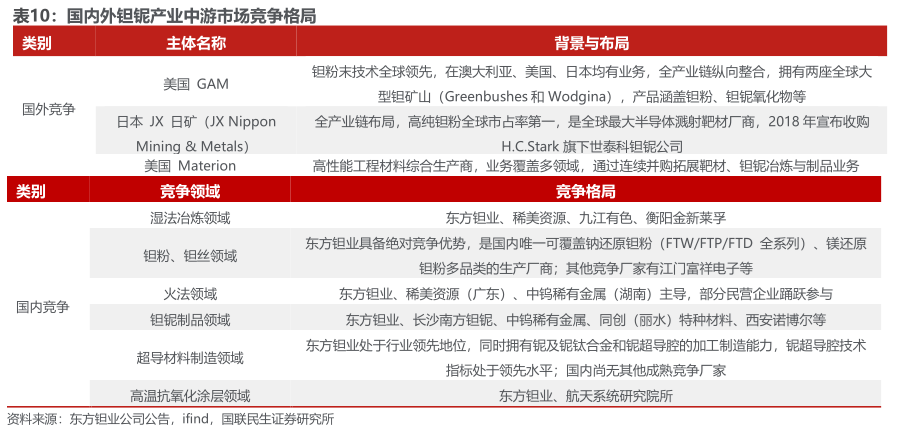
中国铌钽产业中游加工优势显著,湿法产品占全球市场的70%以上,国内技术成熟的厂家包括东方钽业、稀美资源、九江有色、衡阳金新莱孚等;火法产品占全球市场的50%以上,国内厂商主要包括东方钽业、稀美资源、中钨稀有金属等。
下游的钽电容、钽靶、医疗器械等高附加值产品主要由美国、德国、日本等发达国家垄断。
5)相关公司
东方钽业:国内钽铌全产业链龙头,掌握钽粉与高纯钽锭核心技术,高性能钽粉国内市占率66%以上。
中矿资源:手握Tanco与Bikita钽矿资源,Bikita自有钽精矿选矿线达产后预计年产钽精矿500-600吨。
新金路:关注标的。碱主业跨界钽铌,旗下栗木矿一期达产后年产氟钽酸钾500吨、氧化钽50吨。
研报来源:国联民生,邱祖学,S0590525110009,钽行业深度研究:AI必争之地,“钽途”开启。2026年9月14日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

