【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
浙商证券指出,AI功耗跃迁让TIM从边缘辅材升级为散热链路第一道物理瓶颈,英伟达Rubin平台已全面转向石墨烯热界面材料,无盖裸片与光模块催生从0到1的纯增量,高端供给因漫长认证周期持续偏紧。中石科技、德邦科技、苏州天脉、阿莱德、飞荣达等卡位厂商值得关注。
1)功耗跃迁,TIM从辅材变第一道瓶颈
TIM是填充在芯片与散热器之间的“导热垫”,解决的是两个固体表面因微观不平产生的接触热阻:接触面通常存在5至50微米的空隙,空气导热系数仅0.026W/m·K,相当于缝隙里垫了一层热的绝缘体。TIM靠自身的流动性或柔韧性填满这些肉眼看不见的微米级缝隙,在发热源与散热器之间建立连续的热传导通路。
AI芯片功耗持续突破,局部热流密度不断攀升,新一代GPU局部热点热流密度已突破600W/cm²,传统风冷走到物理极限,冷板式、浸没式液冷大规模落地。热量能否顺利从芯片传出,第一道关卡就是TIM的热阻,它直接决定结温是否越过安全阈值、芯片能否维持满负载运行。TIM由此从边缘辅材,升级为散热链路中绕不开的技术瓶颈。
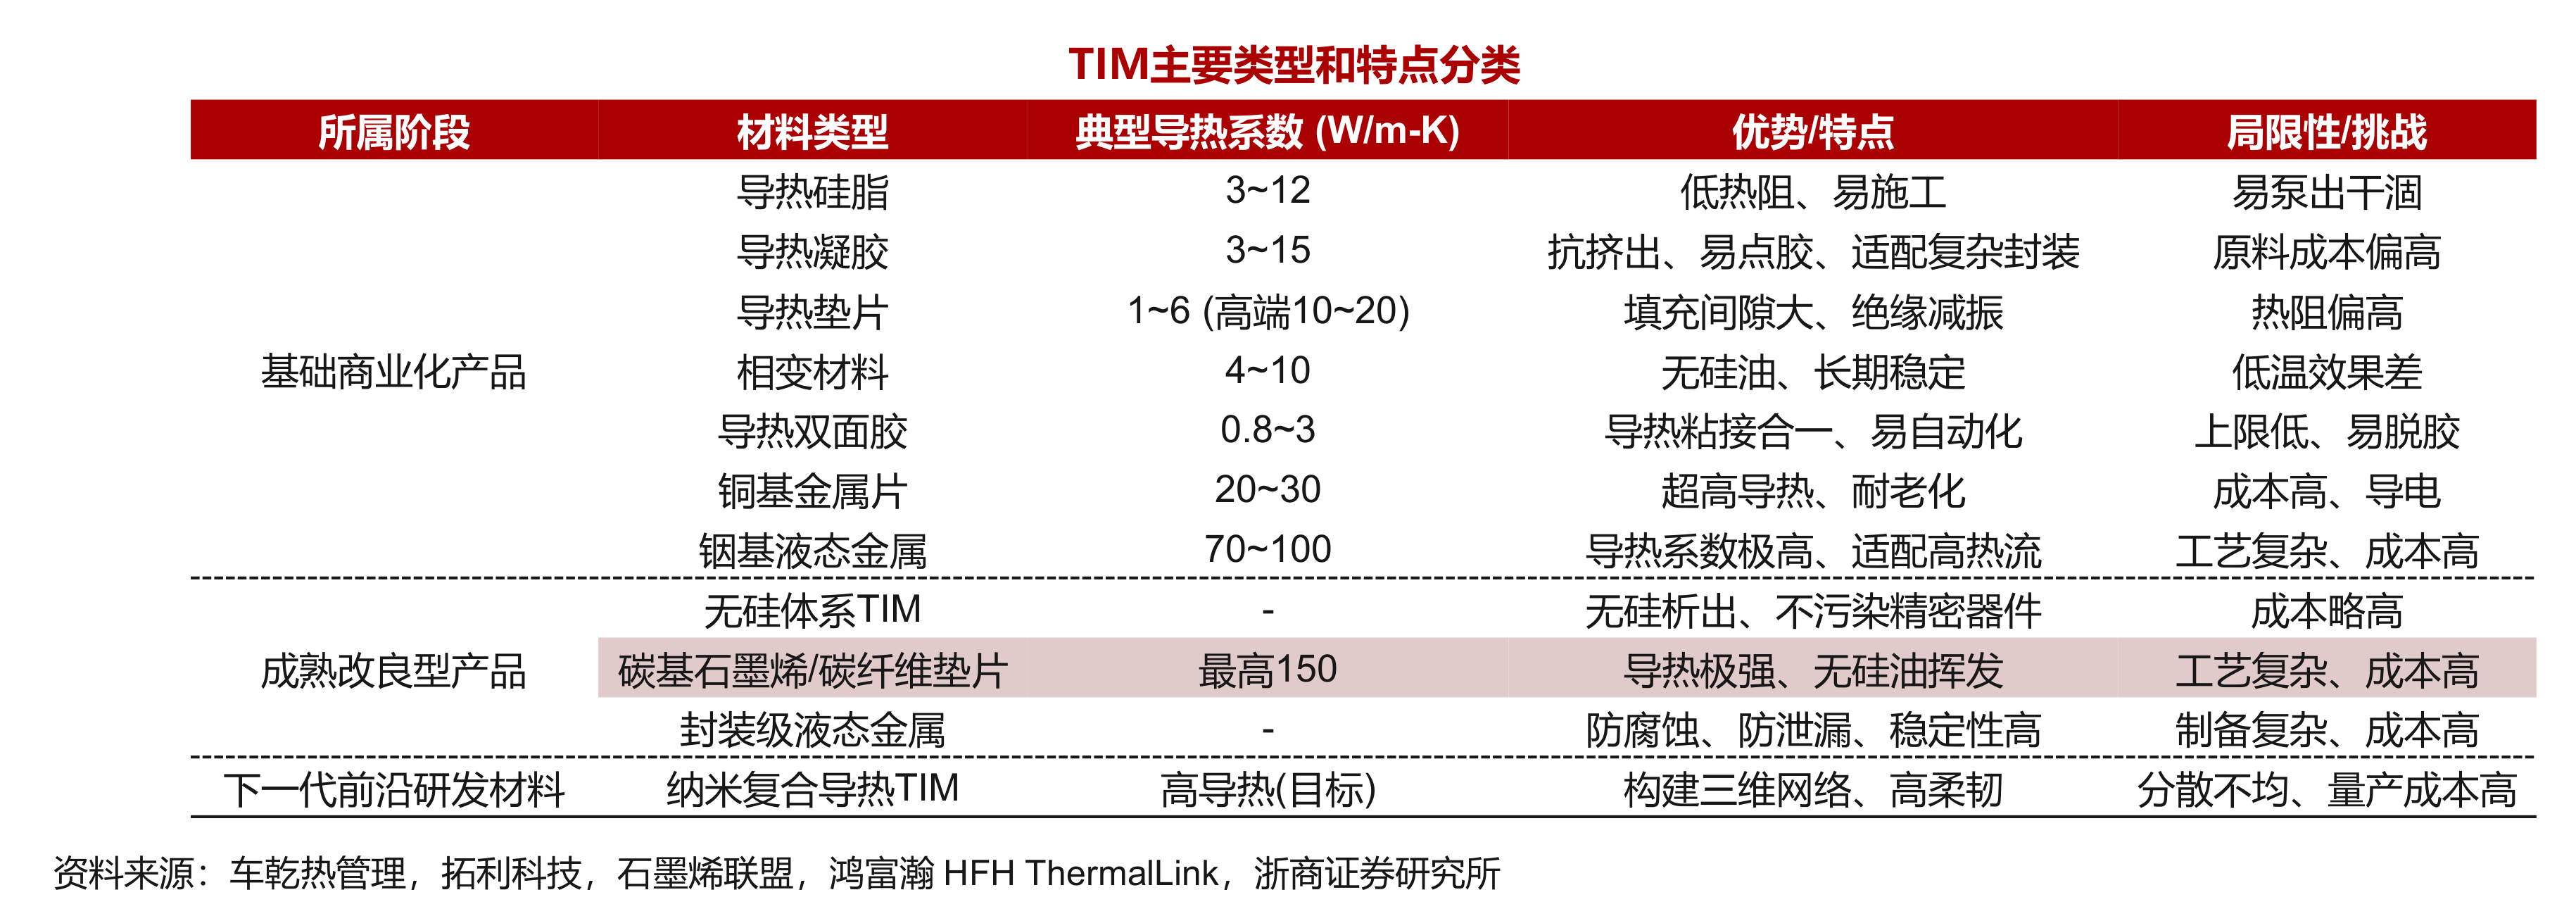
材料路线随之全面迭代:传统硅脂易泵出、干涸、挥发分层,铟基液态金属导热虽强但工艺复杂、成本高企,碳基石墨烯路线则兼顾高导热与无硅油挥发,垂直取向石墨烯垫片的导热系数可达130W/mK以上,同时催生TIM1.5、TIM3等全新层级,高端市场呈梯度紧缺。
2)英伟达换路线,高端TIM价值量水涨船高
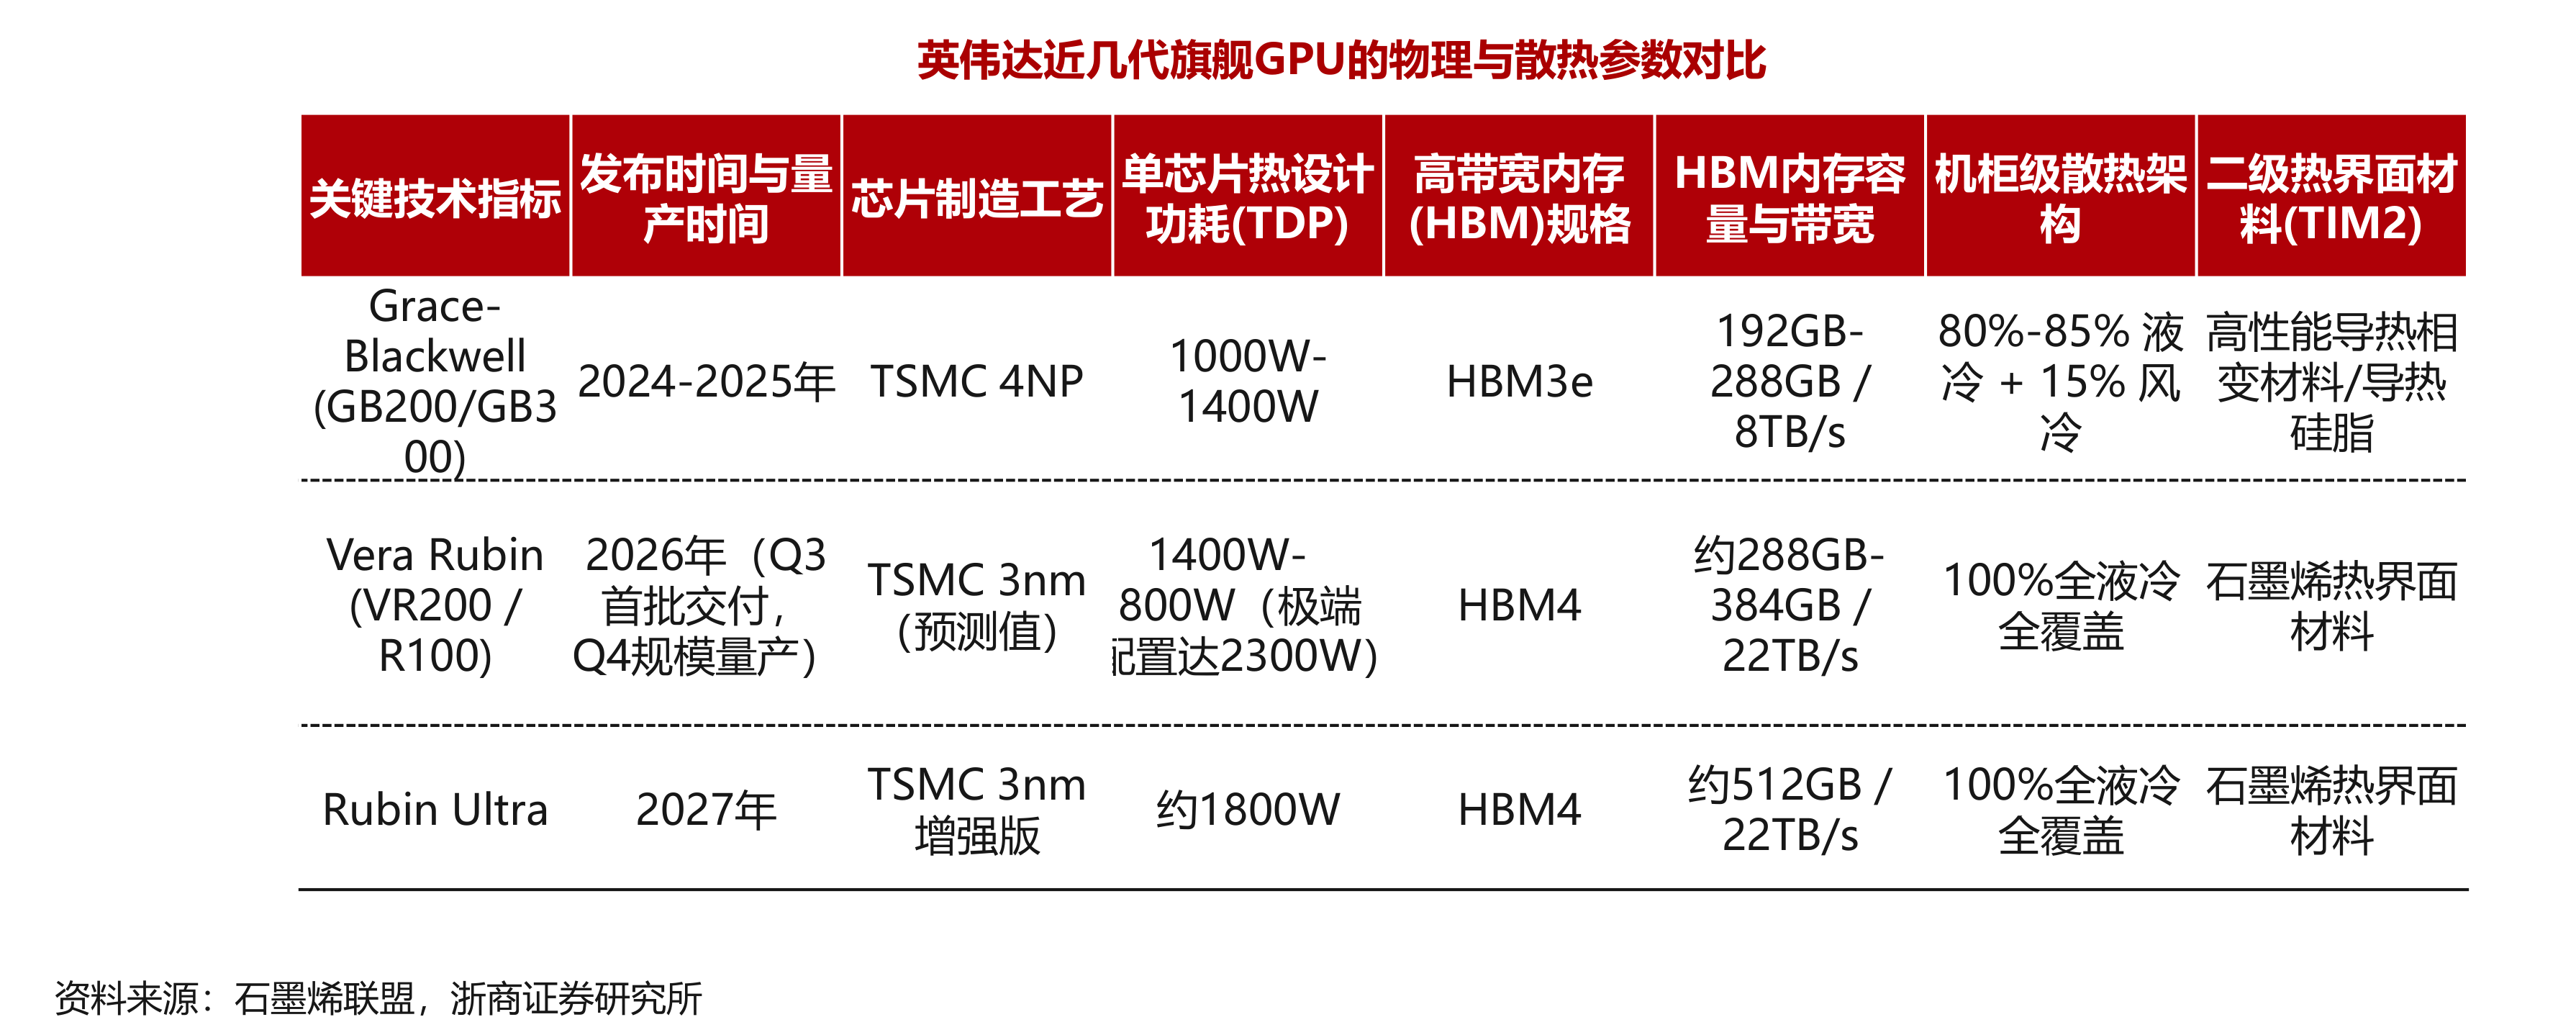
最直接的信号来自英伟达:新一代旗舰平台Vera Rubin取消了此前备受瞩目的液态金属方案,转向全面采用新型石墨烯热界面材料。液态金属导热系数虽高,但工艺复杂、维护成本高;此前Blackwell平台使用的高性能相变材料与导热硅脂,又在化学侵蚀、高导电性上存在隐患。石墨烯路线兼顾高导热、抗泵出、长寿命与绝缘可靠性,成为更优解。
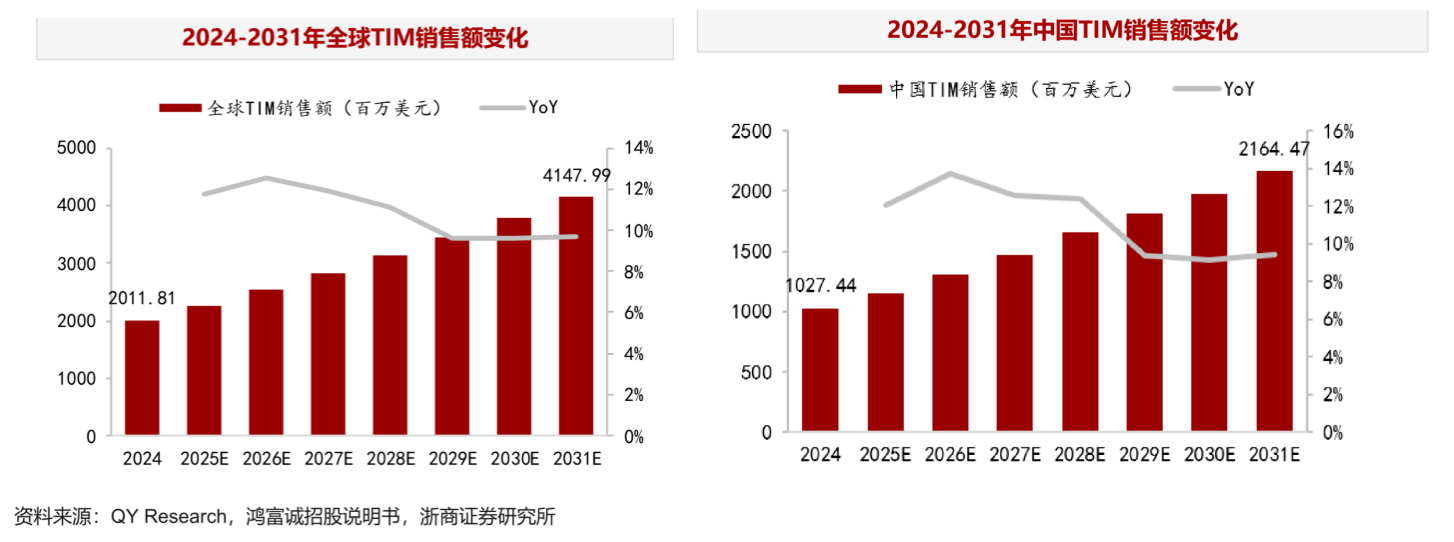
全液冷与微通道冷板方案下,TIM2成为制约整体热抽取效率的关键热传导界面,在散热BOM中的价值权重有望上升。市场空间同步打开:2024年全球TIM销售额为20.12亿美元,预计2031年增至41.48亿美元,年复合增速10.74%;中国市场同期从10.27亿美元增至21.64亿美元,复合增速11.09%,快于全球,并占据过半份额。
3)无盖裸片与光模块,催生全新纯增量
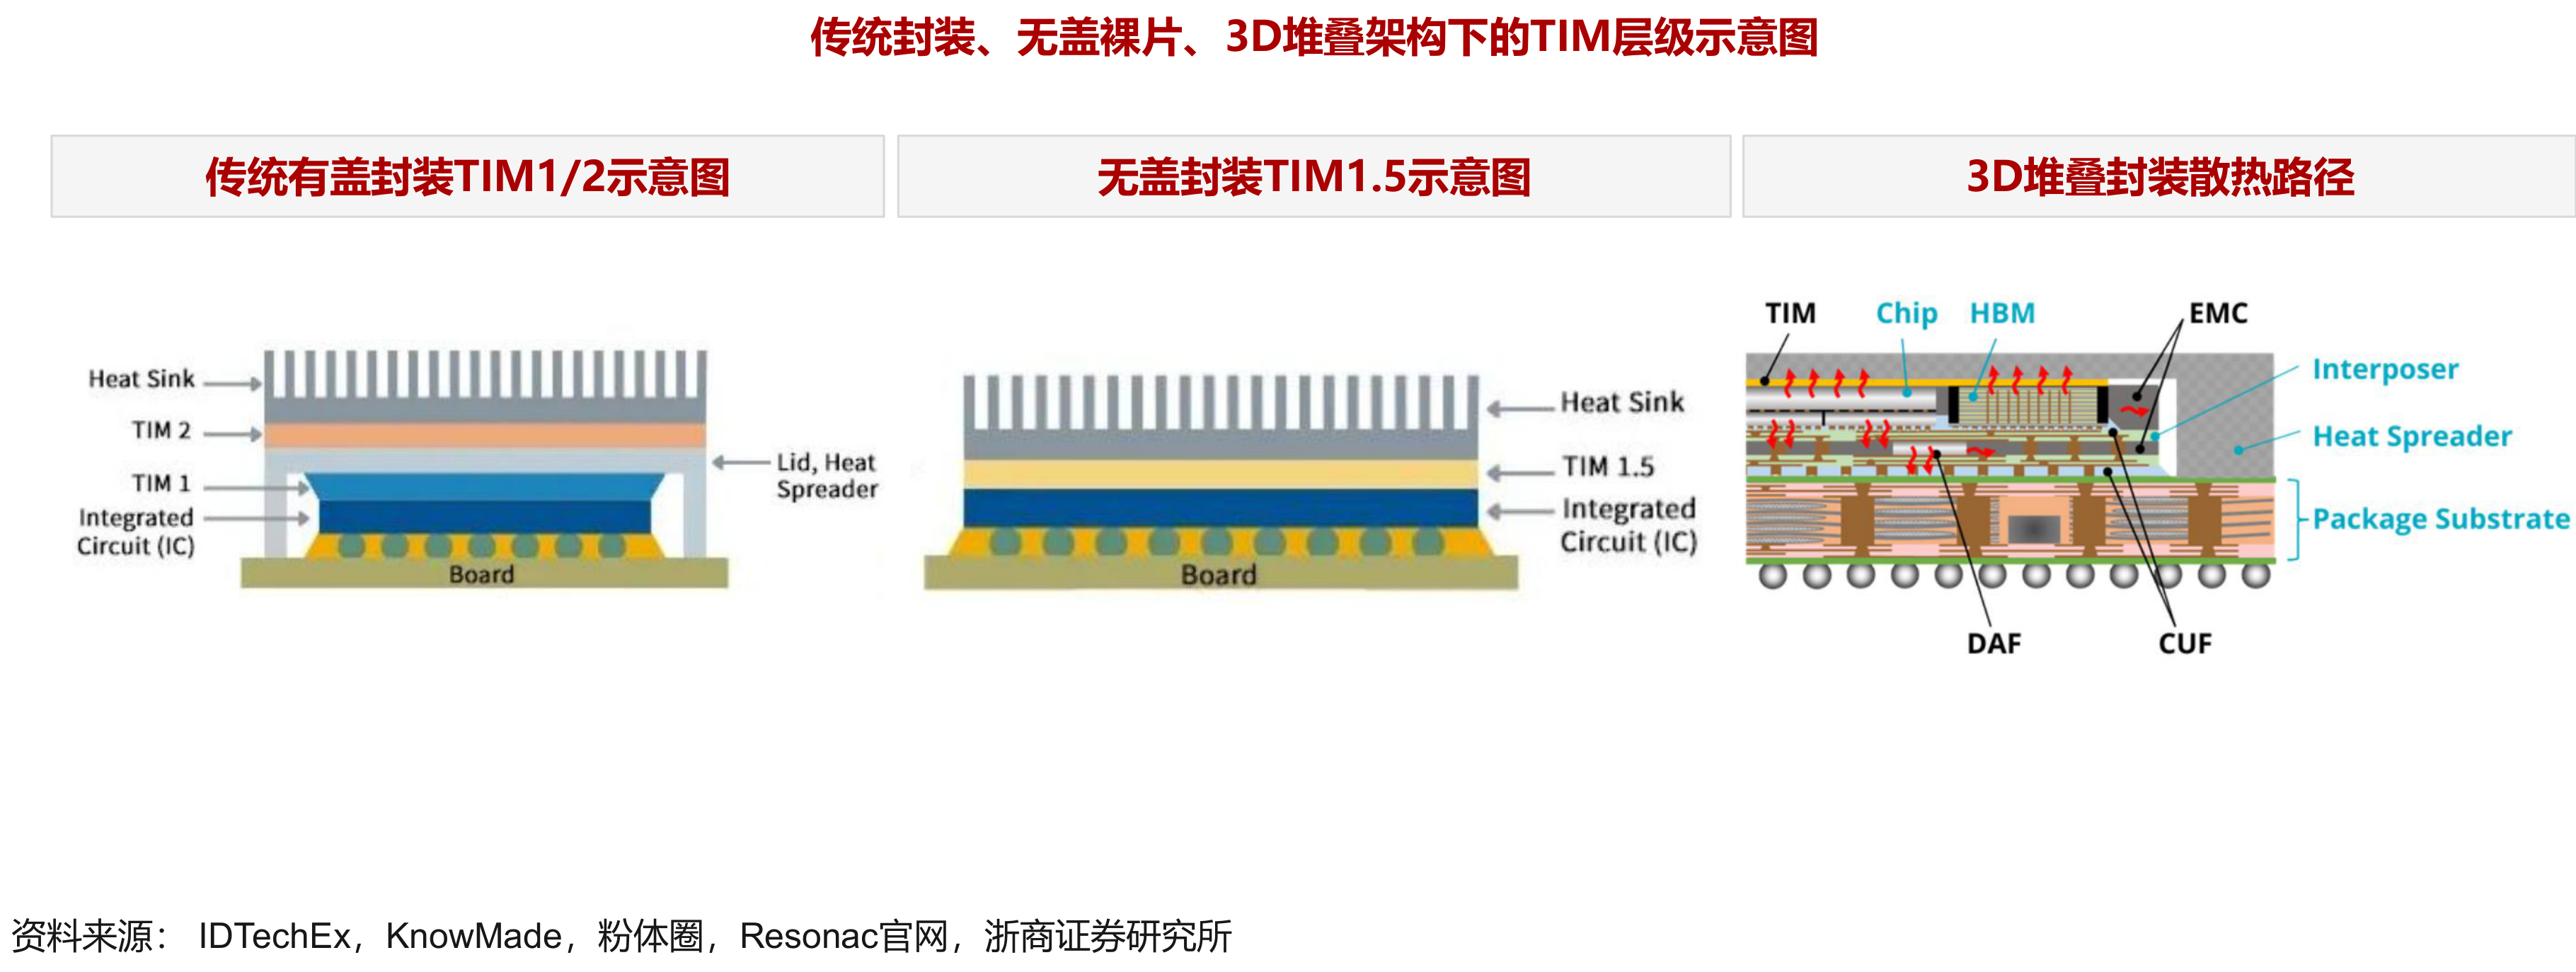
纯增量来自封装架构变革。无盖裸片设计取消了散热顶盖,TIM1.5直接成为裸片与冷板、散热器之间的界面层,这一层在传统带盖封装中并不存在,且对耐热冲击与贴合致密性的要求比TIM1更苛刻;3D堆叠架构又带来传统服务器时代没有的层间散热需求。两者都是全新开辟的增量层级,而非对既有TIM的简单替代,TIM1.5有望成为下一阶段潜在最紧缺的方向。
光模块是另一条增长曲线。随着传输速率向1.6T及更高速率演进,内部DSP、驱动器等器件在有限空间内形成更集中的热源,TIM作为芯片封装表面与金属壳体间隙的填充物,需求潜力较大,散热方案也由界面材料向VC均热板与液冷冷板延伸。
4)认证锁死供给,结构性紧缺开始兑现
高端TIM并非材料全面短缺,短缺的是通过头部客户认证的有效供给。它属于芯片级关键物料,直接影响GPU结温与算力输出,下游客户需完成高低温循环、湿热、长期压缩、系统级等多维可靠性测试,认证周期长达1至3年。新进入者短期内无法形成有效供给,已通过认证的龙头则获得极强的客户粘性,这条供应链不是‘想进就能进’。
实证已经出现:未上市的石墨烯龙头鸿富诚凭借先发优势进入全球头部AI芯片企业供应链,2025年碳基导热垫片收入达2.52亿元,较2023年翻了6倍。价格、交期、二供导入与高端产品收入的同步改善,将构成结构性紧缺向业绩传导的直接证据。
相关公司
中石科技:高端TIM2龙头,材料覆盖最全,含液态金属与石墨烯,材料加器件一体化,向VC、冷板及液冷模组延伸,并通过头部客户验证。
德邦科技:TIM1/1.5/2平台化布局,收购泰吉诺补齐金属基垫片,TIM1已通过头部客户全套可靠性测试,即将转量产。
苏州天脉:热界面材料与散热器件协同完整,产品矩阵覆盖五大类19个细分品类,TIM最高导热系数约15W/mK。
阿莱德:差异化新材料路线,取向碳纤维垫片在40W/mK基础上取得新突破,氮化硼系列进入配方与工艺定型阶段。
飞荣达:散热模组与TIM协同切入AI服务器,石墨片与导热石墨膜优势显著,关键看AI服务器订单落地与毛利表现。
研报来源:浙商证券,童非,S1230524050005,AI散热的"价值窄门":AI散热专题一之TIM材料。2026年9月14日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

