一、行情
有色金属板块今日大涨,精艺股份、北方铜业涨停,电工合金、江西铜业大涨。
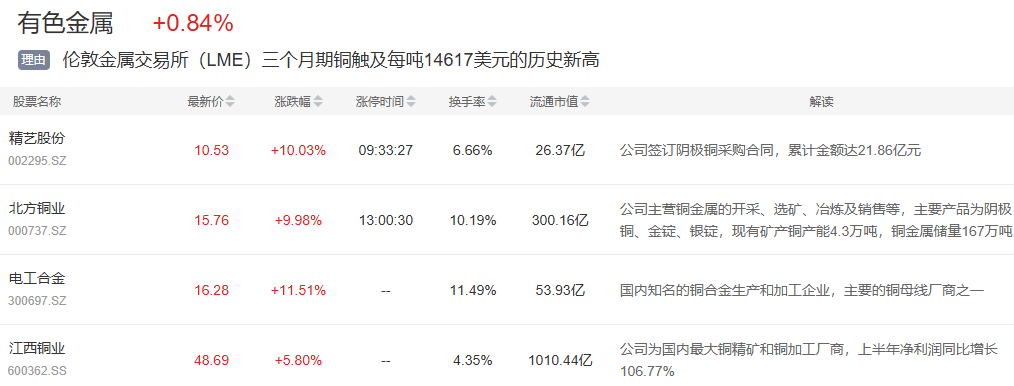
二、事件:伦铜刷新历史新高,关税与供给因素推升铜价
1)伦敦金属交易所(LME)三个月期铜价格触及每吨14617美元的历史新高,国际铜价走势引发市场关注。
2)全球铜贸易流向生变,美国7月从刚果(金)进口铜阴极达创纪录的5.329万吨,占当月进口的23.9%,当月进口总量首破22万吨;大量刚果铜转向美国,中国前七个月铜进口同比下降4.3%,刚果(金)仍为中国最大铜供应国。(生意社商品情报)
三、机构解读
1)铜价上行的核心增量来自供给收紧与关税预期共振。供给端,国际铜研究组织(ICSG)已将2026年全球铜矿产量增速预期由2.3%下调至1.6%,8月铜精矿加工费跌至-174美元/吨、创2021年以来新低,主流铜企上半年产量同步收缩,49家样本企业合计产量占全球矿山铜七成以上,其中北美与拉美减产合计38.9万吨,是供给收缩的主要来源;铜精矿现货加工费进一步降至-181美元/吨附近,冶炼环节盈利承压。政策端,美国“232调查”产生的关税预期推高COMEX铜价并形成套利空间,按“232调查”一般90天总统决策期推算,9月底或成为精炼铜关税政策的重要观察窗口,短期关税预期对铜价仍有支撑。(五矿证券、国金证券、中信建投、财通证券)
2)从需求结构看,铜的消费主力集中于电网与新能源领域,电网与电动车用铜占比超过50%且维持高增,是保障铜消费的主要力量;AI带来的更多是“AI时代新石油”的价值重估与预期溢价,中长期全球算力新增用铜量有望保持约21%的复合增速,但短期实际用量占比不足3%,对供需平衡的实际拉动仍处早期。(中信建投、五矿证券)
3)库存格局上,全球铜库存分布不均,LME、上期所持续去库,COMEX则继续虹吸非美电解铜库存,LME现货对三个月期铜价差重新走扩至每吨150美元附近,现货紧张为铜价保留冲高动力;结合矿端扰动频发、冶炼产出环比走弱与需求稳定增长,供需缺口支撑铜价维持强势。(中信建投、五矿证券)
4)产业链方面,上游矿端,北美与拉美铜企减产明显,智利国家铜业、自由港等核心矿山产量下行,供给回归依赖2026至2027年的结构性项目与扩建产能,中资铜企通过扩产与运营提效部分对冲全球减量。中游冶炼环节,铜精矿加工费深跌叠加硫酸价格回落,冶炼亏损扩大,7月国内电解铜产量环比下滑,行业对深度负加工费接受度下降。下游需求端,电网投资、新能源车与AI算力共同构成中长期需求增量,资源属性突出的上游环节在权益端更具性价比。(国金证券、中信建投、五矿证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

