一、行情
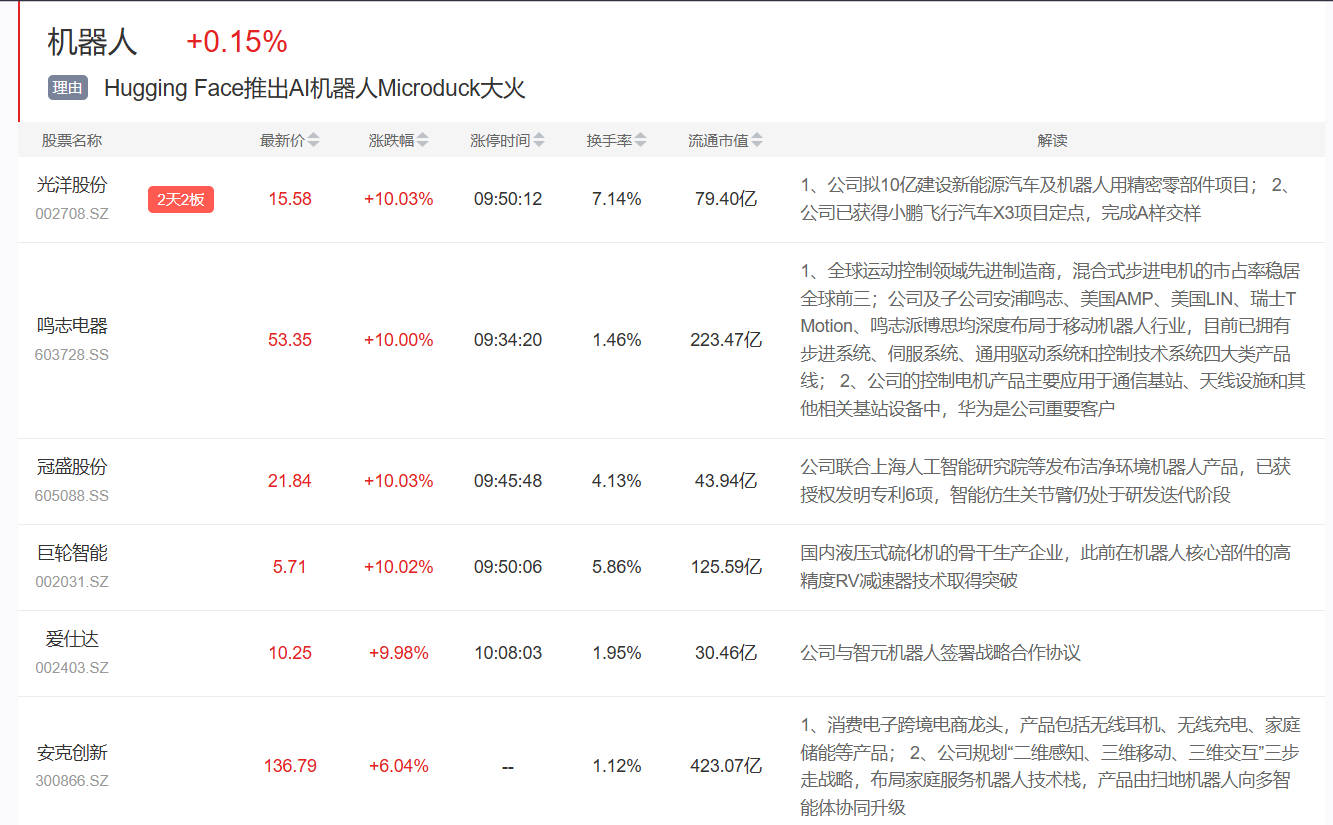
机器人板块今日大涨,其中光洋股份2天2板,鸣志电器、冠盛股份、方正电机涨停,安克创新大涨。
二、事件:具身智能联盟落地,开源数据与灵巧操作技术密集突破
1)9月2日,中国具身智能Tier 1产业联盟正式成立,20余家企业共建,具身智能产业链协同发展提速;
9月2日,自变量发布全新灵巧操作系统TwinDex,在真机遥操数据为零的情况下完成旋拧瓶盖、注射器推注等精细操作,具身智能技术路线持续迭代。
9月2日,北京人形机器人创新中心宣布开源数据集RoboMIND全球下载量突破2000万,其数据与训练基地已对外交付近3万小时高质量数据,人形机器人数据生态加快成型。
2)9月2日,小米宣布将于9月4日首次参展德国IFA 2026,人形机器人CyberOne将首次在海外展出,大家电等产品将规模化进入欧洲市场。
3)据界面新闻报道,英伟达就收购人工智能初创公司Hugging Face进行深入谈判,交易总额可能约为140亿美元。报道称,英伟达以129亿美元收购Hugging Face的协议可能最早在本周达成;
此外,Hugging Face法国子公司Pollen Robotics推出色彩活泼的Microduck机器鸭,自开启预购之后销量火爆,按照399美元的单价计算,销售额已经突破 400 万美元。
三、机构解读
1)本次驱动的核心增量,是机器人产业竞争重心由单机硬件转向真实场景数据与模型能力。Figure的Index数据集已累计收录超1600万段真实世界视频,覆盖家庭、物流、餐饮、工业等场景,直接服务于具身智能模型训练,有望提升数据获取效率及模型在复杂真实场景中的泛化能力;开源数据集扩容与产业联盟成立,推动行业景气度加速向上。(国金证券)
2)从产业阶段看,26年是人形机器人0-1兑现的重要节点。头部本体企业进入收入与订单放量期,全尺寸人形机器人收入高增,核心零部件交付量同步攀升,AI业务布局成为产业链公司报表端的最大增量;特斯拉链历经多轮迭代供应链趋于收敛,国产链头部本体出货有望放量,行业竞争围绕确定性供应链与新技术路线展开。(国金证券)
3)政策与资本为产业化提供支撑。工信部就国家人形机器人产业标准体系建设指南公开征求意见,提出到2028年制定至少100项关键标准,推动能力分级与作业规范统一;头部企业完成超9亿美元首轮融资、投后估值超63亿美元,资金主要投向量产与物理AI模型研发。与此同时,产业竞争正由单机性能比拼向复杂任务执行能力与真实场景可靠性迁移,实际任务完成率、连续运行稳定性及单位任务成本成为更重要的产业化评价指标。(国元证券)
4)产业链方面,上游环节,执行器、灵巧手等核心零部件的批量交付与产线爬坡同步推进,电驱动新技术、新材料与高端轴承方向持续迭代。
中游环节,本体企业加快量产爬坡,特斯拉链经过多轮迭代供应链趋于收敛,头部国产链出货规模有望跨上新台阶,具备真实场景数据与具身智能训练能力的平台型企业加快卡位。
下游环节,应用场景由文娱商演、科研教育、数据采集、导览导购向工业、物流、服务领域延伸,机器人在工厂搬运上料、酒店客房整理、超市拣货补货等场景逐步落地,产业进入规模化前夜。(国金证券、国元证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

