明日主题前瞻
1、光通信 | 据上证报报道,上海市科学技术委员会发布2026年度关键技术研发计划“智算光网”新一代光通信技术项目申报指南,经评审立项的项目设置里程碑指标,启动时拨付40%财政经费,完成里程碑指标后拨付40%财政经费,完成所有考核指标后拨付20%财政经费。
点评:开源证券认为,光通信产业趋势的可持续性,首要锚定北美四大云厂商资本开支预期与下游商业化落地进展两大指标。资本开支方面,2026年二季度北美四大云厂资本开支合计超1700亿美元,全年指引上修至约7450亿美元。AI算力从单一系统走向集群互联趋势,集群规模的跃升对Scale-up互联带宽提出倍增需求,有望加速NPO/CPO等光学互联技术的产业化渗透,推动光通信在AI基础设施中的价值量实现结构性重估。
2、东数西算/算力 | 据上证报报道,8月27日,据央视财经报道,随着人工智能应用加速落地,截至2026年6月,我国日均词元调用量已突破500万亿。词元规模快速增长的背后,全球大模型的竞争进入白热化,算力需求出现爆发式增长。
点评:大模型的竞争和AI应用落地直接带动算力需求快速增长。目前,全球智算资源已经出现供应偏紧的情况,国内多地正加速布局国产词元工厂与智算综合体,推动国产算力产业链从“产品验证”迈向“批量交付”。银河证券认为,伴随我国人工智能大模型能力持续迭代提升,中国AI产业将进入按“词元”计费阶段,进一步推动人工智能产业与行业深度融合、价值落地阶段。
3、被动元件 | 据上证报报道,根据TrendForce集邦咨询最新消息,韩国大厂SEMCO(三星电机)近期率先针对OEM、ODM客户调涨2026年第四季产品报价,意味着MLCC产业正式迈入上升格局。
点评:TrendForce集邦咨询分析称,随着消费级中高容订单向其他厂商外溢,稼动率垫高,而且SEMCO调涨报价,MLCC产业正式迈入涨价循环。Murata、Taiyo Yuden等日厂是否会跟进,成为观察下一波涨幅的重要指标,预估第四季MLCC将延续供需缺口扩大、价格走升的态势。申港证券认为,MLCC领域通用型产品的交货时间相对稳定,用于AI服务器的高容量、高规格产品的交货时间显著延长。TTI的交货趋势图显示,截至8月份,标准封装MLCC的交货时间大多维持在14-18周左右。高容量、高压产品的交货时间则约为15-20周。ComponentNews预测村田和三星服务器MLCC交货期超过20周。高端产能被AI产品大量挤占后,中低端规格出现短缺涨价。
4、高带宽存储器HBM | 据中证报报道,三星电子、SK海力士正与高通积极合作,共同推进高带宽计算(HBC)芯片的商业化。在HBC制造中,高通承担设计和系统集成的角色。它负责制造DRAM芯片下方的计算芯片,并提供TSV设计。三星电子和SK海力士负责DRAM芯片的堆叠。他们计划与台积电合作,整合各项技术和封装工艺。据悉,第一代HBC产品将于2027年实现商业化和出货,目前已送至高通实验室进行验证。后续该产品将集成到高通AI加速器AI250中。除此之外,搭载第二代HBC的AI300计划于2028年发布。
点评:今年6月,高通正式发布了HBC技术,HBC芯片由多个低功耗DRAM(LPDDR)芯片垂直堆叠而成,并置于加速芯片(XPU)之上。与HBM类似,HBC也采用硅通孔(TSV)工艺进行3D堆叠,与计算芯片和内存芯片水平连接方式相比,这种结构能够实现更高的数据传输带宽。据高通公布的数据,完整加速器级别下,HBC单位功耗带宽是HBM的6倍;单位功耗存储容量是静态存储SRAM的200倍。
5、氟化工 | 据中证报报道,研究机构最新发布研报称,随着英伟达新一代服务器Rubin ultra量产节点临近,产业内积极讨论使用PTFE(聚四氟乙烯)材料作为正交背板的可能性。在英伟达(NVIDIA)新一代 Rubin Ultra 及 GB300 等超节点算力平台的推进过程中,高速信号传输速率迈向 224Gbps至337Gbps+的超高频区间,这一传输频率的跃迁使得传统热固性树脂体系介电损耗达到物理瓶颈,促使英伟达正式确立(PTFE)作为核心介质材料的技术路径。
点评:PTFE材料凭借极低的介电常数与损耗因子,能有效解决超高频信号传输中的衰减难题,成为满足224Gbps及以上速率需求的关键解决方案。随着GB300等超节点算力平台加速落地,产业链上下游正紧密协作以突破加工技术壁垒,推动电子级PTFE从实验室走向规模化量产。这一技术路径的确立,不仅重塑了高速通信材料的竞争格局,也为相关具备核心制备能力的龙头企业带来了确定的业绩增长预期与市场价值重估机会。
6、航空 | 据中证报报道,商务部等9部门发布关于促进航空保税维修高质量发展的意见,其中提到,加大航空保税维修支持力度。航空维修企业开展航空保税维修产品清单内的航空保税维修业务,不受区域范围限制。鼓励新增航空维修企业优先向综合保税区布局。航空维修企业包括具备独立法人资格且持有中国民用航空维修许可证的企业,或经民航主管部门批准,接受上述企业委托开展航空维修业务的企业。
宏观、行业新闻
1、特朗普就美国电网中的外国制造设备宣布“国家紧急状态”,中方表态
2、商务部回应美考虑对华额外加征7.5%关税
3、工业和信息化部、公安部、生态环境部、市场监管总局8月27日联合发布通知,将在全国范围内开展为期1年的道路机动车辆产品生产一致性和质量提升专项行动
4、国家统计局表示,2025年我国经济发展新动能指数为153.0,比上年增长12.5%。
5、国家统计局:1—7月份全国规模以上工业企业利润增长17.6%。光纤制造、光缆制造、通信系统设备制造行业利润分别增长468.4%、62.6%、55.0%。以算力芯片、存储芯片为代表的集成电路行业利润同比增长18.5倍。
6、中芯国际:上半年实现主营业务收入380.26亿元,同比增加18.9%,实现净利润44.67亿元,同比增长94.2%;报告期内人工智能配套芯片需求旺盛,海外订单回流,在手订单充足,公司与客户协商上调定价,涨价效应逐步显现。
7、中国国家药品监督管理局药品审评中心官网显示,诺和诺德公司递交的诺和盈®片剂(司美格鲁肽片)用于长期体重管理的上市申请,已正式获得受理。
8、石药创新:控股子公司SYH2092注射液获得药物临床试验批准通知书。
9、市场调查机构IDC发布报告,预估2026年全球智能手机出货量降幅将刷新行业纪录,略高于10亿部,同比下降16.7%。
10、我国数字出版产业整体规模突破1.8万亿元。
11、美股开盘三大股指涨跌不一,道指跌0.1%,标普500指数涨0.34%,纳指涨0.87%。
12、商品期货收盘,乙二醇主力合约跌超4%。
行情回顾
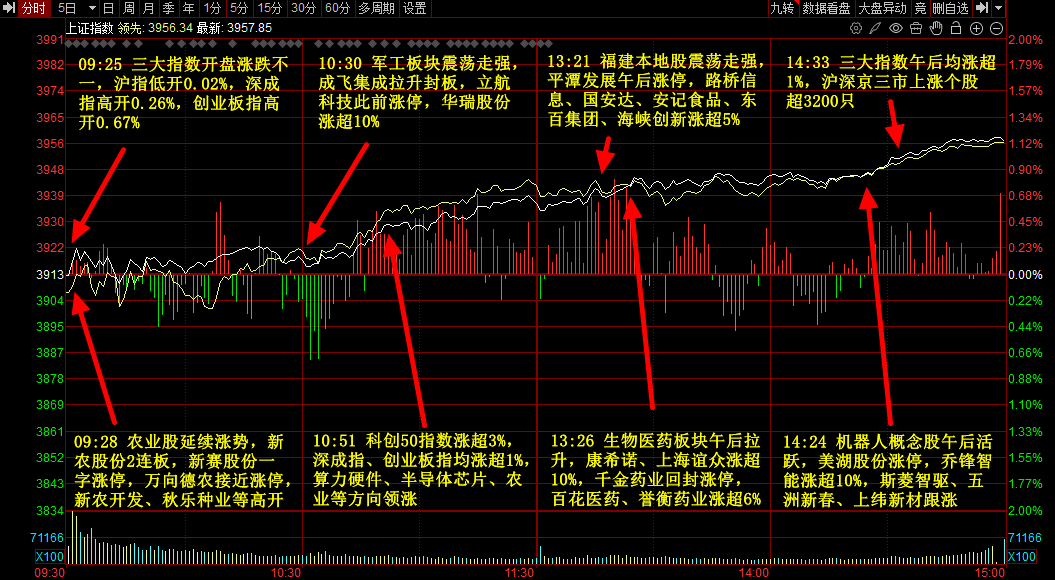
主题复盘

*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号