先看海外要闻:
隔夜美股标普500涨幅0.43%,道指涨幅0.98%,纳指涨幅0.44%。
费城半导体指数收跌0.51%。Moderna涨8.86%,特斯拉涨5.14%。
纳斯达克金龙中国指数收涨0.40%。第九城市收涨超32%,网易涨约7%,小米涨超4%。
美元指数盘中触及三个月低位,美PMI后一度转涨;离岸人民币盘中涨破6.72、一周内第四日创三年新高。
原油盘中曾跌超1%,但连续六日收涨、收创近一个月新高、全周累涨近7%。美财政部激发“贬值交易”,黄金站上4600美元、创三个月新高,期金收涨超2%、连涨三周。
因存储芯片成本飙升,英伟达高端服务器被曝明年将涨价15%。
融资或超千亿美元,Anthropic估值瞄准2万亿美元。
苹果裁减Siri和Vision Pro团队岗位,资源重心转向AI与新设备。
特斯拉在社交平台宣布,将于2026年9月3日在美国得州奥斯汀举行Cybercab发布会。
三星公布韩国史上最大股东回报计划,今年拟返还至多790亿美元,占自由现金流五成。
美国8月综合PMI初值超预期升至逾四年新高,服务业强劲扩张抵消制造业疲软。
欧元区8月综合PMI初值创9个月新高,制造业强势反弹成最大推手。
美伊经济战外溢冲击全球供应链。
伊朗:美国经济施压"注定失败",若美打经济战,霍尔木兹海峡和波斯湾将再无石油出口。
美加贸易谈判破裂,美国对部分加拿大商品加征50%关税,8月22日生效;加拿大宣布对美200亿美元等额反制关税,9月8日生效。
比特币逼近8万美元整数位心理关口,创2023年3月份以来最大单周涨幅。
特朗普:未指示贝森特干预美国债市,经济增长将自行化解债务问题。
OpenAI:GPT-5.6 Sol模型基准价格下调逾20%。
中东航线海运费突破1万美元。
Anthropic聘请谷歌芯片定制芯片项目创始人,为进军自研半导体做准备。
英伟达战略入股美国电力开发商。
TikTok将支付4亿美元与美司法部和解。
国内重大事件汇总:
1、国常会:统筹推进基础网络、空间网络、国际网络、融合网络建设。
2、中央网信委印发《行动计划》:培育发展新质生产力,巩固提升国际竞争力。
3、资产负债管理新规落地,负债成本下行打开险资权益配置空间。
4、国家发改委就《对外投资管理办法(修订征求意见稿)》公开征求意见。《办法(修订征求意见稿)》与现行制度作了衔接,投资者可以继续通过合格境内机构投资者、港股通、跨境理财通等渠道在境外金融市场投资。
5、财政部:2026年1-7月印花税3530亿元,同比增长38%。其中,证券交易印花税1864亿元,同比增长99.2%。
6、阿里宣布800亿港元新股配售,即获超额认购。
7、长江存储控股股份有限公司首次公开发行股票并在科创板上市科创板IPO审核状态变更为"已受理":1-3月营收470.42亿元,归母净利润333.79亿元。
8、2026绿色算力大会签约13个项目,总投资1361亿元。
9、荣耀机器人闪电百米跑出9秒32,破人类百米纪录。
10、比亚迪第三代唐纯电续航850公里,将于四季度上市。
11、全国鸡肉价格连涨两周,我国鸡肉产品出口大增。
12、我国牵头固态电池首项国际标准正式立项。
13、DeepSeek推出新的多模态模型。
14、国产大模型掀涨价潮,专家:是对推理算力成本长期倒挂的修正。
15、AI智能体能自主生成并运行量子计算代码。
16、我国牵头固态电池首项国际标准正式立项。
17、“飙涨300%”!订单排到年底!3D打印设备,全球爆单。
18、DeepSeek API计费调整周末统一按低谷时段价格计费。
19、mRNA技术迎来关键进展,活性提升10倍。
20、订单排到第四季度,国产叉车全球爆单。
21、任正非会见华能集团高管,称中国发展人工智能具有电力优势,下一步,双方在算电协同领域具有较大合作空间。
22、雷军合影引发市场猜测小米首款阔折叠将至。
23、嫦娥七号任务不满足发射条件,不能在今年预定窗口实施。
一周A股策略前瞻:
本周各家策略观点不一,整体偏向谨慎。
上周全球科技股再次调整,兴证策略张启尧团队解释称,一方面是海外超长债快速上行的扰动,另一方面是Anthropic 最新ARR不及预期带来的扰动。
但相关担忧有望于9月中下旬开始陆续缓解,届时将是科技板块重要的决胜窗口。后续政策表态的几个观察窗口,一是下周即将召开的杰克逊霍尔会议中沃什的表态,二是8月底至9月初公布的最新通胀、就业数据,三是9月中旬召开的FOMC会议。
方正策略袁稻雨团队也指出,后半周市场以调整为主,核心原因是美债利率的扰动以及科技股叙事出现裂痕。
其进一步指出,当前阶段,可能需要静待市场新的布局机会出现,虽然市场通过上周三的大幅下跌释放了大部分风险,但外部环境方面油价持续上行使得美联储政策抉择骑虎难下,美债压力难言消除,好的一点是美元贬值带来的弱美元交易缓解了部分负面冲击。此外,经济逐步进入旺季,能源价格高企对于基本面有一定压制作用,7月重大会议之后政策的效果需要验证,经济旺季不旺的风险需要重视。
中信策略裘翔团队则认为,科技股近期的调整不能简单归因于美国长债利率高企,调整的背后是AI相关股票的远期定价问题。目前很多板块有业绩、有景气度,但是短期内看不到估值提升空间,比如北美AI、国产算力、有色、储能、创新药等,都有类似的特征。投资者应该在乐观叙事占优的时候谨慎一点,而杀估值风险爆发的时候反而构成布局点。
今日题材方面:
1、钼丨8月23日,半导体行业研究机构SemiAnalysis发布系列推文,阐述3D NAND闪存制造从钨向钼转型的技术逻辑。当3D NAND层数突破约300层后,钨字线遭遇物理瓶颈:电阻过高、化学工艺导致漏电,以及在超深孔中无法有效填充。
点评:与钨相比,钼具备更低电阻、无需氟基化学工艺,以及在高深宽比结构中更好的填充能力,是300层以上NAND的必选项。SK海力士已完成375层3D NAND生产验证并计划2026年底量产,拟采用钼材料替代钨制作字线,继三星在286层第九代3D NAND中率先导入钼工艺后,两大存储龙头相继切换,钼替代钨趋势确立。短期看,半导体用钼绝对量仍较小,但其高纯度、高技术壁垒和高附加值特征有望提升钼材料结构性价值。
2、东数西算/算力丨据界面新闻报道,多家英伟达最大客户已被告知,由于内存芯片成本飙升,搭载英伟达AI芯片的服务器价格将上涨,很多情况下涨幅超过15%。同时,阿里巴巴公告拟向美国境外的非美国人士配售新股,配售总金额800亿港元,所得款项净额将100%用于投资全栈AI能力、加强AI基础设施建设。
点评:下一代Rubin平台整柜的存储成本将由37.4万美元提升至200.2万美元,增幅约435%,占整柜成本的比重由9.36%升至25.65%;AI带动HBM需求爆发,全球HBM晶圆需求预计从2024年的2.9万片/月增至2028年的44.2万片/月,年均复合增速超过90%。阿里首次量化资本开支回报框架,AI投入的ROIC得到验证,资本开支投入可三年内回本,若考虑AI产品毛利率提升与自研芯片比例提高,有望缩短至2.5年甚至2年。
3、3D打印丨据央视新闻报道,目前部分金属3D打印设备企业订单已经排到了今年年底,苏州西帝摩上半年订单同比增长约3倍,海外订单首次超过国内订单、占总订单近60%。2026年上半年国内金属3D打印设备出口金额同比增长76%,主要增长贡献来自亚洲和欧洲。
点评:2025年全球金属3D打印市场规模约54亿美元,同比增长15.9%,其中航空航天是最大应用领域、贡献全球市场收入的35%。全球3D打印市场2025年规模为242亿美元,预计2026年将达264亿美元;我国3D打印行业市场规模2025年达700亿元、同比增长约30%,预计2026年将达862亿元。3D打印在商业航天、医疗、汽车等领域应用持续拓展,增材制造已成为支撑商业航天大规模星座组网、高密度发射常态化的核心工业底座。
4、机器人丨8月22日晚,第二届世界人形机器人运动会在北京国家速滑馆开幕,百米赛跑、原地跳高两大竞技项目在开幕式现场首先亮相。机器人赛跑和跳高的成绩相比去年首届大幅提升,均已超过人类极限的速度和高度。本届运动会赛期5天,包括竞技赛、场景赛共51个比赛项目。
点评:2026年是人形机器人0-1兑现的重要节点。特斯拉链预计年内第一代量产产品发布,随着供应链大批量产线建设完成,有望正式开启大规模量产。国产链头部本体出货量规模有望从数千台跨越到数万台,应用场景主要来自文娱商演、科研教育、数据采集、导览导购等。在这个阶段,龙头公司供应链、技术都会趋于收敛,全球将迈入机器人"军备竞赛"。
今日有1只新股申购:
华汇智能:北交所,申购价格17.71元/股,公司纳米砂磨机产品已取得欧洲CE认证。
再来看上市公司公告精华:
1、华阳集团:控股股东华越投资拟将所持公司28.30%股份(1.49亿股)协议转让给九洲集团,交易总对价56.6亿元,完成后控股股东变更为九洲集团,实际控制人变更为绵阳市国资委,股票复牌。
2、蓝盾光电:停牌核查完成,股票复牌。
3、海鸥住工:中馀投资向博泰车联协议转让公司1.29亿股(占总股本20%),完成后博泰车联将成为控股股东,应臻恺将成为实际控制人;另向福清曜鸿协议转让3236.74万股(占总股本5.01%),股票复牌。
4、信濠光电:拟以不超过9.5亿元收购惠迪天津及比亚迪汽车工业持有的深圳市迪滴新能源汽车科技有限公司100%股权。
5、安泰集团:拟定增募资不超6.88亿元,用于山西宏安焦化150t/h干熄焦及配套余热综合利用项目、30000Nm³/h焦炉煤气制LNG联产高纯氢项目。
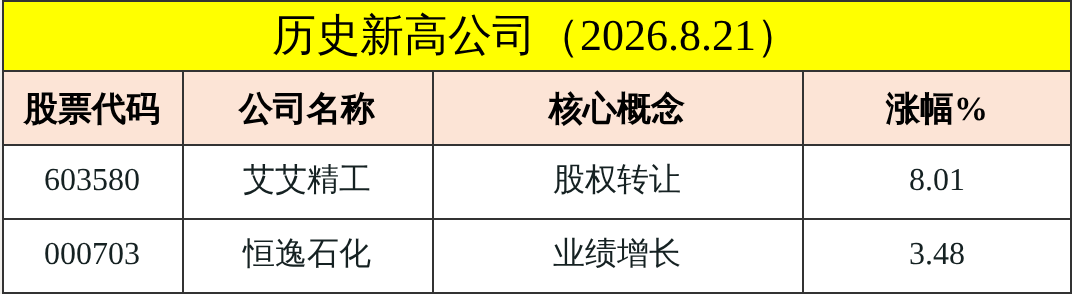
6、艾艾精工:收购方明确表示未来36个月内不存在通过公司借壳上市的计划或安排。
7、梅安森:拟以现金收购华洋通信3060万股(占总股本60%),交易完成后将合计持有华洋通信70%股份,成为其控股股东。
8、东芯股份:拟使用6.82亿元超募资金实施存算联融合芯片研发项目。
9、慧谷新材:拟使用超募资金投资建设珠海慧谷功能性材料建设项目(一期),项目预计总投资4.5亿元,其中拟使用超募资金2.25亿元。
10、锦富技术:股东赛尔新能源拟通过协议转让方式将所持公司5%股份(6495.58万股)转让给长风策,交易总价款4.03亿元。
11、中泰证券:拟以1亿元至2亿元回购股份,回购价格不超过8.40元/股。
12、兆易创新:8月21日以集中竞价方式首次回购股份24.7万股(占总股本0.04%),已支付金额1亿元。
13、海顺新材:实际控制人林武辉诉朱秀梅离婚纠纷案已由上海市松江区人民法院立案,请求判令离婚并进行财产分割。
14、佳缘科技:因招股说明书及年报存在虚假记载,公司收到证监会行政处罚事先告知书,股票自8月25日起被实施其他风险警示,简称变更为ST佳缘。
15、东山精密:子公司索尔思光电等拟对光芯片及光模块扩建项目新增投资5亿美元,项目总投资由12亿美元调增至17亿美元。
16、惠通科技:中标新纶化纤年产30万吨涤纶化纤项目,金额3.66亿元。
17、景旺电子:拟43.88亿元投建超高多层PCB智能制造项目。
18、埃斯顿:上半年净利润1.6亿元,同比增长2314.23%。
19、长飞光纤:上半年净利润29.2亿元,同比增长888.88%。
20、中钨高新:上半年净利润20.76亿元,同比增长280.53%。子公司拟1.89亿元投建精密微型刀具技改扩能项目。
21、中际旭创:上半年净利润136.5亿元,同比增长241.70%。
22、中泰证券:上半年净利润17.5亿元,同比增长146.38%。
23、长芯博创:上半年净利润3.2亿元,同比增长91.08%。
24、同花顺:上半年净利润9.52亿元,同比增长89.76%。
25、东北证券:上半年净利润7.6亿元,同比增长77.49%。
26、紫金矿业:上半年净利润391.7亿元,同比增长68.17%。
27、东方财富:上半年净利润80.64亿元,同比增长44.85%。
28、中国石化:上半年净利润256.27亿元,同比增长19.3%。
29、东芯股份:上半年净利润6.6亿元,上年同期亏损1.27亿元,同比扭亏为盈。
30、华天科技:上半年净利润8.13亿元,同比增长259.15%。
31、东山精密:上半年净利润净利润29.57亿元,同比增长290.09%。
32、钒钛股份:上半年净利润2.21亿元,同比扭亏为盈。
33、上峰材料:上半年净利润13.64亿元,同比增长452.54%。
34、凯淳股份:股东上海淳溶投资中心(有限合伙)拟减持不超2%。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号