先看海外要闻:
隔夜美股标普500涨幅1.48%,道指涨幅1.32%,道指收创历史新高,纳指涨幅2.13%。
美股七巨头指数涨3%,最近三个交易日累计反弹8.06%。亚马逊收涨4.6%,财报后两日涨超20%,首次跻身3万亿美元市值俱乐部。电信服务板块收涨4.3%,Meta、谷歌A领跑。波音涨8%,创2025年12月份以来最大单日涨幅。
SpaceX财报发布前反弹近6%;闪迪涨6%,西部数据跌逾3%;Lumentum、Coherent涨超9%。
WTI 9月原油期货收跌5.11%,布伦特10月原油期货收跌4.73%,现货黄金涨0.21%,报4054.95美元/盎司,现货白银涨1.01%。
纳斯达克金龙中国指数收涨0.75%。热门中概股中,阿里巴巴涨4.13%,大全新能源涨12.98%,金山云涨6.73%,拼多多涨1.8%,百度涨1.76%,腾讯控股ADR涨1.87%。理想汽车跌3.74%,小鹏汽车跌4.85%。
美债价格反弹,十年期和30年期美债收益率分别脱离一年多来和2007年来高位。美元指数三日连创一个多月新低、后小幅转涨,日元兑美元盘中涨超1%、创近三个月新高,离岸人民币盘中逼近6.76、跌离三年高位。
美伊谈判希望击落原油、油价盘中一度跌超7%,布油收创三周新低;黄金反弹失利,两连跌、收创两周新低;纽铜反弹超1%至两个月高位。
政府和企业客户AI软件需求强劲,Palantir Q2盈利碾压预期、美国商业收入劲增149%,上调全年营收指引,盘后股价涨超10%。
亚马逊AWS负责人表示"与客户签五年期长期合同,需求远超供给"。
美联储"三把手"威廉姆斯称当前利率处于"良好位置",预计今年下半年通胀将降温。
韩股KOSPI再暴跌超5%,韩国监管拟出手降杠杆:单股杠杆ETF倍数或直接砍至1倍。韩国总统府政策室长面临刑事指控,因仓促推动单一股票杠杆ETF上市。
伊朗否认与美谈判,称正与阿曼谈霍尔木兹海峡问题。特朗普斥伊朗"两面三刀"、坚称双方在谈,料海峡最迟周二重开,警告伊方不达成协议或"完全投降"就继续封锁。
沙特7月原油出货量下滑,红海与霍尔木兹海峡风险加剧。
台积电熊本第一工厂已恢复正常运营,设备调整工作出现延误。
厄尔尼诺风险加剧波动,纽约可可期货涨约9.4%。
美矿业公司声称发现巨量钨矿,但开采工作或遭NASA阻碍。
三星电子晶圆代工产能利用率有望于今年下半年触及100%。
有史以来最大规模铜流入!7月20万吨铜运抵美国,市场等待特朗普铜关税裁决。
国内重大事件汇总:
1、国家发展改革委、国家能源局印发《新型电力系统建设"十五五"规划》。
2、香港证监会与中国证监会联合公布多项措施深化资本市场合作。
3、吴清:正在抓紧推进人民币股票交易柜台、REITs纳入沪深港通各项准备工作。
4、针对跨境、跨币种业务新增流动性管理要求,券商流动性管理迎新规。
5、天津电网负荷首次突破,2000万干瓦刷新历史纪录。山东电网最高用电负荷达1.31亿千瓦,创历史新高。
6、粤港澳大湾区首个"华龙一号"项目一期工程全面建成。
7、中国7月RatingDog制造业PMI为50.9连续八个月扩张,新出口订单三个月来首次重返扩张。
8、业界预计降准降息可能适时启用。
9、可重复使用火箭新进展,星河动力航天将择机发射智神星一号。
10、国产水上运动装备订单暴涨,冲浪板全球爆单。
11、阿里巴巴发布最强千问模型3.8-MAX,2.4万亿个参数。
12、7月浮盈超过400%,公募积极"打新"增厚收益。
13、《集成电路布图设计保护条例》自2026年10月15日起施行。
14、《奥德赛》超前点映创94%上座率纪录,沪上IMAX影厅一票难求。
15、多晶硅期货涨停。
16、集邦咨询:CSP资本支出预计增长90%,2026年AI服务器出货量增幅上调至近31%。供应短缺,预计第三季度PC DRAM固定交易价格将环比上涨15%至20%。
今日题材方面:
1、半导体丨据韩媒《朝鲜日报》报道,三星电子晶圆代工产能利用率有望于今年下半年触及100%,当前利用率估计在70%至80%区间,结合现有订单积压与合同推进情况,年内实现满产几乎已成定局。二季度业绩说明会上表示,8纳米以下先进制程利用率已达最高水平,预计今年2纳米项目订单量将较上年翻番以上。产能利用率回升的核心驱动力来自HBM4采用4纳米制程将存储景气周期直接向代工传导,以及云服务提供商和AI客户对2纳米制程需求持续扩大。
点评:全球晶圆代工行业景气度上行,寡头垄断格局明显。首季全球前十大晶圆代工产值环比增3.7%至479.5亿美元,台积电市占率72%位居第一,三星6.5%紧随其后。AI驱动下大陆晶圆厂产能利用率同步提升,中芯国际从2023年一季度的68%升至2026年一季度的93%,华虹宏力已达100%。AI服务器与边缘AI周边需求持续升温,晶圆代工产能明显朝AI产品倾斜,今年先进制程营收占比预计突破50%,AI相关营收占比有望从去年的约10%大幅跃升至30%以上。
2、移动支付丨据中国驻肯尼亚大使馆官方平台披露,标准银行联合中国工商银行日前在肯尼亚举办"中国日"活动,标准银行肯尼亚子行CIPS人民币跨境支付系统正式上线,肯尼亚市场首笔通过CIPS完成的人民币跨境交易同步落地。今年6月,中国人民银行授权南非标准银行与工商银行担任非洲人民币联合清算行,这是首个以整个大洲命名的人民币清算行,双方将联合在19个非洲国家提供人民币清算服务。
点评:跨境支付市场空间广阔且增长动能持续释放,数字人民币可点对点实时清算,能有效解决传统跨境支付效率低、成本高的痛点。数据显示,2026年一季度跨境支付系统交易规模创阶段性新高达50.87万亿元同比增长15%,数字人民币截至2025年11月累计交易金额达16.7万亿元。非洲首个人民币联合清算行落地标志着人民币国际化基础设施取得重要突破,CIPS网络覆盖范围进一步扩大。
3、EDA设计软件丨据新华社3日报道,国务院总理李强日前签署国务院令,公布修订后的《集成电路布图设计保护条例》,自2026年10月15日起施行。条例共6章54条,修订核心包括扩展保护范围、加大侵权赔偿力度、完善申请审查和撤销程序、增加权利恢复程序等。集成电路布图设计是芯片从电路逻辑到物理版图的关键转化环节,直接影响芯片性能、功耗和面积等核心指标。
点评:当前全球半导体产业的核心矛盾正从制程微缩转向设计方法学和工具链的竞争。以华为韬定律为代表的新设计范式通过逻辑折叠将二维芯片重构为三维,对EDA工具链提出了系统性升级要求。北京大学集成电路学院团队已在面向逻辑折叠的真3D EDA方向取得关键突破,支持标准单元级跨芯片层划分与三维空间协同优化。布图设计保护条例的修订完善了设计端的制度基础设施,对集成电路设计创新生态的长期构建意义深远。
4、特高压丨国家发展改革委、国家能源局印发《新型电力系统建设"十五五"规划》。规划提出,到2030年,初步建成安全可靠、绿色低碳、坚强韧性、智能灵活的新型电网,非化石能源发电量占比达到50%,实现28亿千瓦以上新能源高水平消纳,建成可支撑超过1.1亿辆电动汽车出行的充电基础设施网络。
点评:"十五五"时期,国家电网特高压在建总体规模将为"十四五"期间的两倍。国家电网将围绕特高压柔性直流输电、海上新能源集中消纳等关键领域,有力保障沙戈荒、水风光等大基地清洁能源外送消纳。同时,配电网建设改造和智慧升级将加速推进,到2030年西电东送规模超过4.2亿千瓦。在新型电力系统建设推动下,特高压设备和配电网设备制造商有望迎来发展机遇。
今日无新股申购。
再来看上市公司公告精华:
1、五粮液:7月累计回购1078万股支付8.02亿元,已累计回购1331万股支付10.02亿元。
2、大秦铁路:拟以4亿元至5亿元回购股份,回购价不超7.10元/股。
3、东吴证券:控股股东拟增持1亿元至2亿元。
4、铂科新材:拟以1亿元至2亿元回购股份,回购价不超122.69元/股。
5、胜蓝股份:拟以1亿元至2亿元回购股份,回购价不超195.18元/股。
6、山东高速:拟以1亿元至2亿元回购股份,回购价不超17.28元/股。
7、伯特利:拟以1亿元至2亿元回购股份,回购价不超37.23元/股。
8、澜起科技:已累计回购70.5万股,支付1.44亿元。
9、中材国际:签订尼日利亚熟料水泥生产线设备供货合同,总金额4.76亿美元。
10、远东股份:中标/签约千万元以上合同合计28.08亿元,主要为锂电铜箔产品。
11、石大胜华:拟投资建设23万吨/年液态锂盐项目,总投资19亿元。
12、阳光股份:子公司拟投资不超9.8亿元建设阳光智算中心项目。
13、石药创新:子公司SYS6090启动Ib/II期临床试验。
14、中微公司:预计上半年净利润27亿元至29亿元,同比增长282.48%至310.81%。
15、药明康德:上半年营收289亿元增长38.9%,净利润110.8亿元增长33.7%,拟10派5.1元;全面上调2026年业绩指引,预计整体收入由513-530亿元上调至585-605亿元。
16、阳光电源:拟5亿元-10亿元回购股份。

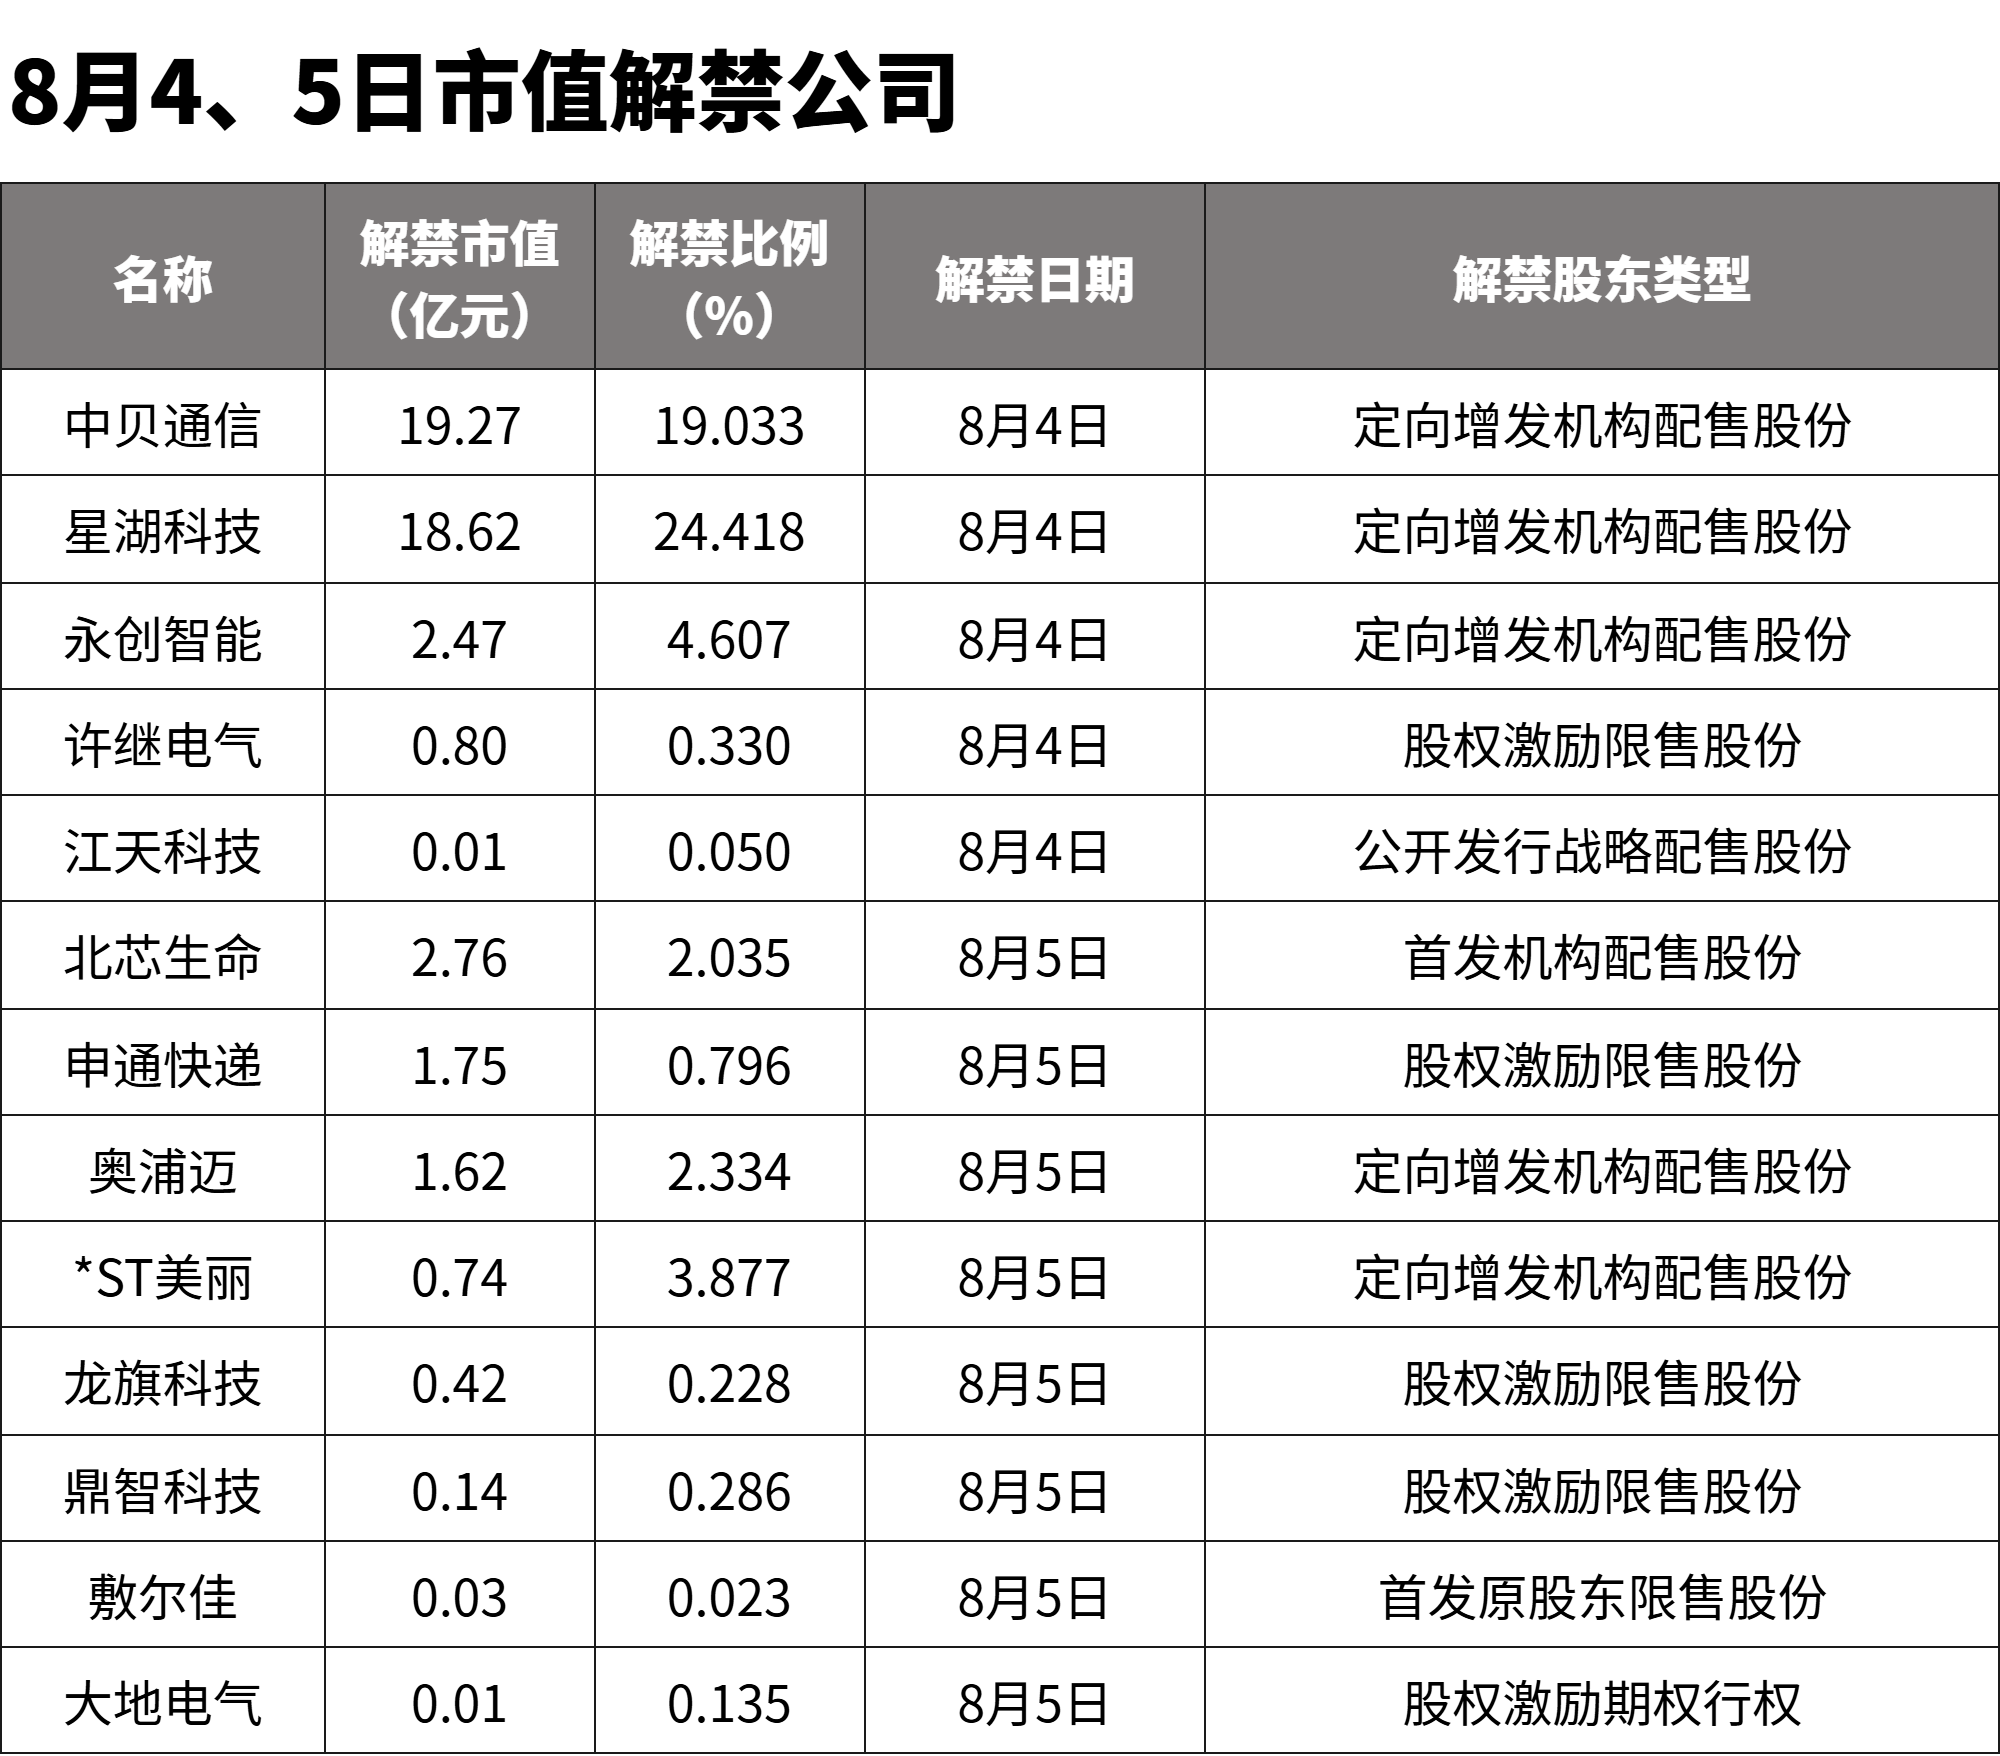
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号