这周的券商策略几乎都在研究同一个方向,公募基金电子+通信持仓超配的情况。
二季度公募基金持仓数据显示,电子持仓比例大幅提升21.5pct至43.0%,电子+通信持仓比例近六成。对于单个板块而言,无论绝对配置比例还是环比提升幅度都是空前的。
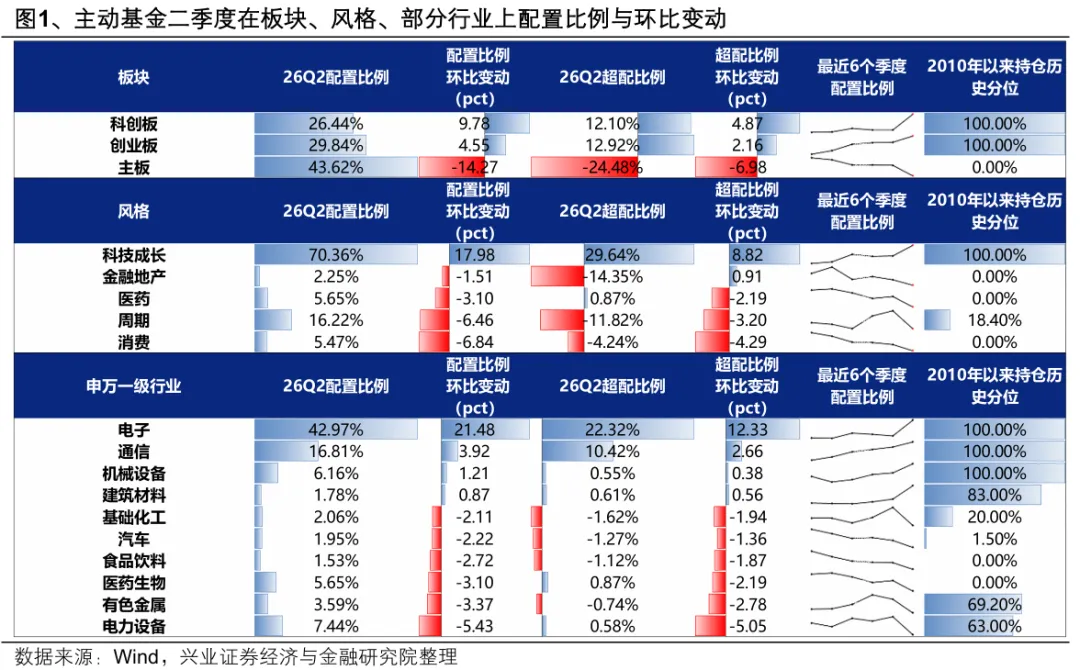
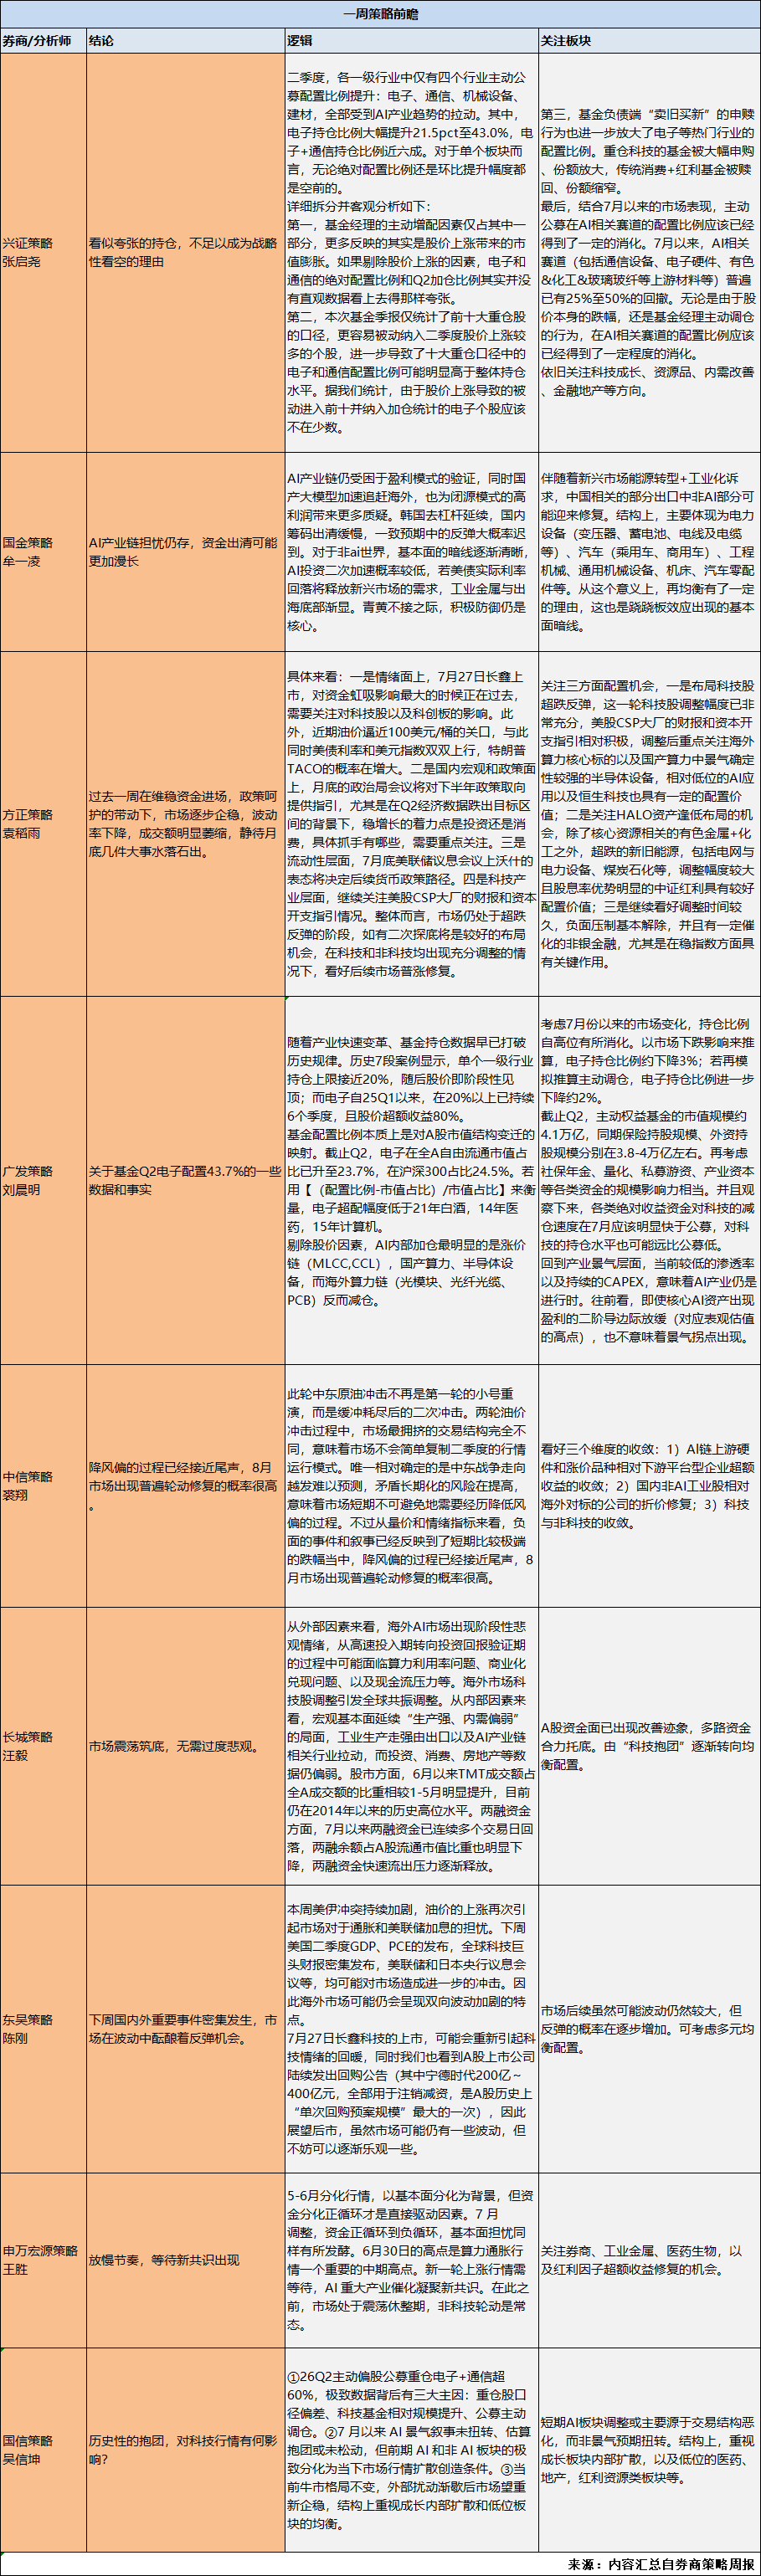
兴证策略张启尧团队分析指出,看似夸张的持仓,不足以成为市场战略性看空的理由。且通过一系列的角度分拆并客观了进行了分析。
第一,基金经理的主动增配因素仅占其中一部分,更多反映的其实是股价上涨带来的市值膨胀。如果剔除股价上涨的因素,电子和通信的绝对配置比例和Q2加仓比例其实并没有直观数据看上去得那样夸张。
第二,本次基金季报仅统计了前十大重仓股的口径,更容易被动纳入二季度股价上涨较多的个股,进一步导致了十大重仓口径中的电子和通信配置比例可能明显高于整体持仓水平。
第三,基金负债端“卖旧买新”的申赎行为也进一步放大了电子等热门行业的配置比例。重仓科技的基金被大幅申购、份额放大,传统消费+红利基金被赎回、份额缩窄。
第四,7月以来,AI相关赛道(包括通信设备、电子硬件、有色&化工&玻璃玻纤等上游材料等)普遍已有25%至50%的回撤。目前主动公募在AI相关赛道的配置比例应该已经得到了一定的消化。
广发策略刘晨明团队也指出,随着产业快速变革、基金持仓数据早已打破历史规律。虽说历史7段案例显示,单个一级行业持仓上限接近20%,随后股价即阶段性见顶;而电子自25Q1以来,在20%以上已持续6个季度,且股价超额收益80%。
再考虑7月份以来的市场变化,持仓比例自高位有所消化。以市场下跌影响来推算,电子持仓比例约下降3%;若再模拟推算主动调仓,电子持仓比例进一步下降约2%。
国信策略吴信坤团队也有类似的观点,认为26Q2主动偏股公募重仓电子+通信超60%,极致数据背后有三大主因:重仓股口径偏差、科技基金相对规模提升、公募主动调仓。短期AI板块调整或主要源于交易结构恶化,而非景气预期扭转。
更多券商策略观点如下:
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号