一、行情
国产芯片今日大涨,其中托伦斯4天3板,合肥城建、光力科技、至纯科技涨停,翱捷科技、泰和科技大涨。
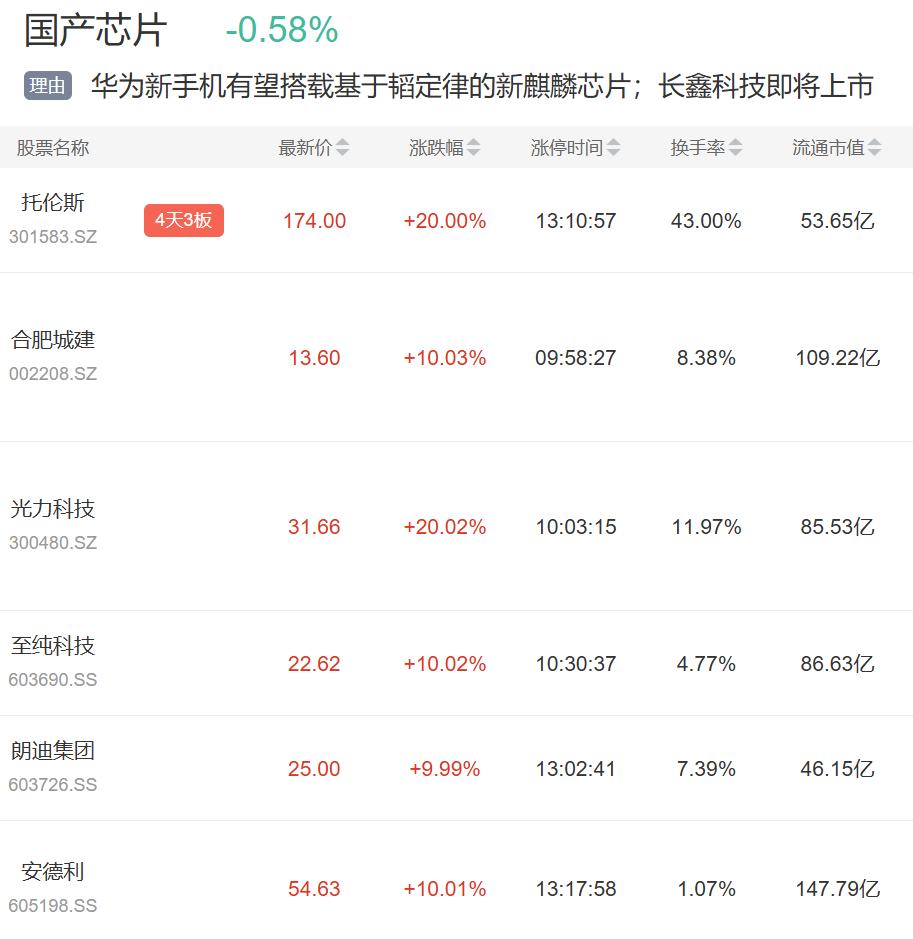
二、事件:长鑫科技科创板上市倒计时,国产DRAM龙头7月27日挂牌
1)7月23日晚间,长鑫科技发布公告称,经上海证券交易所审核同意,公司股票将于7月27日正式在科创板挂牌上市。长鑫科技是国内唯一实现DRAM全流程IDM自主量产的企业,全球DRAM市场份额约8%,位列全球第四、中国第一。
2)长鑫科技此次IPO拟募资295亿元,创下科创板IPO拟募资额之最,将投向存储器晶圆制造量产线技术升级改造、DRAM技术升级及前瞻技术研发三大项目。公司2026年上半年预计营业收入1100亿至1200亿元,归母净利润500亿至570亿元(长鑫科技招股书)。
3)三星电子计划在韩国京畿道器兴园区新建DRAM工厂,规划月产能约10万片,总投资规模预计数十万亿韩元,施工最早可能于今年三季度启动(《韩国经济日报》、申港证券)。
三、机构解读
1)长鑫科技登陆科创板为国产存储首次打通资本市场通路,其295亿元募资规模标志着国产DRAM进入资本化驱动的规模化扩产新阶段。公司当前产能已接近满产,IPO募资落地后新一轮大规模资本开支有望重启,为国产存储产业链带来确定的订单增量。(申港证券)
2)DRAM是半导体行业中市场体量最大的单一品类。AI大模型训练与推理大幅提升服务器内存搭载量,HBM对常规DRAM产能的挤出效应持续加剧供需缺口。力积电宣布从7月起全面上调存储晶圆代工报价、涨幅达45%,并判断存储供给缺口或将延续至2027年;台积电二季度第二次上调全年营收指引,资本支出由520亿至560亿美元上调至600亿至640亿美元,产能扩张仍落后于需求。(申港证券)
3)全球存储景气正从价格驱动转向资本开支驱动。ASML二季度业绩全面超预期,存储收入同比增长53%、规模首次接近逻辑业务,公司预计全年存储收入增长约75%,主要受益于HBM、高端DDR及先进DRAM扩产。2026年公司交付约65台Low-NA EUV,2027年产能提升约30%至84至85台,2027年EUV订单已基本锁定。存储扩产周期对上游设备形成持续拉动,台积电、三星等龙头资本开支持续加码进一步验证了行业景气度。(东吴证券)
4)产业链方面,上游设备环节最先受益于扩产周期。长鑫科技全年计划扩产5万至6万片晶圆,对应设备采购需求达50亿至60亿美元,刻蚀、薄膜沉积等前道核心设备率先迎来订单增长。全球范围内,三星拟新建月产能10万片的DRAM工厂、台积电将资本支出上调至640亿美元,先进制程制造与封装环节需求同步提升。
中游晶圆代工环节,力积电存储代工全线涨价45%显示供给端高度紧张,龙头涨价及向先进制程的产能调节带来订单外溢效应,或利好国产制程代工及成熟制程产能利用率提升。长鑫科技现有三座12英寸晶圆厂、覆盖DDR4至DDR5全系列产品,IPO后产线技改与新建产能同步推进将显著扩大国内DRAM供给能力。
下游应用端,AI服务器、云计算数据中心构成存储需求核心驱动力,台积电二季度高性能计算营收环比增长20%、占比达66%。国内政企和算力中心全面推进存储国产化,长鑫科技作为唯一具备DRAM全链条自主量产能力的企业,将承接国内主流市场的大量导入需求(申港证券、东吴证券、东吴证券)。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

