一、行情
6月18日,有色锆板块局部大涨,爱迪特(20CM)、长裕集团、东方锆业集体一字板,三祥新材、北京利尔涨停,国瓷材料涨超15%,盛和资源、三环集团等大涨。
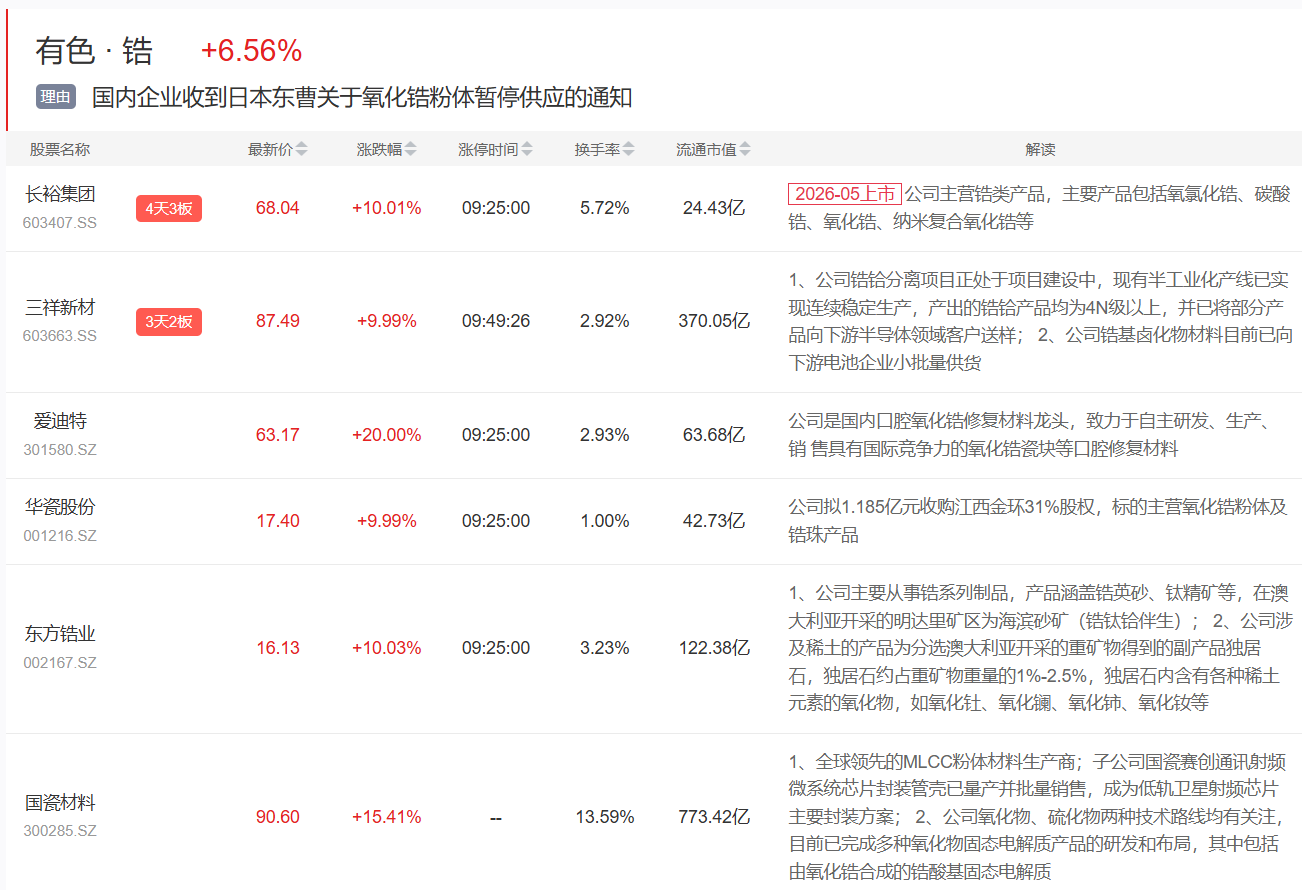
二、事件:日本氧化锆龙头发出暂停供应通知
1)界面新闻6月18日报道,东方锆业发布产品价格调整通知函,决定自2026年6月18日起上调公司相关锆产品价格
2)6月17日盘后,爱迪特在互动平台表示,公司已经收到日本东曹关于氧化锆粉体暂停供应的通知。
3)陶瓷封装为电子芯片提供保护的气密性封装技术,为芯片创造一个长期稳定、隔绝外界水汽和污染等工作环境,相较于成本更低的塑料封装,它性能更优但价格更高;相较于金属封装,它具有天然的绝缘优势。
三、机构解读
1)2026年1月6日,商务部发布公告禁止所有两用物项对日本军事用户、军事用途,以及一切有助于提升日本军事实力的其他最终用户用途出口,导致海外氧化钇价格暴涨,氧化钇是钇稳定氧化锆的重要原料,当前海内外价差显著,日本氧化锆粉体及瓷块厂商东曹等受到巨大冲击,利好国内企业获取市场份额。(申万宏源)
2)氧化钇作为牙用钇稳定氧化锆(Y-TZP)的核心稳定剂,是牙科全瓷修复体的核心原料。当前全球牙科陶瓷市场稳步扩张,但高端牙用氧化锆市场仍长期由海外厂商主导。在氧化钇存在较大海内外价差背景下,海外氧化锆粉体厂商氧化钇成本占比超64%,面临刚性成本传导与持续提价压力,而国内企业氧化钇成本占比低于7%,成本优势突出,且氧化锆瓷块在义齿总成本中占比偏低,下游需求对价格敏感度较低。
全瓷冠在固定修复体中的渗透率已超80%,氧化锆在全瓷冠中的占比接近90%。全球牙科陶瓷材料市场2024年规模约41亿美元,预计2032年增至57.3亿美元,复合增长率超4%;中国市场2023年规模约120亿元人民币,预计2025年突破180亿元,复合增长率约22%。高端市场此前长期由德国VITA、美国3M、日本松风等外资品牌主导,国内企业市场份额持续扩大,但高端赛道仍处追赶阶段。(国投证券)
3)上游原料端,氧化钇供给高度集中于中国,出口管制持续收紧后,海外市场形成结构性短缺。中游粉体环节,全球主要供应商包括日本东曹、DKKK与法国圣戈班,三家合计主导全球份额;东曹停供通知落地后,国内中游粉体企业取得成本与供应双重优势,有望趁势抢占海外厂商因库存耗尽、产量骤减所释放的市场空缺。
中游瓷块加工环节,国内企业通过参股上游粉体企业、建立稳定原料供应渠道,叠加持续深化欧美、日韩、东南亚等市场的本地化运营,外销占比持续提升,量价共振逻辑趋于清晰。
下游义齿应用端,椅旁数字化修复系统的普及进一步打通了材料、设备与服务的全流程交付,为国内口腔材料企业构建了更高的客户黏性与生态壁垒;此外,3D打印材料配套FDA认证的推进,也为中游加工企业提供了耗材复购的新增盈利来源。申万宏源在26年下半年化工新材料策略中明确指出,氧化锆粉体厂商东曹等供应链出现较大风险,国内企业将迎来量价弹性,并将MLCC粉体与氧化锆粉体潜在量价齐升逻辑列为重点关注方向。(国投证券、申万宏源)
4)在英伟达新一代产品体系中,陶瓷基板的应用主要由芯片功耗大幅提升所驱动。其新一代芯片(如Rubin与Ultra)的功耗已分别达到2850-3000W,传统的环氧树脂PCB在高温下易发生融化、翘曲,且难以保障高频信号的传输完整性。因此,当前的技术路线是在HDI(高密度互联)板中采用PCB与陶瓷基板的混压方案,而非完全替代。即在电流高、热量集中的核心区域使用陶瓷基板,在高精密电路部分仍保留PCB。据艾邦陶瓷展数据,目前,陶瓷基板对PCB的替代比例约为30%,未来随芯片功耗提升,这一比例预计将逐步增加。(方正证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

