一、行情
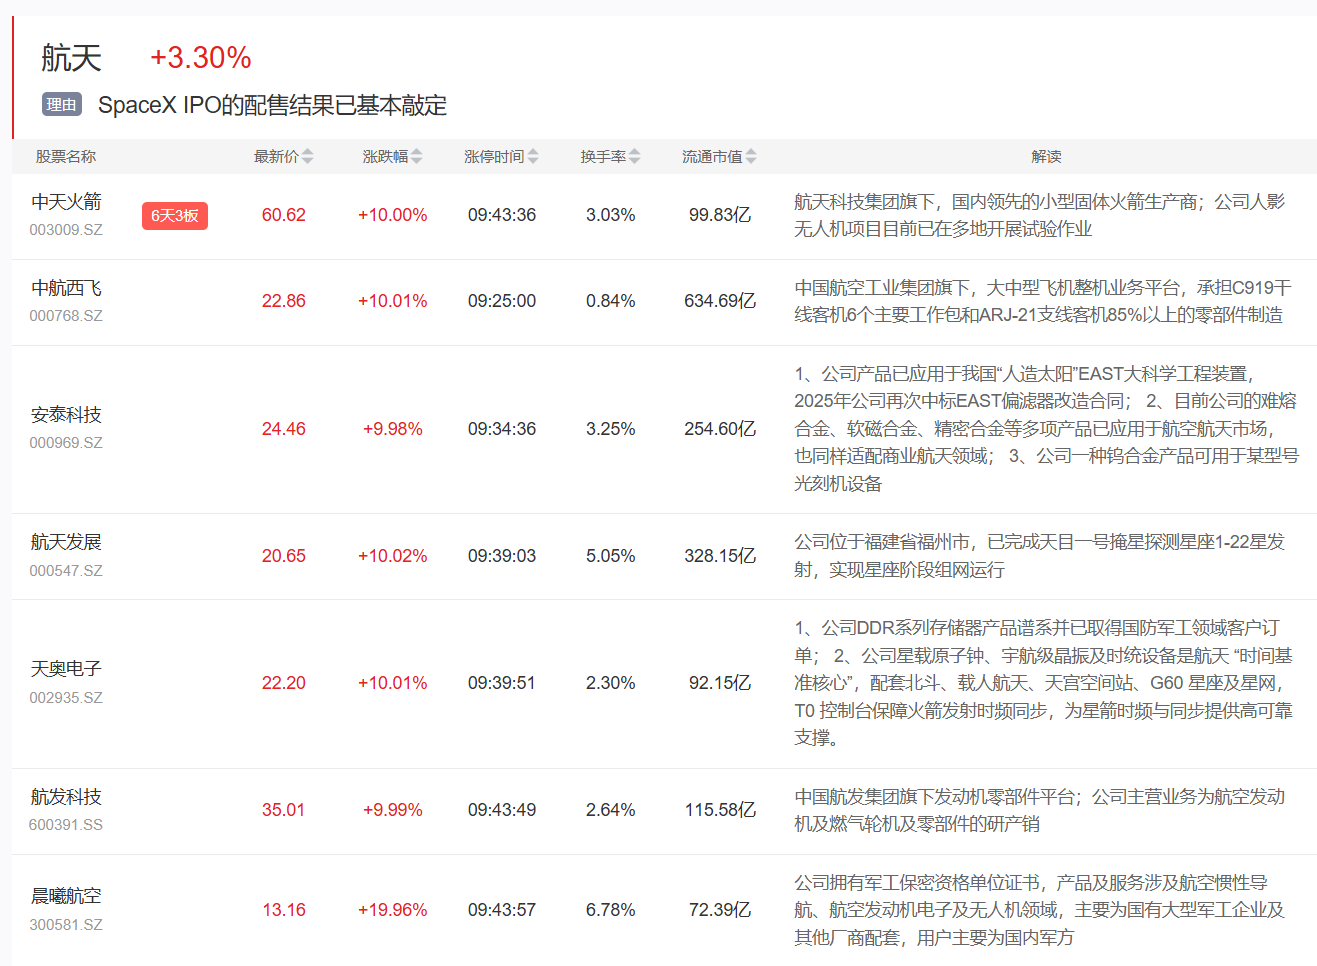
6月12日,航天、航空板块集体大涨,中航西飞、泰永长征、安泰科技、航天发展、天奥电子、中天火箭、航发科技、北摩高科、航天动力等集体涨停。
二、事件:SpaceX史上最大IPO,商业航天进入新阶段
1)6月12日,据英国广播公司BBC消息,SpaceX募资总额达750亿美元,预计将创下历史上规模最大的IPO纪录。该公司将于周五上市,发行价为每股135美元。公司预计的初始股票市值将接近1.8万亿美元。
2)据招股书披露,Anthropic将每月向SpaceX支付12.5亿美元算力服务费,协议持续至2029年5月;SpaceX的AI板块2025年收入32亿美元,与Anthropic的年化协议收入约150亿美元,相当于AI板块2025年收入的约4.7倍。
SpaceX招股书明确,公司预计最早于2028年开始部署轨道人工智能计算卫星,计划在未来4至5年实现约100GW每年的轨道数据中心算力部署;同期已规划建设10GW光伏工厂保障能源供给,并在德州推进Gigabay工厂建设,目标年产能约1000艘星舰。
三、机构解读
1)本次驱动的核心增量,在于SpaceX上市进程与星舰技术迭代同步推进,二者共振形成"估值锚定+技术验证"的双重催化。SpaceX此前长期以私募估值存在于市场叙事中,此次正式提交招股书并锁定上市时间,将全球商业航天的竞争格局与估值体系纳入公开市场定价框架;与此同时,星舰V3首飞验证了百吨级运力,招股书将星舰定位为"长期增长战略的关键推动因素",直接关联三大业务板块的落地节奏。两项事件叠加,使市场对商业航天产业链的关注度与定价预期同步提升。(国盛证券、华西证券、中邮证券)
2)SpaceX的商业逻辑,本质上是以火箭发射成本的持续压缩为基础,构建从运载服务到卫星互联网再到AI算力的垂直整合平台。SpaceX通过快速迭代的技术路线,将全球航天发射成本从行业历史均价18500美元/公斤,降至猎鹰9号首飞时的2700美元/公斤、猎鹰重型首飞时的1400美元/公斤,远期目标降至历史均价的1%以下,打破了传统航天发射高成本、长周期的行业壁垒。
SpaceX形成了"火箭发射降本—卫星规模扩张—网络容量提升—用户增长—资金反哺航天与AI研发"的商业闭环,Starlink在2023年实现收支平衡后逐步成为公司主要收入来源,2025年通信业务收入约113.9亿美元,经营利润44.2亿美元,为高强度的星舰研发与AI资本开支提供持续资金支撑。
3)上游材料与核心零部件环节,是产业链中壁垒最高、业绩确定性较强的受益方向。国盛证券建议优先聚焦"深度绑定国家队星座工程、具备不可替代技术壁垒、产能储备与在手订单高度匹配"的企业。上游方向涵盖液体火箭发动机推力室内壁高温铜合金材料供应、航天紧固件(防松螺纹技术)、特种轴承及宇航电源系统集成等细分环节,相关产品已在国内主流商业航天项目中完成验证并进入批量供货阶段。
中游卫星通信终端及配套器件环节,直接受益于星链部署加速与手机直连业务拓展。激光星间链路组件、相控阵天线模组、高频高速连接器及精密结构件是该环节的核心工艺方向;国内已有企业自2021年起连续多年担任北美大客户卫星地面终端部分零部件的独家供应商,并于2025年新增另一北美商业卫星客户,形成稳定的海外订单结构。
下游算力基础设施与太空光伏环节,属于远期空间最大、但兑现时间较长的方向。华西证券将太空数据中心定性为"SpaceX打破AI算力能源与散热物理天花板的终极方案",而星舰常态化运营是该业务落地的前提条件;中邮证券则指出,SpaceX已规划建设10GW太阳能电池制造工厂,配合算力卫星的功率需求,太空光伏制造将成为轨道数据中心建设链条中不可或缺的支撑环节,具备光伏设备及高效电池技术积累的企业有望在该方向形成先发优势。(国盛证券、华西证券、中邮证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

