一、行情
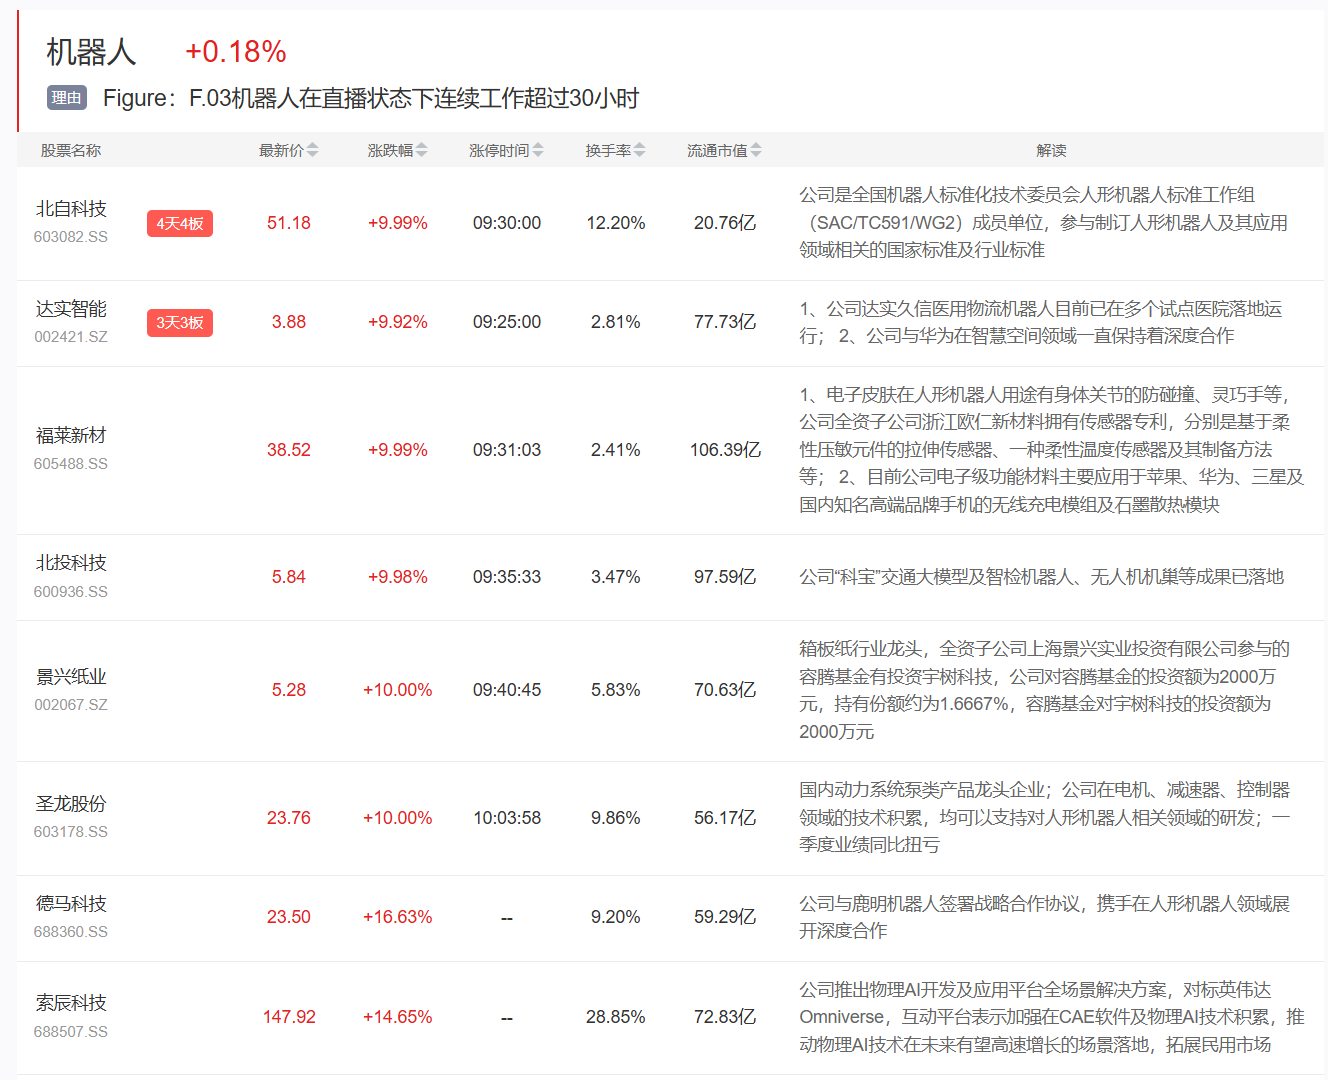
5月19日,人形机器人板块局部逆势走强。北自科技4连板,达实智能3连板,景兴纸业、福莱新材、圣龙股份涨停,索辰科技、美力科技、昊志机电、上纬新材等大涨。
二、事件:政策顶层定调叠加独角兽IPO,人形机器人量产拐点加速兑现
1)据新华社报道,中共中央政治局常委、国务院总理李强5月18日在北京调研。他强调,积极促进智能机器人迭代升级,要持续强化基础研究、关键核心技术攻关和前沿技术探索,打造技术创新和产业服务平台,高水平建设数据训练场,加快整机产品、关键零部件、智能决策与控制系统等创新突破,支持智能机器人在确保安全前提下加快规模应用。
2)杭州云深处IPO获受理,本次IPO融资金额25.03亿元,发行募集资金扣除发行费用后,将投资于具身算法及模型研发项目、机器人本体与解决方案研发项目、具身智能机器人产业化项目、具身智能机器人基地建设项目。
3)5月18日,上海市经济信息化委主任汤文侃表示,力争到“十五五”末,推动10万台人形机器人进工厂,规上工业企业智能体应用普及率超过80%。
4)特斯拉CEO马斯克近日在财报电话会上表示,特斯拉第三代Optimus人形机器人预计将在2026年年中亮相,采用最新的手部设计,这也是特斯拉第一款走向量产的人形机器人。
5)市场研究机构MarketsandMarkets上月预测,物理AI市场将以年均47%的速度增长,到2032年规模将达到152亿美元。
三、机构解读
1)云深处产品此前以机器狗为主,随后向人形机器人等发展,目前业务覆盖六大场景应用,包括管廊隧道、金属冶炼、建筑测绘、教育科研、应急救援、电力巡检。此前同为“杭州六小龙”的宇树科技也已完成上市提交,机器人赛道热度凸显。
2)2026年是人形机器人0-1兑现的重要节点,特斯拉供应链正处于硬件趋于收敛的拐点。特斯拉链预计26年二季度发布第一代量产产品,供应链大批量产线建设于上半年完成,8月开启大规模量产;国产链头部本体出货量有望从数千台跨越至数万台,应用场景以二开、导览、巡检为主。
重点关注五大方向:特斯拉链收敛方向;电驱动新技术(谐波磁场电机、GaN)及灵巧手、新材料等技术迭代方向;海外苹果、谷歌、Figure等供应链机会;国内本体与应用垂类(宇树等陆续上市);以及围绕长期确定性布局优质格局标的。(国金证券)
3)从产业链价值量分布看,执行器系统合计占比约49%,其中线性执行器(丝杠)占比最高;传感器系统占比约17%,六维力矩传感器是关键;灵巧手占比约14%,空心杯电机为核心部件。国产化率方面,滚珠丝杠已超60%,行星滚柱丝杠尚处起步阶段,MEMS惯性传感器高端市场仍被海外巨头占据约九成份额,国产化空间显著。(西部证券)
4)黄仁勋将AI演进分为清晰的四代路径:第一代意识AI实现图像识别;第二代生成式AI(AGI)以ChatGPT为代表;第三代代理式AI(AI Agent)实现自主决策;而物理AI(Physic AI)是终极形态——让机器拥有“身体力行”的能力。无人驾驶和人形机器人是物理AI最核心、最具商业化潜力的两大落地场景。(中信建投)
5)特斯拉此前宣布终止生产旗舰车型ModelS和ModelX,并将加州弗里蒙特工厂的原汽车产线改建为Optimus人形机器人制造设施。这一决策将特斯拉历史最悠久的两条整车产线让渡给机器人项目,释放出其向“AI+机器人”多元科技实体迈进的明确信号。
马斯克在财报电话会上称,Optimus有潜力创造超10万亿美元收入,未来可能超越特斯拉汽车业务,成为公司主要营收来源;他进一步预测,到2050年相关市场估值将达25万亿美元,而Optimus将占特斯拉远期整体价值的80%。马斯克将其推出与ModelS、ModelY等里程碑车型相提并论,认为2026年将成为特斯拉历史上最具关键意义的一年,其深远影响超过任何一款标志性车型的发布。(开源证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

