一、行情
5月6日,存储、CPU板块集体大涨。通富微电、德明利、兆易创新、海光信息(20CM)、江波龙(20CM)、综艺股份、中国长城纷纷涨停,朗科科技、佰维存储、澜起科技、香农芯创、恒烁股份、龙芯中科、北京君正等均涨超10%。
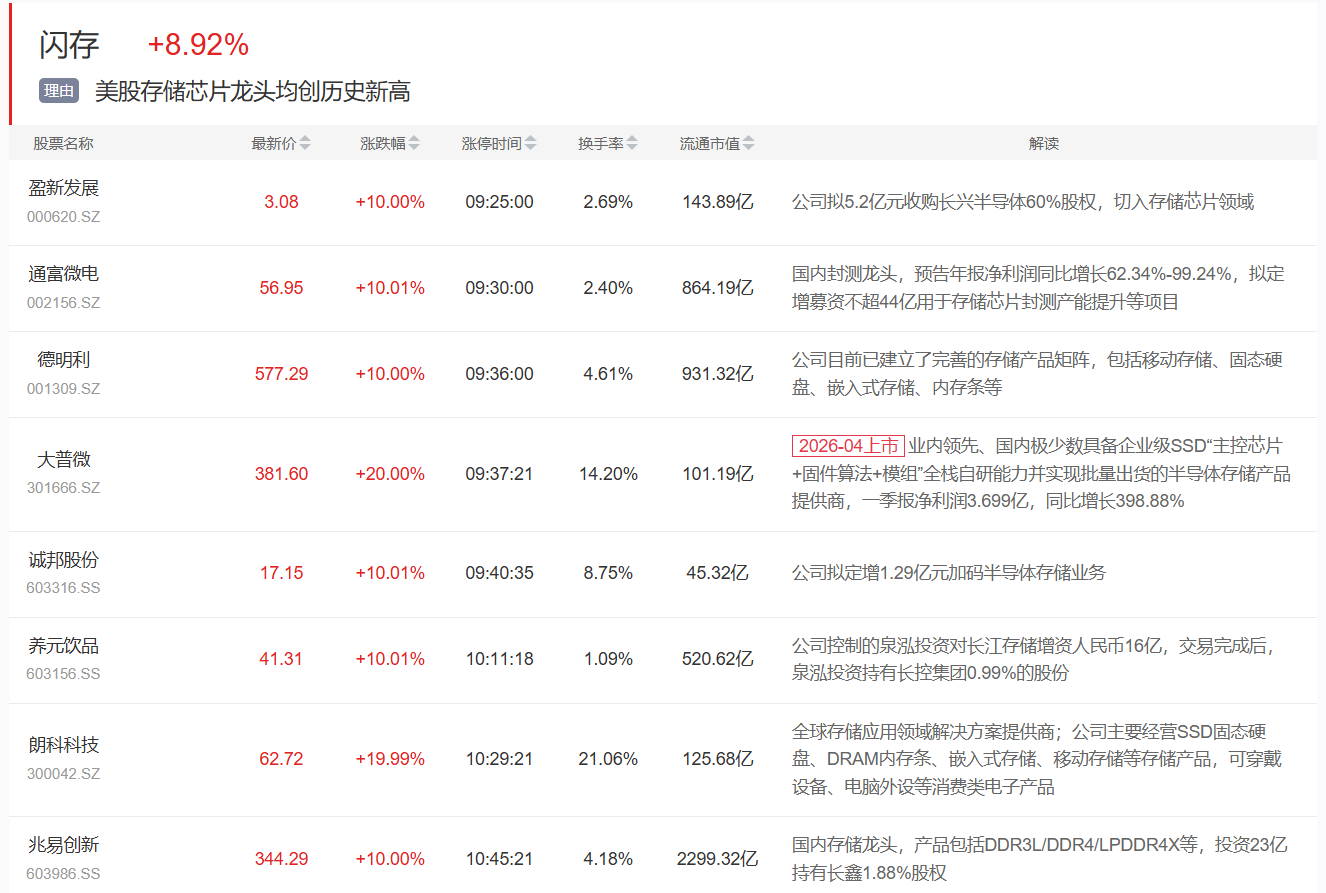
二、事件:英特尔业绩爆发+存储长约锁定,CPU与存储进入景气共振
1)AMD盘后股价大涨16.5%。公司公布2026财年第一季度业绩,营收达创纪录的103亿美元,同比增长38%,超出指引上限。
期CEO苏姿丰预计服务器CPU的总潜在市场(TAM)将以每年超过35%的速度增长,到2030年将超过1200亿美元。
2)英特尔隔夜大涨13%,近一月涨幅翻倍。公司此前表示推理与Agent AI带动CPU价值回归,CPU∶GPU配比正从1∶8向1∶4靠拢,服务器CPU全年预计双位数增长。
此外,5月5日,据彭博报道,苹果正就委托英特尔和三星生产其主要设备芯片进行了初步探讨。同时,苹果的高管也曾到访三星正在得克萨斯州建设的一家先进芯片工厂。
3)存储方面,隔夜闪迪、美光科技涨超11%,均创历史新高。韩股三星、海力士也集体大涨。
报道称,SK海力士与微软、谷歌的近期长约已将预付款提高至合同总价值的10%–30%,并设定合同期内最低价格条款。SK海力士与微软的协议核心为今年起三年期DDR5供应,合同规模预计达数百亿美元;与谷歌的谈判涉及长达五年的通用DRAM长约,并可能附加两年延期条款。
三、机构解读
1)本次行情的核心增量在于两条逻辑的共振:其一,AI工作负载从训练转向推理与Agent部署,CPU在系统延迟中的占比显著上升,CPU/GPU配比加速收窄,推动CPU价值重估;其二,全球存储龙头通过长期协议锁定量价,超预期的预付款条款与最低价格条款意味着存储景气周期的持续性已获头部客户背书,从原厂到模组再到利基存储的产业链景气度依次传导。
2)从预训练到强化学习与Agentic AI,人工智能的范式演进推动了CPU需求量的显著提升。当Agent并发量超过传统CPU承载上限时,会出现请求队列堆积、工具调用超时、多轮推理循环延迟飙升等问题,在不同类型智能体任务中,CPU在运行耗时和能耗占比上相较于GPU占据较高比重,成为Agent运行的主要瓶颈。过去在算力产业链价值分配上,CPU被持续边缘化,而随着AgenticAI带来的CPU需求激增,叠加上游涨价与产能受限,导致今年以来全球CPU市场涨价及缺货持续加剧。(中信建投)
3)目前AI推理场景中CPU耗时占比高达50%–90%,TrendForce数据显示每吉瓦所需CPU核心数从3000万激增至1.2亿。供给侧,英特尔优先保障数据中心供货,服务器CPU价格自2026年3月起已累计上涨20%以上,全年预计涨幅达30%。
4)存储板块当前处于量价齐升的景气高点,且持续性正在增强。模组端,随着原厂与模组厂逐步签订LTA(长期供给协议),经营的周期属性减弱、成长属性增强,焦点从"有无库存"转向"能否持续供货";二、三季度涨价超预期进一步支撑业绩持续性。
利基存储端,NOR等料号持续涨价开始反映至业绩,铠侠等原厂加速退出利基存储市场,出让广阔份额空间,利基NAND涨价预期仍处低位,存在预期差机会。叠加AI驱动CPU配比提升带动DRAM用量增长、推理端海量数据生成拉动NAND需求,AI趋势下存储用量的长期增长逻辑清晰。(东吴证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

