【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
截止4月24日收盘,上证指数当日跌0.33%报4079.90点,深证成指跌0.69%报14940.30点,创业板指跌1.41%报3667.79点,北证50跌0.57%报1370.22点。全市场成交额26576亿元,较上日成交额缩量1655亿元。板块题材上,能源金属、半导体、化肥板块涨幅居前;油气、CPO板块跌幅居前。
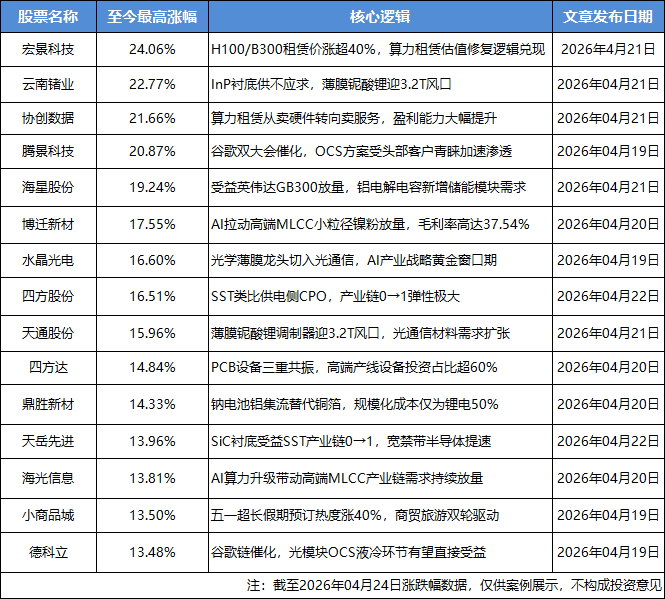
周内覆盖的光模块上游材料、算力租赁等方向市场表现较好,将这两个行业观点再次分享如下:
1、光模块的“隐形心脏”:InP衬底供不应求,薄膜铌酸锂迎3.2T风口,梳理两大核心材料投资机会
华泰证券研报指出,AI算力带动800G/1.6T光模块放量,光芯片需求暴增,其核心材料InP衬底(磷化铟)迎来高景气,海外龙头主导但国产替代窗口打开。下一代3.2T光模块中,薄膜铌酸锂调制器凭借低功耗、高带宽优势有望成主流,国内产业链各环节已有布局,成长空间广阔。
随着近年800G、1.6T光模块需求量的快速提升,以及未来3.2T时代的渐行渐近,看好光模块上游核心材料的发展机遇,本篇报告中我们将系统梳理InP衬底与薄膜铌酸锂两大产业的成长逻辑:其中InP衬底作为光芯片上游核心原材料,受益于光芯片厂商需求的快速拉动,行业呈现供不应求趋势;薄膜铌酸锂制备的调制器基于低功耗、高带宽等优势,未来有望于3.2T可插拔方案中迎来导入窗口期,产业链成长空间广阔。
1)AI算力带动光模块需求高增长,光芯片需求快速释放
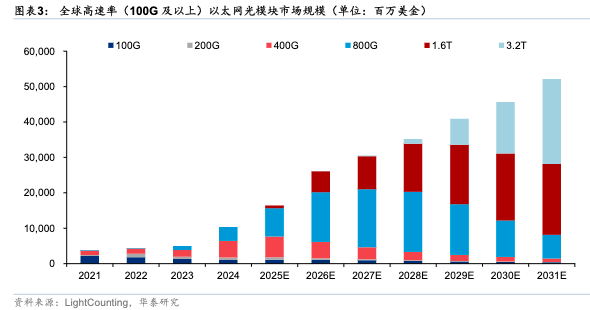
随着全球科技巨头继续加码AI算力投资,光模块产业链有望延续高景气度。根据LightCounting于2026年1月发布的预测,全球高速率(100G及以上)数通光模块市场规模有望由2025年的164亿美金扩张至2031年的521亿美金。
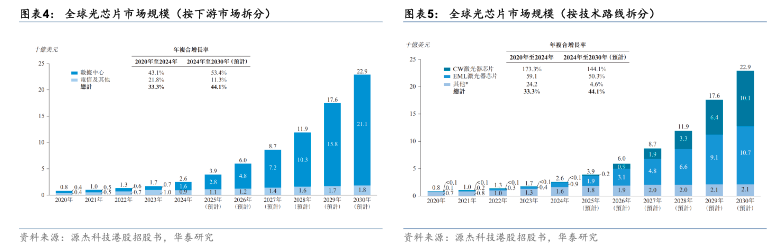
光芯片作为光模块上游核心原材料之一,需求侧亦呈现高增趋势,根据源杰科技港股招股书中的数据,预计全球光芯片市场规模有望由2024年的26亿美金增长至2030年的229亿美金,对应期间CAGR达44%。
2)InP衬底:光芯片带动需求侧高增长,行业具备高壁垒
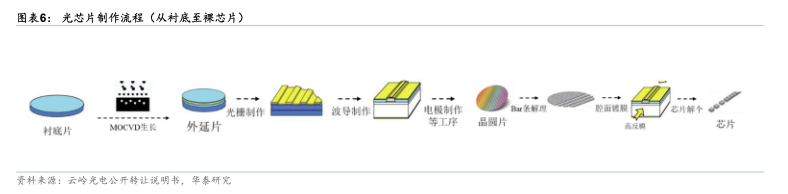
InP衬底是光芯片生产的核心原材料之一。
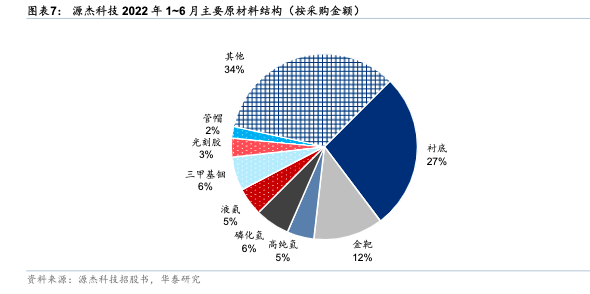
随着2026~2027年800G、1.6T光模块拉动光芯片需求快速释放,Lumentum、Coherent、源杰等国内外光芯片头部厂商均在积极扩充产能,InP衬底有望迎高速发展期,Yole预测,全球InP衬底销量(折合为2英寸)有望从2019年的50万片增加至2026年的128万片。
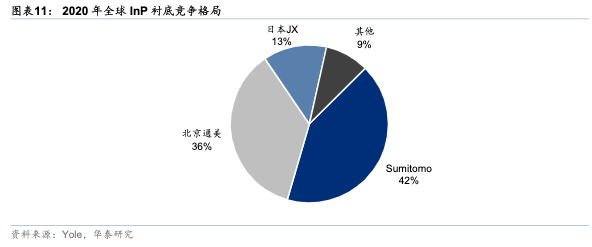
全球InP衬底市场高度集中,日本住友、北京通美及日本JX占据超90%份额,华泰证券认为需求高增长背景下,新晋厂商有望获得导入机遇。
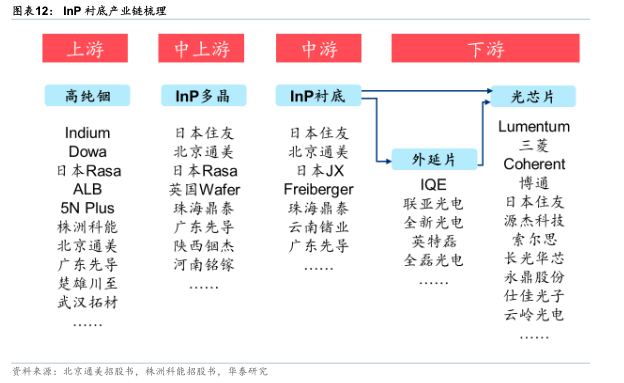
InP衬底的产业链可划分为高纯原材料(红磷、金属铟等)→多晶合成→单晶生长、衬底制备→外延片/光芯片。
3)薄膜铌酸锂:3.2T渐行渐近,产业迎广阔发展机遇
随着3.2T光模块的渐行渐近,单通道调制速率需达到400G,华泰证券判断薄膜铌酸锂相比于纯硅光调制器具备超高带宽、低功耗、低损耗等方面优势,有望迎来导入机遇。
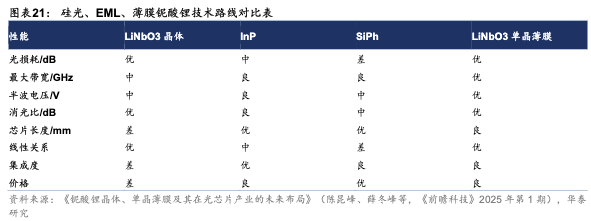
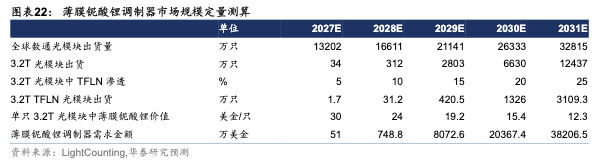
根据测算,2031年仅3.2T光模块带动的薄膜铌酸锂调制器市场空间有望近30亿元,对应2029~2031年CAGR达271%。
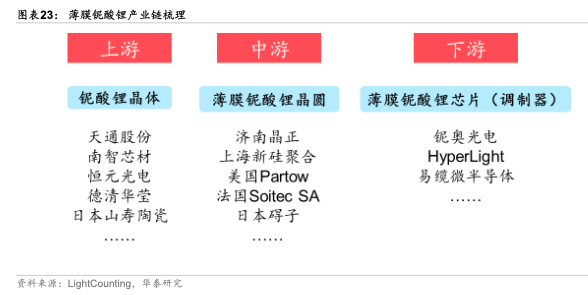
薄膜铌酸锂的产业链可划分为铌酸锂晶体材料→薄膜铌酸锂晶圆→薄膜铌酸锂调制器(芯片),各环节均具备较高技术壁垒,我国厂商在以上各领域均已取得积极进展,看好相关厂商在3.2T时代有望迎接广阔发展机遇。
4)产业链核心环节厂商梳理
InP衬底:
【高纯铟】Indium、Dowa、日本Rasa、株洲科能、北京通美、广东先导等;
【多晶合成】日本住友、北京通美(AXT控股子公司)、日本Rasa、英国Wafer、珠海鼎泰(博杰股份参股)、陕西铟杰;
【InP衬底】日本住友、北京通美、日本JX、珠海鼎泰、云南锗业、广东先导。
薄膜铌酸锂:
【铌酸锂晶体材料】天通股份、南智芯材、日本山寿陶瓷、恒元光电、德清华莹(信维通信参股)等;
【薄膜铌酸锂晶圆】济南晶正、上海新硅聚合、美国Partow;
【薄膜铌酸锂调制器(芯片)】江苏铌奥光电、Hyperlight、易缆微半导体(安孚科技参股)等。
2、海外龙头积压订单668亿美元!4月份又斩获多笔订单,租赁价格也在上涨,算力租赁服务商或迎估值修复
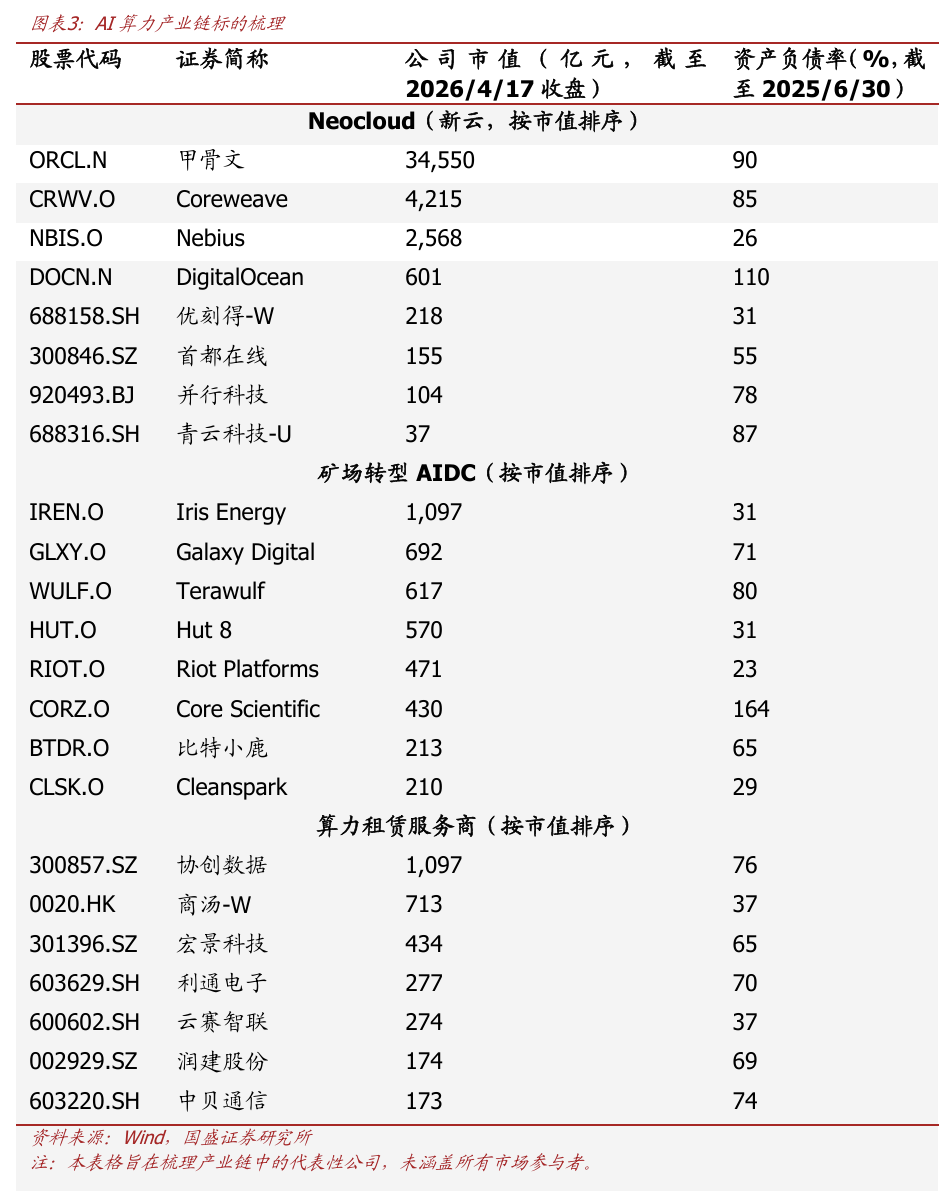
近期海外云服务平台CoreWeave斩获多笔订单,同时H100、B300租赁价格近半年来涨幅超40%,验证了北美AI算力的高景气度。此前市场普遍担忧CoreWeave、Oracle云等Capex投入过多,财务回报前景恐欠佳,现从订单和租赁价格趋势来看,此类AI HALO(HeavyAssets LowObsolescence,重资产、低淘汰)服务商有望迎来估值修复机会。
1)CoreWeave斩获多笔订单,AI算力掀涨价潮
4月9日,云服务平台CoreWeave宣布与Meta达成新的长期扩展协议。Meta将追加210亿美元的AI基础设施订单,有效期至2032年12月。
4月10日,CoreWeave宣布已与Anthropic签署长期合约,将为后者提供大规模算力。
截至2025年12月31日,CoreWeave的合同收入积压订单为668亿美元,相较2024年底(151亿美元)同比大幅增长约342%。CoreWeave作为Neocloud斩获多笔订单,验证了北美AI算力的高景气度。
此外, 年内AI算力价格持续上涨。
H100租赁价格上涨。根据SemiAnalysis,H100一年期GPU租赁合同的价格已从2025年10月的低点1.7美元/小时/GPU飙升至2026年3月的2.35美元/小时/GPU,涨幅近40%。
B300租赁价格上涨。B300算力卡的云租赁价格也出现显著上涨,根据GetDeploying,2025年12月8日均价5.68美元/小时,2026年4月13日上涨到了9.87美元/小时,涨幅高达74%。
2)OpenClaw掀“养虾热”,算力与电力供给紧张
需求端,OpenClaw掀“养虾热”,Agent获市场追捧。
编程AgentClaudeCode商业化能力突出。受益于ClaudeCode等产品,截至2025年底,Anthropic的年度经常性收入(ARR)约为90亿美元,截至2026年4月6日已达到300亿美元。
OpenClaw掀“养虾热”。2025年11月,OpenClaw(彼时名为Clawdbot)正式上线,掀起全球“养虾热”。OpenClaw创始人PeterSteinberger曾公开表示,他本人“一行代码都没写”,而是作为“产品经理”向ClaudeCode描述需求,由AI生成代码。而OpenClaw作为通用的AI助手运行时(Runtime),需要调用大模型的API、作为外脑。大模型在C端商业化上终于取得突破。
供给端,AI算力从电网到GPU短时间内增速有限。
GPU侧:截至4月2日,据SemiAnalysis,英伟达Blackwell新一代产品交付周期拉长至六、七月份。
电力侧:美国得州电力可靠性委员会(ERCOT)等电力运营机构提高了并网审批门槛,更倾向于给资金实力强的机构更多电网额度。而中国AIDC电力由发改委审批,短时间内也无法提升。当前已开始“缩圈”,龙头效应显现。AIDC并网电量短期难以迅速提升,存量电力有望受益。
综合来看, 市场此前担心,CoreWeave、Oracle云等Capex投入过多,财务回报前景恐欠佳,然而,伴随着ClaudeCode、OpenClaw、Minimax2.7等掀起的大模型与Agent热潮,GPU租赁价格上升、CoreWeave获多笔大单,此类AIHALO(HeavyAssets,LowObsolescence,重资产、低淘汰)服务商迎估值修复机会。
A股算力租赁服务商:关注协创数据、宏景科技、中贝通信、利通电子等。
研报来源:
1、华泰证券,王兴,S0570523070003,光模块上游核心材料发展机遇。2026年4月20日
2、国盛证券,宋嘉吉,S0680519010002,Agent爆发,Neocloud、AIDC、算力租赁受益。2026年4月21日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

