大家早上壕!
先看海外要闻:
以黎会谈计划提振美伊维持停火希望,美股再涨,三大美股指收创一个多月新高,标普和纳指七连涨;标普500涨0.62%,道指收涨0.58%,纳指收涨0.83%。
存储芯片股带动芯片指数涨超2%、连续七日跑赢大盘,闪迪涨超9%;在CEO股东信确认公司AI领域潜力并提供AI投入依据后,亚马逊收涨5.6%、领涨科技巨头;而软件股逆市重挫,微软在“科技七巨头”中独跌,ServiceNow跌近8%,Palatir跌超7%。
纳斯达克金龙中国指数收跌1.32%,蔚来初步收跌4.8%,百度跌4.6%,晶科能源跌3.9%,比亚迪跌3.4%,小马智行跌3.3%,拼多多跌3%,金山云涨1.5%,阿里巴巴涨1.8%。
以总理称指示与黎巴嫩谈判后,美债收益率盘中转降、刷新日低;美元指数加速下跌、逼近四周低位,四连阴;离岸人民币转涨、并涨破6.83靠近三年高位。
大宗商品中,原油反弹,盘中美油涨近9%、布油涨5%,但在以总理指示与黎谈判后,回吐过半涨幅;金银续涨,盘中现货黄金涨近2%、现货白银涨超4%;伦镍回落超2%,伦铜跌落三周高位,伦铝两连阴。
报道:OpenAI预计今年广告收入达25亿美元,到2030年将飙升至1000亿美元。
深度绑定:谷歌与英特尔扩大AI芯片合作,承诺采用Xeon处理器。
CoreWeave拿下Meta210亿美元大单,锁定至2032年算力供应。
特斯拉重启廉价车计划?报道称其正开发小型电动SUV,拟落地中国生产。
国内重大事件汇总:
1、财政部、交通运输部:自2026年起用3年左右时间集中力量支持30个左右城市(群)实施新一轮国家综合货运枢纽补链强链提升行动。
2、四部门召开动力及储能电池行业企业座谈会:持续深入推进产能预警调控、规范价格竞争、治理“内卷外化”等工作。
3、中国自贸试验区扩围至23个,新增内蒙古:国务院发布关于印发《中国(内蒙古)自由贸易试验区总体方案》的通知。
4、市场监管总局等三部门指导平台企业落实《互联网平台价格行为规则》。
5、上海市商务委员会近日印发《2026年上海市扩消费行动方案》。
6、安徽发布《安徽省加快发展商业航天产业行动方案(2026-2028)》明确聚焦火箭可回收复用等方向。
7、乘联分会崔东树:预计下半年车市将迎来正增长。
8、腾讯云正式发布价格调整公告,宣布将于5月9日起对AI算力、容器服务TKE-原生节点及弹性MapReduce(EMR)相关产品刊例价统--上调5%。腾讯QClaw V2新版本上线:Agent、连接器、龙虾管家三大能力升级。
9、宜春四矿换证新进展,或于5月进入停产换证阶段。
10、津巴布韦明确解除锂矿出口禁令前提条件?中资锂企:在谈判中,头部企业进展会很快。
11、阿里与宇树科技将于下周官宣出海合作项目。
12、字节跳动推出全双工语音大模型Seeduplex:豆包打电话交流更自然。
今日券商策略前瞻:
方正证券表示,A股市场健康发展的基本盘未变,一旦外部扰动因素缓和,A股内在稳定性将逐步修复。总体来看,昨日缩量回调属于大涨后的良性整理,未破坏短期反弹结构,资金仍聚焦核心科技标的。后续需关注地缘局势变化、量能恢复情况及科技主线的持续性,操作上建议谨慎追高,逢低关注有基本面支撑的科技板块。
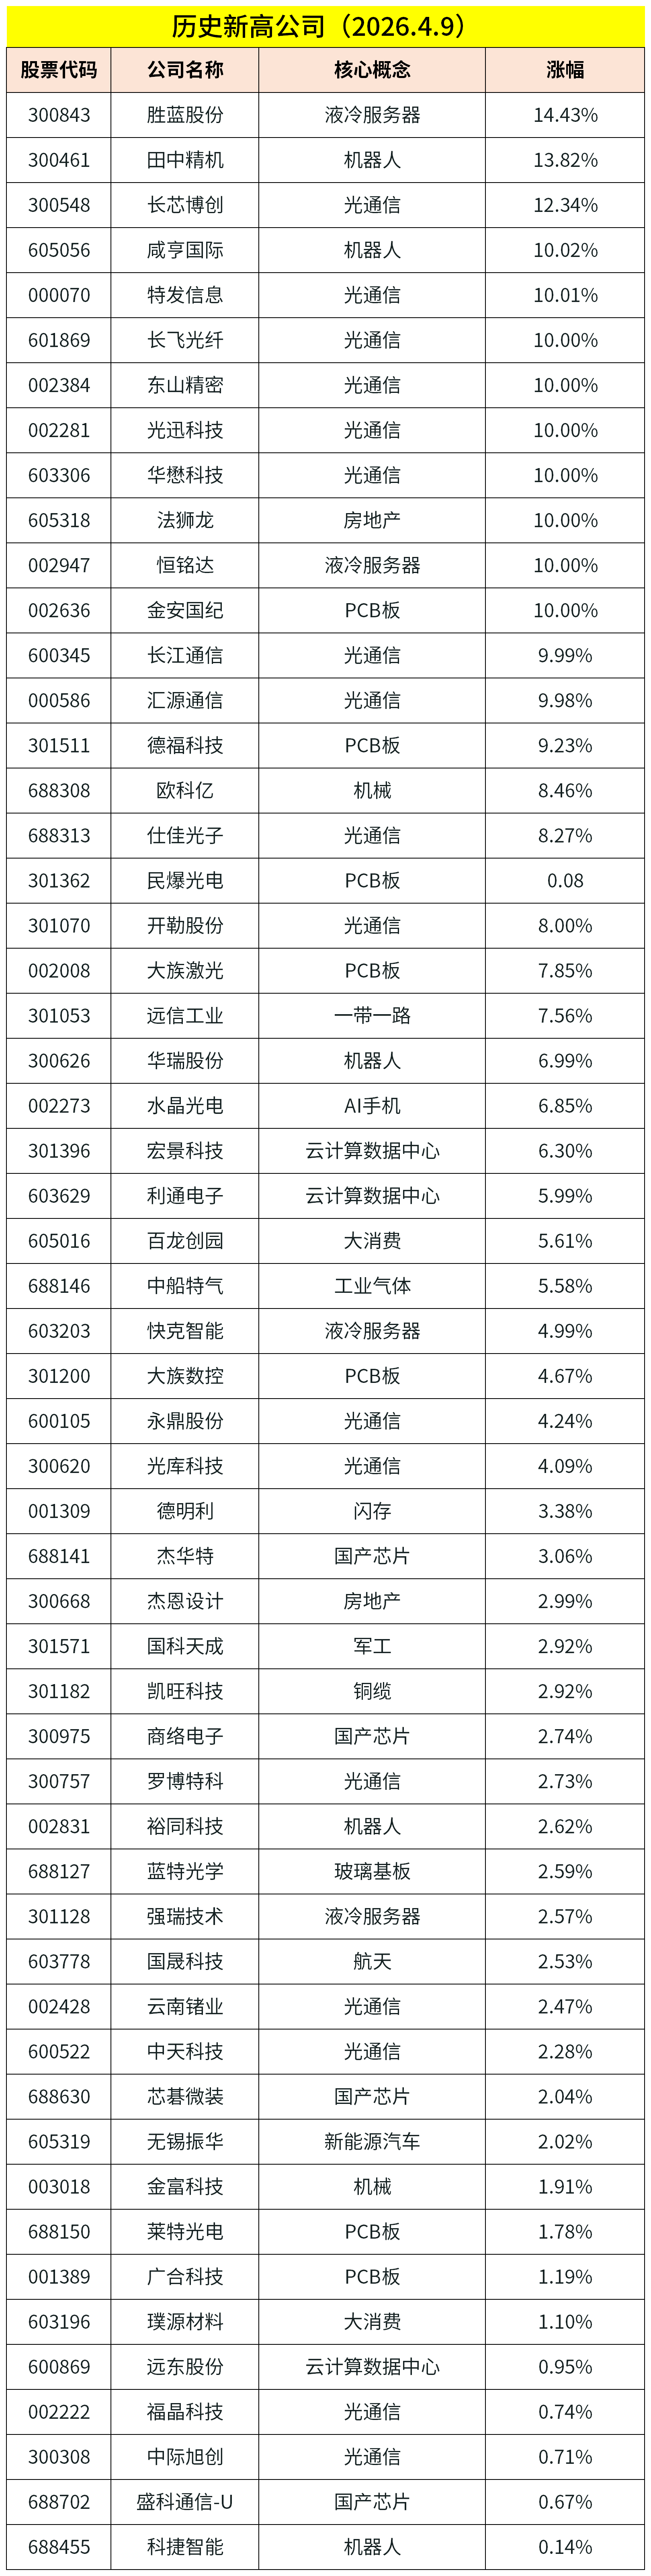
目前看市场唯一的主线是光通信为代表的AI硬件,由于景气度持续提升,多只和光通信有关的个股创历史新高,形成了较好的板块联动及赚钱效应;但是由于中东局势变数反复,市场没有形成整体的做多共识,昨天的暴力反弹积累了部分获利盘,获利回吐的要求较为明显。
整体看,我们认为指数在这里震荡整固,耐心等待中东局势明朗,业绩高增长板块有机会带动市场走强。
今日题材方面:
1、CPU丨据媒体报道,知名半导体分析机构SemiAnalysis首席分析师Dylan Patel指出,代码智能体收入在极短时间内从数十亿美元涨至超100亿美元,Claude Code等产品可连续自主工作六七个小时,"在过去六个月里,整个云市场的CPU都跑光了。"微软为满足AI实验室需求,将闲置CPU悉数出售,导致GitHub持续不稳定。亚马逊安装的CPU服务器数量今年同比增长3倍。
点评:AI推理侧调度需求爆发,正在催生CPU算力缺口这一新瓶颈。Claude Code等长时自主Agent的普及,使云端不再只有GPU紧缺,CPU同样面临结构性短缺——微软甚至不惜牺牲GitHub稳定性也要腾出CPU供给AI实验室。亚马逊CPU服务器部署量同比翻3倍进一步佐证需求强度。这意味着Agent驱动的工作负载正在重构底层算力需求结构,从训练侧的GPU扩展到推理调度的CPU,服务器端CPU供应商有望持续受益,国内信创CPU、服务器厂商值得关注。
2、华为产业链丨4月9日,华为云宣布将于6月4日至5日举行华为云INSPIRE创想者大会,发布AI全系产品。基础设施层面将推出AI Infra分布式AI云基础设施,同步升级一站式AI训推平台,并发布行业智能体开发平台及多款自研"龙虾"系列产品。
点评:华为此次AI全系产品发布覆盖从基础设施到应用层的完整链路,"龙虾"系列自研产品定位高性能AI芯片或模组,叠加昇腾910B/C持续放量,标志着国产算力生态正从单点突破走向全栈协同。对A股市场而言,华为AI生态链上的算力芯片、服务器、光模块等环节有望迎来新一轮催化,鲶鱼效应也可能倒逼其他国产大模型厂商加速迭代,行业竞争格局持续优化。
3、算力丨4月9日,腾讯云发布价格调整公告,将于2026年5月9日起对AI算力、容器服务TKE-原生节点及弹性MapReduce(EMR)相关产品统一上调5%。此前阿里云、百度智能云已先后宣布算力产品涨价。
点评:三大云厂商算力产品相继涨价,本质是AI算力供需持续偏紧的价格映射。AI训练与推理需求双轮驱动,叠加GPU、HBM等核心芯片涨价向下游传导,云服务价格上调趋势明确。对A股而言,算力产业链涨价逻辑持续验证——上游芯片、光模块、服务器等环节订单饱满,中游IDC和云服务商议价能力提升,景气周期仍在确认中,而非走向尾声。
4、卫星互联网 | 据中证报报道,美国联邦通信委员会(FCC)宣布,放宽卫星频谱使用的功率限制,计划于4月30日投票表决相关规则修订,旨在打破现有政策框架对低轨卫星互联网发展的束缚,释放频谱资源与容量潜力。FCC预估,新规落地后卫星宽带容量有望提升至当前7倍,显著提升网速、降低成本、增强服务稳定性。
点评:政策调整有望加速低轨卫星互联网商业化。功率限制放宽后,卫星可采用更高增益天线,扩大覆盖范围、提升信号质量,降低终端成本,推动手机直连卫星、车载宽带等应用普及。低轨卫星为地面网络无法覆盖的区域提供了可靠的宽带连接,在多个垂直行业具有巨大价值。如果将数据中心部署在太空,形成“太空算力工厂”,为AI大模型训练、遥感数据处理等提供天地一体化的算力解决方案,是商业航天与AI结合的前沿方向。
今日有1只新股申购:
福恩股份:深交所,申购价格18.38元/股,顶格申购需配市值23万元,公司是服装用再生面料龙头企业,2023年再生涤粘混纺面料、再生色纺面料市场份额分别约为4%、6%,是 H&M、优衣库再生涤粘混纺面料第一大供应商。
再来看上市公司公告精华:
1、睿能科技:拟收购博泰智能75%股权,股票复牌。
2、华远控股:实控人北京市西城区国资委正在筹划对下属部分企业集团进行重组。
3、科达制造:拟74.75亿元收购特福国际51.55%股权。
4、联芸科技:拟定增募资不超过20.62亿元,用于存储主控芯片系列产品研发项目等。
5、盟固利:拟30亿元投建四代及以上磷酸铁锂一体化项目。
6、中科三环:拟与盘毂动力围绕轴向磁通电机用磁性材料开展长期战略合作。
7、兆威机电:拟约8亿元投建灵巧手及微型驱动系统产业园项目。
8、ST智知:2025年度净利润同比增长78.12%,申请撤销其他风险警示。
9、中信证券:一季度净利润102亿元,同比增长55%。
10、瑞芯微:一季度净利润3.2亿元-3.4亿元,同比增长52.76%-62.31%,创公司一季度业绩新高。公司RK3588、RK3576、RV11系列为代表的AIoT一系列算力平台增长强劲。全志科技:一季度净利润为1.95亿元-2.20亿元,比上年同期增长112.99%-140.30%。为应对存储等上游原材料及封装成本上涨影响,公司对产品销售价格进行了上调,下游客户因涨价预期增加备货。
11、德业股份:一季度净利润为11亿元-12亿元,同比增加55.91%-70.08%。报告期内,公司储能逆变器、储能电池包产品销售收入同比大幅增长,进而推动公司经营业绩增长。
12、中矿资源:预计一季度净利润为5亿元-5.5亿元,比上年同期增长270.97%-308.07%。受下游储能、动力电池需求增长推动,锂盐产品市场价格较上年同期显著增长,公司锂电新能源原料开发与利用业务利润较上年同期增长,公司整体盈利能力提升。
13、中钨高新:预计一季度净利润为9亿元-9.5亿元,比上年同期增长256%-276%(重述后)。受钨原料市场整体供给偏紧、下游需求旺盛等因素影响,钨原料价格大幅上涨,销量同步增长。微型精密刀具等产品实现量价齐升。
14、宏和科技:2025年净利润为2.02亿元,同比增长785.55%。普通电子级玻璃纤维布价格同比上涨,加上公司高性能特种低介电电子布、低热膨胀系数电子布2025年已开始批量生产并交付,附加值较好。
15、润泽科技:一季度净利润为5.82亿元,同比增长35.35%。主要系本期AIDC业务顺利拓展,收入随规模增加所致。
16、杭钢股份:股东诚通金控拟减持不超2%公司股份。
17、华特气体:2025年度净利润1.35亿元,同比下降26.75%。
18、汇源通信:没有石英光纤预制棒及石英光纤制造产能,不涉及算力数据中心相关光纤光缆、光模块业务。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号