【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
华泰证券研报对能源化工板块Q1业绩进行了前瞻预测。受益于Q1油价大幅上行,上游油气开采企业盈利有望同比提升。炼油企业受益于成品油/烯烃/芳烃等价格上行及库存收益增加,盈利也会显著改善。中游大宗化工品部分能顺价,精细化工品和新材料或受益于供应链稳定优势持续提升全球份额。
美以伊冲突致26Q1国际原油价格大幅走高,预计上游油气开采企业盈利同比提升,炼油企业受益于成品油/烯烃/芳烃等价格上行及库存收益增加,盈利同比预计显著改善。
中游大宗化工品因成本端原油及石化原料等大幅提价,多数产品价格走高,但地缘风险及成本高价等忧虑下,部分子行业下游产业链补库需求预计有所抑制,聚氨酯、瓶片等子行业顺价能力相对较强,相关企业26Q1盈利预计同比改善,同时国内煤化工、气头化工等龙头企业受益于原油/烯烃高价等因素,盈利同比预计显著增长。
精细化工品(如氨基酸)和新兴材料(如电子、军工领域化工材料)方面,成本上行及原料断供压力或持续冲击日韩、东南亚等海外产能,预计国内企业依托供应链稳定性等优势有望持续提升全球份额。
预计恒力石化、荣盛石化等炼化公司Q1业绩同比增119%、172%;湖北宜化、川恒股份等磷化工同比增341%、49%。制冷剂公司巨化股份、昊华科技等同比增48%、252%。
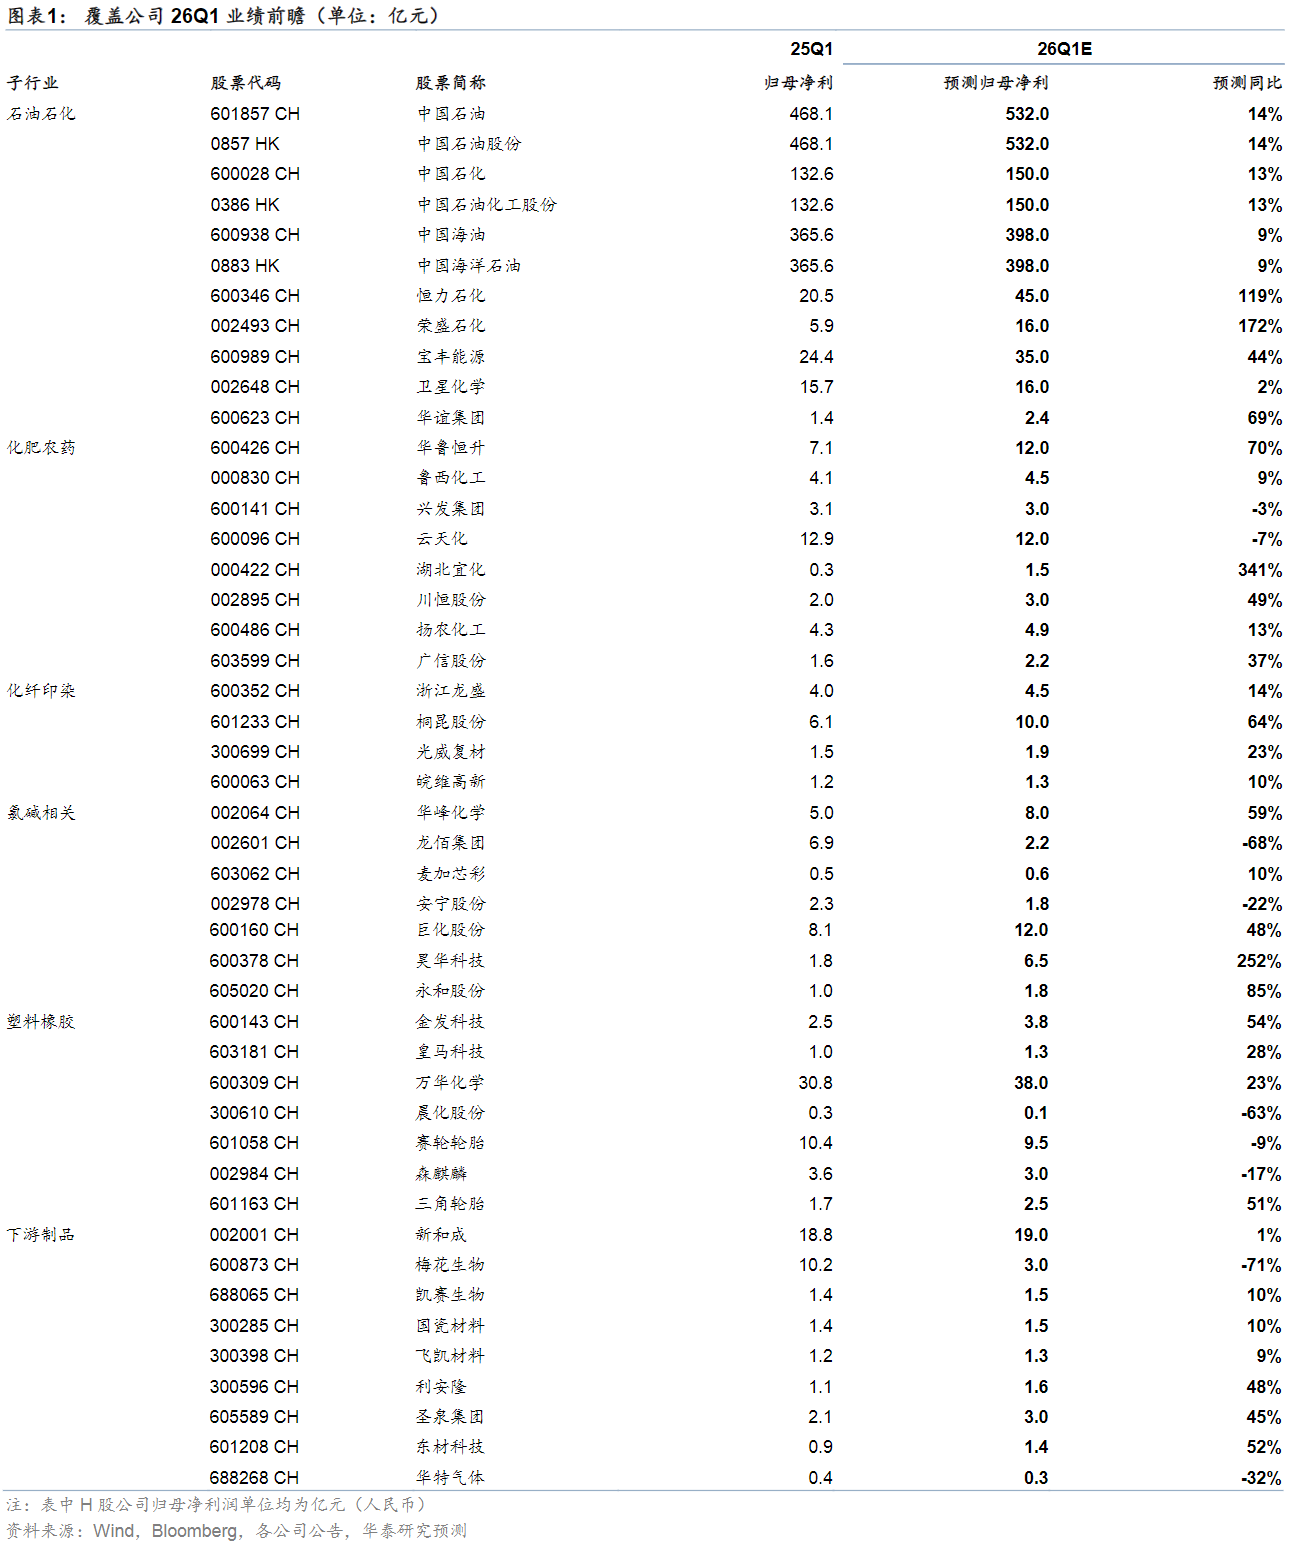
研报来源:华泰证券,张雄,S0570523100003,Q1前瞻:地缘冲击能化,关注顺价。2026年4月7日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号