【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
华泰证券指出,4月锂电产业各环节排产数据都在环比提升,同时均开始涨价并传到原材料成本上行,后续来看6F库存已处于低位,有望开启新一轮涨价,磷酸铁锂环节也正与下游客户进行涨价谈判。
鑫椤锂电发布锂电产业链4月预排产数据,样本企业中电池排产151.1GWh,环比+3.8%,正极19.5万吨,环比+1.1%,负极17.6万吨,环比+6.7%,隔膜21.1亿平,环比+0.7%,电解液11.5万吨,环比+8.0%。
国内乘用车带电量快速提升也有效支撑需求,商用车加速渗透,国内外储能需求维持强劲。
电池持续涨价传导上游压力,六氟磷酸锂(6F)3月以来持续去库,库存水位较低有望实现提价,隔膜、铜箔、铁锂从25年末至今也开始陆续涨价。
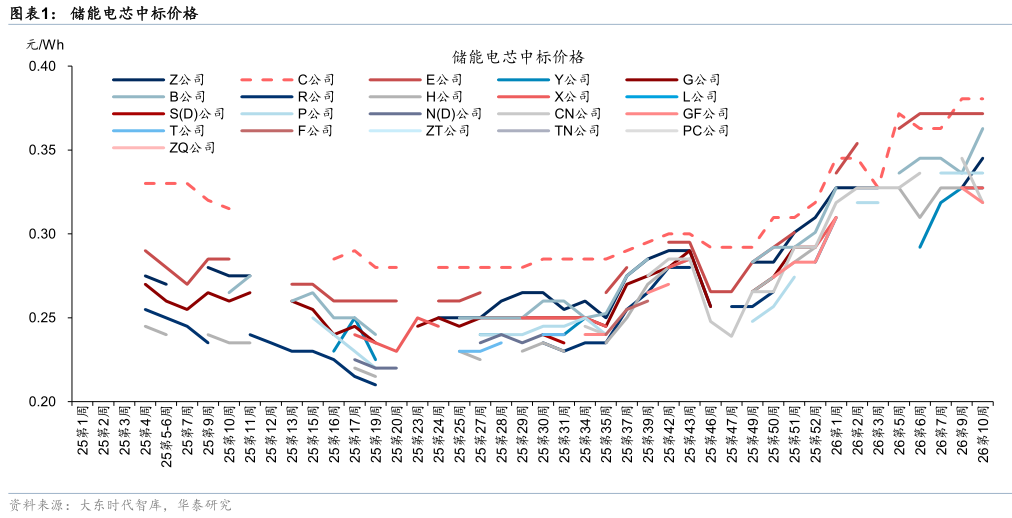
①储能电池:26年第十周的储能电芯中标价格较25Q3上涨约0.10~0.11元/Wh,同时间区间内原材料成本上涨0.08元/Wh,因而储能电芯招标价格传导较为顺利。
②动力电池:截至3月27日,动力铁锂电芯报价0.34元/Wh,较25年7月上涨0.03元/Wh,动力电芯顺价能力或略弱于储能电池招标。
③6F:截至3月27日,6F散单价回落至10.65万元/吨,但根据百川盈孚,截至3月27日6F库存已下降到6670吨,随着下游Q2排产向好,6F有望在低库存水位下出现涨价。
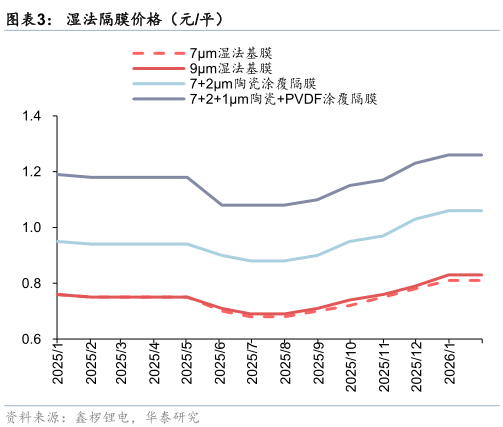
④隔膜:2月7微米/9微米湿法隔膜价格已上涨至0.81/0.83元/平,价格自25年9月以来上涨0.11/0.12元/平。
⑤铜箔:2月6微米铜箔加工费已上涨至2万元/吨,较25年10月价格提升0.05万元/吨,产业交流反馈头部企业涨价幅度或更高。
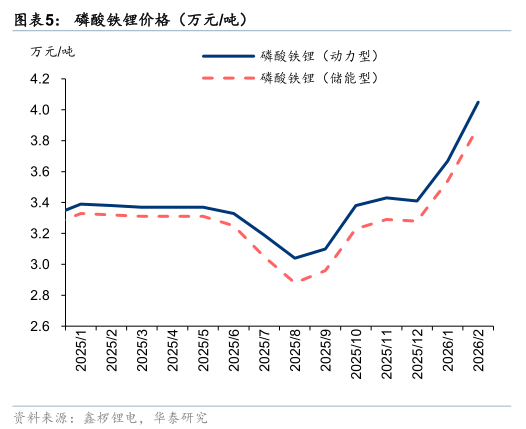
⑥磷酸铁锂:根据公司公告,头部铁锂厂商已与下游客户进行价格谈判,取得较好效果,看好行业紧缺及高压实迭代升级。
看好电池、6F、隔膜、铜箔、铁锂各环节企业实现涨价,锂电产业链实现出货与盈利改善,核心公司:宁德时代、亿纬锂能、富临精工、湖南裕能、天赐材料、新宙邦、科达利。
研报来源:华泰证券,刘俊,S0570523110003,4月锂电排产环增。2026年3月29日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

