【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
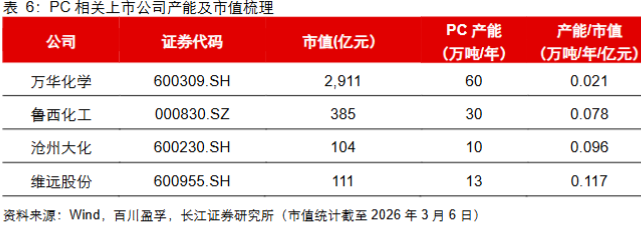
长江证券研报指出,PC需求端过去基本维持平稳增长,供给端本轮扩张周期已基本结束,中资企业突破海外垄断后自给度快速提升,2025年产能利用率已增长至85%。且2025年11月以来,PC与成本端的双酚A价差出现走阔趋势,价差有望上行。关注万华化学、鲁西化工的弹性机会。
聚碳酸酯(简称PC)是五大通用工程塑料中唯一具有透光性的热塑性塑料。PC具有透光率高,耐抗击强度高、质量轻、隔音好、耐候性强、阻燃性好、抗紫外线等优点。其产业链较短,上游原材料是双酚A和光气/DMC,下游主要为电子、板材与汽车等。
1)供给端国内后来居上,2026年基本无新增产能
截至2025年,全球PC产能约为802.6万吨/年,其中海外产能为370.6万吨/年,国内产能为432万吨/年(外资及中外合资产能163万吨/年),由于中资企业的技术突破,国内PC产能异军突起,目前在全球前五的企业中已有万华化学和浙江石化两家中资企业,行业CR5下降至59%。
近年,国内产能增速有所放缓,2018年和2022年是PC产能的投放大年,当年产能增速在35%-40%左右。2022年之后,产能增速滑落至10%以下,2025年产能利用率已提高至85%,供需偏紧。
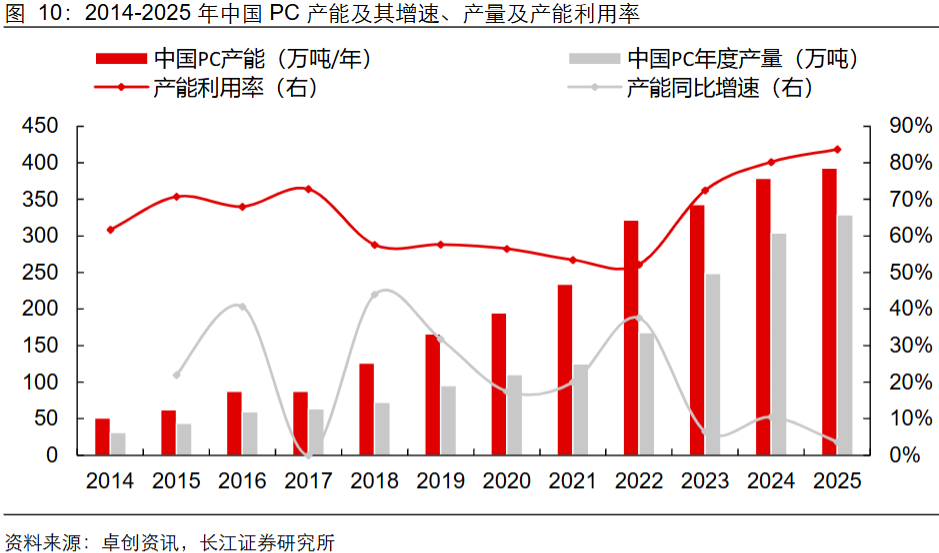
快速扩产周期下,中国PC行业基本摆脱进口依赖,我国进口依存度从2015年的88%下降至2025年的24%。
据百川盈孚,目前新规划PC产能合计213万吨/年,其中2026年基本无新增产能,2027Q4之前有55万吨/年产能落地,2027Q4之后有158万吨/年产能落地。在高产能利用率叠加无新增产能背景下,国内PC供给趋紧。
PC及其合金广泛用于电子电器、汽车、板材薄膜等领域。其中,电子电器占PC下游应用的40%,板材/片材/薄膜与汽车行业分别占据19%与15%,为PC主要的应用领域。全球PC消费增速平稳,2019年-2024年全球消费量从440万吨增长到604万吨,期间复合增速为7%;2021-2025年国内PC表观消费量从248.1万吨增长到361万吨,期间复合增速高达10.6%。
2)价差出现走阔趋势,行业景气迎来拐点
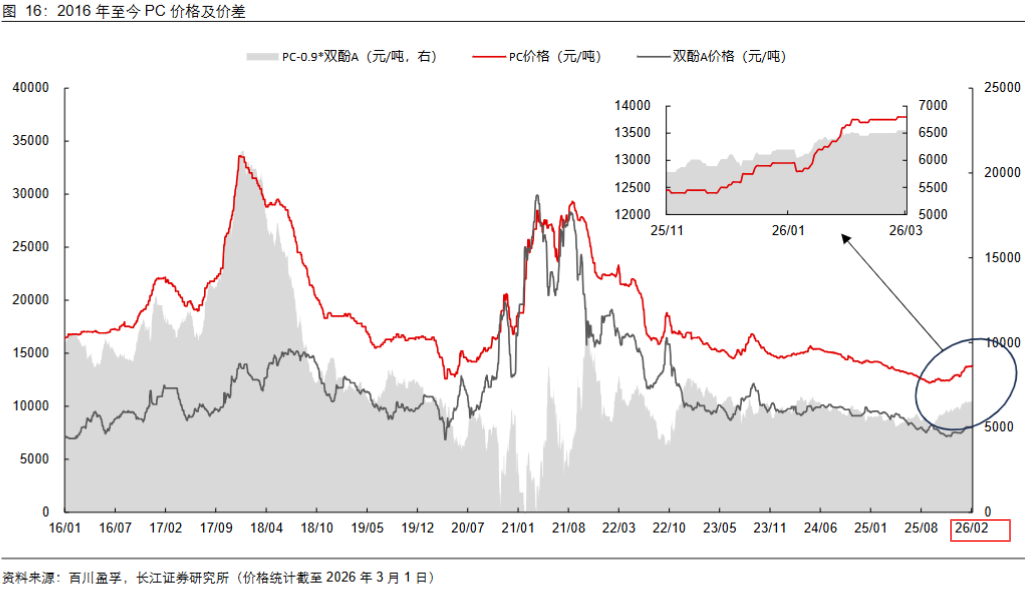
双酚A是PC重要的成本项。据百川盈孚,2025年PC全年平均不含税成本为9251元/吨,双酚A不含税价格为6298元/吨,占成本构成的68%。
2021-2022年,双酚A涨价幅度大于PC,当时PC价差一度由正转负,产业链上游双酚A利润高企。后续PC厂家纷纷布局双酚A,导致行业产能大幅扩张。国内双酚A产能从2021年的260.5万吨/年大幅增长至2025年底的614.5万吨/年,同期双酚A价格快速回落,从2021年6月高点时的接近3万元/吨左右下降至目前的8050元/吨。截至目前72%的PC产能都配套了双酚A装置。PC价格也下降明显,从接近2.9万元/吨下降至目前的1.4万元/吨。
但2025年11月以来,价差出现走阔趋势,2025年12月22日,鲁西化工和沧州大化公告成立合资公司整合聚碳酸酯的销售资源,产业在“反内卷”背景下行业景气有望迎来拐点。
研报来源:长江证券,马太,S0490516100002,聚碳酸酯专题:供需格局向好,行业或迎春风。2026年3月27日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

