一、行情
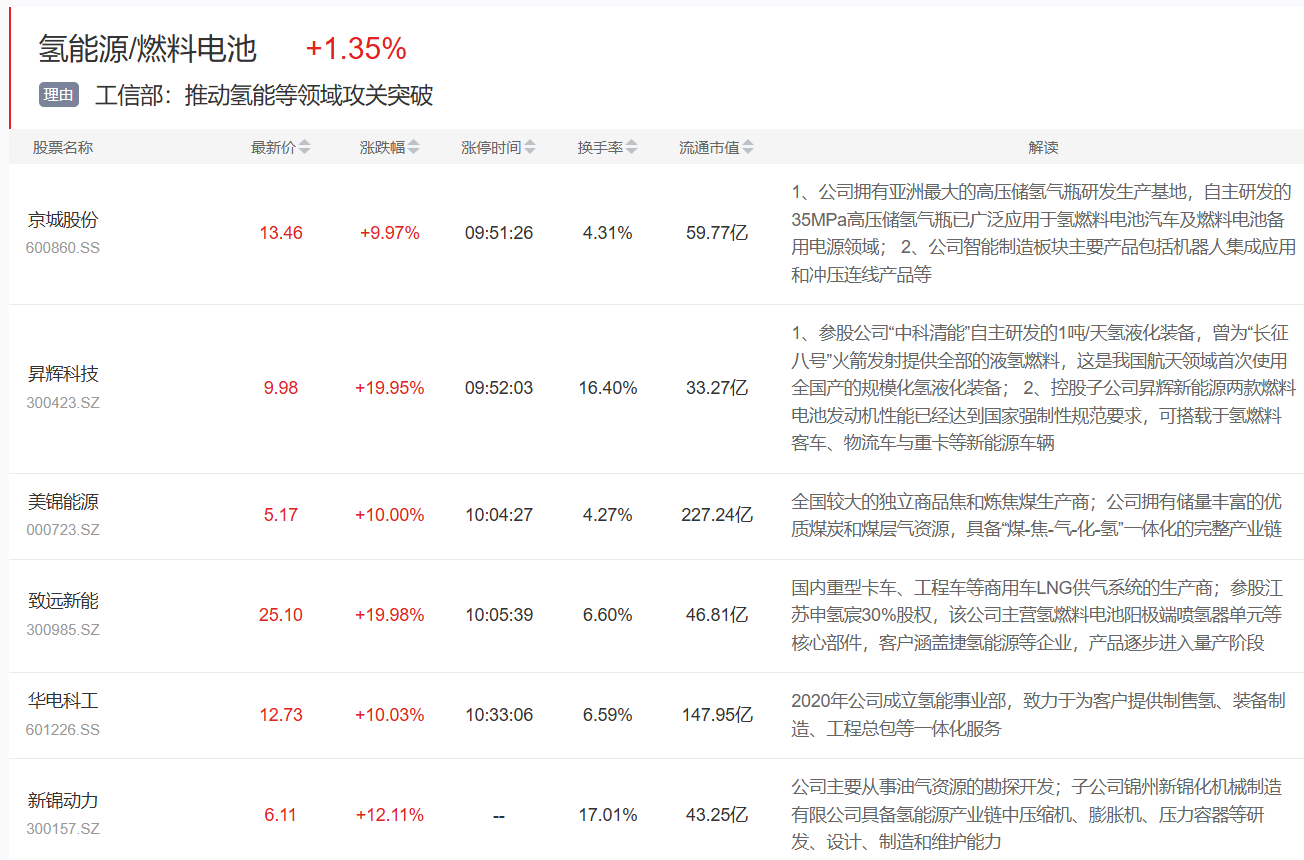
2月4日,氢能源板块开盘大涨。京城股份、昇辉科技(20CM)、美景能源、致远新能(20CM)、华电科工等先后涨停,春晖智控、厚普股份、亿华通、蜀道装备等集体大涨。
二、事件
1)2月3日,工信部召开党组会议,提出发挥新型举国体制优势,推动氢能等领域攻关突破,开展制造业新技术新产品新场景大规模应用示范,以场景开放加速前沿技术熟化。
2)国家能源局1月30日举行新闻发布会,国家能源局能源节约和科技装备司副司长边广琦表示,“十五五”时期,国家能源局将与国家发展改革委等有关部门通力协作,强化产业规划引领,加大政策支持力度,加强核心技术攻关,推进氢能试点,健全标准认证体系,深化国际交流合作,大力培育氢能未来产业。
三、机构解读
1)氢能“十五五”期间将迎来全产业链放量,多领域需求有望突破。从增量来看,一是可再生能源制氢产能快速扩张,2025年底已超25万吨/年,预计“十五五”期间将持续翻番,带动电解槽等装备需求;二是应用场景从交通领域向工业、储能延伸,工业领域清洁低碳氢在冶金、合成氨、炼化等行业将实现规模化应用,交通领域燃料电池重卡、船舶示范加速。
行业未来发展预期方面,预计到2050年氢能在中国能源体系占比约10%,需求量接近6000万吨,年经济产值超10万亿元,加氢站达10000座以上。产业链方面,上游为氢气制备(电解水制氢、化石重整制氢、工业副产氢),中游为储运(高压气态、低温液态、管道输氢),下游为应用(交通运输、工业燃料、发电)。(天风证券)
2)氢能产业正从技术降本向规模化降本过渡,“十五五”放量可期。成本端,绿电成本下降(光伏地面电站电价降至0.15-0.20元/kWh时,绿氢成本可降至10.36-13.22元/kg)、电解水制氢纳入CCER(可缩短项目投资回收期至8.62年)、设备技术降本(碱性电解槽年降11%-13%,燃料电池系统近3年复合年降幅32.2%)共同推动经济性改善。
需求增量领域,工业端合成氨、甲醇对绿氢替代需求远期分别达934万吨、698万吨,交通端商用车远期需求潜力达4569万吨,船舶领域若绿色甲醇全部替代重油,将带来769万吨氢气需求。产业链标的中,制氢环节电解槽招投标2025年达4.5GW(2023/2024年分别为1.5/1.2GW),储运环节管道输氢成未来主流,加氢站2025年底累计建成493座,综合能源站占比超50%。(长江证券)
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

