【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
截止周五收盘,A股三大指数涨跌不一,沪指跌0.96%,深成指跌0.66%,创业板指涨1.27%,北证50指数跌0.29%,沪深京三市成交额28624亿元,较上日缩量3970亿元。算力、光纤、CPO、大豆、种植业、旅游及酒店、半导体、液冷服务器、煤炭等板块涨幅居前。
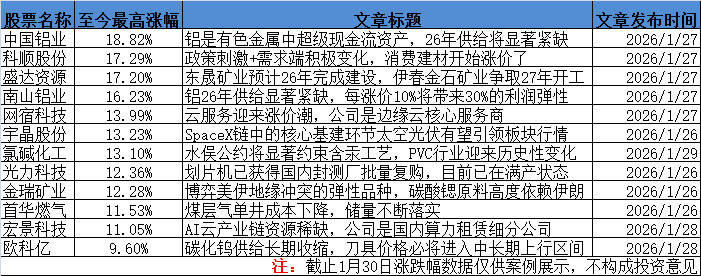
本周周内提及的化工、刀具、有色金属等多个方向皆有表现。现分享PVC与刀具行业观点如下:
1、水俣公约将显著约束含汞工艺,PVC行业有望迎来历史性变化,落后产能开启加速淘汰
开源证券指出,目前PVC有两种生产方式,而在《关于汞的水俣公约》约束下和生态环境部推动下,将加快聚氯乙烯行业无汞化转型。水俣公约、高能耗限制等有望推动行业落后产能加速退出,PVC行业的供给格局将进一步优化。
1)生态环境部强调要加快推动聚氯乙烯行业无汞化转型
生态环境部1月26日消息,生态环境部固体废物与化学品司有关负责同志就《关于发布含汞电池等12种添汞产品和使用含汞催化剂生产聚氨酯工艺管控要求的公告》答记者问时表示,我国将聚焦无汞催化剂研发攻关等关键环节,加快推动聚氯乙烯行业无汞化转型。
2)水俣公约将增加电石法PVC企业的生产成本,加快行业落后产能退出
《关于汞的水俣公约》的目标是保护人类健康和环境免受人为排放和释放汞和汞化合物的影响。电石法聚氯乙烯生产用汞工艺淘汰时限已成为近几次《公约》缔约方大会谈判的核心焦点。
在电石法生产PVC的过程中,乙炔与氯化氢的反应需以氯化汞作为催化剂。然而在催化反应过程中,氯化汞易发生汞流失,不仅造成催化剂活性下降,还可能对环境和人体健康带来潜在危害。
而《公约》已经明确2032年将禁止全球原生汞矿的开采,届时将无法再利用氯化汞作为催化剂生产PVC。
目前有两种方式推动PVC无汞化:
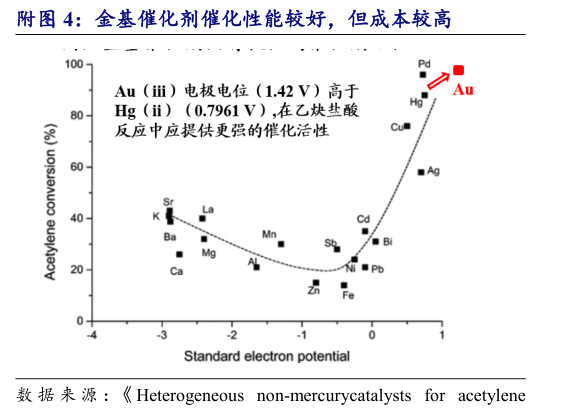
①采用金基催化剂(电石法)。使用金基催化剂一方便需要改造生产产线,另一方面需要使用价格更高的黄金作为催化剂,预计产线改造+催化剂费用将增加PVC单吨成本100元左右。同时金基催化剂第一次加注的量较大,加上成本较高,规模较小的PVC生产企业或无力承担。
②采用乙烯法生产工艺。据统计,烧碱/电石法PVC配套项目单吨投资额平均为3,328元/吨,而烧碱/乙烯法PVC配套项目单吨投资额约为5,973元/吨,乙烯法PVC生产工艺所需要的投资成本更高。
无论哪种方式,都将增加电石法PVC企业的成本,其中采用金基催化剂路线为较优方式。电石法PVC行业触媒无汞化已成趋势,规模较小、盈利能力较弱的PVC企业或将退出。
3)行业亏损进一步加剧,水俣公约、高能耗限制等有望推动行业发生新变化
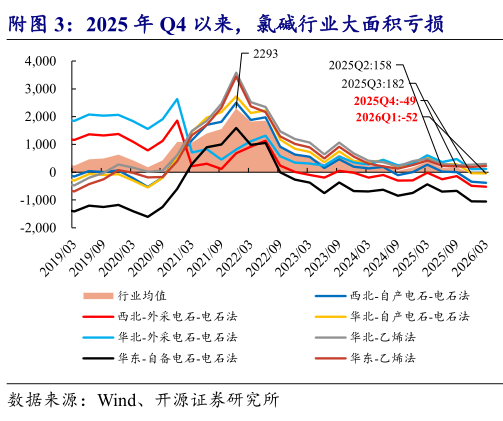
2025年Q4,除了乙烯法PVC企业以及部分位于内蒙古的企业,其他氯碱企业均进入大面积亏损状态。
2025年Q3氯碱双吨净利润约182元/吨,但进入2025年Q4氯碱双吨净利润为-49元/吨,行业大面积亏损。
2026年之后烧碱盈利能力下降,以碱补氯的局面较难维持,加速行业产能退出。此外2026年1月9日财政部取消PVC出口退税、未来双碳推进下对氯碱这类高耗能行业或进行相关限制,行业内落后产能有望加速退出。
再叠加2026-2027年PVC行业无新增产能,PVC供给端格局将进一步优化。
4)产业链公司
受益标的:新疆天业、中泰化学、氯碱化工、嘉化能源、君正集团、北元集团、凯立新材等。
2、碳化钨供给长期收缩,刀具价格必将进入中长期上行区间
中泰证券指出,决定刀具景气度的核心在于价格,而价格的核心矛盾在于碳化钨的供需;在碳化钨供给长期收缩的背景之下,刀具价格必将进入上行区间。且刀具行业2025年前三季度三表同步改善,强者恒强明显。关注华锐精密、欧科亿、中钨高新等相关企业的价值重估机会。
1)碳化钨供给长期收缩的背景下,刀具价格必将进入上行区间
中泰证券认为,刀具周期波动可以明确拆解为量、价两大因子的分析框架。
量端:作为耗材,刀具需求与工业增加值正相关,即意味着刀具需求量的长期上行;价端:刀具价格成为影响行业周期的核心因素;碳化钨作为占比52%的主要BOM成本项,在当前价格大幅上涨的背景下,成为最终影响刀具周期的锚。
那如何看待碳化钨价格趋势?
供给端,国内2025年钨精矿开采指标同比下降6.45%,叠加出口管制、环保督查加码及海外项目增量有限,全球供给持续趋紧。
需求端,国内2020-2024年钨消费CAGR达5.52%,叠加海外军费开支增长与高端制造升级拉动,全球供需缺口将从2024年1.24万吨扩大至2027年2.2万吨。
此外,钨是国防与高端制造领域的战略性关键金属(2025年2月4日,商务部、海关总署依法对钨、碲、铋、钼、铟相关物项实施出口管制,以维护国家安全利益、履行防扩散国际义务)。叠加上游钨企的盈利诉求与“反内卷”政策导向,支持碳化钨价格高位运行。
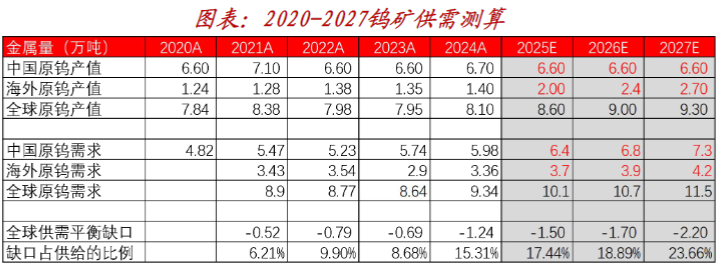
在碳化钨供给长期收缩的背景之下,刀具价格必将进入上行区间。
2025年以来,碳化钨价格迎来大幅飙升,从2025年1月2号的309.5元/千克一路冲高至2026年1月22日的1225元/千克,涨幅为295.80%,这一轮涨价直接带动了刀具企业的提价动作以及积极的库存备货。
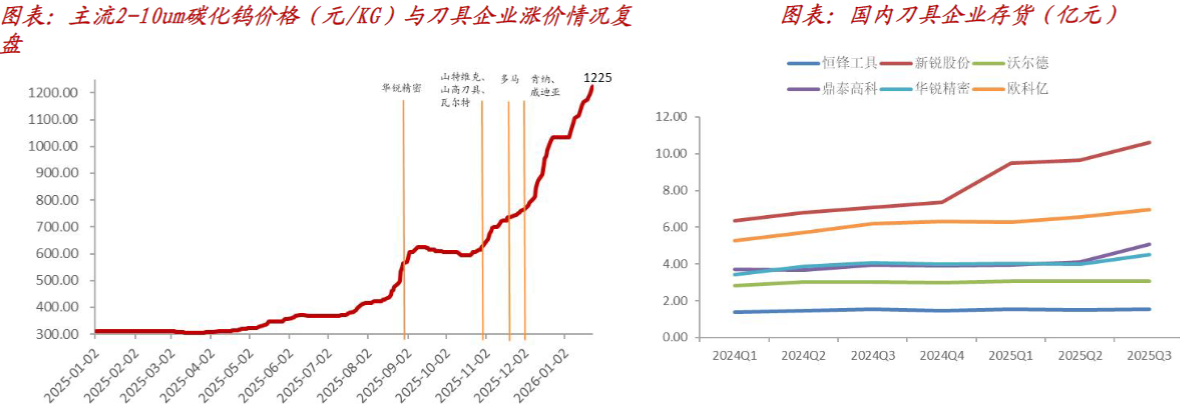
2)行业格局优化,2025年前三季度三表同步改善
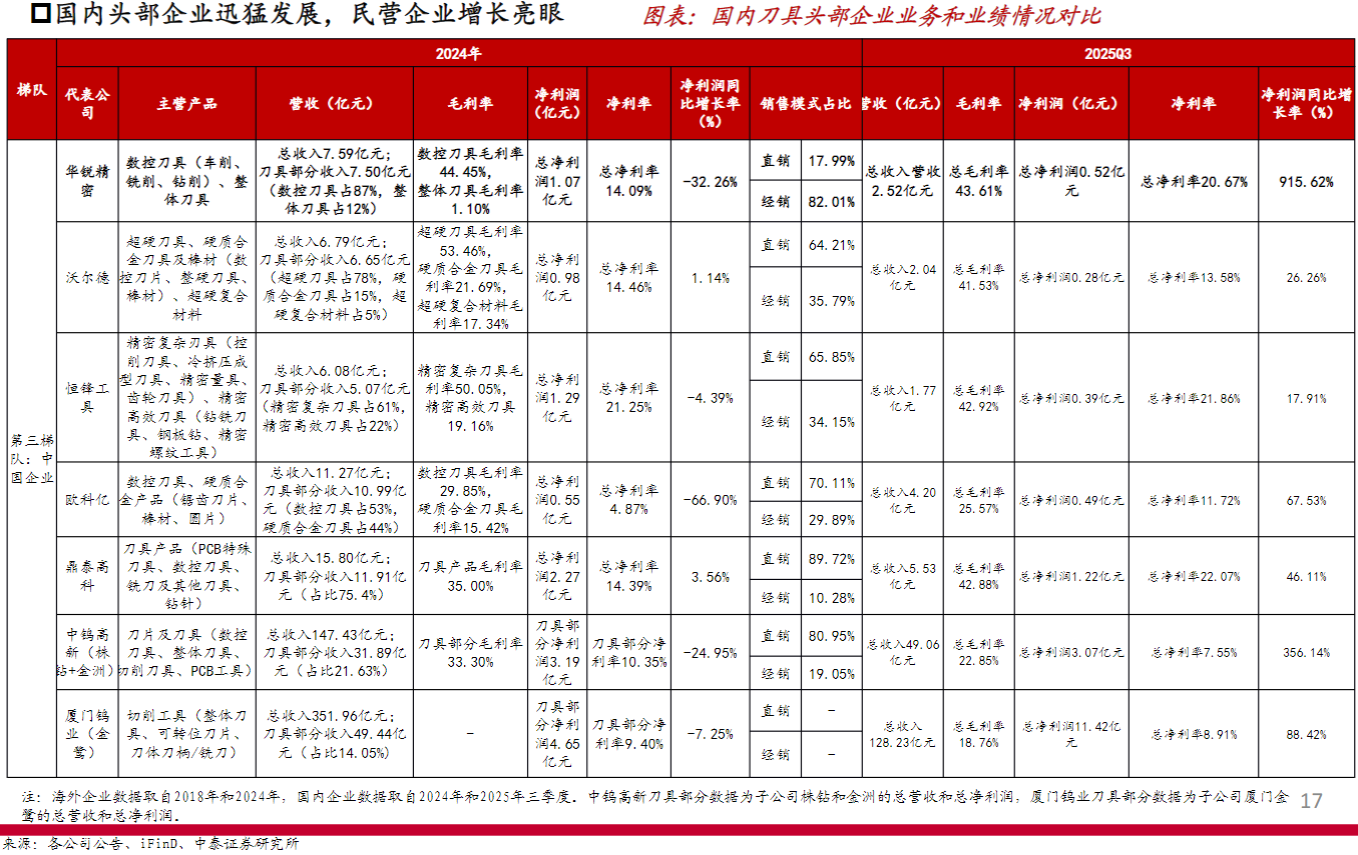
近年来外资被动收缩,进口刀具市占率从2016年的37.26%降至2022年的27.16%。国内企业国企凭政策支持、资源优势在前几年占据较大市场份额,但民营企业创新能力与经营业绩更优。往后看,随着低价碳化钨库存的出清,中小刀具企业被迫关停的现象会愈发突出。行业迎来头部再集中的“供给侧改革”。
利润表层面,2025前三季度营收和归母净利润同比增速相比前两年提升,分别为23.12%、13.62%。其中行业单三季度收入与归母净利润高增,同比增速分别为31.92%和84.16%,行业拐点已现。毛利率和净利率于2025年内稳步上行,前三季度分别为36.96%、13.70%。
资产负债表层面,营运质量持续优化。2025前三季度存货周转天数为214.20天、应收账款周转天数为122.22天,其中存货周转效率在二、三季度改善突出。
现金流量表层面,经营现金流优化转正。2025年上半年、前三季度经营净现金流均回归正值。
营收方面:华锐精密、新锐股份营收表现突出;盈利方面:华锐精密、新锐股份、恒锋工具归母净利润表现突出;营运质量方面:沃尔德、恒锋工具、新锐股份应收账款周转天数表现更优,恒锋工具、新锐股份存货周转天数表现更优,华锐精密、沃尔德、恒锋工具、新锐股份现金流表现突出。
研报来源:
1、开源证券,金益腾,S0790520020002,水俣公约等多重因素加快氯碱落后产能退出,行业有望迎来历史性新变化。2026年1月28日
2、中泰证券,冯胜,S0740519050004,刀具“供给侧改革”启动,上行周期确立。2026年1月25日
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

