现在中国厂商已经主导了海外短剧市场,据DataEye研究院预估,2025年海外微短剧市场双端内购收入22.79亿美元,其中中国出海厂商收入约占95%。
其中收入以北美地区为主导,而新兴市场主要贡献下载:
-
北美,收入贡献最大,占比54.6%,RPD达11美元,是东南亚的5.2倍,以IAP付费与本土剧为主。
-
东南亚,下载量占比35.1%,以IAA为主,AI漫剧文化折扣低、接受度高。
-
中东/MENA,收入同比+586%,土耳其收入+1018%,付费潜力突出。
-
南美,下载量占比升至17.5%,被看好为增量市场。
具体来说有两种盈利模式。
IAP模式也就是应用内付费,用户直接花钱解锁剧情,平台不靠广告赚钱,收入全部来自用户付费,是短剧行业最早普及的变现模式。
IAA模式也就是应用内广告,用户全程免费看剧,一分钱不用花,平台靠在剧情节点插入广告获取收入,是近年短剧行业增长最快的主流模式。
现在越来越多平台开始做IAP+IAA的混合模式,给用户两个选择,要么直接付费跳过所有广告解锁剧情,要么免费看剧,用看广告的方式解锁后续内容,覆盖不同付费意愿的用户群体。
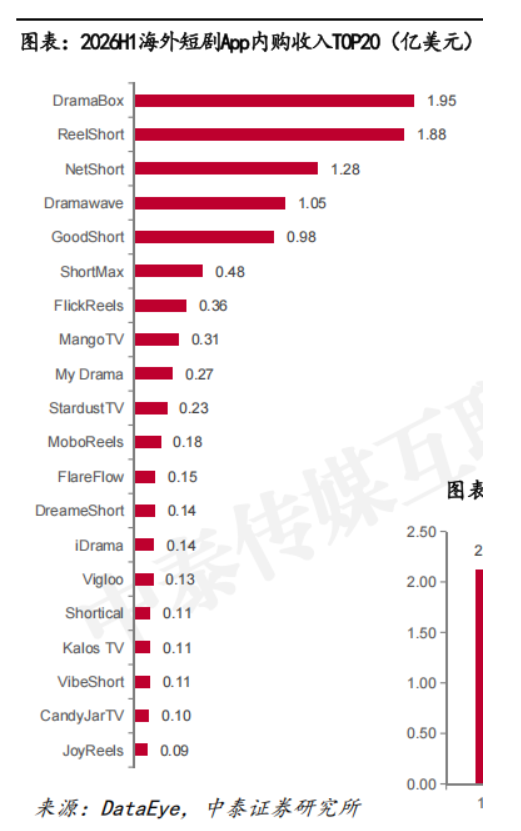
2026年上半年海外短剧APP内购收入Top20的榜单如下:
-
DramaBox,覆盖全球200+国家和地区,混合模式(IAAP),免费试看前几集,后续充值或看广告解锁。背后公司:点众科技,是掌阅科技持股4.99%的参股公司。
-
ReelShort,深耕北美,以IAP模式为核心,用户直接花钱解锁剧情。背后公司:枫叶互动,中文在线持股49%。
-
NetShort,主要市场为美国、土耳其、日本,以付费解锁为主。背后公司:麦芽文化,未上市。
-
DramaWave,聚焦美国、日韩、欧洲等主流市场,美国市场用IAP实现付费转化,新兴市场采用广告及轻付费模式扩规模。背后公司:昆仑万维。
-
GoodShort,以美国市场支撑收入,并在巴西、欧洲培育增量,以IAP为主、IAA为辅。背后公司:新阅时代,未上市。
-
ShortMax,主要市场为美国、泰国、印尼,混合变现模式。背后公司:九州文化,未上市。
-
FlickReels,主要市场为美国、日本、印尼,混合模式变现。背后公司:掌玩网络,未上市。
-
MangoTV,芒果超媒的海外短剧应用。
-
My Drama,主要市场为美国、巴西、土耳其,付费模式。背后公司:Holywater,海外本土平台。
-
StardustTV,背后公司:山海星辰,未上市。
-
MoboReels,背后公司:畅读科技,未上市。
-
FlareFlow,背后公司:中文在线。
-
DreameShort,背后公司:无限进制,未上市。
-
iDrama,背后公司:掌阅科技。
-
Vigloo,背靠韩国音频社交巨头
-
Shortical,
-
Kalos TV,背后公司:青榕文化,未上市。
-
VibeShort,背后公司:九州文化,未上市。
-
CandyJarTV,背后公司:Inkitt,未上市。
-
JoyReels,背后公司:掌中云,未上市。
参考资料:中泰证券《AI短剧出海浪潮兴起,AI影视娱乐蓄势破竹》
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号