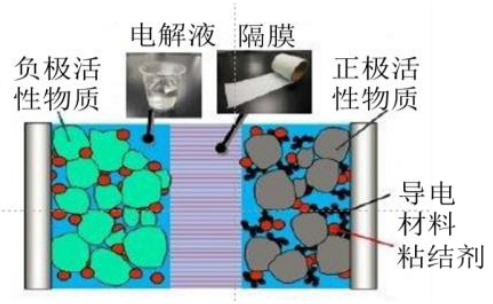
前面几篇文章我们已经讲完了锂电池产业链的上游和中游,上游就是锂矿,中游就是锂电池的四大核心材料:正极材料、负极材料、电解液和隔膜。
而锂电池产业的下游就是电池PACK了,是产业的最终成品,可以直接装在电动车上。
传统的电池PACK采用 "电芯→模组→电池包" 的三级结构:
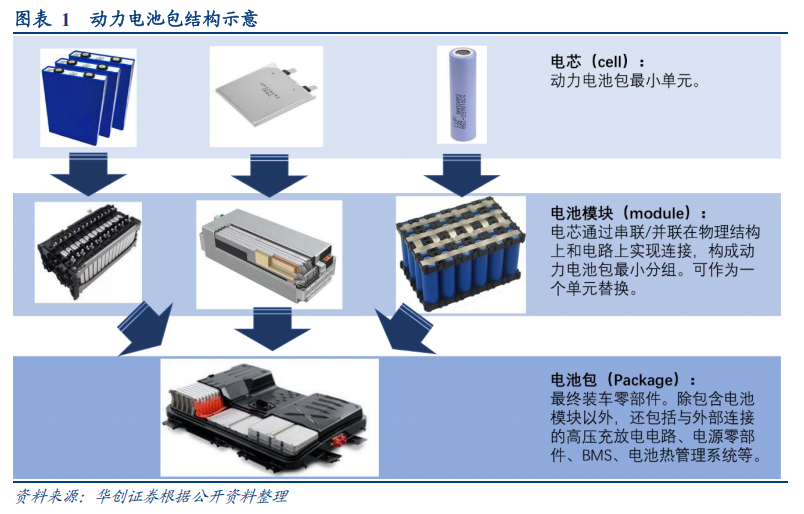
电芯,就是一个个独立的电池,是最小能量单元,我们之前讲的正极、负极、电解液、隔膜,再加上外壳,就构成了电芯。
模组,把多个电芯通过串联或并联组合在一起,再加装保护线路板和外壳,就形成了一个模组,如果出问题了可以作为一个单元进行替换。
电池包,最终应用到电动车上的成品,除了模组本身之外还集成了电池管理系统(BMS)、热管理系统、电气系统和壳体,除了输出电能外,还具备安全防护与状态监测功能。
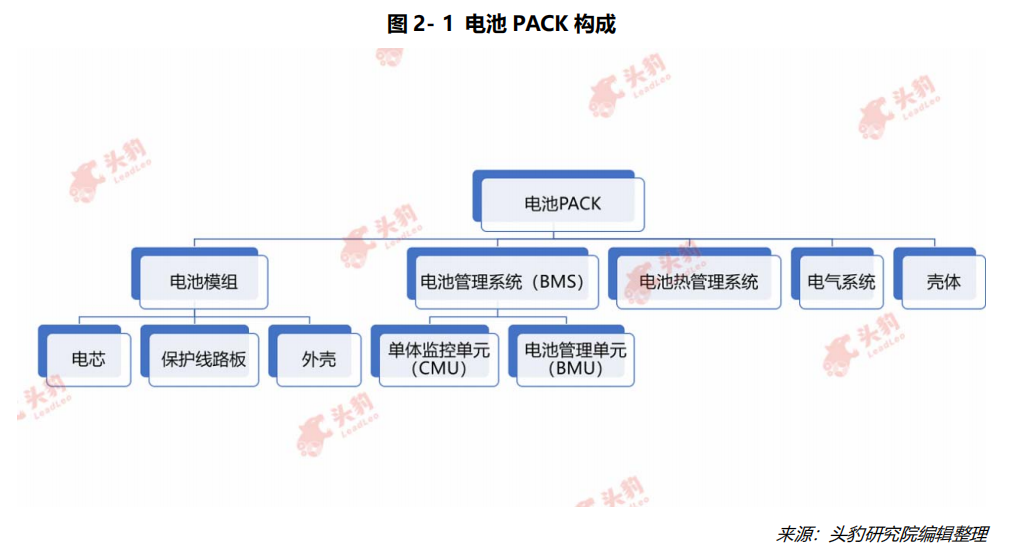
BMS,主要由单体监控单元(CMU)和电池管理单元(BMU)组成,CMU检测各个电芯的状态,BMU则根据其状态对电池系统进行对应的调整。
电池热管理系统通过风冷、水冷、液冷的方式快速带走电池放电过程中的热量,确保电池系统在适宜温度范围内工作。
PACK的工艺水平直接决定了电池系统的安全性和成本竞争力,是新能源汽车和储能系统的核心技术环节。
那么问题来了,国内有哪些电池PACK相关的玩家?
点赞收藏加关注,马上告诉你。
宁德时代,全球锂电产业主要玩家,覆盖电芯、模组、整车电池PACK全产业链,2024年按PACK环节营收计算,在全球和中国市场均排名第一。
比亚迪,全球唯一自主生产电池的整车企业,与宁德时代构成两强争霸格局,自产的电池PACK不仅自用,还积极寻求对外供应。
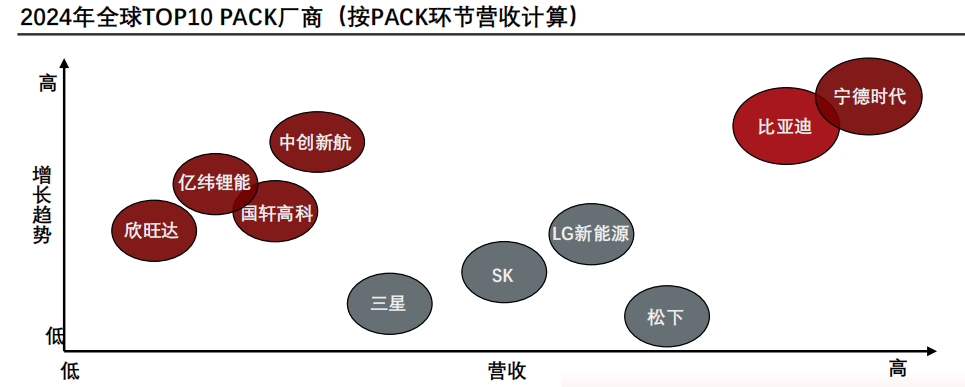
国轩高科,动力电池PACK配套上汽通用五菱、奇瑞、长安等主流车企,同时布局储能PACK系统。
亿纬锂能,大圆柱电池PACK技术领先,动力电池PACK打入宝马、戴姆勒等高端车企供应链。
欣旺达,以消费电子领域锂电池Pack业务起家,绑定苹果、小米、华为,2015年布局动力电池,进入吉利、雷诺、大众供应链。
从全球范围看,2024年宁德时代和比亚迪两家中国企业合计PACK相关收入占全球前十企业总收入的六成以上,中国厂商在全球PACK市场中处于绝对主导地位。
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶(王龙投顾编号:A033061900002)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

