复合铜箔爆发的核心逻辑是:高铜价下的强降本需求 + 性能全面优于传统铜箔 + 技术良率突破政策与固态电池共振,
当前处于渗透率从 0 到 1 的产业化拐点,2026 年市场规模预计突破 450 亿元,未来三年复合增速超 50%。
一、复合铜箔爆发核心逻辑
1. 底层结构与性能革命
复合铜箔是 “铜 - 高分子基膜(PET/PP/PI)- 铜” 三明治结构,铜用量减少约 2/3,带来三大硬优势:
- 降本 30%-40%:铜价高位(8-10 万元 / 吨)时,传统铜箔占电芯成本 9%-15%,复合铜箔单平成本低至 5.2-5.5 元,显著低于传统铜箔(6.4-6.5 元)。
- 安全性跃升:高分子层绝缘且受热断路,抑制热失控,杜绝铜枝晶刺穿隔膜,解决锂电安全痛点。
- 能量密度 + 5%-10%、寿命 + 5%:更轻(减重 30%-50%)、膨胀率低,适配快充与长循环需求;固态电池刚需,减少锂枝晶、降低界面电阻。
2. 技术拐点:良率突破,量产落地
- 两步法(磁控溅射 + 水电镀)成行业共识,良率稳定85%-90%,成本接近传统铜箔。
- 催化技术突破:低 / 无钯催化大幅降本,中科院技术助力良率稳定 85%+。
- 头部企业批量供货:宝明科技、英联股份、万顺新材等已实现稳定量产与头部客户订单。
3. 政策 + 需求双轮驱动
- 政策强催化:纳入 “十五五” 新材料重点赛道,工信部推动高端铜箔国产替代,欧盟《净零工业法案》加码。
- 锂电需求爆发:2026 年锂电池需求约 3000GWh,动力电池、储能、消费电子全面渗透;固态电池产业化加速,复合铜箔为核心适配材料。
- AI 算力 PCB 新场景:适配高端 PCB/IC 载板,支撑 AI 服务器高频高速传输,填补国产高端 HVLP 铜箔缺口。
二、复合铜箔产业链概念股
上游:设备 + 基膜 + 靶材(价值增量最大)
- 东威科技(688700):水电镀设备绝对龙头,绑定宝明、英联等,市占率超 70%。
- 骄成超声(688392):复合集流体超声波滚焊设备龙头,获头部电池厂定点。
- 双星新材(002585):BOPET 基膜龙头,复合铜箔基膜核心供应商,产能与技术壁垒高。
- 万顺新材(300057):PET 基膜 + 复合铜箔量产,良率 85%+,批量供货头部客户。
- 有研新材(600206):铜靶材龙头,复合铜箔磁控溅射靶材核心供应商。
中游:复合铜箔制造(核心量产企业)
- 宝明科技(002992):第一梯队,稳定量产 + 头部订单,总产能 3 亿㎡/ 年,与宁德时代洽谈 5-10 亿㎡框架协议,固态电池领域获 5000 万㎡+ 订单。
- 英联股份(002846):第一梯队,5 条产线满产,获韩国 U&S Energy 量产订单,与 LG 化学共建联合实验室。
- 胜利精密(002426):第二梯队,良率 85%+,获宁德时代技术授权,批量订单落地。
- 诺德股份(600110):传统铜箔龙头,3μm 极薄铜箔全球领先,复合铜箔产能加速落地,绑定宁德、比亚迪。
- 嘉元科技(688388):极薄铜箔领军者,中试良率 95%+,2026 年加速量产,获宁德时代长单。
- 中一科技(301150):复合铜箔核心企业,产能扩张中,技术与客户资源优质。
下游:电池厂
- 宁德时代(300750):复合铜箔核心导入方,与宝明、胜利精密等深度合作,固态电池优先适配。
- 比亚迪(002594):加速验证复合铜箔,动力电池与储能电池逐步导入。
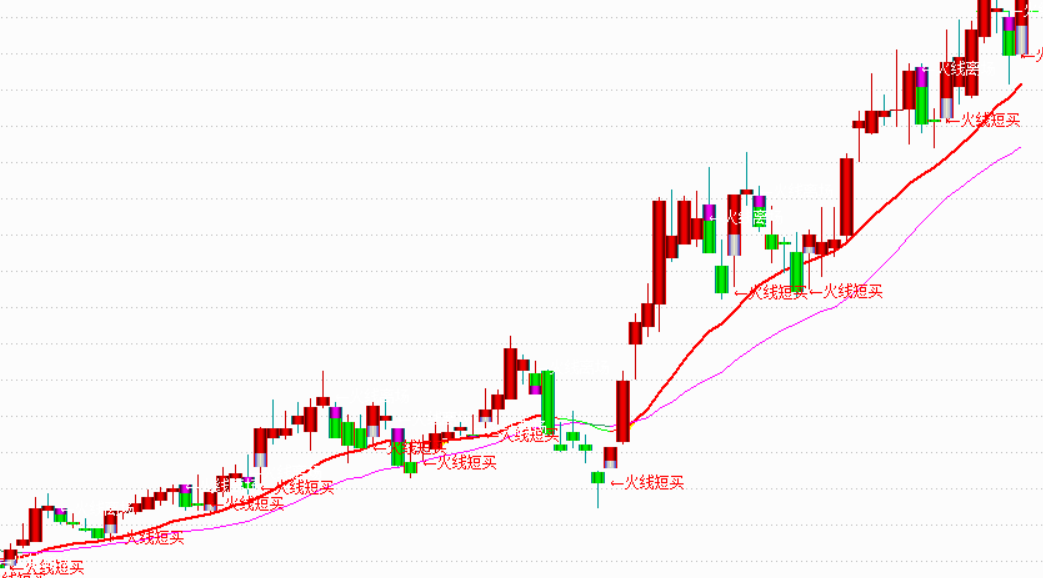
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价多头趋势,股价向上趋势明显,公司业绩优异,可以长期跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

