电子特气(半导体 “血液”)爆发的核心逻辑是:AI 芯片扩产 + 先进制程迭代 + 全球供给收缩 + 国产替代加速景气共振,是半导体上游最确定的高成长主线。
一、电子特气爆发投资逻辑
1. 需求端:AI 算力爆发,晶圆厂密集扩产
- AI 驱动:大模型、算力芯片需求爆发,全球 / 中国晶圆厂大规模扩产。
- SEMI:2026-2028 年全球 300mm 设备支出3740 亿美元,中国大陆940 亿美元。
- 每万片 / 月 12 英寸产能,年拉动特气约5000 万元;中国 2026 年新增产能超 50 万片 / 月。
- 制程升级:7nm/5nm、3D NAND(200 层 +)使单片特气消耗 **+40%~100%**。
- 刻蚀、沉积、清洗步骤倍增,高端特气(6N+)需求增速 > 20%。
- 市场规模:2026 年中国电子特气350 亿元,年增15%~18%。
2. 供给端:全球供应链危机,价格暴涨
- 氦气断供(直接催化):
- 卡塔尔(全球 39%)设施遇袭、俄罗斯出口管制。
- 高纯氦气 2026 年 Q2 暴涨50%~60%,刚需无替代。
- 海外管制:日、美对高纯氟化氢、光刻气等关键特气限供。
- 结果:行业进入量价齐升,业绩高弹性。
3. 国产替代:政策 + 供应链安全,加速突围(核心主线)
- 垄断格局:林德、空气化工、法液空、日企垄断高端 90%+。
- 替代空间:整体自给率 **<30%,高端<10%**。
- 壁垒突破:认证周期 3-5 年,一旦进入锁定 15 年 + 长单。
- 政策强推:半导体自主可控、反倾销、大基金加持。
二、A 股电子特气概念股全梳理
(一)核心龙头(弹性最大)
-
华特气体(688268)—— 光刻气 + 氦气龙头
- 国内唯一ASML 认证,57 款替代,进入5nm。
- 光刻气(Ar/F/Ne、Kr/Ne)国内 90%+ 晶圆厂覆盖。
- 6N 氦气量产,氦气占比高,涨价弹性最大。
-
中船特气(688146)—— 全球含氟特气龙头
- 六氟化钨(全球 70%)、三氟化氮龙头。
- 唯一进入3nm的中国特气企业。
- 国家队,技术全球领先,客户台积电、美光、中芯。
-
金宏气体(688106)—— 综合气体 + 超纯氨
- ** 超纯氨、氧化亚氮(7N)** 打破日垄断。
- 一站式气体服务商,大宗 + 特气双轮。
- 氦气布局,客户中芯、华虹、长鑫。
(二)细分龙头(高成长)
-
广钢气体(688548)—— 电子大宗 + 氦气
- 氦气储运龙头,国内氦气龙头。
- 电子大宗气(氮、氩、氦)现场制气,长协稳现金流。
- 客户长鑫、华星、中芯。
-
南大光电(300346)—— 磷烷 / 砷烷 / 三氟化氮
- 电子特气全产业链,磷烷、砷烷国内第一。
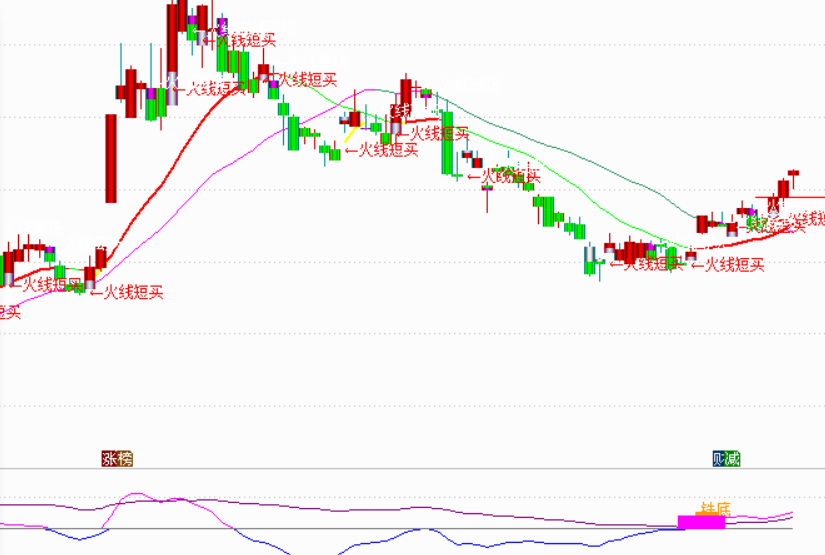
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价多头趋势,股价向上趋势明显,公司业绩优异,可以长期跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
- 电子特气全产业链,磷烷、砷烷国内第一。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

