一、锂矿爆发三大核心逻辑
- 需求端:储能爆发 + 汽车双轮驱动
储能成为第一大增量:2026 年全球储能电池出货量同比增47%-67%,锂需求占比从 23% 跃升至31%,对锂需求贡献度首次超越动力电池。电动车提供基本盘:全球销量预计2200 万辆 +,渗透率与单车带电量双升,叠加电动重卡等商用车电动化,需求韧性十足。
- 供给端:有效收缩 + 全球扰动
国内合规阵痛:江西宜春多座锂云母矿因证到期 / 环保整改停产,复产周期6-12 个月,国内供给阶段性收缩。海外政策锁紧:津巴布韦实施锂精矿出口配额 / 禁令,占我国进口约20%,全球供给增量被压制。产能滞后:行业过去两年亏损,资本开支腰斩,1-2 年新增产能有限,有效供给增速创多年新低。
- 价格端:V 型反转 + 库存低位
价格强势反弹:碳酸锂从 2025 年 6 月5.9 万 / 吨底部,2026 年 4 月涨至15-17.5 万 / 吨,涨幅近200%,上行通道确立。库存持续去化:社会库存从 2025 年 10 月13.3 万吨降至 2026 年 2 月10 万吨,库存天数25 天,为近年低位,供需敏感度提升。
二、锂矿相关概念股
1. 全球龙头
- 天齐锂业(002466):控股全球最大锂辉石矿格林布什,自给率 100%,业绩弹性最大微博。
- 赣锋锂业(002460):全产业链布局,澳洲、阿根廷、非洲多矿源,自给率约 65%-70%微博。
2. 国内盐湖提锂
- 盐湖股份(000792):察尔汗盐湖,国内最大盐湖提锂,成本约 4-5 万 / 吨,现金流稳健。
- 藏格矿业(000408):青海盐湖,现金成本约 3.2 万 / 吨,2026 年产能扩至6 万吨,涨价利润弹性大。
- 西藏矿业(000762):扎布耶盐湖独家开发权,全球低成本提锂(2-3 万 / 吨)。
3. 云母提锂
- 永兴材料(002756):宜春锂云母龙头,自给率 100%,特钢业务对冲周期,成本较同行低约20%。
- 江特电机(002176):宜春锂矿资源丰富,股性活跃,弹性高。
4. 锂盐加工 / 资源拓展
- 盛新锂能(002240):氢氧化锂龙头,印尼、阿根廷布局,产能快速扩张。
- 雅化集团(002497):民爆 + 锂盐双主业,氢氧化锂产能大。
- 融捷股份(002192):甲基卡锂矿,自给率 100%,2026 年扩产至20 万吨,业绩弹性大。
- 中矿资源(002738):非洲 Bikita、加拿大 Tanco,自给率超 80%,绑定日韩电池厂微博。
- 紫金矿业(601899):收购阿根廷 3Q 盐湖,大型金铜企业跨界布局锂资源。
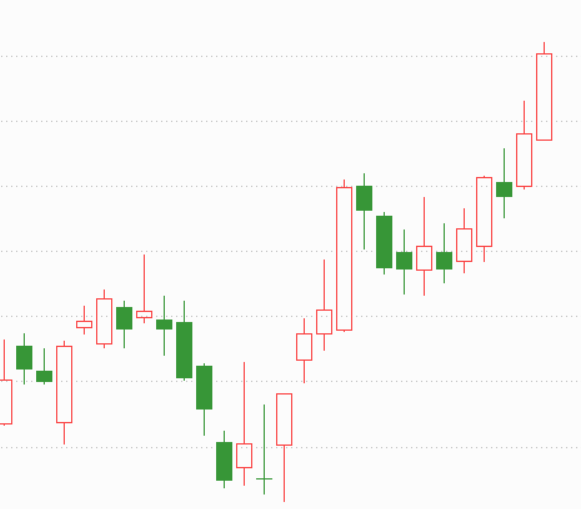
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价多头趋势,股价向上趋势明显,公司业绩优异,可以长期跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

