一、核心投资逻辑
1. 战略地位重塑,全球囤货潮驱动
- 美国将草甘膦列为国防关键战略物资,推动全球供应链重构,海外战略囤货需求集中爆发,中国作为全球产能占比超 68% 的核心供应国,出口订单同比增超 15%。
- 欧洲产能受天然气价格高企影响,开工率跌至 50% 以下,全球产能被动收缩约 10%,中国承接海外产能缺口的确定性强。
2. 供需紧平衡,价格中枢上移
- 供给端:2023-2025 年无大规模新增产能,2026 年计划投产仅 5 万吨,相对于 118 万吨全球总产能,供给弹性极小;国内库存约 5.12 万吨,同比减少 8%,渠道库存持续去化。
- 需求端:全球市场规模 2025 年达 93.9 亿美元,未来 5 年复合增长率约 3%,刚性需求源于转基因作物推广(大豆、玉米等规模化种植标配)与百草枯等替代品退出;内外需求共振,北半球春耕备货与南美大豆种植季叠加,订单排至 6 月。
3. 伊朗战争成本端刚性支撑,龙头定价权凸显
- 核心原料(磷矿、黄磷、甘氨酸)占成本超 60%,2026 年以来黄磷价格涨 8.3%、甘氨酸涨 3.2%,能源与物流成本高位运行,企业提价意愿强烈。
- 行业进入寡头垄断阶段,CR5 预计 2026 年突破 52%,兴发集团、和邦生物等龙头合计产能占比超 85%,通过控量保价、长单锁定主导价格,竞争格局从内卷转向规范化。
二、核心概念股分类
1. 龙头阵营(产能 / 全产业链壁垒)
| 公司 | 核心优势 | |
|---|---|---|
| 兴发集团(600141) | 全球第二大草甘膦产能,磷矿自给率高,全产业链一体化 | |
| 和邦生物(603077) | 全球最大双甘膦供应商,IDA 低成本工艺,自有磷矿 / 天然气 | |
| 江山股份(600389) | 产能 15 万吨 +,出口导向,制剂优势明显 |
2. 技术与工艺优势阵营
| 公司 | 核心工艺 / 技术 | |
|---|---|---|
| 扬农化工(600486) | 高端原药工艺,纯度领先 | |
| 新安股份(600596) | 草甘膦 + 有机硅双主业,“氯 - 硅 - 磷” 循环经济 | |
| 利尔化学(002258) | 10 万吨 / 年 IDA 法,副产物回收强 |
3. 制剂 / 渠道与中间体配套阵营
| 公司 | 业务定位 | |
|---|---|---|
| 润丰股份(301035) | 全球制剂分销龙头 | |
| 诺普信(002215) | 国内制剂龙头 | |
| 江天化学(300927) | 草甘膦关键中间体(多聚甲醛)供应商 |
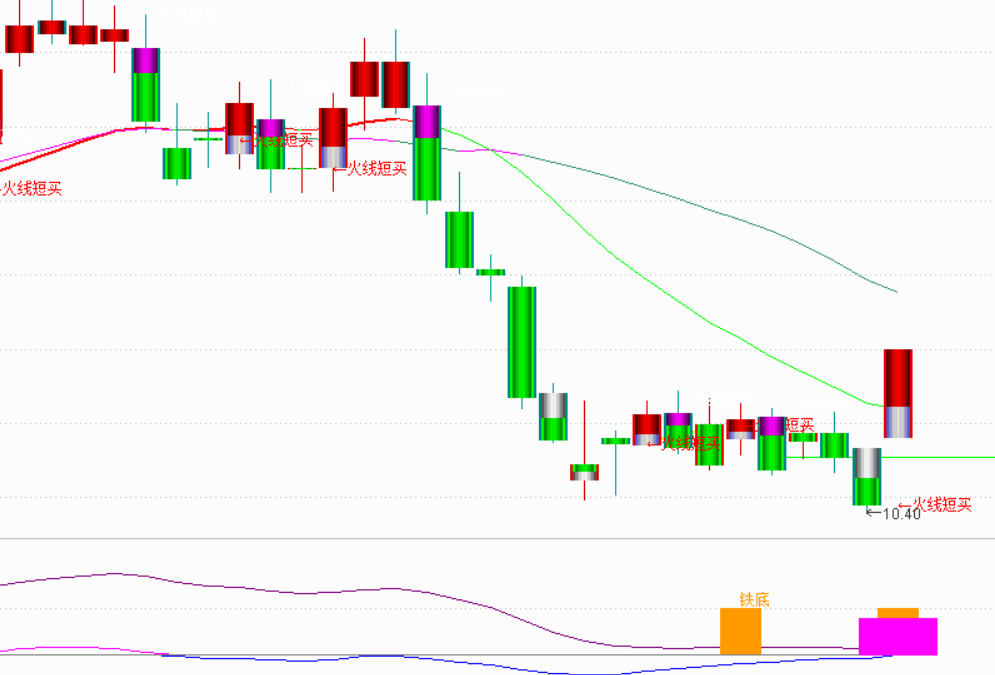
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价多头趋势,底部出现“铁底”,股价向上趋势明显,公司业绩优异,可以长期跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎
 沪公网安备31011802004900号