霍尔木兹海峡一旦封锁,将切断全球约 20%-30% 的石油供应,油价可能暴涨至 120-200 美元 / 桶,引发全球通胀与经济冲击;
A 股石油开采、油服、油运板块将直接受益。
一、封锁影响:全球能源 “心脏骤停”
- 供应切断:日均约 2000-2100 万桶原油(全球 21% 消费量)经此运输。中国进口约 45%、日本 80%、欧盟 60% 依赖此通道。
- 油价冲击:短期或飙至 120-150 美元 / 桶,长期封锁可能突破 200 美元。
- 经济代价:油价每涨 10 美元,全球 GDP 增速降约 0.3 个百分点,通胀飙升、央行被迫加息、衰退风险剧增。
- 运输混乱:替代管道运力不足(仅约 260-700 万桶 / 日),绕行好望角增 15 天、运费翻倍。
二、A 股受益板块与核心标的
1. 油气开采(最直接、弹性最大)
逻辑:油价↑→毛利↑→净利暴增
- 中国石油(601857):国内产量 60%+;全产业链;股息率~4%
- 中国海油(600938):纯上游、低成本(~27 美元 / 桶);股息率~3.5%-6.5%微博
- 中曼石油(603619):民营弹性标的;中东布局深
- 新潮能源(600777):美国页岩油,不受中东影响
2. 油服与工程(订单爆发)
逻辑:高油价→资本开支↑→钻井 / 设备 / 工程需求↑
- 中海油服(601808):海上油服龙头;中东订单占比高
- 石化油服(600871):国内增储上产受益微博
- 中油工程(600339):管道 / 储运基建
- 海油工程(600583):海洋工程建造
3. 石油运输(运价暴涨)
逻辑:运距拉长、运费飙升、油轮稀缺
- 招商轮船(601872):VLCC 龙头;运价弹性大
- 中远海能(600026):油运 + LNG 双核心
4. 炼化与贸易(库存增值)
逻辑:原料涨价→成品涨价 + 库存重估
上海石化:区域炼化龙头
荣盛石化:民营大炼化
荣盛石化:民营大炼化
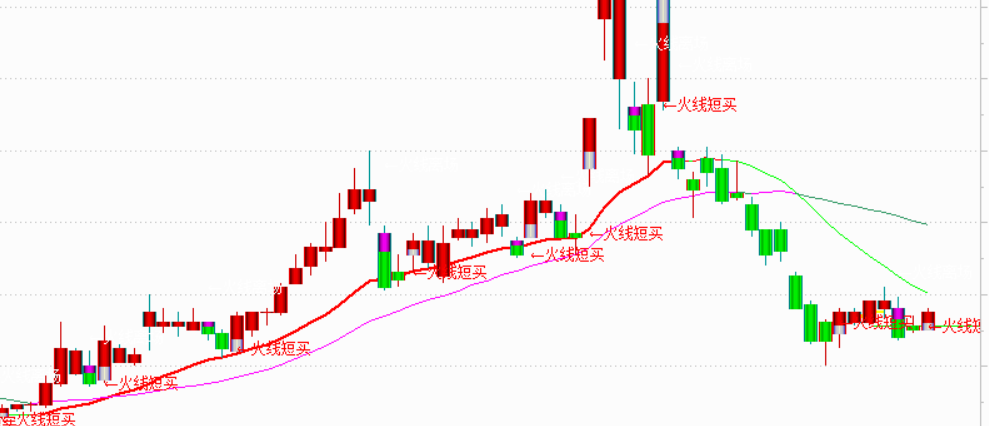
在这么多全产业链标的当中,我们精选了一个低价标的(K线图如上)股价低于3元,性价比高,目前处在多头趋势,股价向上趋势明显,可以长期跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

