贵州茅台今天晚间宣布涨价:53 度飞天茅台合同价(出厂价)上调 100 元至 1269 元 / 瓶,自营零售价上调 40 元至 1539 元 / 瓶,明天3 月 31 日起执行。
一、涨价核心原因
1、市场化改革落地
今年 1 月茅台发布《2026 年市场化运营方案》,建立 **"随行就市、动态调价"机制,此次调价是改革首次落地。核心是收回定价权 ,从 "计划定价" 转向市场导向定价。出厂价 + 100 元:缩小与批价差,压缩经销商囤货利润。零售价 + 40 元:温和上涨,减少对消费者冲击。
目标:让价格回归真实价值,弱化金融属性、强化消费属性。春节动销两位数增长,i 茅台注册用户超 1400 万,真实需求旺盛。茅台作为硬通货 + 礼品 + 收藏属性,需求刚性、价格敏感度低。
2、业绩与股东回报
直接增厚营收利润,稳定高股息(约 4%),巩固 A 股核心资产地位。
3、产能稀缺、成本上行
茅台生产周期 5 年、赤水河畔产能受限;粮食、包装、人工成本上涨。
二、茅台相关概念股
1.高端白酒龙头(直接受益 / 对标)
- 贵州茅台(600519):提价直接增厚利润,市场化改革深化护城河。
- 五粮液(000858):行业老二,批价企稳,有望跟随提价。
- 泸州老窖(000568):国窖 1573,库存低位,弹性大。
2. 次高端 / 区域强势酒企
- 山西汾酒(600809):青花系列,全国化扩张。
- 洋河股份(002304):梦之蓝,渠道调整见效。
- 古井贡酒(000596):安徽龙头,年份原浆。
- 今世缘(603369):国缘四开,江苏市场强势。
- 舍得酒业(600702):老酒战略,复星赋能。
- 酒鬼酒(000799):内参系列,中粮旗下。
3. 白酒产业链(包装 / 基酒 / 设备)
包装材料:裕同科技(002831)、合兴包装(002228)
基酒 / 辅料:水井坊(600779)、伊力特(600197)
酿酒设备:中粮科技(000930)
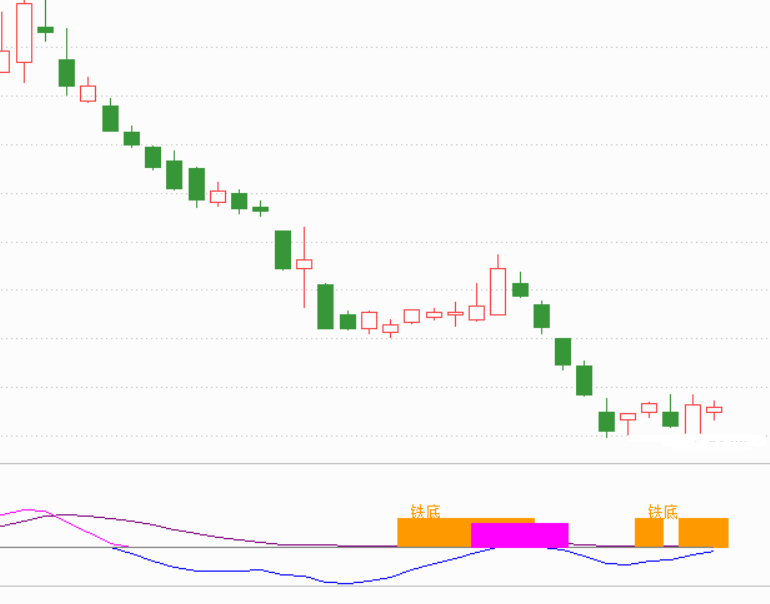
在这么多全产业链标的当中,我们选择了一个标的(K线图如上)股价处在“黄金坑”,两次“铁底”提示,以长期跟踪关注。
点击下方图片,添加助理,免费立即领取。(建议收藏保存)
-
免责声明:本文版权属于上海证券通投资资讯科技有限公司独有(排他性地所有者),且由公司投资顾问∶曹文 (登记编号∶A033062509)进行编辑整理,本报告基于独立、客观、公正和审慎的原则制作,信息均来源于公开资料并予以合法合理适当的采集摘要与编辑。按证券法规定和要求:本公司对这些信息的准确性和完整性不作任何保证,本公司已力求报告内容真实客观、公正,但报告中的观点、结论和建议仅反映公司(撰写者)在报告发出当日的设想、见解和分析方法应仅供参考,仅代表公司(撰写者)遵循证券法规定且在合法合规下获取公开信息作为基准,从证券投资顾问服务角度所作的观点。本文中的任何投资建议均不作为您投资买卖的依据, 您须独立作出投资决策, 风险自担。据此做出的任何投资决策与本公司或作者无关,自行承担风险,作者(即本公司和职务行为撰写者)不因此承担任何法律责任。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权。本公司将依法追究侵权责任。
*免责声明:文章内容仅供参考,不构成投资建议
*风险提示:股市有风险,入市需谨慎

 沪公网安备31011802004900号

